
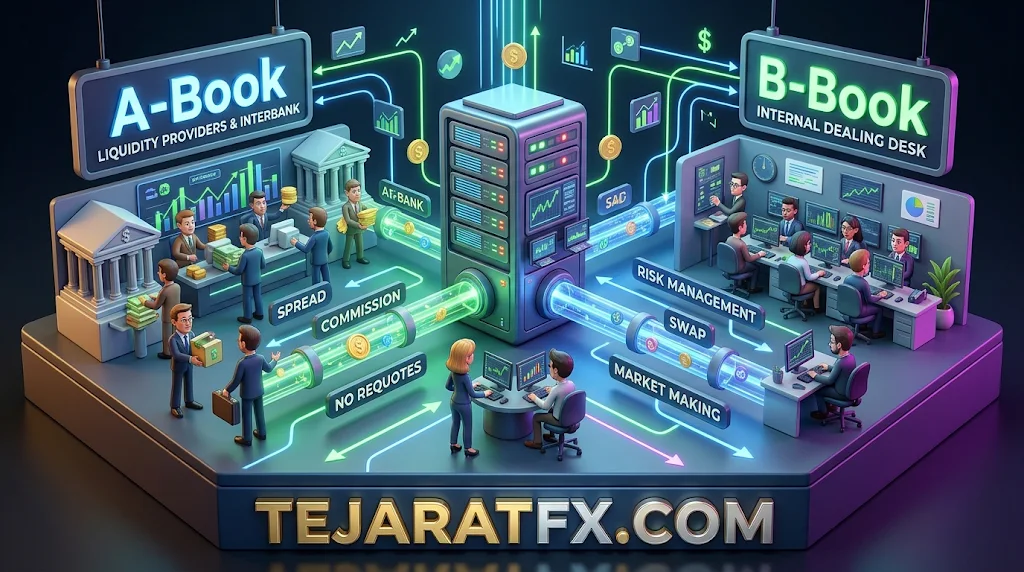
تثبیت سودآوری مستمر در بازارهای مالی بدون درک مکانیزمهای تسویه در پشت پلتفرم معاملاتی غیرممکن است. کلیک روی دکمههای خرید یا فروش در پایانههای متاتریدر یا سیتریدر، فرآیندی فنی شامل مسیریابی سفارش، تجمیع نرخ و ارزیابی ریسک را در نرمافزارهای بریج فعال میکند.درآمد بروکر فارکس ناشی از تعامل پیچیده میان هزینههای معاملاتی پرداختی توسط مشتری، شیوه دستهبندی جریان سفارشها و نحوه تصفیه ریسک در ترازنامه مالی شرکت است؛ ساختاری که مشخص میکند آیا کارگزاری شریک مالی تریدر است یا طرف مقابل زیان او.
جریانهای نقدینگی و مدلهای درآمدی کارگزاریهای فارکس
ارزیابی نحوه پردازش سفارشها، کانالهای کسب سود و مکانیزمهای کنترل ریسک در بروکرها
اسپرد و مارکآپ
افزودن حاشیه سود اختصاصی روی نرخ خام ارائهشده توسط تأمینکنندگان نقدینگی بانکی (LPs).
مدل پردازش A-Book
ارسال مستقیم سفارش به بازار بینبانکی؛ سود بروکر منحصراً از کارمزد و بدون تضاد منافع است.
مدل بازارسازی B-Book
نگهداری ریسک سفارش در ترازنامه داخلی کارگزاری؛ سود بروکر معادل آماری زیان تریدر خرد است.
تهاتر و هجینگ هیبریدی
خنثیسازی داخلی سفارشهای همزمان خریداران و فروشندگان (Netting) و پوشش مازاد ریسک در مارکت جهانی.
ویدئو آموزش معاملات الگوریتمی در فارکس
فایل صوتی آموزش معاملات الگوریتمی در فارکس
مکانیزمهای درآمدی بروکرها؛ پول چگونه ساخته میشود؟

بروکرها درآمد عملیاتی خود را از طریق سه کانال مجزا تأمین میکنند: شکاف قیمت خرید و فروش (اسپرد)، هزینههای معاملاتی ثابت و متغیر، و کارمزدهای اداری نگهداری حساب. برخلاف باور عمومی، سودآوری بروکر به کمیسیونهای مشهود محدود نمیشود؛ بلکه بخش اعظمی از جریان نقدینگی ناشی از مارکآپ روی اسپرد خام و تفاوتهای نرخ سواپ شبانه است که در حجمهای تجمیعی میلیونها لات، درآمد هنگفتی ایجاد میکند.
اسپرد خام و مارکآپ (Spread Markup)
اسپرد تفاوت لحظهای میان قیمت خرید (Ask) و قیمت فروش (Bid) است. تأمینکنندگان نقدینگی سطح یک (Tier-1 Liquidity Providers) نظیر جیپی مورگان، سیتیبانک و بارکلیز، نرخ تبادلات ارزی را با اسپرد خام فوقالعاده متراکم (نزدیک به ۰.۰ تا ۰.۱ پیپ روی نمادهای اصلی مثل EUR/USD) در شبکههای ECN عرضه میکنند. کارگزاری با اتصال به این شبکهها از طریق بریجهای تجمیعکننده، مقداری معین را تحت عنوان مارکآپ (Markup) به این فاصله قیمتی میافزاید. برای مثال، اگر اسپرد خام ۰.۱ پیپ باشد، بروکر با اعمال ۱.۰ پیپ مارکآپ، قیمت نهایی را با اسپرد ۱.۱ پیپ روی متاتریدر نمایش میدهد. این مازاد پرداختی در هر لات معامله، درآمد قطعی و بدون ریسک بازار برای کارگزاری است که مستقل از سود یا زیان شدن معامله مشتری محاسبه و دریافت میگردد.
کمیسیون، سواپ و هزینههای پنهان
در حسابهای معاملاتی حرفهای (ECN یا Raw Spread)، کارگزاریها بهجای گسترش اسپرد، قیمت خام بازار را نمایش داده و کارمزد مشخصی به ازای هر لات استاندارد دریافت میکنند که معمولاً رقمی معادل ۳ تا ۷ دلار در هر دور معامله (Round Turn) است. در سوی دیگر، نرخ بهره شبانه یا سواپ (Swap/Rollover) قرار دارد که مبنای تئوریک آن تفاوت نرخ بهره بینبانکی دو ارز (نرخ Tom-Next) است. با این حال، بروکرها یک حاشیه سود اختصاصی (Swap Markup) به این فرمول اضافه میکنند؛ رفتاری که موجب عمیقتر شدن سواپهای منفی و صفر یا حتی منفی شدن سواپهای مثبت برای تریدر میشود. همچنین هزینه تبدیل ارز (Currency Conversion Fee) در شرایطی که ارز حساب با ارز پایه نماد معاملاتی مغایرت داشته باشد (مثلاً معامله GBP/JPY در حساب دلاری)، با نرخی بالاتر از بازار اعمال شده و درآمد جانبی مستمری به نفع بخش خزانهداری کارگزاری ثبت میکند.
کارمزدهای عملیاتی (عدم فعالیت و تراکنشهای مالی)
جریانهای نقدی متفرقه اما پایداری از عملیات حسابداری کارگزاریها حاصل میشود. کارمزد عدم فعالیت (Inactivity Fee) یکی از متداولترین این موارد است که پس از گذشت دورههای ۳۰، ۹۰ یا ۱۸۰ روزه از آخرین تراکنش معاملاتی، به صورت ماهانه کسر میشود (معمولاً بین ۵ تا ۵۰ دلار) تا هزینههای حفظ سرور و دیتابیس پوشش داده شود. علاوه بر این، در درگاههای واریز و برداشت ریالی یا کریپتویی، شکاف تفاوت نرخ تبدیل ارز با قیمت آزاد بازار و هزینههای پنهان درگاه، درصدی خالص را به سود کارگزاری تخصیص میدهد.
مدلهای پردازش سفارش: مقایسه A-Book ،B-Book و مدل هیبریدی
نحوه تعیین مسیر سفارش مشخص میکند که ریسک نوسان بازار در ترازنامه چه نهادی ثبت میشود. در مدل A-Book ریسک مستقیماً به تأمینکنندگان بیرونی واگذار میگردد، در مدل B-Book ریسک در دفتر داخلی کارگزاری باقی میماند و مدل هیبریدی با تلفیق این دو، بر پایه مدیریت پویای سودآوری تریدرها تصمیمگیری میکند. تفاوت ساختاری این مدلها تضاد منافع بالقوه میان معاملهگر و کارگزار را مشخص میسازد.
| پارامتر مقایسه | مدل A-Book (STP/ECN) | مدل B-Book (مارکت میکر) | مدل هیبریدی (ترکیبی) |
|---|---|---|---|
| طرف مقابل معامله | تأمینکننده نقدینگی خارجی (LP/بانکها) | دفتر داخلی خود کارگزاری | متغیر بسته به دستهبندی ریسک حساب |
| منبع درآمد کارگزاری | کمیسیون ثابت و مارکآپ اسپرد | زیان خالص تریدرها + اسپرد | ترکیب کمیسیون، اسپرد و زیان تریدرهای ضعیف |
| تضاد منافع با مشتری | صفر (سود بیشتر با بقای بیشتر تریدر) | بالا (سود تریدر = هزینه مستقیم بروکر) | مدیریتشده و وابسته به کانال انتخابی |
| سرعت و نوع اجرا | اجرای بازار (Market Execution) با احتمال اسلیپیج | اجرای آنی یا بازار بدون خروج از سرور داخلی | متغیر بر اساس نوع اردر و نقدینگی در دسترس |
| نرمافزارهای هدایت اردر | OneZero, PrimeXM, Centroid Bridge | Dealing Desk داخلی متاتریدر | Smart Order Routing پویای بریجهای مدرن |
مدل A-Book (STP/ECN) و پیوند به تأمینکننده نقدینگی
در مدل پردازش مستقیم (Straight-Through Processing یا STP)، بروکر صرفاً نقش پل ارتباطی را ایفا میکند. سفارش بلافاصله پس از ثبت در ترمینال کاربر، از طریق بریج معاملاتی (Trading Bridge) بدون هیچگونه دستکاری به تأمینکنندگان نقدینگی تراز اول یا استخرهای نقدینگی بینبانکی فرستاده میشود. درآمد بروکر منحصراً از حجم معاملات حاصل میگردد؛ بنابراین، هر اندازه تریدر حرفهایتر عمل کرده و بقای مالی بالاتری در بازار داشته باشد، حجم معاملات تجمعی و در نتیجه سودآوری کارمزد محور کارگزاری بیشتر خواهد بود. در این ساختار، نهاد مالی کاملاً بیطرف است و هیچ تضاد منافعی رخ نمیدهد.
مدل B-Book (مارکت میکر)؛ آیا ضرر معاملهگر سود کارگزاری است؟
در پردازش B-Book، اردر کاربر هرگز به شبکه بینبانکی راه نمییابد. کارگزاری خود نقش طرف مقابل معامله را بر عهده میگیرد؛ یعنی اگر تریدر خریدار باشد، بروکر فروشنده دارایی به او است. در شرایطی که سفارش در دفاتر داخلی پوشش داده نشود، زیان معاملهگر مستقیماً به سود عملیاتی بروکر تبدیل میگردد و برعکس، هر دلاری که تریدر سود کند، هزینهای است که باید از حساب بانکی کارگزاری پرداخت شود. این مکانیزم ذاتاً غیرقانونی یا به معنای کلاهبرداری نیست؛ بازارسازی (Market Making) سنگبنای بازارهای مالی برای ایجاد نقدینگی در حجمهای خرد (میکرو لاتها) و جلوگیری از توقف معاملات است. طبق افشای رسمی نهادهای نظارتی سطح یک جهانی نظیر ESMA و FCA، حدود ۷۰ تا ۸۰ درصد تریدرهای خرد به دلیل اهرم بالا و نقص روانشناسی معاملاتی در نهایت متضرر میشوند. این داده آماری، مدل B-Book را به بیزینسی با احتمال موفقیت ریاضی بسیار بالا برای کارگزاریها بدل ساخته است، مشروط بر اینکه بروکر اقدام به دستکاری عامدانه قیمت، اعمال کندی تصنعی یا لغو تراکنشهای سودآور نکند.
مدل ترکیبی (Hybrid Model)؛ مهندسی هوشمند ریسک با پایش خودکار
اکثریت مطلق کارگزاریهای مدرن به صورت خالص در قالب یک مدل واحد فعالیت نمیکنند، بلکه یک ساختار چندلایه هیبریدی را به کار میگیرند. در این ساختار، نرمافزارهای هوشمند مدیریت ریسک به شکل مداوم ترافیک معاملاتی حسابها را اسکن میکنند. کاربرانی که استراتژیهای زیانده، رفتارهای هیجانی و فاقد مدیریت سرمایه دارند، در دسک B-Book نگهداری میشوند تا کارگزاری از زیانهای آماری آنها منتفع گردد؛ اما به محض اینکه حسابی سودآوری پیوسته، سبک اسکلپ تهاجمی یا تحلیل تکنیکال کمنقص با لوریج بالا نشان دهد، الگوریتمها سفارشهای وی را به صورت آنی به مدل A-Book سوئیچ میکنند تا هرگونه ریسک پرداخت سود از ترازنامه کارگزاری خارج شده و به عهده بازار جهانی قرار گیرد.
سیستمهای پنهان مدیریت ریسک بروکرها
اتاق معاملات (Dealing Desk) با تکیه بر الگوریتمهای مانیتورینگ Real-Time هدایت میشود تا بروکر در برابر ضررهای بزرگ ناشی از نوسانات شدید یا معاملهگران آربیتراژور مصون بماند. وظیفه بخش مدیریت ریسک، بررسی مستمر اکسپوژر خالص داراییها، تفکیک ترافیک مخرب از ترافیک نویز، و متعادلسازی نقدینگی داخلی از طریق عملیات تهاتر و هجینگ بیرونی است.
هنگام انتشار گزارشهای سنگین اقتصادی مانند NFP یا نرخ بهره فدرال رزرو، عمق بازار جهانی در چند ثانیه تخلیه میشود. در این شرایط اجرای اردر با اسلیپیج منفی امری طبیعی است، اما اگر در یک بروکر اسلیپیج منفی همیشگی بوده و هیچگاه اسلیپیج مثبت تجربه نکنید، نشانه استفاده سیستماتیک کارگزاری از پلاگینهای تأخیردهنده تعمدی برای کاهش سودآوری تریدر است.
دستهبندی رفتار معاملاتی معاملهگران (پایش ترافیک آلفا و سفارشات سمی)
موتورهای تحلیلی اتاق معاملات مانند ابزارهای تعبیهشده در نرمافزارهای OneZero و PrimeXM، جریان معاملات ورودی را بر اساس فاکتورهای ریاضی به دو بخش متمایز تفکیک میکنند:
- جریان سفارشات سمی (Toxic Order Flow): این ترافیک توسط معاملهگرانی ایجاد میشود که مزیت آماری مطلق (Alpha) نسبت به بازار دارند. آربیتراژورهای تأخیر زمانی (Latency Arbitrage)، معاملهگران الگوریتمی فوق سریع (HFT) و شکارچیان گپهای خبری در این گروه قرار دارند. از آنجا که این نوع سفارشات پوزیشنها را در چند ثانیه با بازدهی بالا میبندند، نگهداری آنها در B-Book کارگزاری را به ورطه ورشکستگی میکشاند؛ از این رو بلافاصله مسدود، محدود، یا به سمت A-Book پرتاب میشوند.
- جریان نویز و ناآگاهانه (Dumb/Uninformed Flow): معاملات اکثریت تریدرهای خرد که بر اساس تحلیلهای مرسوم تکنیکال، تعقیب ترند یا احساسات آنی باز میشوند، طول عمر پوزیشن طولانیتری دارند و فاقد وینریتهای تخریبکننده هستند. این سفارشات سوخت اصلی موتور درآمدی B-Book را تشکیل میدهند.
تهاتر داخلی سفارشها (Netting) و هجینگ برونسازمانی
بروکرها برای به حداقل رساندن هزینههای مبادلاتی، مکانیزم تهاتر سفارشات (Internal Netting) را به کار میگیرند. چنانچه مشتریان در یک لحظه ۵۰ لات خرید طلا (XAUUSD) و در مقابل گروهی دیگر ۴۰ لات فروش طلا باز کنند، کارگزاری به جای هدایت ۹۰ لات معامله به تأمینکننده خارجی، ۴۰ لات فروش را در برابر ۴۰ لات خرید در داخل سیستم با یکدیگر خنثی (Offset) میکند. در این حالت سود گروه اول از زیان گروه دوم پرداخت میشود. کارگزاری تنها با ۱۰ لات مازاد ریسک (خالص دارایی یا Net Exposure) مواجه است که مدیر ریسک میتواند تصمیم بگیرد این ۱۰ لات را با ارسال پوزیشن معکوس به تأمینکننده نقدینگی هج (Hedge) کند، یا بر اساس سناریوی داخلی، آن را هم در ریسک دسک خود حفظ نماید.
رفتار بروکر در نوسانات شدید خبری (اسلیپیج، بستن نمادها و محدودیت لوریج)
در لحظات اعلام شاخصهای پرریسک اقتصادی، جریان قیمتگذاری ارائهدهندگان بانکی دچار گسستگی میشود. در پاسخ به این اختلال، بروکرها برای محافظت از ثبات ساختار نقدینگی خود، سیاستهای کنترلی خاصی را اعمال میکنند. این سیاستها شامل گسترش بازه اسپرد (Spread Widening) به چند برابر حد نرمال، اجرای معاملات با لغزش نرخ (Slippage) و ارائه مظنههای جدید (Requote) در مدلهای اجرای مستقیم است. علاوه بر این، بسیاری از بروکرها لوریج حسابها را پیش از وقایع خبری کاهش میدهند (Dynamic Leverage Adjustment) تا معاملهگران با ریسکهای بیش از حد موجب بروز بحران بالانس منفی در سرور نشوند.
استاپاوت و حفاظت از موجودی منفی
سطح استاپاوت (Stop Out) آخرین سنگر کنترل ریسک اتوماتیک بروکر است که در سیستمهای متداول خردهفروشی معمولاً در محدوده ۲۰٪ تا ۵۰٪ مارجین لول تنظیم میگردد. با عبور سطح اکوئیتی از این خط قرمز، پوزیشنها به طور خودکار بسته میشوند. با این حال، در مواقع جهشهای قیمتی عظیم (Gap)، این بستهشدن تضمینکننده حفظ سرمایه نیست و ممکن است بالانس حساب زیر صفر برود. در این شرایط، بند قراردادی حفاظت از موجودی منفی (Negative Balance Protection) اهمیت پیدا میکند؛ تعهدی قانونی که بروکر طبق آن موظف است ماندهحساب منفیشده مشتری را بدون مطالبه بدهی، مجدداً به عدد صفر بازگرداند.
چکلیست کاربردی تریدر: تشخیص شفافیت و نوع اجرای کارگزاری

برای تشخیص اینکه بروکر منتخب شما چگونه سفارشها را مدیریت میکند و آیا در برابر رشد حساب شما مقاومت نشان خواهد داد یا خیر، بررسی سه معیار عملکردی الزامی است: تطابق مجوز با نهادهای رگولاتوری اصلی، زیرساخت بانکی تفکیک دارایی، و مستندسازی روند اجرای اردرها در معاملات پرسرعت و اسکالپ.
تحلیل رفتاری بروکر در برابر سودهای متوالی و اسکالپ
عملکرد پلتفرم در شرایط دستیابی به سودهای متوالی بهترین ابزار برای شناسایی ماهیت اجرای کارگزاری است. تریدرها باید فاکتورهای زیر را ثبت و بررسی کنند:
- لغزش قیمتی نامتقارن: اگر اسلیپیج منفی در بازار پرنوسان همواره چندین پیپ ثبت شود، اما هیچ اسلیپیج مثبتی (بهرهمندی از جهش قیمت به نفع تریدر) هرگز به وقوع نپیوندد، اجرای معاملات مشکوک و فاقد سلامت شفاف است.
- تأخیر در اجرای سفارش (Latency): ایجاد تأخیرهای ناگهانی چندثانیهای در پروسه اردرگذاری پس از رسیدن حساب به سودهای قابلتوجه.
- لغو سود بر اساس محدودیت زمانی: بروکرهایی که سود اسکالپهای زیر ۲ دقیقه یا سودهای خبری را با استناد به نقض قوانین داخلی باطل میکنند، مشخصاً دارای زیرساخت B-Book بدون پوشش هستند که توان نقد کردن سود مشتری را از ترازنامه خود ندارند.
بررسی رگولاسیونهای معتبر در برابر مجوزهای آفشور
رگولاتوری کارگزاری تعیینکننده سطح ایمنی وجوه و شفافیت در قیمتگذاری است. نهادهای ناظر سطح اول (Tier-1) مانند FCA انگلستان، ASIC استرالیا و BaFin آلمان، سقف اهرم معاملاتی برای تریدرهای خرد را روی ۳۰:۱ قفل کرده و بروکرها را ملزم به ارائه گزارشهای شفافیت در اجرا (RTS 27/28) میکنند. در نقطه مقابل، مجوزهای مناطق آفشور نظیر وانواتو (VFSC)، سیشل (FSA) یا موریس (FSC) قرار دارند. ارائه لوریجهای سنگین مانند ۱:۵۰۰ یا ۱:۱۰۰۰ عموماً زیر چتر این نهادهای آفشور امکانپذیر است، جایی که مانیتورینگ دقیقی بر شیوه اجرای اردر و حل اختلافات مالی مشتریان وجود ندارد.
تفکیک حسابهای بانکی مشتریان (Segregated Accounts)
حسابهای تفکیکشده بانکی ضامن بقای پول تریدر در مواجهه با خطرات سیستمی بروکر هستند. یک کارگزاری معتبر و قانونمند موظف است سرمایه سپردهگذاری شده تریدرها را در بانکهای معتبر بینالمللی کاملاً مجزا از بودجههای عملیاتی، بازاریابی، پرداخت حقوق و مبالغ درگیر در هجینگ شرکت نگهداری کند. این فرآیند تضمین میکند که در صورت ورشکستگی احتمالی کارگزاری، طلبکاران شرکت حق دخل و تصرف در سرمایه مشتریان را نداشته و وجوه بدون وقفه به صاحبان حساب بازگردانده شود.