
ساخت دفترچه معاملاتی سند سیستماتیکی است که تریدر جزئیات فنی، مالی، روانی و دلایل ورود و خروج هر پوزیشن را در آن مستند میکند تا سوگیریهای ذهنی را به دادههای آماری تبدیل سازد. ثبت دقیق معاملات به شما اجازه میدهد الگوهای رفتاری مخرب، لبه معاملاتی پایدار و هزینههای پنهان را شفاف کنید و بر اساس آمار واقعی حساب تصمیم بگیرید، نه توهم سودآوری.
ارکان بنیادین دفترچه معاملاتی (Trading Journal)
چهار جزء اصلی برای تبدیل دادههای خام معاملاتی به سود مستمر و انضباط فردی
دادههای تکنیکال و اجرا
ثبت نقاط ورود و خروج، تایمفریم، جهت معامله و مستندسازی ساختار چارت قبل و بعد از معامله.
مدیریت ریسک و ضریب R
محاسبه ریسک اولیه به درصد، استاپلاس، تارگت و ارزیابی نتیجه برحسب R فارغ از موجودی حساب.
روانشناسی و خطای شناختی
برچسبگذاری احساسات (FOMO، انتقام، ترس) و پایش میزان پایبندی دقیق به شیوهنامه معاملاتی.
تحلیل آماری و هزینهها
محاسبه امید ریاضی، فاکتور سود، حداکثر دروداون و کسر کارمزد، اسپرد و سواپ از سود ناخالص.
ویدئو آموزش ساخت ژورنال معاملاتی
فایل صوتی آموزش ساخت ژورنال معاملاتی
دفترچه معاملاتی چیست؟
دفترچه معاملاتی (Trading Journal) ابزاری تحلیلی برای عیبیابی فرآیند تصمیمگیری، اجرا و مدیریت ریسک معاملهگر در بازارهای مالی نظیر فارکس و رمزارزها است. ژورنال صرفاً بایگانی سودها و زیانهای دلاری نیست؛ بلکه بستری است که لایههای رفتاری و استراتژیک را به ارقام خام متصل میکند.
برای درک کاربرد ژورنال معاملاتی، باید دو مرز مفهومی را با ابزارهای رایج مشخص کرد:
- تفاوت ژورنال با تاریخچه بروکر یا صرافی: گزارش بخش History در متاتریدر یا تاریخچه تراکنشهای صرافی، دادههای مکانیکی مانند زمان، حجم (لات یا توکن)، قیمت اجرا، کمیسیون و سود ناخالص را نگهداری میکند. پلتفرم هرگز مشخص نمیکند که آیا معامله ناشی از هیجان FOMO بوده، چرا استاپلاس جابهجا شده یا آیا خروج از پوزیشن طبق شیوهنامه تکنیکال رخ داده است یا خیر. ژورنال این عوامل را مستند میکند.
- تفاوت ژورنال معاملاتی با پلن معاملاتی: پلن معاملاتی (Trading Plan) مجموعهای از قوانین از پیشتعیینشده است که مشخص میکند چه زمانی، در چه نمادی و با چه ریسکی باید وارد بازار شوید. ژورنال معاملاتی کارنامه پایبندی به همان قوانین است و انحرافات عملکردی را آشکار میسازد.
چرا ثبت معاملات برای تریدر ضروری است؟
ثبت منظم معاملات خطاهای ذهنی انسان را با ارقام ریاضی جایگزین کرده و بهینهسازی استراتژی را از دایره حدس و گمان خارج میکند. ذهن تریدر به دلیل سوگیریهای شناختی (Self-serving bias)، تمایل دارد سودها را حاصل هوش معاملاتی و باختها را ناشی از نوسانات غیرعادی، دستکاری بروکر یا اخبار ناگهانی بداند.
مهمترین کارکردهای عملیاتی ثبت معاملات عبارتند از:
- شناسایی و تفکیک معاملات خارج از پلن: با برچسبگذاری معاملات، ضررهای ناشی از ستاپهای رسمی از ضررهای حاصل از بیانضباطی (مانند معاملات انتقامی یا Revenge Trading) جدا میشوند.
- کشف ابعاد زیانده استراتژی بر پایه زمان و نماد: ژورنال آشکار میسازد که کدام جفتارزها، رمزارزها یا سشنهای معاملاتی (لندن، نیویورک، آسیا) بازدهی منفی به همراه دارند.
- کمّیسازی خطاهای احساسی: تبدیل توصیفهای مبهمی چون «امروز تمرکز نداشتم» به گزارههای قابلسنجش؛ مانند «در این ماه ۴ معامله هیجانی ثبت شد که ۶۰۰ دلار به حساب آسیب زد».
- سنجش سود خالص پس از کسر هزینههای پنهان: اسپرد، کمیسیون، سواپ شبانه (Rollover) در فارکس و فاندینگ ریت در فیوچرز کریپتو در فرکانسهای معاملاتی بالا سهم قابلتوجهی از بازدهی را میبلعند. ژورنال تفاوت سود ناخالص با مانده نهایی را مشخص میکند.
چرا ژورنالنویسی در ترید سخت است؟
بزرگترین مانع در نگهداری مداوم ژورنال معاملاتی، فرسودگی ناشی از پیچیدگی بیش از حد و مقاومت روانی در برابر بازخوانی شکستها است. ثبت داده نیازمند انرژی ذهنی و انضباط است و اگر سیستم اولیه بهدرستی طراحی نشود، پس از چند هفته به فراموشی سپرده خواهد شد.
ریشههای اصلی مقاومت معاملهگران در برابر ژورنالنویسی شامل موارد زیر است:
- زمانبر بودن ثبت دستی: یادداشت کردن دهها ستون اطلاعاتی حین جریان بازار، فرآیندی خستهکننده ایجاد میکند.
- درد روانی مواجهه با زیان: ثبت یک پوزیشن منفی، مغز را وادار به پذیرش مسئولیت اشتباه میکند؛ به همین دلیل تریدر ترجیح میدهد پلتفرم را ببندد و ضرر را فراموش کند.
- طراحی فرمهای بسیار شلوغ: تعیین ۴۰ ستون متنوع در آغاز مسیر، انگیزهای برای تکمیل مستمر فرم باقی نمیگذارد.
- فقدان برنامه بازبینی: انبار کردن صدها رکورد اطلاعاتی بدون اختصاص وقت برای تحلیل دورهای، ژورنال را به ابزاری بیخاصیت تبدیل میکند.
- توقع بازدهی فوری: ژورنال داروی معجزهآسا نیست، بلکه یک آزمایشگاه رفتاری است که تاثیر خود را پس از چند دوره اصلاحی و گردآوری دادههای آماری نشان میدهد.
- تعدد حسابها و پلتفرمها: ترید همزمان روی چند بروکر و صرافی باعث پراکندگی دادهها و سردرگمی در مدیریت جامع پورتفوی میشود.
در دفترچه معاملاتی چه اطلاعاتی ثبت کنیم؟
برای ایجاد ژورنال استاندارد، دادهها باید در ۶ بخش طبقهبندی شوند تا تصویر فنی، مالی و رفتاری پوزیشن به طور کامل بازیابی شود. این فیلدها امکان تفکیک متغیرهای مؤثر در بازدهی را فراهم میسازند.
| دستهبندی اطلاعات | فیلدهای پیشنهادی و الزامی | هدف از ثبت |
|---|---|---|
| اطلاعات فنی | تاریخ و ساعت، نماد معاملاتی، سشن، جهت (خرید/فروش)، تایمفریم تحلیل و ورود | بررسی شرایط بازار و تفکیک بازدهی زمانی |
| مدیریت ریسک | قیمت ورود، حد ضرر (SL)، حد سود (TP)، قیمت خروج، حجم معامله، ریسک اولیه دلاری و درصدی | محاسبه زیان احتمالی و نرمالسازی دادهها با ضریب R |
| هزینههای معامله | اسپرد، کمیسیون، سواپ شبانه، کارمزد صرافی و فاندینگ ریت | محاسبه دقیق سود خالص و کشف هزینه اصطکاک معاملاتی |
| منطق و ستاپ | نام استراتژی، تلاقی فاکتورها (Confluence)، دلیل ورود و دلیل خروج طبق پلن | سنجش کارایی الگوهای تکنیکال و چرایی خروج |
| روانشناسی و رفتار | وضعیت روحی، برچسب خطای رفتاری (FOMO، استاپ نامناسب، خروج زودهنگام)، تیک رعایت پلن | کمّیسازی رفتارهای مخرب و سنجش نظم فردی |
| مستندات تصویری | اسکرینشات چارت قبل از باز شدن پوزیشن و اسکرینشات پس از خروج | بازسازی ساختار چارت جهت مرور دیدگاه اولیه |
مفهوم ضریب R: واحد R نشاندهنده زیان برنامهریزیشده در صورت لمس حد ضرر اولیه است. اگر در پوزیشنی ۱۰۰ دلار ریسک کنید و سود خالص شما ۲۵۰ دلار شود، نتیجه معادل +2.5R است؛ اگر با ضرر بسته شود، نتیجه -1R ثبت میشود. با این متغیر، پوزیشنهای حسابهای مختلف با حجمهای نابرابر مستقیماً قابل مقایسه خواهند بود.
نمونه ثبت یک معامله استاندارد
ثبت عملیاتی معامله باید تمام لایههای ریسک، کارمزد و روانشناسی را به صورت یکجا پوشش دهد تا ارزیابی کیفی میسر شود. جدول زیر الگوی یک ثبت استاندارد و حرفهای را نشان میدهد:
| پارامتر | مقدار ثبتشده در ژورنال |
|---|---|
| نماد و جهت معامله | XAU/USD (طلا جهانی) – فروش (Short) |
| تاریخ، زمان و سشن | ۱۵ می ۲۰۲۴ – ساعت ۱۶:۴۵ (همپوشانی لندن و نیویورک) |
| ورود / حد ضرر / حد سود | Entry: 2350.50 | SL: 2353.50 (30 پیپ) | TP: 2341.50 (90 پیپ) |
| حجم و ریسک اولیه (1R) | ۰.۴ لات | ریسک: ۱۲۰ دلار (معادل ۱٪ سرمایه حساب) | R:R اولیه: ۳:۱ |
| قیمت و وضعیت خروج | خروج روی TP در قیمت 2341.50 در ساعت ۱۸:۱۰ |
| سود ناخالص / کل هزینهها | ناخالص: ۳۶۰ دلار | اسپرد و کمیسیون: ۱۴ دلار | سواپ: ۰ |
| سود خالص دریافتی و R | ۳۴۶ دلار خالص | بازدهی نهایی: +2.88R |
| نام ستاپ و دلایل ورود | تخلیه نقدینگی سقف روزانه (Liquidity Sweep) + شکست ساختار داخلی در تایمفریم ۱ دقیقه (MSS) |
| رعایت پلن معاملاتی؟ | بله (۱۰۰٪ منطبق با چکلیست ستاپ پرایساکشن) |
| وضعیت روانی و خطای رفتاری | آرام و صبور؛ بدون وسوسه برای بستن زودهنگام در بازگشت میانی قیمت |
| درس و نکته کلیدی | صبر برای تشکیل کندل تاییدیه زیر سطح، از ورودهای به دام افتاده در شکست جعلی جلوگیری کرد. |
چگونه دفترچه معاملاتی بسازیم؟
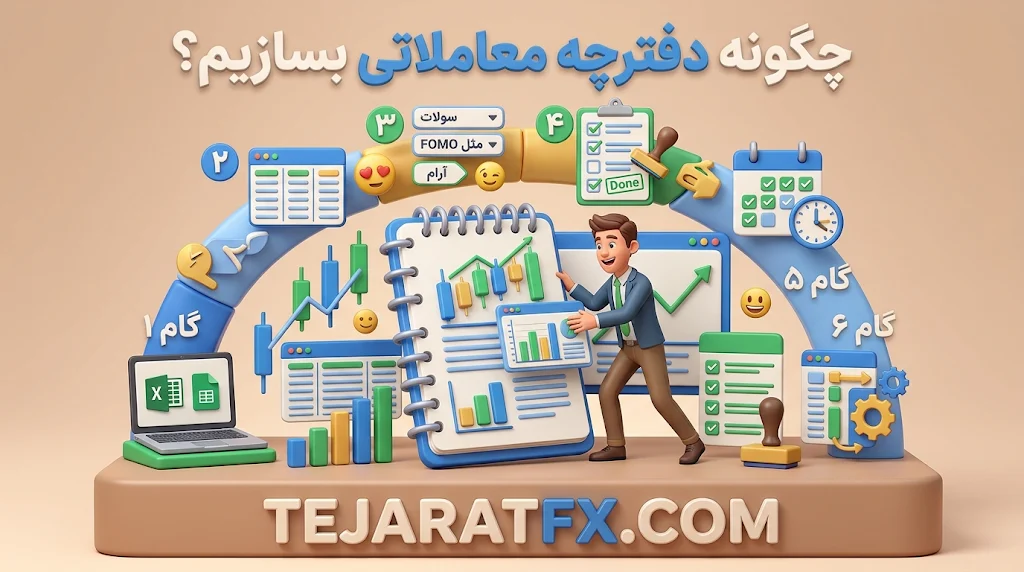
راهاندازی ژورنال معاملاتی پایدار باید طی ۶ گام مرحلهبندی شده انجام گیرد تا بدون سردرگمی، دادههای رفتاری جمعآوری شوند. پایبندی به این گامها از پیچیدهشدن زودهنگام سیستم جلوگیری میکند.
- گام اول؛ انتخاب بستر کاری: با توجه به نیاز و توانایی نرمافزاری، اکسل، گوگل شیتس یا ابزارهای تحلیلی را انتخاب کنید.
- گام دوم؛ تعیین ستونهای ضروری اولیه: کار را با بیش از ۱۰ تا ۱۲ ستون پایه شروع نکنید تا فرآیند ثبت انرژی زیادی نگیرد.
- گام سوم؛ استانداردسازی برچسبها (Data Validation): برای احساسات (آرام، طمع، خشم، FOMO)، ستاپها و خطاها گزینههای از پیش تعیینشده بسازید تا دادههای آماری قابل فیلتر شدن باشند.
- گام چهارم؛ ثبت بیقید و شرط ۲۰ معامله اول: هر پوزیشنی که باز یا بسته میشود را بدون پنهانکاری یا ویرایش نتایج ثبت کنید.
- گام پنجم؛ تنظیم تقویم بازبینی دورهای: روزهای مشخصی از هفته و ماه را در تقویم کاری خود برای سنجش متریکها تثبیت کنید.
- گام ششم؛ بازنگری و بهینهسازی ستونها: پس از یک ماه، ستونهای بیاستفاده را حذف کرده و فیلدهایی که جای خالی آنها حس میشود را بیفزایید.
ژورنال دستی، اکسل، نوشن یا نرمافزار تخصصی؟
انتخاب پلتفرم ژورنالنویسی به عواملی چون سطح دانش فنی، سبک معاملاتی، امنیت داده و محدودیتهای پرداخت ارزی وابسته است. برای انتخاب صحیح، بررسی نقاط قوت و ضعف هر گزینه ضروری است.
| معیار مقایسه | دفترچه کاغذی | مایکروسافت اکسل / گوگلشیتس | نوشن (Notion) | نرمافزارهای تخصصی وب (Edgewonk و…) |
|---|---|---|---|---|
| هزینه راهاندازی | بسیار اندک | رایگان | رایگان در نسخه پایه | اشتراک دلاری ماهانه/سالانه |
| سرعت و اتوماسیون | پایین و خستهکننده | بالا (با فرمولها) | متوسط | بسیار بالا با ایمپورت داده |
| قدرت محاسباتی و آمار | صفر | بسیار بالا با Pivot Table | محدود و متنی | داشبوردهای آماده خودکار |
| پشتیبانی از اسکرینشات | غیرممکن | متوسط (با قرار دادن لینک) | عالی و بصری | عالی و تفکیکشده |
| حریم خصوصی دادهها | کاملاً فیزیکی و امن | بالا تحت کنترل کامل کاربر | ابری روی سرورهای شخص ثالث | ذخیره داده مالی روی سرور خارجی |
| چالش کاربران ایرانی | بدون چالش | بدون چالش | نیاز به اینترنت پایدار | چالش کارت اعتباری، خطر تحریم IP |
چنانچه از پلتفرمهای ابری خارجی (مانند TraderSync، Edgewonk یا TradeZella) استفاده میکنید، هرگز به نرمافزار مجوزهایی نظیر سفارشگذاری (Trade) یا برداشت وجه (Withdrawal) ندهید. کلیدهای اتصال API باید منحصراً روی حالت «فقطخواندنی» (Read-Only) تنظیم شوند تا خطرات امنیتی حساب به حداقل برسد.
چگونه ژورنال معاملاتی را تحلیل کنیم؟
تحلیل ژورنال معاملاتی با استخراج شاخصهای کمی مشخص میکند که آیا استراتژی دارای امید ریاضی مثبت است یا خیر. نگاه کردن صرف به ارقام ریالی یا دلاری سود و زیان، بدون ارزیابی آماری، تصویری تحریفشده از وضعیت حساب معاملاتی ارائه میدهد.
معیارهای تحلیلی حیاتی که در پایان هر دوره باید محاسبه شوند شامل موارد زیر است:
۱. نرخ برد (Win Rate)
نرخ برد نسبت معاملات همراه با سود به کل معاملات انجامشده را نشان میدهد و به این شکل محاسبه میشود: (تعداد معاملات سودده ÷ کل معاملات بستهشده) × ۱۰۰. به عنوان مثال، ثبت ۲۴ معامله برنده از میان ۴۰ معامله، نشاندهنده نرخ برد ۶۰ درصدی سیستم است.
۲. نسبت میانگین سود به میانگین زیان
این شاخص حاصل تقسیم میانگین دلاری معاملات برنده بر میانگین دلاری معاملات بازنده است. برای سیستمهایی با نرخ برد زیر ۵۰ درصد، داشتن میانگین برد بزرگتر از میانگین زیان برای بقای حساب ضروری است.
۳. امید ریاضی سیستم (Expectancy)
امید ریاضی نشان میدهد به ازای هر ۱ دلار ریسک روی سیستم، به طور میانگین در بلندمدت چه مقدار سود یا زیان عاید تریدر خواهد شد. فرمول محاسبه آن عبارت است از:
Expectancy = (احتمال برد × میانگین سود) − (احتمال باخت × میانگین زیان)
اگر نرخ برد شما ۴۰٪ (۰.۴)، میانگین برد ۲۰۰ دلار و میانگین ضرر ۱۰۰ دلار باشد:
Expectancy = (0.4 × 200) − (0.6 × 100) = 80 − 60 = +20 دلار
مثبت بودن این رقم تایید میکند که سیستم معاملاتی علیرغم باختهای پیدرپی، در بلندمدت برآیند سودده دارد.
۴. ضریب سودآوری (Profit Factor)
این فاکتور از تقسیم مجموع دلاری تمامی سودها بر قدرمطلق تمامی زیانها به دست میآید. عدد بالاتر از ۱.۵ نمایانگر یک سیستم سودده باثبات است، در حالی که فاکتور زیر ۱ هشداری از زیاندهی ساختار معاملهگری میدهد.
۵. حداکثر افت سرمایه (Maximum Drawdown)
عمیقترین سقوط منحنی موجودی حساب از قله پیشین تا ثبت کف جدید، افت سرمایه را نشان میدهد. این معیار تحمل روانشناختی شما را در برابر فشارهای مارجین به چالش میکشد.
۶. تحلیل بخشبندیشده (Segmentation Analysis)
دادههای گردآوریشده را با فیلترهای مشخص به سه صورت تحلیل کنید: مقایسه بازدهی ستاپها، بازدهی سشنهای زمانی و مقایسه معاملات «منطبق بر پلن» در برابر پوزیشنهای «خارج از پلن». اختلاف بازدهی میان دو گروه آخر، هزینه واقعی بیانضباطی را نمایان خواهد ساخت.
ژورنال چگونه به کاهش اشتباهات کمک میکند؟
ژورنال معاملاتی خطاهای انتزاعی ذهن را به دادههای کمی با خسارت دلاری مشخص تبدیل میکند تا فرآیند اصلاح رفتار تسهیل شود. با شفافشدن عدد خسارت، زمینه اجرای قوانین سختگیرانه برای تریدر فراهم میگردد.
چرخه ۴ مرحلهای کاهش اشتباهات به ترتیب زیر اجرا میشود:
- تعیین کدهای خطای مشخص: کدهایی مانند جابهجایی استاپلاس، ورود پیش از بسته شدن کندل، و معامله انتقامی تعریف کنید.
- محاسبه خسارت در پایان ماه: تعداد خطاهای ثبتشده را در میزان زیان آنها ضرب کنید (برای مثال: ۶ بار ورود احساسی = ۶۰۰ دلار افت مستقیم حساب).
- تنظیم قانون بازدارنده: برای هر الگوی رفتاری زیانبار یک قانون بنویسید؛ مانند «به محض تجربه ۲ حد ضرر در یک روز، بستن تمامی نرمافزارهای ترید الزامی است».
- پایش اثر در ماه آینده: در دورههای بعدی بررسی کنید که آیا با اجرای قانون جدید، میزان افت حساب یا دروداون کاهش داشته است یا خیر.
راهکار ژورنالنویسی برای اسکالپرها
اسکالپرها به دلیل اجرای تعداد بالای معاملات در تایمفریمهای ۱ و ۵ دقیقه، فرصت ثبت همزمان فیلدهای طولانی را حین باز بودن بازار ندارند. پیادهسازی تکنیکهای سریع، مانع از افت تمرکز آنها حین اجرای اردرها خواهد شد.
- عکسبرداری سریع با کلیدهای میانبر: استفاده از میانبرهای کیبورد برای ذخیره تصویر چارت در لحظه دقیق سفارشگذاری، بدون تغییر پنجره نرمافزار.
- استفاده از برچسبهای اختصاری: کاربرد علائمی مانند S1 برای ستاپ اول، E1 برای ورود زودهنگام و کد F برای احساس فومو.
- برونسپاری اطلاعات اجرایی: استخراج فایل اکسل تاریخچه پلتفرم (Report Statement) در پایان سشن جهت درج خودکار حجم، قیمت، کمیسیون و زمان ورود و خروج.
- تکمیل دادههای رفتاری پس از خاموشی سشن: پس از بسته شدن پلتفرم معاملاتی، اطلاعات مربوط به وضعیت احساسی و شواهد کیفی را مرور و کامل کنید.
اشتباهات رایج در دفترچه معاملاتی
نادیده گرفتن استانداردها در نگهداری ژورنال، اطلاعات خروجی را نامعتبر ساخته و نتایج آماری را غیرقابلاتکا میکند. شناخت این خطاهای معمول از هدررفت تلاشهای معاملهگر پیشگیری خواهد کرد.
- ثبت گزینشی معاملات: خودداری از ثبت پوزیشنهای ضررده که باعث شکلگیری امید ریاضی ساختگی در آمارها میشود.
- اکتفا به ارقام سود و زیان: ثبت سود یا زیان بدون مستندسازی دلایل ورود و خروج، هیچ کمکی به عیبیابی استراتژی نمیکند.
- تغییر مداوم ساختار ستونها: تغییر فرمت مانع از تحلیلهای همگن سهماهه یا سالانه بر اساس پارامترهای پایدار خواهد شد.
- مخلوط کردن سبکهای ناهمگن: ترکیب پوزیشنهای سوینگ کریپتو با اسکالپهای ۳۰ ثانیهای طلا بدون تگگذاری، آمارهایی چون میانگین R را مخدوش میسازد.
- نتیجهگیری بر اساس دیتابیس کوچک: تغییر دادن استراتژی پس از ۵ یا ۶ ضرر پیاپی فاقد اعتبار است؛ تحلیل آماری قابلاتکا نیازمند ۵۰ الی ۱۰۰ نمونه معامله همگن است.
- نادیده گرفتن هزینههای اصطکاک معاملاتی: حذف کارمزد، اسپرد و فاندینگ ریت، سود خالص را روی کاغذ بیشتر از موجودی واقعی کیف پول نشان میدهد.
برنامه بازبینی روزانه، هفتگی و ماهانه
پایبندی منظم به برنامه مرور دادهها عاملی است که یک دفترچه یادداشت متروکه را به یک سیستم بهینهسازی مستمر تبدیل میکند. پایش ژورنال باید در ۳ سطح زمانی سازماندهی شود.
| بازه زمانی | مدت زمان پیشنهادی | اقدامات و چکلیست بازبینی |
|---|---|---|
| پایان روز کاری | ۱۰ دقیقه | تکمیل ورودیهای ناقص، پیوست اسکرینشاتها، کسر دقیق کارمزدها و ثبت تگهای رفتاری. |
| پایان هفته معاملاتی | ۴۵ دقیقه | سنجش درصد پایبندی به پلن، محاسبه میانگین R هفتگی، شناسایی خطای رفتاری پرتکرار و مقایسه عملکرد ستاپها. |
| پایان ماه | ۲ ساعت | محاسبه Win Rate، امید ریاضی، ضریب سودآوری (Profit Factor)، حداکثر دروداون و حذف ستاپهای ناکارآمد. |
قالب آماده دفترچه معاملاتی
از قالبهای ساختاریافته زیر برای راهاندازی سریع سیستم ثبت در نرمافزارهای مایکروسافت اکسل یا گوگلشیتس استفاده کنید. فرم ساده برای شروع و فرم پیشرفته برای کنترل تمام ابعاد معاملاتی طراحی شده است.
۱. فرمت ساده (مناسب شروع کار):
| شماره | تاریخ | نماد | جهت | ستاپ | قیمت ورود | حد ضرر | قیمت خروج | سود/زیان ($) | نتیجه R | رعایت پلن؟ | یادداشت کوتاه |
|---|---|---|---|---|---|---|---|---|---|---|---|
| ۱ | 1403/02/10 | EUR/USD | Buy | Pullback | 1.0720 | 1.0700 | 1.0760 | +80$ | +2R | بله | خروج طبق تارگت اولیه |
۲. فرمت جامع و پیشرفته (کنترل دقیق هزینهها و روانشناسی):
| شناسه | تاریخ و سشن | نماد و جهت | ریسک اولیه (1R) | قیمت ورود / خروج | سود ناخالص | کارمزد و سواپ | سود خالص ($) | بازدهی R | وضعیت احساسی | تگ خطا | لینک اسکرینشات |
|---|---|---|---|---|---|---|---|---|---|---|---|
| ۱۰۱ | می ۱۵ – نیویورک | BTC/USDT – Long | ۵۰ دلار | 63500 / 65200 | +۱۳۵ دلار | ۶.۵ دلار | +۱۲۸.۵ دلار | +2.57R | آرام | ندارد | View Chart |
جمعبندی و نقشه راه اجرایی
دفترچه معاملاتی وجه تمایز میان ترید حرفهای و قمار در بازارهای مالی است. ژورنالنویسی بهتنهایی ضامن رشد موجودی حساب نیست، اما بدون آن هیچ دادهای برای اصلاح رفتارهای ویرانگر در اختیار نخواهید داشت.
برای پیادهسازی سریع این فرآیند، ۴ گام زیر را اجرا کنید:
- یک فایل اکسل با فرمت ساده شامل ۱۰ ستون پایه راهاندازی کنید.
- تمام معاملات بعدی خود را، بدون مخفی کردن باختها و تصمیمهای اشتباه، در آن وارد کنید.
- یک روز در پایان هر هفته را به ارزیابی میزان پایبندی به قوانین معاملاتی اختصاص دهید.
- هر ماه یک رفتار هیجانی را هدف قرار داده و با تدوین قوانینی صلب از تکرار آن در بازار جلوگیری نمایید.
محتوای این مقاله صرفاً جنبه آموزشی و افزایش مهارتهای فردی در ثبت دادهها را دارد و نباید به عنوان توصیه سرمایهگذاری، مشاوره مالی یا سیگنال معاملاتی تلقی شود. مسئولیت مدیریت ریسک در تمامی بازارهای مالی بر عهده شخص معاملهگر است.