محاسبه دقیق سرمایه ریسکپذیر نخستین گام قطعی برای بقا در بازارهای با نوسان شدید نظیر فارکس و کریپتوکارنسی است. اگر پیش از گشودن پوزیشن ندانید که چه مبلغی را میتوانید بدون تغییر در کیفیت معیشت به صفر برسانید، حضور شما در بازار معاملهگری نیست، بلکه قماری است که فرجام آن ورشکستگی مالی خواهد بود. حداقل واریز در بروکرها صرفاً یک پارامتر فنی است و نباید مبنای تصمیمگیری مالی شما قرار گیرد.
بر اساس آمارهای رگولاتوریهای تراز اول جهان مانند FCA و ESMA، بیش از ۷۰ تا ۸۰ درصد معاملهگران خرد در بازارهای مشتقه با ضرر روبهرو میشوند. هیچگاه بیش از ظرفیت واقعی جذب زیان، سرمایه وارد بازار نکنید.
ارکان بنیادین تعیین سرمایه ریسکپذیر در بازارهای مالی
شناخت مرزهای توان مالی و تفکیک سرمایه بقا از سرمایه در گردش معاملاتی
تفکیک پسانداز و ریسک
سرمایه ریسکپذیر، مازاد خالصی است که نابودی ۱۰۰ درصدی آن هیچ خللی در زندگی واقعی ایجاد نمیکند.
اولویت ظرفیت بر تمایل
توان ریاضی و مادی جیب شما همواره بر شجاعت ذهنی و اشتیاق روانی برای کسب سود ارجحیت دارد.
تنظیم دقیق پوزیشن
حجم معامله باید معلول فاصله حد ضرر تحلیلی و سقف ریسک دلاری باشد، نه حدس و احساسات لحظهای.
خط قرمز پول قرضی
ترید با وام و استقراض به دلیل ماهیت بازپرداخت قطعی، ساختار روانشناختی معاملهگر را به کلی منهدم میسازد.
ویدئو آموزش سرمایهگذاری خطرپذیر (Venture Capital)
فایل صوتی آموزش سرمایهگذاری خطرپذیر (Venture Capital)
سرمایه ریسکپذیر چیست؟

سرمایه ریسکپذیر (Risk Capital) بخشی از دارایی نقدی آزاد است که از دست رفتن صددرصدی آن هیچگونه آسیبی به خوراک، مسکن، بدهیها، بیمه، هزینههای اضطراری و رفاه خانواده وارد نمیکند. این پول فاقد هرگونه تعهد زمانی بوده و نبودش تغییر منفی در جریان زندگی معاملهگر ایجاد نمیکند.
بسیاری از فعالان تازهکار سرمایه ریسکپذیر را با کل پسانداز یا موجودی حساب بانکی اشتباه میگیرند. پسانداز معمولاً اهدافی نظیر رهن مسکن، خرید خودرو، هزینههای سلامت یا آتیه بازنشستگی را پوشش میدهد. اگر مبلغی برای تمدید قرارداد خانه در ماههای آتی ذخیره شده باشد، قرار دادن آن در معرض نوسانات بازار بهمعنای بهخطر انداختن مستقیم امنیت زیستی است.
تفاوت سرمایه ریسکپذیر با سرمایهگذاری خطرپذیر چیست؟
سرمایه ریسکپذیر (Risk Capital) مربوط به تخصیص بودجه فردی برای معامله در بازارهای نقدشونده مشتقه، سهام و کریپتو با پذیرش زیان احتمالی است؛ در حالی که سرمایهگذاری خطرپذیر (Venture Capital) شاخهای از تأمین مالی شرکتی برای کسبوکارهای نوپا (استارتاپها) در ازای دریافت سهم مالکیتی به شمار میرود.
در ادبیات مالی فارسی، شباهت لفظی این دو عبارت خطاهای تحلیلی فراوانی ایجاد میکند. در تریدینگ، معاملهگر خرد با نقدینگی شخصی در قراردادهای CFD یا اسپات فعال است، در حالی که در ونچر کپیتال، صندوقهای حقوقی مبالغ سنگین را در افقهای زمانی ۵ تا ۱۰ ساله برای توسعه ساختار یک شرکت تزریق میکنند.
| معیار مقایسه | سرمایه ریسکپذیر (Risk Capital) | سرمایهگذاری خطرپذیر (Venture Capital) |
|---|---|---|
| ماهیت کاربرد | معاملات شخصی خرد در بازارهای ثانویه و مشتقه | تأمین مالی استارتاپها و اقتصاد نوآوری |
| افق زمانی | کوتاهمدت، روزانه و میانمدت | بلندمدت (۵ الی ۱۰ ساله تا مرحله خروج) |
| نوع مالکیت | سفتهبازی روی نوسان نرخ قیمت داراییها | تملک سهام حقوقی و حق رأی در هیئت مدیره |
| درجه نقدشوندگی | بسیار بالا (امکان نقد کردن در چند ثانیه) | بسیار پایین و وابسته به رویداد نقدشوندگی یا عرضه عمومی |
تفاوت ظرفیت ریسک، تحمل ریسک و تمایل به ریسک
ظرفیت ریسک توان عینی، ریاضی و مالی فرد برای جذب ضرر است؛ تحمل ریسک واکنش روانی، عصبی و بیولوژیک شخص هنگام دیدن افت حساب به شمار میرود؛ و تمایل به ریسک، اشتیاق ذهنی برای گرفتن پوزیشنهای جسورانه با امید دستیابی به بازدهی فراتر از حد استاندارد است.
تلفیق ناصحیح این مفاهیم علت اصلی کال مارجین شدن معاملهگران است. فردی را فرض کنید که از نوسانات شدید ترسی ندارد و خواب راحتی دارد (تحمل روانی بالا)، به سودهای چند صد درصدی علاقه دارد (تمایل بالا)، اما کل سرمایه او پولی است که باید خرج اجارهبها شود؛ در چنین سناریویی، ظرفیت ریسک او صفر مطلق است.
چگونه سرمایه قابلریسک خود را محاسبه کنیم؟
محاسبه سرمایه ریسکپذیر بر پایه فرایند خالصسازی و حذف تعهدات استوار است. برای رسیدن به سقف اولیه قابلبررسی، باید تمام بدهیهای سررسیدشده، هزینههای جاری پیشرو، مبالغ صندوق اضطراری و سرمایههای اهداف حیاتی زندگی را از کل داراییهای نقدشونده آزاد کسر کنید.
فرمول استاندارد محاسبه به شرح زیر است:
سرمایه قابلبررسی برای ریسک = داراییهای نقدشونده آزاد − (بدهیهای نزدیک + مخارج ضروری آینده + صندوق اضطراری + وجوه اهداف حیاتی)
- دارایی نقدشونده آزاد: وجوه نقدی یا داراییهایی که ظرف کمتر از ۴۸ ساعت بدون افت ارزش به نقدینگی تبدیل میشوند. داراییهای منجمد مثل ملک مسکونی را وارد محاسبه نکنید.
- بدهیهای سررسیدشده: کلیه اقساط بانکی، چکها و مبالغ استقراضی که زمان پرداخت آنها نزدیک است.
- مخارج ضروری پیشرو: هزینههای اجاره، درمان، تغذیه و قبوض برای بازه حداقل ۱ تا ۳ ماه آتی.
- صندوق اضطراری: ذخیره نقدی معادل ۳ تا ۶ ماه هزینههای ضروری زندگی در حسابی جداگانه و با نقدشوندگی بالا. برای مشاغل آزاد یا افراد دارای افراد تحت تکفل زیاد، این رقم باید به ۹ تا ۱۲ ماه افزایش یابد.
- وجوه اهداف حیاتی: مبالغی که برای تحصیل، تعویض ابزار کار اصلی یا پیشپرداخت مسکن کنار گذاشته شدهاند.
نمونه محاسبه عددی سقف ریسک
فردی با دارایی نقد آزاد ۵۰۰ میلیون تومان را در نظر بگیرید. پس از کسر ۵۰ میلیون تومان بدهیهای معوق، ۶۰ میلیون تومان مخارج دو ماه آینده، ۱۲۰ میلیون تومان ذخیره صندوق اضطراری و ۷۰ میلیون تومان ذخیره ارتقای وسایل حیاتی، نتیجه بدین صورت خواهد بود:
۲۰۰ میلیون تومان = ۷۰ − ۱۲۰ − ۶۰ − ۵۰ − ۵۰۰
این ۲۰۰ میلیون تومان صرفاً سقف اولیه منابع قابلبررسی است؛ نه الزامی برای واریز به بروکر. معاملهگر هوشمند فعالیت خود را با کسری از این مبلغ (مثلاً ۲۰ تا ۲۵ درصد آن) آغاز میکند تا رفتار سیستم و روان خود را بیازماید.
چه پولی نباید وارد فارکس یا کریپتو شود؟
هر پولی که بازپرداخت قطعی دارد، تاریخ سررسید نزدیک دارد، معیشت افراد وابسته به آن گره خورده یا ذخیره امنیتی سلامت و سرپناه خانواده محسوب میشود، نباید وارد چرخه بازارهای مشتقه و نوسانی شود. ورود این وجوه ساختار تصمیمگیری را متلاشی میکند.
| نوع وجه و منبع مالی | تناسب با ترید | دلیل بنیادین ممنوعیت یا تایید |
|---|---|---|
| مازاد نقدینگی پس از کسر تعهدات | مناسب برای ارزیابی | بقای مادی و امنیت معیشتی به آن وابسته نیست. |
| صندوق اضطراری خانواده | مطلقا نامناسب | در صورت بروز حادثه یا بیکاری، نقدینگی سریع بدون افت ارزش ضروری است. |
| رهن مسکن و اقساط بانکی | بسیار خطرناک | زیان آن امنیت سکونت و اعتبار قانونی فرد را نابود میکند. |
| وام و پول قرضی دیگران | اکیداً ممنوع | بهره بدهی و سررسید قطعی، محرک اورتریدینگ و رفتارهای انتحاری است. |
آیا با وام یا پول قرضی میتوان ترید کرد؟
ترید با وام و تسهیلات اعتباری تحت هیچ شرایطی مجاز نیست. بازار مالی تعهدی نسبت به کسب سود در سررسیدهای مشخص ندارد، اما وام بانکی یا بدهی شخصی شما را ملزم به پرداخت اقساط به همراه کارمزد و بهره در تاریخی ثابت میکند.
تزریق پول قرضی به حساب، روانشناسی تریدر را در فاز اختلال بقا (Fight or Flight) قرار میدهد. معاملهگر با نزدیک شدن به موعد سررسید، به دلیل استرس پرداخت، ستاپهای معاملاتی ضعیف را انتخاب میکند، حد ضرر را نادیده میگیرد و به دام معاملات انتقامی (Revenge Trading) کشیده میشود؛ این مسیر با مارجین کال و بحران مضاعف بدهی به پایان میرسد.
چه مقدار از دارایی را وارد فارکس یا کریپتو کنیم؟
هیچ درصد جهانشمولی وجود ندارد؛ تعیین سهم ورود به بازار تابعی از ثبات درآمد شغلی، تعهدات خانوادگی، سن و افق سرمایهگذاری است. برای نمونه، جوان مجرد با شغل پایدار میتواند تا ۱۵ درصد دارایی آزاد را تخصیص دهد، در حالی که سرپرست خانوار با درآمد نوسانی نباید فراتر از ۲ تا ۵ درصد برود.
همچنین همبستگی شغل با بازار باید لحاظ شود. اگر درآمد فردی از صنعت ارزهای دیجیتال یا خدمات وابسته به بازارهای مالی تأمین میشود، اختصاص بخش بزرگی از سرمایه به کریپتو ریسک تمرکز ایجاد میکند؛ زیرا ریزش بازار، بهطور همزمان درآمد شغلی و ارزش سبد سرمایهگذاری او را تهدید خواهد کرد.
قانون ۱٪ و ۲٪ ریسک چیست؟
قانون ۱٪ و ۲٪ تصریح میکند که در هیچ تکمعاملهای نباید بیش از ۱ الی ۲ درصد از کل موجودی خالص حساب معاملاتی در معرض ضرر قرار گیرد. این قاعده ضامن بقای حساب در مواجهه با دورههای زیان متوالی (Losing Streaks) است.
باید میان «بودجه زیان کل» و «ریسک هر معامله» مرزبندی مشخصی کشید. بودجه زیان کل همان سرمایه ریسکپذیری است که به بازار آوردهاید، در حالی که ریسک هر معامله کسری ناچیز از آن بودجه است. رعایت این قاعده باعث میشود برای به صفر رسیدن حساب، معاملهگر نیازمند ثبت ۱۰۰ معامله زیانده پیاپی باشد که از دیدگاه احتمالات آماری امری نادر است.
چگونه حجم معامله را براساس حد ضرر محاسبه کنیم؟
حجم پوزیشن (Position Sizing) باید صرفاً معلول دو متغیر باشد: سقف ریسک دلاری مجاز و فاصله نقطه ورود تا حد ضرر تکنیکال. تعیین حجم پیش از استخراج حد ضرر یا ورود با حجم ثابت، پایهگذار نابودی سرمایه است.
فرمول گامبهگام تعیین لات:
۱. مبلغ ریسک دلاری = بالانس حساب × درصد ریسک مجاز (مثلاً ۱٪)
۲. حجم معامله = مبلغ ریسک دلاری ÷ (فاصله تا حد ضرر بر حسب پیپ × ارزش هر پیپ)
مثال فنی در جفتارز EUR/USD
موجودی حساب: ۱۰,۰۰۰ دلار | ریسک انتخابی: ۱٪ (۱۰۰ دلار) | فاصله تا حد ضرر: ۲۵ پیپ | ارزش پیپ در هر لات استاندارد: ۱۰ دلار
زیان هر لات کامل = ۲۵ پیپ × ۱۰ دلار = ۲۵۰ دلار
حجم مجاز ورود = ۱۰۰ دلار ÷ ۲۵۰ دلار = ۰.۴۰ لات
اگر با ۱ لات وارد شوید، ریسک پوزیشن به ۲.۵ درصد جهش کرده و انضباط حساب نقض خواهد شد. در تمام محاسبات باید اسپرد، کمیسیون بروکر و لغزش احتمالی قیمت (Slippage) به فاصله حد ضرر افزوده شوند.
اهرم چگونه سرمایه قابلریسک را تهدید میکند؟
اهرم معاملاتی (Leverage) موجودی شما را بالا نمیبرد، بلکه نسبت مواجهه (Exposure) در بازار را نسبت به مارجین درگیر چندین برابر میسازد. از آنجا که سود و زیان بر اساس ارزش کل پوزیشن محاسبه میشود، کوچکترین نوسان بازار میتواند بخش بزرگی از سرمایه را محو کند.
ورود با سرمایه ناچیز (مثلاً ۵۰ دلار) و لوریجهای نجومی (مانند ۱:۵۰۰ یا ۱:۱۰۰۰) بههیچوجه ریسک پایینی به همراه ندارد. در چنین وضعیتی، نوسان نامساعد چند پیپی کل وجه تضمین را در لحظه سوزانده و حساب را به نقطه استاپاوت (Stop Out) و کالمارجین میرساند. اهرم صرفاً شتابدهنده سرعت ورشکستگی در زمان خطای معاملاتی است.
چرا حد ضرر تضمینکننده سقف زیان نیست؟
سفارش حد ضرر (Stop Loss) عادی یک سفارش شرطی بازار است؛ بدین معنا که با رسیدن قیمت به سطح مدنظر، سیستم دستور خروج را در اولین قیمت در دسترس پر میکند و تضمینی برای بستهشدن قطعی در نرخ معین وجود ندارد.
- لغزش قیمت (Slippage): هنگام انتشار اخبار مهم یا شوکهای نقدینگی، قیمت با سرعت عبور کرده و سفارش چندین پیپ بدتر بسته میشود.
- گپ قیمتی (Price Gap): بازگشایی بازار پس از تعطیلات پایان هفته میتواند با نرخی بسیار دورتر از حد ضرر انجام شود.
- کمبود نقدشوندگی: نبود سفارش متقابل در قیمت انتخابی، منجر به پر شدن موقعیت در اولین مظنه ضعیف بازار میشود.
چگونه سقف افت سرمایه و قانون توقف تعیین کنیم؟
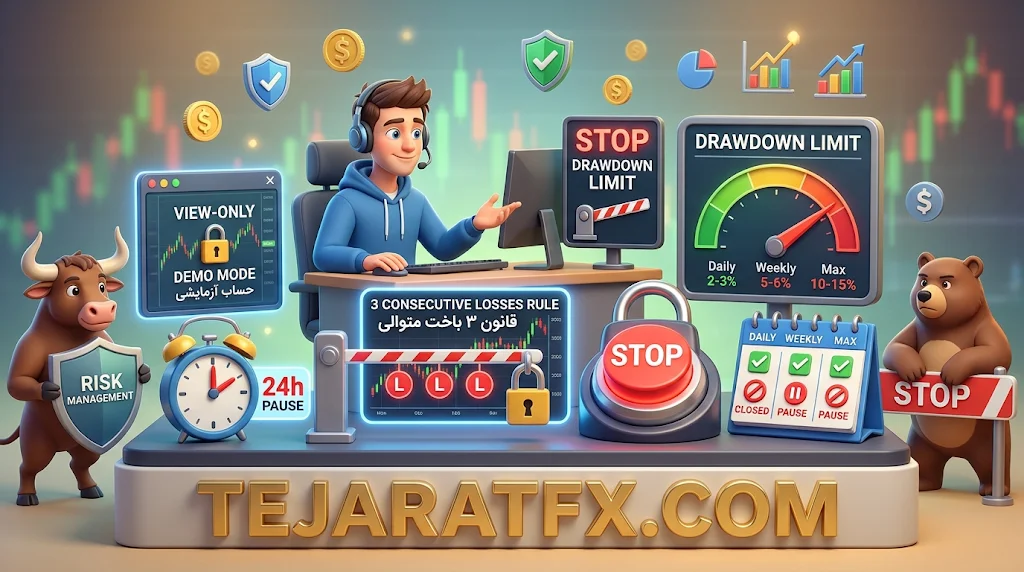
تعیین سقف افت سرمایه (Drawdown Limit) و چارچوب انضباطی خروج، مانع از دست رفتن حساب در چرخههای متوالی زیان میشود. سقف افت سرمایه به معاملهگر دیکته میکند که در چه سطوحی فعالیت را مسدود سازد.
- سقف زیان روزانه: حداکثر افت مجاز در یک روز کاری (معمولاً ۲ تا ۳ درصد). با لمس این عدد، پایانه تا روز کاری بعد بسته میشود.
- سقف زیان هفتگی: حداکثر ۵ الی ۶ درصد. لمس آن نشاندهنده نیاز به توقف و پرهیز از معاملات انتقامی تا شروع هفته آینده است.
- سقف کل دراداون: مرز ۱۰ تا ۱۵ درصد افت نسبت به قله حساب؛ در صورت رسیدن به این عدد، کلیه معاملات زنده متوقف شده و سیستم روی حساب آزمایشی بازبینی خواهد شد.
- قانون ۳ باخت متوالی: اگر ۳ پوزیشن متوالی با حد ضرر بسته شد، فعالیت ترید برای حداقل ۲۴ ساعت متوقف میشود تا سوگیریهای شناختی و احساسی فروکش کنند.
چگونه ریسک معاملات همبسته را محاسبه کنیم؟
معاملاتی که روی داراییهای دارای همبستگی مثبت بالا باز میشوند، موقعیتهای مجزا به حساب نمیآیند. اگر بهطور همزمان روی EUR/USD و GBP/USD خرید باز کنید، در واقع دو معامله مستقل ندارید، بلکه ریسک خود را روی ضعف دلار آمریکا تجمیع کردهاید.
در هنگام بحرانهای نقدینگی، همبستگی میان داراییها میتواند به شدت افزایش یابد؛ به طوری که تمام پوزیشنهای خرید آلتکوینها یا داراییهای ریسکی به شکل همزمان به حد ضرر برخورد کنند. معاملهگر موظف است مجموع درصدهای ریسک معاملات همجهت را در قالب یک پوزیشن واحد بسنجد تا سقف زیان پرتفوی نقض نشود.
چکلیست تشخیص استطاعت ضرر
پیش از واریز هرگونه وجه به حساب معاملاتی، پاسخ به پرسشهای زیر باید کاملاً شفاف و مثبت باشد:
- آیا صندوق اضطراری نقدی مجزا معادل حداقل ۳ تا ۶ ماه هزینههای معیشت در اختیار دارم؟
- آیا کلیه بدهیهای سررسیدشده و اقساط ماهانه نزدیک را تسویه کردهام؟
- آیا اطمینان دارم که در بازه حداقل ۶ ماه آینده به این پول نیازی پیدا نخواهم کرد؟
- آیا صفر شدن این حساب هیچ تغییری در کیفیت زندگی اعضای خانواده یا اشخاص وابسته ایجاد نمیکند؟
- آیا بدون احساس فشار روانی ناشی از نیاز به درآمد ماهانه اضطراری ترید میکنم؟
- آیا میزان همبستگی معاملات همزمان را در سقف ریسک کلی محاسبه کردهام؟
- آیا قواعد سقف افت سرمایه روزانه، هفتگی و ماهانه را بهصورت مکتوب ثبت کردهام؟
- آیا در صورت برخورد چند ضرر متوالی، از روشهای خطرناکی مانند مارتینگل برای جبران پرهیز خواهم کرد؟
اشتباهات رایج معاملهگران در مدیریت ریسک
نخستین و مخربترین اشتباه، تعیین سرمایه بر مبنای «سود هدف» به جای «زیان قابلتحمل» است. معاملهگری که قصد دارد ماهانه ۱۰۰۰ دلار سود کند، بدون توجه به استطاعت مالی خود حسابی بزرگ باز کرده و ناچار به اخذ حجمهای نامتعارف میشود.
خطای پرهزینه دیگر، نقد کردن داراییهای مولد و بنیادین (نظیر طلا، وسایل کار یا اتومبیل) به امید جبران افتهای قبلی است. نادیده گرفتن هزینههای پنهان مانند سوآپهای شبانه، کمیسیون، واید شدن اسپرد در ساعات پایانی بازار و همچنین افزایش حجم پس از هر زیان (معاملات انتقامی)، حساب معاملهگر را به نقطه ورشکستگی قطعی میرساند.
جمعبندی
معاملهگری حرفهای در بازارهای اهرمی مسابقه سرعت برای ثروتمند شدن نیست؛ بلکه بازی بقا و مدیریت هوشمندانه احتمالات ریاضی است. هیچ تحلیلی در بازار فارکس یا کریپتو قطعیت صددرصدی ندارد، اما تعهدات مالی و نیازهای بقای زندگی واقعی قطعی هستند. فرمولهای کسر تعهدات و شناسایی داراییهای آزاد، صرفاً سقف مجاز بررسی را نشان میدهند و همواره عاقلانهترین استراتژی، ورود با کسری کنترلشده از این سقف است. پیش از اقدام به هر معامله، مرزهای تحمل زیان را تعریف کنید تا حساب شما در برابر شوکهای ناگهانی بازار مصون بماند.