

بازار فارکس (Forex) روزانه بیش از ۷.۵ تریلیون دلار نقدینگی را جابهجا میکند، اما برخلاف بورسهای سنتی، هیچ تالار معاملاتی فیزیکی، ساختمان مرکزی یا هسته پایاپای متمرکزی ندارد. ماهیت بازار خارج از بورس (OTC) سبب شده تا زیرساخت معاملاتی بر پایه شبکهای غیرمتمرکز از سرورها، پروتکلهای FIX API و اتصال فیبر نوری بنا شود. وقتی معاملهگر دستور خرید یا فروش را در ترمینال کلاینت صادر میکند، این درخواست در میلیثانیه به سرور دسترسی بروکر (Access Server) و سپس موتور تطبیق (Matching Engine) منتقل میگردد.
در این مقاله تخصصی از تجارت فارکس، لایههای پنهان معاملات فارکس، زیرساخت فنی بازار، مسیر حرکت پکتهای داده معاملاتی از متاتریدر تا تامینکنندگان نقدینگی نهادی (LPs)، مکانیسمهای A-Book در برابر B-Book، علت تفاوت قیمتها در بروکرها و استانداردهای مدیریت ریسک برای معاملهگران ایرانی را با رویکرد دادهمحور بررسی میکنیم.

ساختار اجرایی و زیرساخت بازار فارکس
چکیده مکانیزم گردش نقدینگی، اتصال سرورها و مسیر اجرای سفارشات در بازار ارز
بازار غیرمتمرکز (OTC)
فارکس هسته مرکزی ندارد؛ تمام معاملات از طریق شبکههای بینبانکی و پروتکلهای الکترونیکی صورت میپذیرد.
دیتاسنترهای مرکزی
هسته اصلی نقدینگی در دیتاسنترهای Equinix، بهویژه LD4 (لندن) و NY4 (نیویورک) با اتصال Cross-Connect قرار دارد.
مدل اجرای A-Book
ارسال مستقیم سفارش به بازار بینبانکی (STP/ECN) بدون تضاد منافع؛ سود بروکر صرفاً از کمیسیون و اسپرد.
مدل اجرای B-Book
پردازش درونسازمانی (Market Maker)؛ بروکر طرف مقابل معامله قرار گرفته و معاملات را در میز داخلی تسویه میکند.
پلتفرم معاملاتی
نرمافزارهایی نظیر متاتریدر صرفاً یک واسط کاربری (Client Terminal) هستند و ماهیت بروکر یا صرافی را ندارند.
تامینکنندگان نقدینگی (LPs)
نهادهای مالی نظیر XTX Markets که نقدینگی بانکهای سطح ۱ را تجمیع کرده و به بروکرهای خرد ارائه میدهند.
| مفهوم زیرساختی | مشخصات فنی و کاربرد در فارکس |
|---|---|
| نوع ساختار بازار | شبکه غیرمتمرکز خارج از بورس (Over-The-Counter) |
| هستههای پردازش ابری | LD4 (انگلستان)، NY4 (آمریکا)، TY3 (ژاپن) |
| پروتکل ارتباطی استاندارد | Financial Information eXchange (FIX API) |
| میانگین تأخیر اجرا (Latency) | در محیط ECN واقعی: کمتر از ۵ میلیثانیه |
| موتور تطبیق نقدینگی | Liquidity Aggregators & Bridge Providers |
پاسخ کوتاه: بازار فارکس کجاست؟
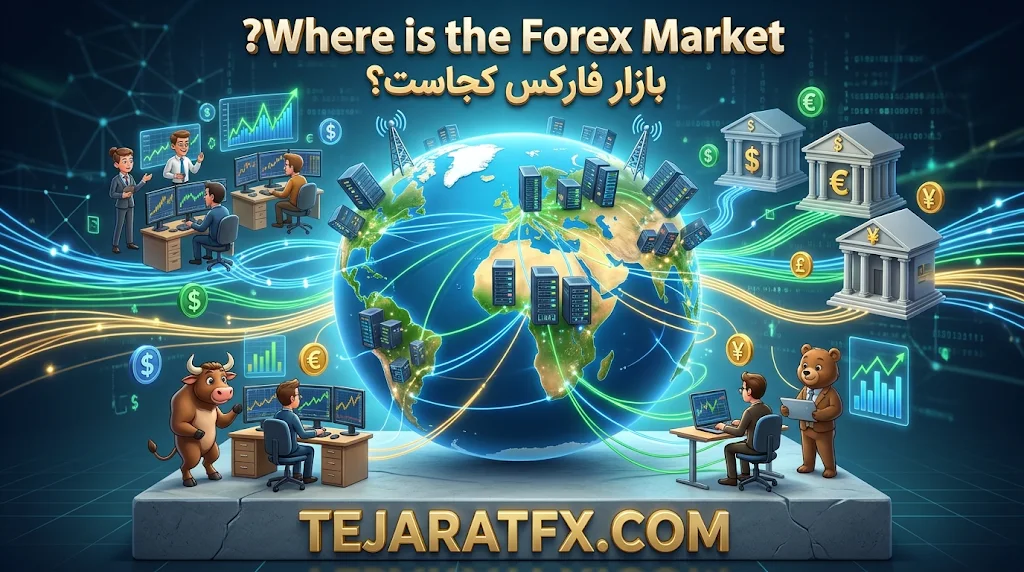
بازار فارکس یک مکان جغرافیایی خاص نیست؛ بلکه یک شبکه الکترونیکی بینبانکی، غیرمتمرکز و خارج از بورس است. محل واقعی فارکس، مجموعهای متصل از سرورهای اختصاصی در بزرگترین دیتاسنترهای جهان (نظیر Equinix)، کابلهای فیبر نوری زیر دریا و پروتکلهای ارتباطی پیشرفته است که بانکها، موسسات مالی، تأمینکنندگان نقدینگی و بروکرها را در کسری از میلیثانیه به یکدیگر وصل میکند.
آیا فارکس مکان فیزیکی دارد؟ درک معماری بازار OTC
برخلاف بازارهای متمرکز مانند بورس سهام نیویورک (NYSE) که دارای یک هسته معاملات متمرکز (Central Limit Order Book) هستند، معاملات ارزی بر بستر شبکه OTC (Over-The-Counter) انجام میشود. در این بستر، هر بروکر و بانک، دفتر کل سفارشات مخصوص به خود را دارد.
موتور محرک شبکه فارکس در دیتاسنترهای بهشدت ایمن و مجهز شرکتهای زیرساختی نظیر Equinix قرار دارد. مهمترین خوشههای پردازشی (Clusters) این شبکه عبارتاند از:
- دیتاسنتر LD4 (لندن – اسلاو): میزبان سرورهای اصلی اکثر بانکهای Tier-1، تأمینکنندگان نقدینگی نظیر LMAX، و بروکرهای اروپایی.
- دیتاسنتر NY4 (نیوجرسی – آمریکا): مرکز پردازش معاملات ارزی آمریکای شمالی، دسکهای معاملاتی بزرگ، و صندوقهای پوشش ریسک (Hedge Funds).
- دیتاسنتر TY3 (توکیو): شریان اصلی پردازش معاملات ین ژاپن و سشن معاملاتی آسیا-اقیانوسیه.
بروکرهای معتبر برای کاهش تاخیر ارتباطی (Latency) به زیر ۱ میلیثانیه، سرورهای متاتریدر خود را مستقیماً از طریق کابلکشی فیزیکی (Cross-Connect) به سرورهای تأمینکنندگان نقدینگی در همین دیتاسنترها متصل میکنند.

تفاوتهای بنیادین بازار فارکس و بورس سهام
مکانیسم عدم تمرکز در فارکس، تفاوتهای ساختاری و قانونی عمیقی با بازارهای سهام ایجاد میکند که مستقیماً بر روی روش قیمتگذاری، هزینههای معاملاتی و مدیریت ریسک معاملهگر تأثیر میگذارد.
| شاخصه ساختاری | بورس سهام (Centralized Exchange) | فارکس نقدی (Spot OTC) |
|---|---|---|
| معماری سیستم | تالار فیزیکی یا سرور مرکزی متمرکز | شبکه غیرمتمرکز بینبانکی جهانی |
| دفتر سفارشات (Order Book) | کاملاً شفاف، تکهستهای و قابل رویت برای عموم (DOM مرکزی) | تکهتکه و پراکنده؛ هر بروکر عمق بازار اختصاصی خود را دارد. |
| ساعات کارکرد سیستم | محدود به ساعات کاری بورس محلی (مثلاً ۹ صبح تا ۴ عصر) | بدون توقف، ۲۴ ساعته طی ۵ روز کاری در هفته. |
| طرف قرارداد (Counterparty) | اتاق پایاپای مرکزی (Clearing House) | بروکر خردهفروش یا تأمینکننده نقدینگی شبکه. |
| مدل قیمتگذاری | تکقیمتی (یک قیمت رسمی برای هر سهم در یک لحظه) | چندقیمتی؛ بسته به کیفیت تجمیع نقدینگی در هر بروکر متفاوت است. |
قراردادهای مابهالتفاوت (CFD) در مقابل معاملات آتی ارز (Futures)
توجه داشته باشید که اکثریت مطلق معاملهگران خرد در بروکرها، ارزها را به صورت Rolling Spot CFD معامله میکنند. این بدین معناست که هیچگونه تحویل فیزیکی ارز صورت نمیگیرد و معاملهگر صرفاً مابهالتفاوت قیمت باز و بسته شدن موقعیت را دریافت یا پرداخت میکند. در سوی مقابل، معاملات آتی ارز در بورس کالای شیکاگو (CME) دارای تاریخ سررسید استاندارد و قراردادهای متمرکز هستند که کاملاً از مارکت OTC مجزا پردازش میشوند.
هرم نقدینگی؛ ۴ لایه اجرایی در ساختار فارکس
جریان تأمین و انتقال نقدینگی در فارکس از یک سیستم هرمی و سلسهمراتبی تبعیت میکند. اسپردها و هزینههای معاملاتی در راس هرم در کمترین میزان قرار داشته و با حرکت به سمت قاعده هرم (معاملهگران خرد)، به دلیل افزوده شدن واسطهها و Mark-up بروکرها، افزایش مییابد.
لایه ۱ (Tier-1 Interbank): بانکهای جیپی مورگان، سیتیبانک، دویچه بانک، یوبیاس. تراکنشها در مقیاس صدها میلیون دلار و عموماً در سامانههای EBS و Reuters Matching اجرا میشوند.
لایه ۲ (Liquidity Providers / Prime of Prime): موسسات فینتک نظیر XTX Markets، Citadel Securities و LMAX که نقدینگی بانکهای مختلف را تجمیع (Aggregate) کرده و با فناوری پیشرفته به بروکرهای خرد میفروشند.
لایه ۳ (Retail Brokers): بروکرهای خردهفروشی که مستقیماً به معاملهگران خرد خدمات میدهند و بستر متاتریدر را فراهم میکنند.
لایه ۴ (Retail Traders): معاملهگران خرد که سرمایههای کمتر از ۱۰ میلیون دلار دارند و در لایه نهایی این زنجیره قرار میگیرند.
مراکز جغرافیایی گردش نقدینگی ارزی در جهان
حجم مبادلات ارزی جهان متناسب با فعالیت قطبهای اقتصادی بزرگ تغییر میکند. بر اساس دادههای دورهای بانک تسویهحسابهای بینالمللی (BIS)، تمرکز نقدینگی در مراکز زیر متمرکز است:
- لندن (قطب اول): با پردازش بالغ بر ۳۸ درصد از تراکنشهای ارزی دنیا، قلب تپنده فارکس است. همپوشانی سشن معاملاتی لندن با آسیا (در صبح) و نیویورک (در بعدازظهر)، استراتژیکترین بازههای معاملاتی را خلق میکند.
- نیویورک (قطب دوم): تسویهگر اصلی جریانهای بر پایه دلار آمریکا (USD) و اوراق خزانه.
- سنگاپور، توکیو و هنگکنگ: موتورهای محرک نوسانات بامداد (سشن آسیا) که نقدینگی ارزهای حاشیه اقیانوسیه مانند ین ژاپن، دلار استرالیا و نیوزیلند را تامین میکنند.
نقش فنی بروکر و پلتفرم معاملاتی (متاتریدر) چیست؟
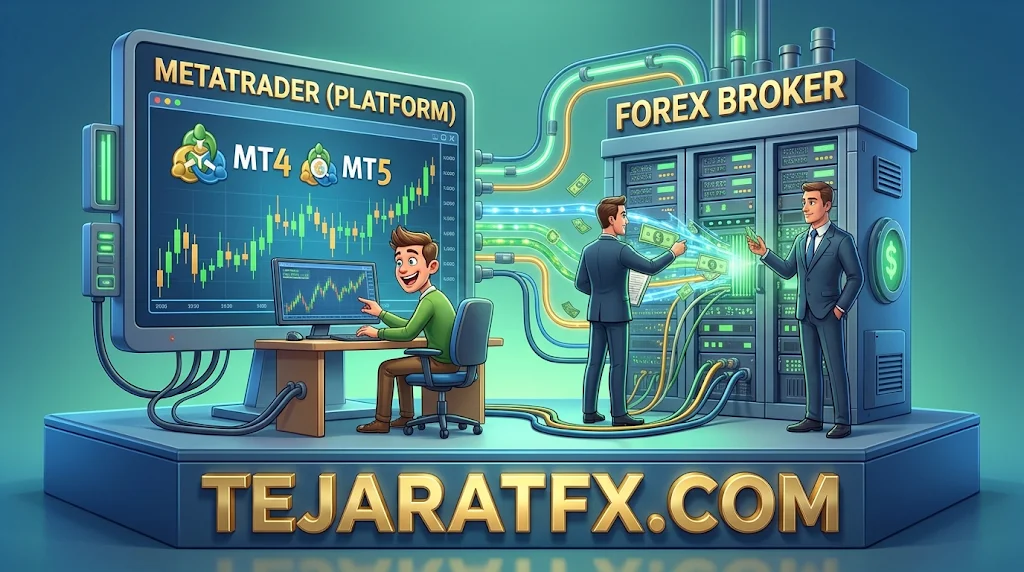
یکی از خطاهای تحلیلی رایج، برابر دانستن «نرمافزار متاتریدر» با «بروکر فارکس» است. نرمافزارهایی مانند MetaTrader 4/5 یا cTrader، محصولاتی نرمافزاری هستند که توسط توسعهدهندگان مستقل (مانند MetaQuotes) تولید شده و صرفاً نقش داشبورد کاربری را ایفا میکنند. این نرمافزارها دادههای خام (Quotes) را از سرور میخوانند و درخواست کلیک شما را به کدهای ماشین تبدیل کرده و به سرور ارسال میکنند.
در سمت دیگر، بروکر نقش واسطه مالی و حقوقی را دارد. وظایف زیرساختی بروکر شامل موارد زیر است:
- استقرار Bridge و Aggregator: نرمافزاری در هسته سرور که قیمتهای مختلف از تامینکنندگان را مقایسه کرده و بهترین نرخ را به متاتریدر ارسال میکند.
- تامین Leverage و مدیریت مارجین: محاسبه لحظهای دارایی درگیر شما و اجرای دستور قطع خودکار معامله (Stop Out) در صورت رسیدن سطح مارجین به نقطه بحرانی.
- تفکیک مالی (Segregation): نگهداری سرمایه مشتریان در حسابهای بانکی کاملاً مجزا از هزینههای عملیاتی شرکت کارگزاری.
مسیر اجرایی سفارشات: تفاوت معماری A-Book و B-Book
لحظهای که دکمه خرید یا فروش فشرده میشود، بسته به زیرساخت حقوقی و مدیریت ریسک بروکر، درخواست شما (Order Ticket) وارد یکی از دو مکانیزم اجرایی زیر خواهد شد:
مسیر ۱: پردازش A-Book (ECN / STP / DMA)
در ساختار دسترسی مستقیم (Direct Market Access) یا ECN/STP، بروکر کاملاً نقش دلالی را حفظ میکند. سفارش شما در کسری از میلیثانیه به سرور تامینکننده نقدینگی و سپس بازار بینبانکی منتقل میشود. در این سناریو، بروکر تضاد منافعی با مشتری ندارد، زیرا سود بروکر منحصراً از Commission دریافتی در هر لات معامله و یا مارکآپ ناچیز روی اسپرد تامین میشود. برد یا باخت معاملهگر، تغییری در ترازنامه مالی بروکر ایجاد نمیکند.
مسیر ۲: پردازش B-Book (Market Making / Dealing Desk)
در ساختار میز معاملاتی، سفارش هرگز از سرور داخلی بروکر خارج نمیشود. بروکر طرف مقابل معامله قرار میگیرد. اگر شما سود کنید، بروکر معادل آن زیان میکند و اگر ضرر کنید، ضرر شما مستقیماً سود خالص بروکر خواهد بود. این مدل که به مارکتمیکر (بازارساز) معروف است، در تمام رگولاتوریهای دنیا قانونی است؛ با این شرط که بروکر از نرمافزارهای تاخیرانداز (Virtual Dealers) برای ایجاد اسلیپیج عمدی استفاده نکند.
در صنعت امروز، اکثر بروکرهای معتبر جهانی دارای موتور مدیریت ریسک هیبریدی هستند. الگوریتمهای هوش مصنوعی بروکر، معاملهگران را آنالیز میکنند؛ تریدرهای مبتدی، با حسابهای کوچک و سوددهی پایین به سبد B-Book منتقل میشوند، و معاملهگران حرفهای، سودده مستمر و دارای حجمهای بالا، برای جلوگیری از ضرر بروکر، به صورت خودکار به محیط A-Book متصل میگردند.
چکلیست تخصصی راستیآزمایی ماهیت بروکر (ECN واقعی)

تشخیص ۱۰۰ درصدی محیط ECN دشوار است، اما مهندسی معکوس رفتار سرور میتواند به شما سرنخهای قطعی بدهد. برای بررسی، این ۴ پارامتر فنی را تست کنید:
- بررسی رفتار اسپرد در اخبار (Spread Widening): در شبکه واقعی بینبانکی، هنگام اعلام شاخصهایی مثل CPI، نقدینگی از سیستم جمعآوری میشود و اسپردها بهشدت واید میشوند. بروکری که ادعای ECN دارد اما در زمان خبر اسپرد ثابتی (مثلاً ۱ پیپ روی طلا) ارائه میدهد، قطعاً B-Book است.
- مشاهده اسلیپیج مثبت (Positive Slippage): در بازار واقعی، همانطور که اسلیپیج منفی به ضرر شما وجود دارد، اجرای سفارش در قیمت بهتر (به دلیل نوسان تند به نفع شما) نیز باید رخ دهد. محیطی که فقط اسلیپیج منفی دارد دستکاری شده است.
- محدودیتهای اسکلپ و فریز شدن پلتفرم: اگر بروکر محدودیت زمانی روی باز موندن معامله اعمال کند (مثلاً معامله زیر ۲ دقیقه ممنوع) یا پلتفرم به دفعات خطای Re-quote بدهد، در حال مقابله داخلی با استراتژی شما در محیط B-Book است.
- نمایش عمق بازار (Level 2 Pricing): در حسابهای ECN اصیل، پنل Depth of Market در متاتریدر ۵ یا سیتریدر، حجم دقیق لاتهای سفارشهای در حال انتظار در سطوح مختلف قیمتی LPs را نمایش میدهد.
هزینههای پنهان و آشکار معامله در فارکس
ورود به این بازار نیازمند پرداخت هزینههای شبکهای است. بروکرهای حرفهای جریان نقدینگی را بر پایه فاکتورهای زیر قیمتگذاری میکنند:
- Spread: اختلاف ریاضی بین بهترین قیمت خرید شبکه (Ask) و بهترین قیمت فروش (Bid). این فاکتور متاثر از حجم نقدینگی بازار و مارکآپ بروکر است.
- Commission: شارژ ثابت مالیاتی بابت گردش نقدینگی. عموماً در حسابهای ECN که اسپرد خام (Raw Spread) است، دریافت میشود (به طور متوسط بین ۴ تا ۸ دلار در هر لات چرخشی).
- Swap / Rollover: هزینههای نگهداری پوزیشن (Overnight). ناشی از اختلاف نرخ بهره بانکی ارز پایه در برابر ارز متقابل.
الزامات فعالیت برای معاملهگران مقیم ایران
شرایط تحریم بینالمللی مانع از اتصال مستقیم معاملهگران ایرانی به بروکرهای دارای رگولاتوری Tier-1 (نظیر FCA انگلستان یا ASIC استرالیا) میشود. با این حال، دسترسی به زیرساخت فارکس از طریق مسیرهای آفشور ممکن است.
بروکرهای بینالمللی برای ارائه خدمات به ایران، از طریق نهادهای حقوقی زیرمجموعه در مناطق آفشور (Offshore) مانند سیشل (FSA)، موریس (FSC) یا موهلی ثبت میشوند. معاملهگران ایرانی باید حتماً اعتبار هلدینگ مادر را بررسی کرده و مراقب کانالهای تلگرامی که ادعای سبدگردانی تضمینی یا پم/مَم (PAMM/MAM) با بازدهی نجومی دارند، باشند.
تراکنشهای مالی و دور زدن SWIFT: زیرساخت پرداخت برای کاربران ایرانی بهطور کامل مبتنی بر شبکههای غیرمتمرکز ارزی است. سریعترین، ارزانترین و ایمنترین روش شارژ و برداشت، استفاده از استیبلکوین Tether (USDT) بر بستر شبکههای TRC20 یا BEP20 است. همچنین اتصال از طریق صرافیهای واسط نظیر تاپچنج (TopChange) برای انتقال ریالی پشتیبانی میگردد.
جمعبندی و نتیجهگیری زیرساختی
بازار فارکس، ابرشبکهای از ارتباطات دیجیتال میان کامپیوترها در دیتاسنترهای امنیتی در لندن، نیویورک و توکیو است. این محیط فرابورس (OTC)، امکان فعالیت ۲۴ ساعته را از طریق مکانیزمهای ECN و یا مارکتمیکینگ فراهم میکند. موفقیت در فارکس پیش از آنکه وابسته به استراتژی تکنیکال باشد، نیازمند شناخت عمیق مکانیزمهای اجرای سفارش، انتخاب ساختار اتصال A-Book، مدیریت بهینه فاکتورهای Slippage و Margin، و فعالیت با نهادهای رگوله شده در بستری شفاف است.