ارزیابی دقیق عملکرد حساب معاملاتی و مدیریت ریسک، مرز باریک میان یک قمارباز و یک معاملهگر نهادی در بازارهای مالی است. تکیه بر سودآوری خام بدون سنجش کیفیت و ریسک پنهان در معاملات، عامل اصلی کال مارجین (Margin Call) شدن حسابهای معاملاتی به شمار میرود. برای سنجش واقعی کیفیت یک استراتژی معاملاتی یا عملکرد مدیر سرمایه، نیازمند ابزارهایی هستیم که سود کسبشده را در برابر نوسانات (Volatility) و ریسکهای سیستماتیک و غیرسیستماتیک بازار فیلتر کنند.
شاخصهای پیشرفتهای نظیر نسبت شارپ و ترینور و آلفای جنسن دقیقاً به همین منظور طراحی شدهاند. این ابزارهای کوانتتیتیو به شما نشان میدهند که آیا سود ٪۲۰ شما نتیجه یک استراتژی هوشمندانه با Drawdown پایین است، یا صرفاً محصول شانس و درگیری ریسکهای غیرمنطقی. تسلط بر این ابزارها برای تحلیل بکتستها و انتخاب حسابهای PAMM و کپیتریدینگ الزامی است. اگر قصد دارید دانش معاملاتی خود را به سطح تحلیلگران نهادی ارتقا دهید، بررسی جامع تکنیکهای معاملاتی در صفحه آموزش جامع فارکس (مقدماتی تا پیشرفته) میتواند مسیر یادگیری شما را دگرگون کند.
| معیار ارزیابی | نوع ریسک بررسیشونده | فرمول / مبنای محاسبه | کاربرد اصلی در فارکس |
|---|---|---|---|
| نسبت ترینور (Treynor Ratio) | ریسک سیستماتیک (بتا – β) | (PR – RFR) / β | ارزیابی سبدهای سرمایهگذاری کاملاً متنوع متشکل از جفتارزها و کامودیتیها |
| نسبت شارپ (Sharpe Ratio) | ریسک کل (انحراف معیار – SD) | (PR – RFR) / SD | سنجش عملکرد استراتژیهای فردی در متاتریدر و بررسی داراییهای منفرد |
| آلفای جنسن (Jensen’s Alpha) | ریسک سیستماتیک بر اساس مدل CAPM | PR – CAPM | شناسایی میزان مهارت (Edge) واقعی مدیر سبد یا ربات معاملهگر در ایجاد بازدهی مازاد |
عملکرد پورتفولیو و ارزیابی ریسک در ترید
راهنمای جامع سنجش بازدهی سبد سرمایهگذاری با استفاده از نسبتهای حرفهای شارپ، ترینور و آلفای جنسن در بازارهای مالی
چرا بازدهی خام گمراهکننده است؟
سودآوری بدون محاسبه فاکتور افت سرمایه (Drawdown) و نوسانات تحمیلی، دادهای ناقص است. ارزیابی صحیح نیازمند ابزارهای سنجش ریسک است.
نسبت ترینور و ضریب بتا
این شاخص بازدهی مازاد پورتفولیو را بر اساس ریسک سیستماتیک (تحرکات کل بازار) میسنجد و برای سبدهای کاملاً Diversified ایدهآل است.
نسبت شارپ و انحراف معیار
محبوبترین ابزار معاملهگران الگوریتمی که با استفاده از انحراف معیار، کیفیت سودآوری استراتژی را نسبت به نوسانات تجربه شده فیلتر میکند.
آلفای جنسن؛ معیار مهارتسنجی
بازدهی کسبشده را با بازدهی مورد انتظار طبق مدل CAPM مقایسه کرده و مشخص میکند چه میزان از سود ناشی از مهارت واقعی تریدر بوده است.
ویدئو آموزش نسبت شارپ در فارکس
فایل صوتی آموزش نسبت شارپ در فارکس
چرا ارزیابی عملکرد استراتژی معاملاتی تنها بر اساس سودآوری (Return) اشتباه است؟
کسب بازدهی در یک بازار گاوی (Bull Market) یا یک روند صعودی قدرتمند کار دشواری نیست. شاخص کلیدی متمایزکننده تریدر حرفهای، توانایی حفظ سرمایه در شرایط متلاطم (Choppy Markets) و کسب بیشترین بازدهی با کمترین میزان درگیری ریسک (Risk-Adjusted Return) است. سودآوری بالا بدون بررسی میزان دراوداون پنهان، دادهای کاملاً سوخته محسوب میشود.
بسیاری از معاملهگران تازهکار با استفاده از لوریجهای سنگین (Over-leveraging) در معاملات طلا یا جفتارزهای پرنوسان مانند GBP/JPY بازدهیهای نجومی ثبت میکنند. اما این بازدهی پایدار نیست؛ زیرا ریسک تحمیلی به حساب (Risk of Ruin) به شدت بالاست. در معاملات نهادی، یک سبد سرمایهگذاری با سود ماهانه ۵٪ و افت سرمایه ۱٪، بسیار ارزشمندتر از سبدی با سود ماهانه ۲۰٪ و افت سرمایه ۱۵٪ است. ابزارهای مالی برای کمیسازی دقیق همین مفهوم توسعه یافتهاند.
هشدار مدیریت ریسکفریب استیتمنتهای (Statements) دارای درصد رشد بالا را نخورید. رشد ۱۰۰ درصدی حساب با تحمل ریسک ۸۰ درصدی (Equity Drawdown) نشاندهنده یک قمار است، نه یک سیستم معاملاتی پایدار دارای برتری آماری (Edge).
نسبت ترینور (Treynor Ratio) چیست و چگونه ریسک سیستماتیک پورتفولیو را فیلتر میکند؟
نسبت ترینور یک شاخص ارزیابی عملکرد است که توسط جک ال. ترینور (Jack L. Treynor) در دهه ۱۹۶۰ میلادی معرفی شد. این شاخص میزان بازده مازاد پورتفولیو را به ازای هر واحد ریسک سیستماتیک (ضریب بتا) محاسبه میکند و برای پورتفولیوهایی با تنوع بالا (High Diversification) که ریسک غیرسیستماتیک آنها خنثی شده است، کاربرد فراوانی دارد.
این معیار بر این پیشفرض استوار است که سرمایهگذار قادر به حذف ریسکهای سیستماتیک (نظیر تغییرات نرخ بهره بانک مرکزی، تورم جهانی و بحرانهای ژئوپلیتیک) نیست. بنابراین باید عملکرد پورتفولیو را صرفاً در برابر این نوسانات غیرقابل کنترل سنجید. نسبت پاداش به نوسان بازار (Reward to Volatility Ratio) نام دیگر این شاخص در ادبیات مالی است.
درک مفهوم ضریب بتا (Beta) در بازار سرمایه
ضریب بتا (Beta) شیب خط بازار اوراق بهادار (SML) را مشخص میکند و نشاندهنده میزان همبستگی و تلاطم یک دارایی نسبت به کل بازار (Benchmark) است.
- بتای ۱ (β = 1): دارایی یا سبد شما دقیقاً همجهت و با همان شدت بازار مرجع نوسان میکند.
- بتای بزرگتر از ۱ (β > 1): دارایی تهاجمی است. در زمان رشد، بیشتر از بازار سود میدهد و در زمان ریزش، ضرر سنگینتری تحمیل میکند.
- بتای کوچکتر از ۱ (β < 1): دارایی تدافعی است و نوسانات کمتری نسبت به شاخص اصلی بازار دارد.
فرمول محاسبه دقیق نسبت Treynor
معادله ریاضی شاخص ترینور پیچیدگی خاصی ندارد و از کسر کردن نرخ بدون ریسک از بازدهی کل، و تقسیم آن بر ضریب بتا به دست میآید:
Treynor Ratio = (PR – RFR) / β
- پارامتر PR (Portfolio Return): میانگین بازدهی سبد معاملاتی در بازه زمانی مشخص.
- پارامتر RFR (Risk-Free Rate): نرخ بازده بدون ریسک. در بازارهای جهانی معمولاً بازده اوراق قرضه ۱۰ ساله خزانهداری آمریکا (US Treasury Yield) مبنا قرار میگیرد.
- پارامتر β (Beta): ریسک سیستماتیک دارایی یا پورتفولیو.
صورت این کسر (PR – RFR) معادل صرف ریسک (Risk Premium) است. این یعنی تریدر برای خروج از منطقه امن اوراق قرضه بانکی و ورود به بازار پرنوسانی مانند فارکس، چه مقدار سود بیشتر دریافت کرده است.
مثال عملی ارزیابی عملکرد با نسبت ترینور
فرض کنید بازدهی شاخص S&P 500 در یک دوره مشخص ۱۰٪ و سود اوراق قرضه دولتی آمریکا ۵٪ است. قصد داریم عملکرد سه مدیر صندوق پوشش ریسک (Hedge Fund) را با استفاده از شاخص ترینور مقایسه کنیم:
| مدیر صندوق | میانگین بازده سالانه (PR) | ضریب بتا (β) | نتیجه نسبت ترینور |
|---|---|---|---|
| صندوق A | ۱۰٪ | ۰.۹۰ | ۰.۰۵۶ |
| صندوق B | ۱۴٪ | ۱.۰۳ | ۰.۰۸۷ |
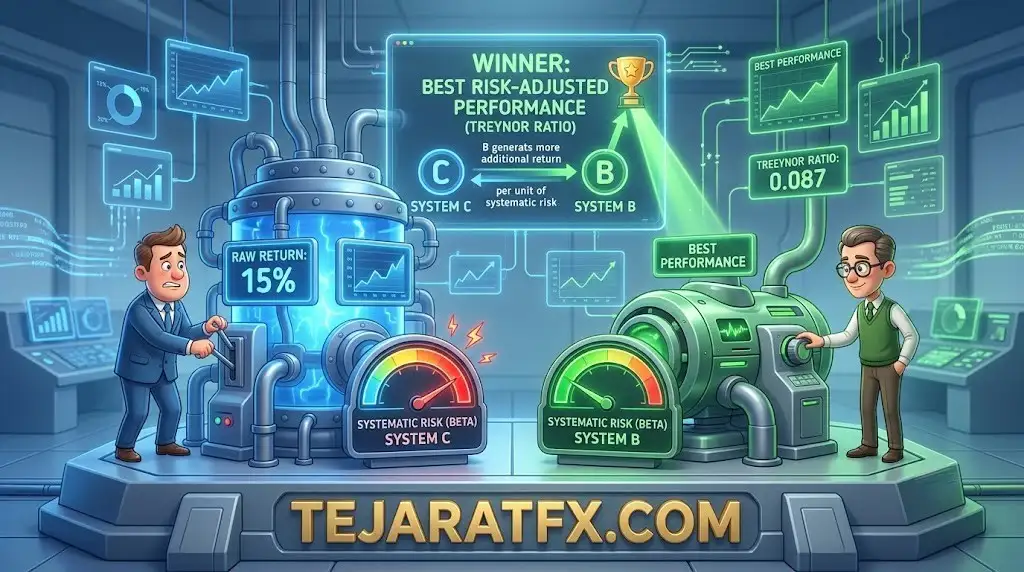
| صندوق C | ۱۵٪ | ۱.۲۰ | ۰.۰۸۳ |
خروجی ترینور به ما نشان میدهد با وجود اینکه مدیر صندوق C بالاترین بازدهی خام (۱۵٪) را ثبت کرده است، اما این سود حاصل درگیری شدید ریسک سیستماتیک (بتای ۱.۲۰) بوده است. در مقابل، مدیر صندوق B با بازدهی کمتر (۱۴٪)، به دلیل کنترل بهتر ریسک، نسبت ترینور بالاتری (۰.۰۸۷) کسب کرده و در واقع بهترین عملکرد را از خود به نمایش گذاشته است.
نسبت شارپ (Sharpe Ratio)؛ محبوبترین معیار ارزیابی سیستمهای الگوریتمی و اکسپرتها
نسبت شارپ که توسط ویلیام اف. شارپ (William F. Sharpe) برنده جایزه نوبل اقتصاد ابداع شد، پرکاربردترین شاخص ارزیابی ریسک در پلتفرمهای تحلیلی مانند متاتریدر (MT4 و MT5) و ابزارهای بکتستگیری است. تفاوت بنیادین شاخص شارپ با ترینور در این است که شارپ به جای ریسک سیستماتیک، کل ریسک پورتفولیو (انحراف معیار) را در مخرج کسر خود قرار میدهد.
تریدرهایی که روی تعداد محدودی از جفتارزها معامله میکنند (مثلاً فقط تمرکز روی EUR/USD)، سبد معاملاتی کاملاً متنوعی ندارند و در نتیجه نمیتوان ریسک غیرسیستماتیک آنها را نادیده گرفت. برای این دسته از سیستمهای معاملاتی، ارزیابی با نسبت شارپ بهمراتب دقیقتر از ترینور است.
در محیط بکتست متاتریدر و بررسی اکسپرتهای معاملاتی (EA)، یک سیستم سودده با نرخ برد (Win Rate) عالی اما نسبت شارپ زیر ۰.۵ عملاً در لایو مارکت نابود خواهد شد. تریدرهای کوانت برای تأیید یک ربات معاملاتی، همواره به دنبال نسبت شارپ بالاتر از ۱.۰ (و در شرایط ایدهآل بالاتر از ۱.۵) هستند. شارپ بالا تضمین میکند که منحنی رشد حساب (Equity Curve) بدون نوسانات خشن و اسپایکهای نزولی (Drawdown Spikes) به سمت بالا حرکت کرده است.
فرمول ریاضی و ساختار محاسباتی شاخص Sharpe
شاخص شارپ نشان میدهد که شما به ازای هر واحد نوسان یا انحراف معیار کل، چه میزان سود اضافی دریافت کردهاید:
Sharpe Ratio = (PR – RFR) / SD
- PR (Portfolio Return): نرخ بازده سیستم معاملاتی شما.
- RFR (Risk-Free Rate): نرخ بهره بدون ریسک بازارهای مالی (Treasury bills).
- SD (Standard Deviation): انحراف معیار یا همان میزان تلاطم (Volatility) کامل پورتفولیو که نشاندهنده کل ریسک است.
مثال تحلیل نتایج یک استراتژی با نسبت شارپ
فرض کنید در حال بررسی گزارش اتصال حساب ۳ معاملهگر در پلتفرم MQL5 هستیم. انحراف معیار بنچمارک بازار ۱۸٪ و سود بدون ریسک ۵٪ است:
| معاملهگر (Trader) | بازده سالانه (PR) | انحراف معیار کل (SD) | نسبت شارپ محاسبهشده |
|---|---|---|---|
| تریدر X | ۱۴٪ | ۰.۱۱ | ۰.۸۱۸ |
| تریدر Y | ۱۷٪ | ۰.۲۰ | ۰.۶۰۰ |
| تریدر Z | ۱۹٪ | ۰.۲۷ | ۰.۵۱۹ |
دادههای خروجی به وضوح نشان میدهد که تریدر Z علیرغم تولید بالاترین بازدهی اسمی (۱۹٪)، خطرناکترین ساختار معاملاتی را داشته است؛ چرا که سود او با تحمل نوسانات شدید (انحراف معیار ۰.۲۷) به دست آمده است. در مقابل، تریدر X با نسبت شارپ ۰.۸۱۸ ایمنترین و منطقیترین اکوئیتی کرو را ایجاد کرده است.
نکته کاربردی متاتریدر ۵در پنل Strategy Tester متاتریدر ۵، نسبت شارپ به صورت اتوماتیک در تب Backtest Results محاسبه میشود. در ارزیابی سیستم خود، همواره استراتژیهایی را در اولویت قرار دهید که شارپ ریشیو آنها با وجود افزایش حجم دادههای تاریخی (Tick Data)، افت چشمگیری را تجربه نکند.
آلفای جنسن (Jensen’s Alpha)؛ شاخص کشف ارزش افزوده و مهارت واقعی معاملهگر
مایکل سی. جنسن (Michael C. Jensen) ابزاری را معرفی کرد که مستقیماً بر کشف برتری معاملاتی (Edge) تمرکز دارد. آلفای جنسن بازدهی کسبشده را با بازدهی مورد انتظار بر اساس مدل قیمتگذاری داراییهای سرمایهای (CAPM) مقایسه میکند.
آلفای مثبت به این معناست که مدیر سبد سرمایهگذاری یا ربات تریدر، ارزشی بسیار فراتر از ریسک پذیرفتهشده خلق کرده است. در دنیای صندوقهای پوشش ریسک، مدیران پورتفولیو حقوق و دستمزدهای میلیون دلاری خود را بر اساس میزان آلفای مثبتی که تولید میکنند دریافت مینمایند.
فرمول محاسباتی آلفای جنسن در تحلیل تکنیکال پورتفولیو
معادله آلفای جنسن مستقیماً به خروجی مدل CAPM وابسته است:
Jensen’s Alpha = PR – Expected Return (CAPM)
برای محاسبه این شاخص ابتدا باید بازده مورد انتظار (CAPM) را طبق فرمول RFR + β * (RM – RFR) به دست آوریم (که در آن RM همان بازده کل بازار است). سپس نتیجه را از بازدهی واقعی کسبشده (PR) کسر میکنیم.
- آلفای مثبت (Alpha > 0): استراتژی ارزش افزوده ایجاد کرده و از مدل تئوریک بازار بهتر عمل کرده است (مهارت بالای تریدر).
- آلفای صفر (Alpha = 0): عملکرد دقیقاً منطبق بر ریسک پذیرفتهشده بوده است.
- آلفای منفی (Alpha < 0): مدیر پورتفولیو با وجود پذیرش ریسک، نتوانسته سود معقولی کسب کند (سودآوری ضعیف به دلیل خطاهای معاملاتی).
مثال عددی محاسبه آلفای جنسن برای انتخاب مدیر حساب (PAMM)
اگر نرخ بازدهی بدون ریسک را ۵٪ و بازده میانگین شاخص را ۱۰٪ در نظر بگیریم، عملکرد سه مدیر پورتفولیو در یک سیستم PAMM فارکس به شرح زیر خواهد بود:
| مدیر حساب PAMM | بازده سالانه (PR) | بتا (β) | بازده مورد انتظار (CAPM) | آلفای جنسن نهایی |
|---|---|---|---|---|
| مدیر D | ۱۱٪ | ۰.۹۰ | ۹.۵٪ | ۱.۵٪ (مثبت) |
| مدیر E | ۱۵٪ | ۱.۱۰ | ۱۰.۵٪ | ۴.۵٪ (مثبت) |
| مدیر F | ۱۵٪ | ۱.۲۰ | ۱۱٪ | ۴٪ (مثبت) |
هر دو مدیر E و F توانستهاند ۱۵ درصد سود قطعی خلق کنند، اما مدیر E این سود را با بتای پایینتری (۱.۱۰ در برابر ۱.۲۰) به دست آورده است. بر اساس مدل CAPM، انتظار میرفت مدیر E سود ۱۰.۵ درصدی بسازد؛ اما ثبت رقم ۱۵ درصد نشاندهنده یک آلفای ۴.۵ درصدی است که مهارت فنی، استراتژی نقطهزنی و مدیریت پوزیشن عالی او را به اثبات میرساند.
مقایسه نهایی شاخصهای ترینور، شارپ و جنسن؛ معاملهگران از کدام یک استفاده کنند؟
انتخاب ابزار سنجش ریسک مستقیماً به استایل معاملاتی (Trading Style) و سبد داراییهای شما بستگی دارد. هیچ شاخصی بهتنهایی کامل نیست، بلکه هر یک بُعد متفاوتی از عملکرد را بررسی میکنند.
| نام شاخص کوانتتیتیو | متغیر ریسک استفادهشده | بهترین سناریوی کاربردی در بازارهای مالی | خروجی کاربردی برای معاملهگر |
|---|---|---|---|
| نسبت شارپ (Sharpe) | انحراف معیار (ریسک کل) | استراتژیهای متمرکز متاتریدر، جفتارزهای منفرد و رباتهای معاملهگر (EAs) | محاسبه میزان سود خام به ازای هر واحد اسپایک و نوسان تحمیلی به بالانس حساب. |
| نسبت ترینور (Treynor) | ضریب بتا (ریسک سیستماتیک) | صندوقهای پوشش ریسک، سبدهای متنوع فارکس و کریپتو با همبستگی (Correlation) پایین | بررسی بازده سبد در مقابله با اخبار کلان اقتصادی و ریسکهای ساختاری بازار. |
| آلفای جنسن (Jensen) | مدل قیمتگذاری CAPM (بر پایه بتا) | تخصیص سرمایه به مدیران حسابهای PAMM، کپیتریدینگ و انتخاب سبدگردان | جداسازی سود حاصل از رشد طبیعی بازار، از سود حاصل از هوش و مهارت خالص تریدر. |
در معاملات جفتارزها (Forex Trading)، از آنجا که تریدرها معمولاً روی تعداد کمی از داراییها (نظیر EUR/USD، GBP/USD، و طلا) تمرکز میکنند و پورتفولیوی آنها کاملاً دایورسیفای (Diversified) نیست، محاسبه کل نوسانات الزامی است. از این رو، نسبت شارپ ابزار بسیار قدرتمندتر و پراستفادهتری برای ارزیابهای روزانه محسوب میشود.
نتیجهگیری: راز ماندگاری در مارکت و ترید نهادی
تحلیل عملکرد پورتفولیو صرفاً مقایسه بالانس ابتدای ماه با انتهای ماه نیست. به عنوان یک تریدر حرفهای، شما موظفید تا کیفیت سیگنالها و استراتژیهای خود را از فیلتر ریسک عبور دهید. ترکیب نسبت شارپ برای بررسی پایداری اکوئیتی کرو سیستمهای معاملاتی، و استفاده از آلفای جنسن جهت شناسایی برتری تکنیکال یک استراتژی نسبت به میانگین بازار، چارچوبی محکم برای بقا و رشد پایدار سرمایه فراهم میسازد. به یاد داشته باشید در بازار فارکس، سودآورترین سیستم سیستمی است که بتواند با ایجاد کمترین دراوداون (Drawdown)، بیشترین آلفا را تولید کند.