

مدل اجرای سفارشها، تفکیک حسابهای بانکی و اعتبار حوزه قضایی نهاد ناظر، سه فاکتور اساسی در بقای سرمایه تریدر به شمار میروند. بروکر اوتت مارکتس (OtetMarkets) با اتکا به مانورهای تبلیغاتی گسترده و تمرکز ویژه بر پلتفرم cTrader تلاش کرده تا خلأ ناشی از محدودیت حضور بروکرهای بینالمللی برای ایرانیان را پر کند. با این حال، سرمایهگذاری واقعی نیازمند کالبدشکافی ساختار حقوقی، آزمون اسلیپیج سرورها و شفافیت مسیرهای واریز و برداشت است.
شناسنامه فنی و عملیاتی اوتت مارکتس در یک نگاه
بررسی فاکتورهای کلیدی نظارتی، زیرساخت معاملاتی و ریسکهای سرمایهگذاری برای تریدرهای ایرانی
سطح رگولاتوری
مجوز آفشور MISA کومور و ثبت شرکتی SVG؛ فاقد نظارت نهادهای Tier-1 و بیمه خسارت سرمایه.
پلتفرمهای معامله
پشتیبانی کامل از cTrader و MT5 با امکان مشاهده عمق بازار سطح ۲ و سرعت اجرایی مطلوب در شرایط عادی.
کانالهای مالی
پشتیبانی از تتر (TRC20) و صرافیهای واسط ریالی؛ همراه با ریسک اختلاف نرخ ارز و تاخیر در تسویه بانکی.
ریسک اسلیپیج
احتمال باز شدن شدید اسپرد و لغزش منفی قیمت در زمان اخبار اقتصادی مهم (مانند CPI و NFP) به دلیل محدودیت عمق نقدینگی.
شناسنامه حقوقی و وضعیت رگولاتوری اوتت مارکتس
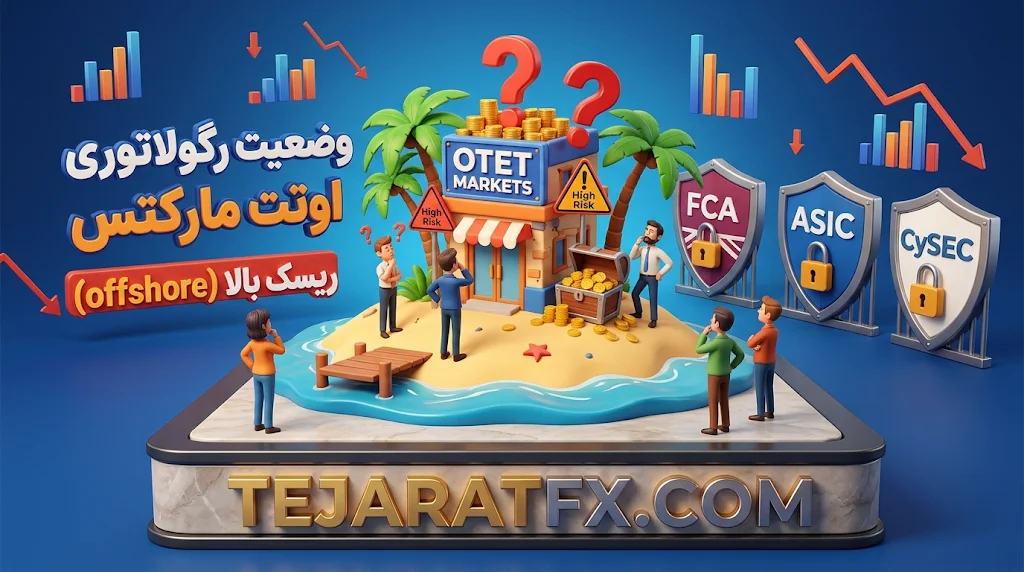
بروکر اوتت مارکتس فاقد هرگونه مجوز از رگولاتورهای تراز اول (Tier-1) یا تراز دوم جهانی نظیر FCA انگلستان، ASIC استرالیا یا CySEC قبرس است. ساختار حقوقی این بروکر کاملاً بر نهادهای ثبت آفشور استوار بوده و به همین دلیل در دستهبندی کارگزاریهای با ریسک نظارتی بالا (High Regulatory Risk) طبقهبندی میشود.
تحلیل اعتبار مجوز MISA کومور و ثبت سنت وینسنت
فعالیت بینالمللی اوتت مارکتس تحت دو حوزه قضایی آفشور مدیریت میشود که استانداردهای نظارتی بسیار سبکی دارند:
- سازمان خدمات بینالمللی موالی (MISA کومور): جزیره موالی در اتحادیه خودمختار کومور به مقصدی ارزانقیمت برای ثبت بروکرهای فارکس بدل شده است. رگولاتوری MISA آزمونهای سختگیرانه اهلیت مدیران، حسابرسی ماهانه مستقل یا استانداردهای تفکیک حسابهای بانکی مشتریان (Segregated Accounts) را اعمال نمیکند و نظارت میدانی آن بر تسویه سفارشات نزدیک به صفر است.
- ثبت در سنت وینسنت و گرنادینها (SVG FSA): نهاد ناظر مالی سنت وینسنت رسماً اعلام کرده که هیچ مجوزی برای معاملات فارکس و CFD صادر نمیکند و شرکتهای فعال را صرفاً بهعنوان اشخاص حقوقی تجاری ساده ثبت میکند. در نتیجه این ثبت فاقد هرگونه ضمانت پایش معاملاتی است.
در صورت بروز اختلاف مالی، مسدود شدن حساب یا دستکاری نرخها، هیچ سازوکار بینالمللی یا دادگاه در دسترسی برای احقاق حق معاملهگران غیرمقیم در جزایر کومور و سنت وینسنت وجود ندارد.
آیا اوتت مارکتس مشمول صندوق جبران خسارت میشود؟
خیر؛ اوتت مارکتس تحت پوشش هیچیک از صندوقهای تضمین و جبران خسارت معتبر بینالمللی نظیر ICF قبرس (تا سقف ۲۰ هزار یورو) یا FSCS انگلستان قرار ندارد. در صورت ورشکستگی کارگزاری، بحران نقدینگی یا خطاهای سیستماتیک مدیریتی، هیچ نهاد ثالثی مسوولیت پرداخت اصل سرمایه تریدرها را تضمین نخواهد کرد.
انواع حسابها و هزینههای معاملاتی در OtetMarkets
هزینه واقعی هر پوزیشن معاملاتی در اوتت مارکتس مجموعهای از اسپرد شناور، کمیسیون، سواپ شبانه و اسلیپیج اجرایی سرور است. این کارگزاری خدمات خود را عمدتاً در قالب دو حساب مجزا با ساختارهای هزینهای متفاوت ارائه میدهد.
| نوع حساب | مدل قیمتگذاری | سطح اسپرد | کمیسیون در هر لات | سبک معاملاتی پیشنهادی |
|---|---|---|---|---|
| حساب Classic | مارکآپ روی اسپرد (STP/B-Book) | شناور از ۱.۲ پیپ به بالا | صفر دلار | سوئینگ تریدینگ و معاملات میانمدت |
| حساب ECN | اسپرد خام بازار (Raw Spread) | شناور نزدیک به صفر در آرامش بازار | کارمزد ثابت دورهای | اسکالپینگ، الگوریتمها و معاملات طلا |
| حساب بدون سواپ (اسلامی) | حذف نرخ بهره شبانه | مشابه حساب استاندارد | کارمزد اداری/نگهداری پس از چند روز | پوزیشنهای بلندمدت معاملهگران مسلمان |
مقایسه اسپرد و کمیسیون حساب Classic با حساب ECN
حساب Classic برای کاربرانی که تمایل به پرداخت کارمزد تفکیکشده ندارند طراحی شده، اما پهنای اسپرد آن بازدهی استراتژیهای سریع را کاهش میدهد. در نقطه مقابل، حساب ECN با دسترسی به عمق اسپرد خام، گزینهای مناسبتر برای اسکالپرها به شمار میرود، هرچند هزینه کمیسیون ثابت در حجمهای بالا باید مدیریت شود.
پلتفرمهای cTrader و MT5؛ سرعت اجرا، اسلیپیج و ریکوت
تنوع نرمافزاری مزیت رقابتی اوتت مارکتس است؛ بهویژه تجهیز به بستر cTrader که شفافیت عمق بازار سطح دو (Level II Depth) و ثبت اسلیپیج تفکیکشده را فراهم میکند. متاتریدر ۵ (MT5) نیز پایداری بالایی برای کدنویسی با MQL5 و استفاده از اکسپرتهای معاملاتی دارد.
با وجود مدرن بودن پلتفرمها، آزمونهای سرعت اتصال در سرورهای اوتت مارکتس بیانگر دو چالش ساختاری در اجرای دستورات است:
- لغزش منفی قیمت (Negative Slippage): در زمان رهاسازی دادههای داغ خبری نظیر NFP و نرخ بهره، به دلیل عمق محدود تامینکنندگان نقدینگی بروکر (Liquidity Providers)، نقاط فعالسازی حد ضرر یا اردرهای مشروط با تاخیر چند پیپی ثبت میشوند.
- پدیده ریکوت در MT5: در شرایط جهش شارپ بازار، پردازش سفارشات بازارگردانی در حسابهای استاندارد با پیام قیمت بازنگریشده (Requote) همراه است.
روشهای واریز و برداشت و چالشهای کاربران ایرانی

فرآیند نقل و انتقال دارایی در کارگزاریهای فعال برای ایرانیان همواره با چالشهای ردیابی بانکی و کارمزدهای تبدیل همراه است. اوتت مارکتس تراکنشها را بر پایه دو بستر دیجیتال و واسطهگری بانکی سازماندهی کرده است.
وضعیت تسویه ریالی و واریز تتری (USDT)
بهترین و پایدارترین مسیر تراکنش در این بروکر، استفاده از رمزارز تتر بر بستر شبکه ترون (USDT-TRC20) است. این روش سرعت تایید مکانیزه بالایی دارد و مداخله واسطههای محلی را حذف میکند. در مقابل، سیستم تسویه ریالی از طریق پلتفرمهای صرافی رابط و کارتهای اجارهای P2P انجام میگیرد؛ این شیوه علاوه بر خطر انسداد حسابهای بانکی داخلی، کارمزد پنهانی ناشی از اختلاف نرخ دلار روز با نرخ اعمالی توسط کارگزاری را به تریدر تحمیل میکند.
بررسی گزارشهای تاخیر در برداشت وجه
بر اساس گزارشهای متداول کاربران در انجمنهای تخصصی، گلوگاههای اصلی تسویه حساب در اوتت مارکتس شامل موارد زیر است:
- قوانین مسدودکننده بونوسها: در صورت فعالسازی بونوس و پروموشنهای تشویقی، شرط پاس کردن حجم معاملاتی سنگین (لات مشخص) اعمال میشود و تا زمان تکمیل آن، امکان برداشت سود یا سرمایه وجود ندارد.
- فرآیند پیچیده احراز هویت مجدد (Re-KYC): در زمان درخواست برداشت سودهای با مبالغ سنگین، فرآیندهای راستیآزمایی مدارک سکونتی تشدید شده و منجر به تاخیر چند روزه تا چند هفتهای میگردد.
- نوسان زمانی تسویه ریالی: برخلاف واریز ریالی سریع، واریز وجه ریالی به حساب بانکی به نقدینگی صرافی رابط وابسته بوده و ممکن است ۴۸ تا ۷۲ ساعت کاری به طول بینجامد.
مقایسه همهجانبه اوتت مارکتس با برترین جایگزینها
ارزیابی تطبیقی اوتت مارکتس در مقایسه با بروکرهای باسابقه بازار، امکان تصمیمگیری واقعبینانه را برای فعالان بازارهای مالی فراهم میسازد.
| شاخص ارزیابی | اوتت مارکتس (OtetMarkets) | آلپاری (Alpari) | لایت فایننس (LiteFinance) | کپیتال اکستند (CapitalXtend) |
|---|---|---|---|---|
| قدمت بازار | نوپا (تاسیس حدود ۲۰۲۲) | بیش از ۲۵ سال (از ۱۹۹۸) | نزدیک به دو دهه (از ۲۰۰۵) | میانرده (تاسیس ۲۰۲۰) |
| پلتفرمها | cTrader, MT5 | MT4, MT5 | MT4, MT5, cTrader, وباپ | MT4, MT5 |
| حساب سنت (خرد) | ندارد | دارد (حساب Nano) | دارد (حساب Cent) | ندارد |
| سرمایهگذاری جمعی | کپیتریدینگ محدود | حسابهای پیشرفته PAMM | Social Trading تحتوب اختصاصی | PAMM و Copy Trading |
| سقف اهرم معاملاتی | ۱:۵۰۰ تا ۱:۱۰۰۰ | تا ۱:۳۰۰۰ | تا ۱:۱۰۰۰ | تا ۱:۵۰۰۰ |
| سطح ریسک ساختاری | بالا (سابقه کم و لایسنس آفشور) | متوسط (پشتوانه تاریخی بالا) | متوسط (سابقه و اکوسیستم فعال) | نسبتاً بالا (تمرکز بر اهرم) |
اوتت مارکتس در برابر آلپاری (امنیت سابقه در مقابل تنوع پلتفرم)
آلپاری با بیش از ربع قرن فعالیت و ثبت مدیریت موفق در بحرانهای سنگین بازار (نظیر جهش تاریخی فرانک سوئیس در سال ۲۰۱۵)، نقدینگی و ثبات تاریخی عمیقی در اختیار دارد. پلتفرم سرمایهگذاری PAMM آلپاری برای سرمایهگذاران غیرفعال غیرقابل رقابت است. مزیت اوتت مارکتس در این قیاس صرفاً رابط کاربری cTrader است، در حالی که از منظر امنیت سرمایه، آلپاری گزینهای با ریسک اجرایی کمتر تلقی میشود.
اوتت مارکتس در برابر لایت فایننس (کپی تریدینگ و حسابهای خرد)
لایتفایننس پلتفرم Social Trading فوقالعادهای به شکل مستقیم در پنل کاربری تحت وب خود پیاده کرده است که شفافیت کاملی در نمایش تاریخچه و ماکزیمم دراوداون تریدرها دارد. علاوه بر ارائه سیتریدر، وجود حسابهای سنت (Cent) در لایت فایننس به معاملهگران تازهکار اجازه میدهد الگوریتمها و روانشناسی خود را با حداقل سرمایه بسنجند؛ ویژگی کارآمدی که اوتت مارکتس فاقد آن است.
اوتت مارکتس در برابر کپیتال اکستند (مقایسه اهرم و بونوسها)
کپیتال اکستند تمرکز تبلیغاتی خود را بر ارائه لوریجهای بسیار بالا (تا ۱:۵۰۰۰) و مدلهای اجرای STP استوار کرده است. هر دو کارگزاری در رده آفشورهای نسل جدید قرار دارند، اما شرایط آزادسازی بونوسهای معاملاتی قابل ضرر در کپیتال اکستند به نسبت ساختار شفافتری دارد.
چه زمانی باید حساب خود را از اوتت مارکتس منتقل کنیم؟
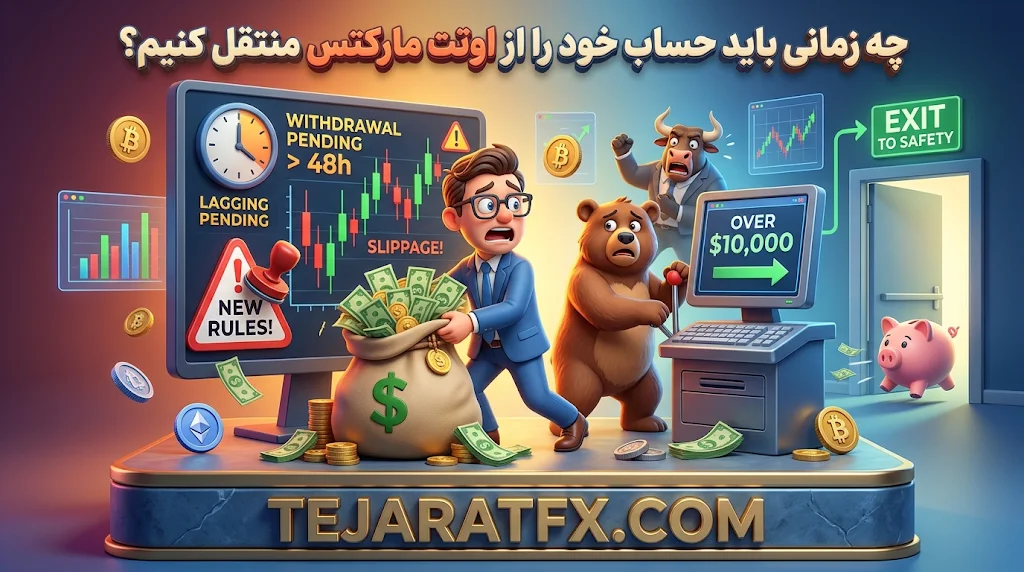
حفظ اصل سرمایه بر کسب سود ارجحیت دارد. در صورت بروز هر یک از نشانههای ساختاری زیر، تخلیه سریع بالانس و تغییر کارگزاری امری الزامی است:
- معطلی برداشت تتری بیش از ۴۸ ساعت: درخواستهای تسویه رمزارزی بر بسترهای مکانیزه باید ظرف چند ساعت پردازش شوند؛ تاخیرهای بیش از دو شبانهروز حاکی از چالشهای نقدینگی درون کارگزاری است.
- افزایش نامتعارف اسلیپیج منفی: در صورتی که حد ضرر شما در شرایط عادی و نقدینگی روان بازار با اختلاف فاحش نسبت به نمودار قیمت فعال میشود.
- اعمال تغییرات یکجانبه در قوانین معاملاتی: ابطال سودهای قانونی با بهانههای نامشخص مانند «معاملات اسکالپ زیر چند دقیقه» یا دستکاری خودسرانه لوریج در زمان باز بودن پوزیشن.
- رسیدن موجودی به ارقام درشت: نگهداری سرمایههای بالای ۵ تا ۱۰ هزار دلار در بروکرهای نوپا با لایسنسهای ارزان آفشور فاقد توجیه منطقی مدیریت ریسک است.
چکلیست TejaratFX پیش از افتتاح حساب در بروکرهای تازه تاسیس
اگر تصمیم به کار با کارگزاریهای کمسابقه دارید، عبور از این ۵ فیلتر اعتبارسنجی را الزامی کنید:
- استعلام ثبتی مستقل: شماره لایسنس کارگزاری را در پرتال رسمی رگولاتور مربوطه (مانند سامانه MISA جزیره کومور) تطبیق داده و فعال بودن آن را تایید کنید.
- تست واریز و برداشت اولیه: با حداقل مجاز واریز (۲۰ تا ۵۰ تتر) شروع کنید و بلافاصله پس از ثبت چند معامله خرد، کل فرآیند برداشت را برای سنجش سرعت و کارمزد تست نمایید.
- رد کردن تمام طرحهای تشویقی: هنگام ثبتنام، دریافت هر نوع بونوس یا کشبک را غیرفعال کنید تا دچار بندهای قفل سرمایه نشوید.
- سنجش اسلیپیج در دقایق خبری: یک پوزیشن با حجم مینیلات در زمان انتشار اخبار مهم باز کنید تا رفتار سرور در ثبت سفارشها و پهنای اسپرد مشخص شود.
- قاعده توزیع ریسک: هرگز بیش از ۲۰ درصد از کل سرمایه اختصاصیافته به معاملات فارکس خود را در یک بروکر فاقد رگوله معتبر متمرکز نکنید.