در بازارهای مالی، نوسانات قیمت یا ولاتیلیتی (Volatility) همانند ضربان قلب بازار عمل میکند. این تلاطمهای قیمتی همان شمشیر دولبهای هستند که میتوانند برای معاملهگران مبتدی کابوسی ویرانگر و برای تریدرهای حرفهای، معدن طلایی از فرصتهای سودآور باشند. در واقع، بدون وجود نوسان، هیچ حرکتی در نمودارها رخ نمیدهد و طبیعتاً هیچ سودی هم خلق نخواهد شد؛ بنابراین فرار از هیجانات بازار، راهکار هوشمندانهای برای یک تریدر نیست.
تفاوت اصلی میان کسانی که در موجهای شدید قیمتی سرمایه خود را از دست میدهند و افرادی که سودهای چشمگیری کسب میکنند، در قدرت درک و تحلیل رفتار بازار نهفته است. برای اینکه بتوانید سیگنالهای معاملاتی واقعی را از نویزهای فریبنده تشخیص دهید و در شرایط بحرانی بهترین تصمیم را بگیرید، نیازمند پایهای قوی از دانش معاملهگری هستید. با بهرهگیری از منابع معتبر و گذراندن دورههای جامع آموزش فارکس از مقدماتی تا پیشرفته، میتوانید مهارتهای مدیریت ریسک خود را ارتقا داده و به جای ترسیدن، سوار بر امواج پرخروش بازار شوید.
در این مقاله تخصصی، قصد داریم به کالبدشکافی کامل مفهوم ولاتیلیتی در بازار جفت ارزها بپردازیم. ما به شما خواهیم آموخت که چگونه با استفاده از معیارهای اندازهگیری مانند انحراف معیار، بررسی شاخص ترس (VIX) و درک تفاوت ولاتیلیتی تاریخی و تصوری، استراتژیهای خود را با جریان نوسانات همسو کرده و این انرژی بیقرار بازار را به یک دارایی استراتژیک برای خود تبدیل کنید.
ماهیت ولاتیلیتی در بازارهای مالی
چکیدهای از مفاهیم کلیدی نوسانات قیمت و کاربرد آن در مدیریت ریسک معاملات فارکس.
ریسک در برابر پاداش
ولاتیلیتی نشاندهنده میزان پراکندگی بازده یک دارایی است؛ نوسان بیشتر مستقیماً به معنای پتانسیل سود بالاتر و ریسک از دست رفتن سرمایه است.
ابزارهای سنجش نوسان
واریانس، انحراف معیار، ضریب بتا و مدلهای قیمتگذاری آپشن، ساختار اصلی اندازهگیری شدت تحرکات بازار را تشکیل میدهند.
تفاوت IV و HV
ولاتیلیتی ضمنی (IV) انتظارات بازار از آینده را قیمتگذاری میکند، در حالی که ولاتیلیتی تاریخی (HV) دادههای قیمتی گذشته را مبنا قرار میدهد.
شاخص VIX
این شاخص که به دماسنج ترس بازار شهرت دارد، انتظارات نوسانی ۳۰ روزه شاخص S&P 500 را بر اساس قراردادهای اختیار معامله اندازهگیری میکند.
ولاتیلیتی (Volatility)؛ تحلیل و مدیریت نوسانات در بازارهای مالی
ولاتیلیتی (Volatility) یا نوسانات قیمت، فاکتوری تعیینکننده در میزان سودآوری و سطح ریسک معاملات است. در ساختار معاملات ارزی و بازار فارکس، تحرکات قیمتی صرفاً تغییر اعداد روی چارت نیستند؛ بلکه نشاندهنده جریان نقدینگی، حجم سفارشات و تغییرات سنتیمنت بازار (Market Sentiment) محسوب میشوند. معاملهگران نهادی و الگوریتمهای معاملاتی از این نوسانات برای شکار نقدینگی استفاده میکنند و تریدرهای خرد نیز نیازمند تطبیق استراتژیهای خود با این جریان هستند.
عدم درک صحیح از نوسانات منجر به افزایش چشمگیر Drawdown (افت سرمایه) میشود. زمانی که بازار دچار نوسانات شدید خبری یا ساختاری میشود، مفاهیمی نظیر Slippage (لغزش قیمتی) و واید شدن Spread (اسپرد) مستقیماً روی نتیجه معاملات تاثیر میگذارند. تسلط بر ابزارهای سنجش نوسان به شما کمک میکند تا زمان مناسب برای ورود به معامله، تنظیم دقیق حد ضرر و مدیریت حجم پوزیشن (Position Sizing) را بهینهسازی کنید.
| مفهوم / شاخص | کارکرد و مشخصات فنی |
|---|---|
| ولاتیلیتی (Volatility) | معیار آماری پراکندگی بازده یک دارایی حول میانگین آن |
| انحراف معیار (Standard Deviation) | ابزار اصلی ریاضی برای محاسبه میزان نوسانات تاریخی |
| ولاتیلیتی ضمنی (IV) | پیشبینی بازار از نوسانات آینده (مبتنی بر قیمت قراردادهای آپشن) |
| اندیکاتور ATR | شاخص میانگین محدوده واقعی برای سنجش نوسان روزانه کندلها |
| شاخص VIX | سنجش ترس و انتظارات نوسانی بر اساس شاخص S&P 500 |
ویدئو آموزش: نوسانات چیست (What is Volatility)
فایل صوتی آموزش: مفهوم نوسان (What is Volatility)
ولاتیلیتی (Volatility) چیست و چگونه ساختار مارکت را شکل میدهد؟
ولاتیلیتی یک معیار آماری است که سرعت و شدت تغییرات قیمت یک دارایی مالی را در یک بازه زمانی مشخص اندازهگیری میکند. بازارهایی با ولاتیلیتی بالا، شاهد تغییرات قیمتی شدید در فواصل زمانی کوتاه هستند که این مسئله مستقیماً باعث افزایش ریسک و پتانسیل کسب سودهای سریع میشود.
برای یک تریدر فعال در پلتفرمهای MT4 / MT5، ولاتیلیتی نمایانگر فرصتهای معاملاتی است. در بازاری که قیمتها ثابت هستند یا در رنجهای بسیار باریک (Consolidation) حرکت میکنند، امکان کسب سود از اختلاف قیمت (تغییرات Pip) به حداقل میرسد. داراییهایی که روزانه بیش از یک تا دو درصد نوسان میکنند، در دسته بازارهای وُلاتیل قرار میگیرند. این نوسانات ریشه در عوامل کلان اقتصادی، تصمیمات بانکهای مرکزی (مانند تغییر نرخ بهره)، انتشار دادههای تورمی و تنشهای ژئوپلیتیک دارند.
ولاتیلیتی در قیمتگذاری مشتقات مالی کاربرد اساسی دارد. در مدلهای استاندارد قیمتگذاری مانند بلک-شولز (Black-Scholes)، این فاکتور یکی از متغیرهای کلیدی برای تعیین ارزش منصفانه قراردادهای اختیار معامله (Options) است. هرچه نوسان بالاتر باشد، احتمال رسیدن قیمت دارایی پایه به قیمت اعمال (Strike Price) افزایش مییابد و ارزش قرارداد گرانتر میشود.
فرمول و نحوه محاسبه ولاتیلیتی: از انحراف معیار تا ولاتیلیتی سالانه
اندازهگیری دقیق ولاتیلیتی بر پایه مفاهیم واریانس (Variance) و انحراف معیار (Standard Deviation) استوار است. انحراف معیار، ریشه دوم واریانس است و به صورت کمی نشان میدهد که قیمتهای یک دارایی چه میزان از میانگین متحرک خود فاصله گرفتهاند.
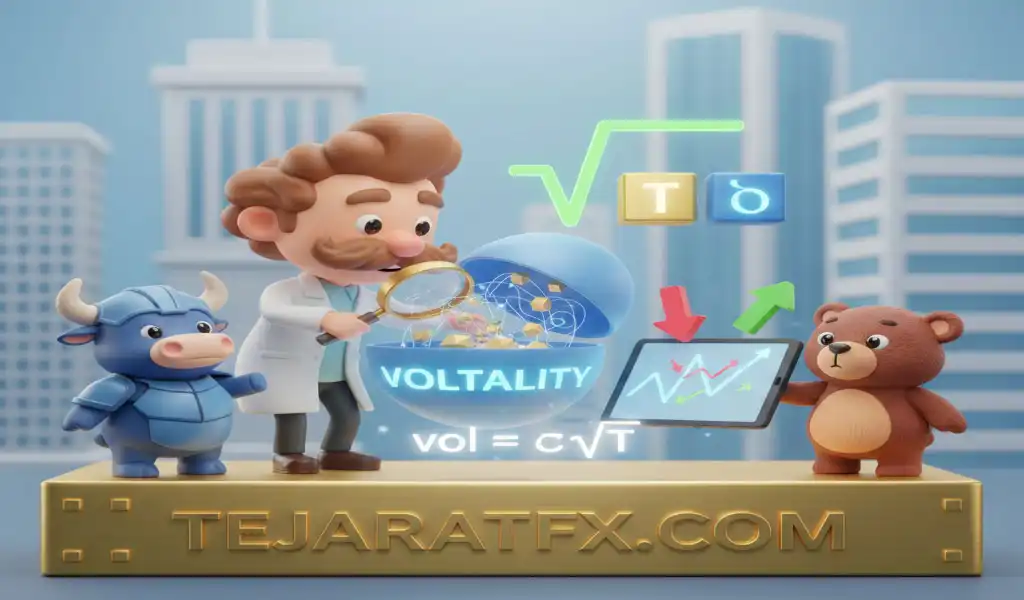
در بازارهای مالی جهانی، استاندارد محاسبه نوسانات بر اساس «ولاتیلیتی سالانه» صورت میگیرد. برای تبدیل انحراف معیار روزانه به ولاتیلیتی سالانه از فرمول زیر استفاده میشود:
Vol = σ √T
در این معادله:
Vol: ولاتیلیتی در بازه زمانی سالانه
σ (سیگما): انحراف معیار بازدههای روزانه
T: تعداد دورههای بازه زمانی (معمولاً ۲۵۲ روز معاملاتی در سال برای بازار سهام و ۲۶۰ روز برای فارکس)
پیادهسازی گامبهگام محاسبه ولاتیلیتی برای جفتارزها
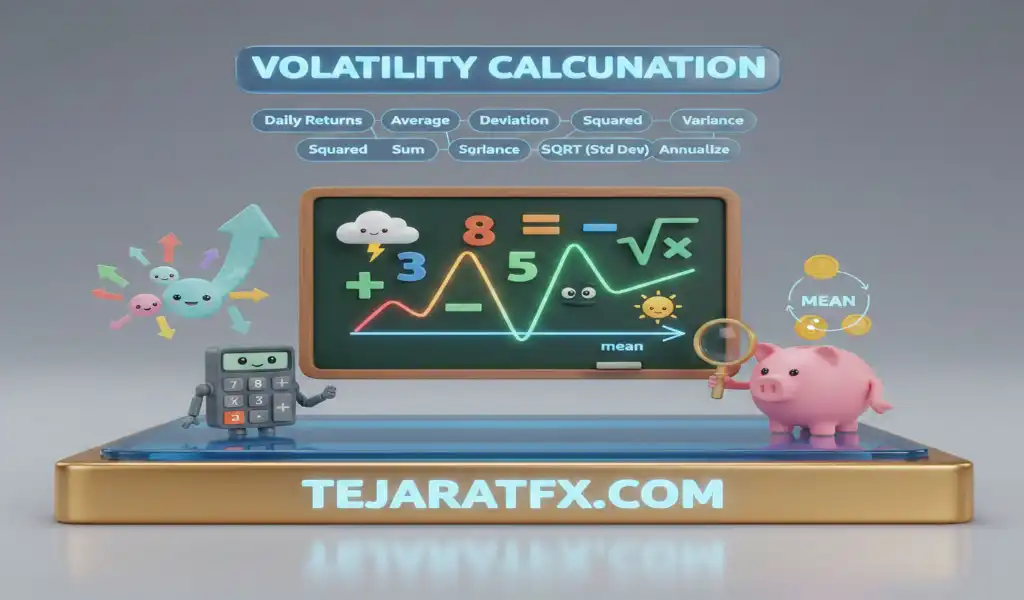
فرض کنید قصد دارید نوسانات ماهیانه جفت ارز EUR/USD را در متاتریدر تحلیل کنید. فرآیند محاسباتی به این شرح است:
- استخراج بازده روزانه: درصد تغییرات قیمت بسته شدن کندلهای روزانه (Close Price) را در طول یک ماه ثبت کنید.
- محاسبه میانگین: تمامی بازدههای روزانه را با یکدیگر جمع کرده و بر تعداد روزهای معاملاتی تقسیم کنید.
- تعیین انحراف از میانگین: میزان اختلاف بازده هر روز را از عدد میانگین کسر کنید.
- محاسبه واریانس و انحراف معیار: انحرافات به دست آمده را به توان دو برسانید (برای حذف اعداد منفی)، مجموع آنها را بر تعداد نمونهها تقسیم کنید تا واریانس به دست آید. جذر واریانس، همان انحراف معیار (σ) خواهد بود.
عدد نهایی به دست آمده، نشاندهنده ریسک پنهان در معاملات آن جفتارز است. یکی از اصول کلیدی رفتار قیمت (Price Action) در بازارهای مالی، ویژگی «بازگشت به میانگین» (Mean Reversion) است. دورههایی که مارکت فشردگی شدیدی دارد (Low Volatility)، پیشزمینهای برای شکستهای قدرتمند قیمتی (Breakout) هستند و برعکس، حرکات شارپ نهایتاً در یک محدوده رنج تثبیت میشوند.
دستهبندی نوسانات: ولاتیلیتی تاریخی (HV) در برابر ولاتیلیتی ضمنی (IV)
شناخت تفاوت میان نوسانات گذشته و انتظارات آینده، مرز بین تحلیل تکنیکال کلاسیک و معاملات مبتنی بر داده (Data-Driven) است. ولاتیلیتی به دو دسته کلیدی تقسیم میشود که هر کدام سیگنالهای متفاوتی صادر میکنند.
۱. ولاتیلیتی تاریخی (Historical Volatility – HV)
ولاتیلیتی تاریخی که به آن ولاتیلیتی آماری نیز گفته میشود، تغییرات قیمت یک دارایی را دقیقاً بر اساس دادههای تایمفریمهای گذشته (مثلاً دورههای ۱۰، ۳۰ یا ۱۸۰ روزه) اندازهگیری میکند. این شاخص منحصراً به گذشته مارکت نگاه میکند. افزایش مقادیر HV نشان میدهد که کندلهای قیمتی در بازه زمانی اخیر طول بیشتری داشتهاند و قیمت تحرکات شدیدی را ثبت کرده است. اندیکاتورهایی مانند Bollinger Bands (باندهای بولینگر) و ATR بر پایه دادههای ولاتیلیتی تاریخی کار میکنند.
۲. ولاتیلیتی ضمنی (Implied Volatility – IV)
ولاتیلیتی ضمنی مستقیماً از قیمتگذاری بازار آپشن (اختیار معامله) استخراج میشود و انتظارات معاملهگران از نوسانات آینده را به تصویر میکشد. IV یک پیشبینی قطعی از جهت حرکت قیمت (صعودی یا نزولی بودن) ارائه نمیدهد، بلکه مقیاس «شدت حرکت احتمالی» را میسنجد. زمانی که IV به شدت رشد میکند، بازار در حال آمادهسازی برای یک رویداد خبری مهم یا انتشار گزارشهای درآمدی (Earnings) است. تریدرهای حرفهای فارکس از دادههای IV بازار فیوچرز ارزها، برای سنجش سنتیمنت جفتارزها استفاده میکنند.
شاخصهای مکمل در سنجش نوسانات: VIX و ضریب بتا (Beta)
برای داشتن یک دیدگاه جامع (Top-Down Analysis) نسبت به وضعیت ریسک در بازار، معاملهگران نهادی از شاخصهای کلان استفاده میکنند. دو معیار اساسی در این زمینه، VIX و بتا هستند.
شاخص ولاتیلیتی (VIX) – دماسنج ترس بازار
شاخص VIX که توسط بورس آپشن شیکاگو (CBOE) محاسبه میشود، انتظارات نوسانی ۳۰ روزه بازار را بر پایه قراردادهای آپشن شاخص S&P 500 نشان میدهد. این شاخص در ادبیات مالی به «شاخص ترس» (Fear Gauge) معروف است. مکانیزم VIX به این صورت است که در زمان ریزش بازارهای سهام و وحشت سرمایهگذاران، تقاضا برای خرید قراردادهای پوشش ریسک (Put Options) افزایش مییابد و این امر منجر به پرتاب شدن شاخص VIX به سمت بالا میشود. در بازار فارکس، افزایش شدید VIX معمولاً با تقویت ارزهای امن (Safe-Haven) نظیر فرانک سوئیس (CHF)، ین ژاپن (JPY) و دلار آمریکا همراه است.
ضریب بتا (Beta) در مدیریت پرتفوی
بتا شاخصی است که نوسانپذیری یک دارایی (عموماً سهام) را در مقایسه با کل بازار (بنزمارک) میسنجد. اگر بتای یک دارایی ۱.۲ باشد، به این معناست که آن دارایی ۲۰ درصد نوسانات بیشتری نسبت به بازار دارد. داراییهایی با بتای بالاتر از ۱ پرریسک تلقی میشوند و داراییهای با بتای کمتر از ۱ ثبات بیشتری دارند. این مفهوم در مدیریت سبد دارایی و رویکرد تنوعبخشی (Diversification) بسیار کاربردی است.
استراتژیهای مدیریت ریسک در بازارهای وُلاتیل (پرنوسان)
فعالیت در بازارهای پرنوسان نیازمند معماری دقیق سیستم معاملاتی و استراتژیهای مدیریت ریسک پویا است. نادیده گرفتن شرایط نوسانی مارکت، اصلیترین دلیل کال مارجین (Call Margin) شدن تریدرهای خرد است. راهکارهای زیر برای مدیریت سرمایه در این شرایط الزامی است:
- تعدیل پوزیشن سایز بر اساس ATR: حجم معاملات خود را به صورت ثابت نگه ندارید. در زمانهایی که اندیکاتور Average True Range عدد بالایی را نشان میدهد (نوسان زیاد است)، فاصله حد ضرر (Stop Loss) شما باید بیشتر شود. برای حفظ ریسک ۱ درصدی در هر معامله، باید حجم ورود (Lot Size) را کاهش دهید.
- پوشش ریسک (Hedging): در شرایط عدم قطعیت کلان، معاملهگران از استراتژیهای هجینگ استفاده میکنند. اخذ پوزیشنهای معکوس همبسته (Correlated Pairs) یا استفاده از قراردادهای آپشن میتواند مانع از افت شدید اکوییتی (Equity) شود.
- کنترل احساسات و ترید اور (Overtrading): مارکت پرنوسان با ایجاد کندلهای شارپ، احساس فومو (FOMO) یا ترس از دست دادن را در معاملهگر بیدار میکند. تدوین یک Trading Plan مکتوب و تعیین سقف ضرر روزانه (Daily Drawdown Limit) تنها راهکار مصون ماندن از تصمیمات هیجانی است.