
افزودن اندیکاتورهای معاملاتی بدون تعریف نقش مجزا، مستقیماً به فلج تحلیلی (Analysis Paralysis) و خروج زودهنگام یا دیرهنگام از پوزیشنها ختم میشود. واقعیت بازارهای مالی این است که هیچ ابزاری آینده را پیشبینی نمیکند؛ تمامی اندیکاتورها مشتقات آماری قیمت، زمان یا حجم هستند. یک سیستم سودآور نیازی به نمایش همزمان ۵ ابزار ندارد، بلکه بر مبنای تفکیک وظایف در قالب چرخه «فیلتر جهت ← ماشه ورود ← مدیریت ریسک بر پایه نوسان» عمل میکند تا نویزهای تصادفی چارت را به یک مزیت آماری پایدار تبدیل کند.
ارکان ۴ گانه ترکیب اصولی اندیکاتورها
سیستم چنداندیکاتوری پایدار بر پایه تفکیک وظایف مستقل و پرهیز از همپوشانی دادهها بنا میشود.
فیلتر روند (Trend)
پاسخ به سوگیری بازار: EMA 200 یا ابر ایچیموکو برای تعیین مجاز بودن خرید یا فروش و حذف معاملات خلاف جریان اصلی.
ماشه ورود (Momentum)
تعیین زمان دقیق ورود: RSI، MACD یا استوکاستیک برای شناسایی واگراییها و بازگشت شتاب، صرفاً در جهت روند کلان.
سنجش نوسان (Volatility)
مدیریت علمی ریسک: ATR و باندهای بولینگر برای تنظیم حد ضرر متناسب با تنفس چارت و تشخیص فازهای انفجار قیمتی.
تأیید حجم (Volume)
اعتبارسنجی مشارکت: VWAP، Volume Profile یا CVD برای غربال شکستهای واقعی سطوح از تلههای نقدینگی نهادی.
ترکیب اندیکاتورها چیست و چرا چارتهای شلوغ شکست میخورند؟

ترکیب اندیکاتورها به معنای استقرار همزمان دو تا سه ابزار محاسباتی مستقل است که هرکدام پارامتری کاملاً جداگانه از بازار نظیر ساختار، شتاب، نوسان یا نقدینگی را پردازش میکنند. خطای مهلک اکثر معاملهگران، یکی دانستن «تأیید مستقل چندگانه» با «تکرار یک داده واحد» است که توهم ضریب اطمینان کاذب ایجاد میکند.
وقتی بهطور همزمان اندیکاتورهای RSI، Stochastic و CCI روی چارت فراخوانی میشوند، هر سه صرفاً موقعیت قیمت پایانی نسبت به سقف و کفهای اخیر را فرموله میکنند. تطابق سیگنال در این اسیلاتورها تأیید مضاعف نیست، بلکه تماشای یک خطای محاسباتی واحد در سه پنجره مختلف است. پیامد انباشت این ابزارها، ورود با تأخیر شدید زمانی است؛ نقطهای که شتاب اصلی حرکت تخلیه شده و نسبت ریسک به ریوارد (Risk to Reward) توجیه اقتصادی خود را از دست داده است.
انواع اندیکاتورها و تفکیک وظایف روی چارت
پایه و اساس مهندسی یک استراتژی چنداندیکاتوری موفق، آگاهی از دستهبندی عملکردی ابزارهاست. هر ابزار باید پاسخگوی سؤالی مشخص در چکلیست ورود باشد، در غیر این صورت وجود آن روی چارت تنها بار محاسباتی ذهن معاملهگر را سنگین میکند.
| دستهبندی ساختاری | نمونه ابزارهای مرجع | پارامتر مورد سنجش | کاربرد مستقیم در چکلیست معامله |
|---|---|---|---|
| روند (Trend) | EMA، SMA، Ichimoku، Supertrend | جهت کلان و بایاس حرکتی | فیلتر ورود؛ ممنوعیت مطلق ثبت سفارش خلاف جهت جریان اصلی |
| مومنتوم (Momentum) | RSI، MACD، Stochastic | شتاب، انرژی و سرعت تغییرات قیمت | ماشه ورود (Trigger)، شناسایی واگراییها و اصلاحهای به پایان رسیده |
| نوسان (Volatility) | ATR، Bollinger Bands | دامنه و پراکندگی امواج جاری | کاشت حد ضرر منعطف، اندازهگیری حجم لات و شناسایی شکست باندها |
| حجم (Volume) | Volume Profile، OBV، CVD، VWAP | تراکم سرمایه و مشارکت پول هوشمند | اعتبارسنجی شکستهای قیمتی و فیلتر تلههای فیکبریکاوت |
اندیکاتورهای روند؛ هدایتگر سوگیری کلی بازار
ابزارهای روند، نویزهای فرکانسبالا و نوسانات فاقد اهمیت را فیلتر میکنند تا جهت جریان پول شفاف شود. میانگینهای متحرک مانند EMA 200 یا ابر کومو در ایچیموکو، به این سؤال محوری پاسخ میدهند: «در شرایط فعلی چارت، پوزیشنهای مجاز من فقط خرید (Long) است یا فروش (Short)؟» این اندیکاتورها دارای تأخیر ذاتی (Lagging) هستند و هدف آنها تعیین نقطه ورود صدم پیپی نیست، بلکه جلوگیری از شنا کردن بر خلاف جریان رودخانه است.
اندیکاتورهای مومنتوم؛ سنجه شتاب و زمانبندی ورود
اسیلاتورهایی نظیر شاخص قدرت نسبی (RSI با دوره ۱۴) و مکدی (MACD با ضرایب ۱۲، ۲۶، ۹) نرخ تغییرات سرعت قیمت را اندازهگیری میکنند. این ابزارها با ورود به فازهای اکستریم یا ایجاد واگرایی در سقفها و کفها، شتاب کاهشی روند را هشدار میدهند. ورود به محدوده اشباع خرید یا فروش هرگز سیگنال ورود فوری نیست؛ در روندهای سهمگین، اسیلاتورها میتوانند هفتهها در محدوده اشباع قفل شوند و تریدرهایی را که خلاف جهت وارد شدهاند نابود کنند.
اندیکاتورهای نوسان؛ مرجع استاندارد مدیریت ریسک
ابزارهای نوسان نظیر ATR (میانگین محدوده واقعی) جهت بازار را محاسبه نمیکنند، بلکه شدت تحرکات هر کندل را میسنجند. قرار دادن حد ضرر بر مبنای پیپ یا دلار ثابت در بازارهایی با نوسان پویا، یک اشتباه غیرحرفهای است. مقدار ATR فضای تنفس طبیعی جفتارز یا کریپتو را تعیین کرده و پایه تنظیم فاصله علمی استاپلاس قرار میگیرد. باندهای بولینگر نیز فازهای فشردگی شدید (Squeeze) را شناسایی میکنند که نویدبخش جهشهای قیمتی پرقدرت است.
اندیکاتورهای حجم؛ تشخیص حضور بازیگران بزرگ
حجم معاملات، محرک اصلی اعتبارسنجی شکست سطوح کلیدی است. اندیکاتورهایی مانند دلتای حجم تجمعی (CVD) و VWAP نشان میدهند که آیا نفوذ قیمت به یک سقف، همراه با تزریق سرمایه واقعی نهادی بوده است یا صرفاً یک دستکاری مقطعی برای جمعآوری نقدینگی تریدرهای خرد به شمار میرود. در بازار اسپات فارکس به دلیل عدم وجود سرور متمرکز، دیتای تیکولوم کارگزار استفاده میشود که کاربرد آن با حجم بازارهای فیوچرز و متمرکز سهام متفاوت است.
قوانین انتخاب اندیکاتورهای مکمل و پرهیز از همبستگی
هسته یک معماری سیگنالدهی استاندارد بر مدار فرمول: «فیلتر روند (تأخیری) + ماشه مومنتوم (پیشرو) + خروج و نوسان» شکل میگیرد. در این چارچوب، هر مؤلفه باید متغیری ناهمبسته نسبت به دیگری باشد تا کارایی تحلیلی سیستم حفظ شود.
- تفکیک ابزارهای پیشرو و تأخیری: ابزارهای تأخیری (مثل EMAها) ثبات ساختاری روند را تأیید میکنند اما دیر هشدار میدهند. ابزارهای پیشرو (مانند RSI) شتاب آنی را میسنجند و سریعترند اما سیگنال خطای بالایی دارند. همنشینی این دو، عیوب یکدیگر را خنثی میکند.
- تست حذف ابزار: از خود بپرسید: «اگر این اندیکاتور را از چارت حذف کنم، چه دیتای مستقل و بنیادینی از تحلیل من پاک خواهد شد؟» اگر با حذف مکدی، تغییری در تحلیل ناشی از RSI ایجاد نشود، مکدی ابزاری زاید است و باید فوراً چارت را خلوت کرد.
- قاعده سقف ۳ ابزار: پلتفرم معاملاتی شما نباید همزمان میزبان بیش از دو یا نهایتاً سه اندیکاتور مستقل باشد. شلوغی بیش از این حد، نه تنها کمکی به کاهش ضرر نمیکند، بلکه اجرای سریع سفارش را مختل میسازد.
ترکیب ابزارهایی مثل استوکاستیک، RSI و CCI روی یک نمودار، دادههای قیمت بستهشدن را از مجراهای نزدیک پردازش میکند. چنین سیستمی نه تنها ضریب دقت را بالا نمیبرد، بلکه سیستم را در شرایط نوسانهای ریز چارت کاملاً قفل و فلج خواهد کرد.
روش گامبهگام ساخت استراتژی معاملاتی چنداندیکاتوری
طراحی یک استراتژی باثبات نیازمند تبدیل مشاهدات تحلیلی به قوانین ریاضی، بدون ابهام و غیرقابل تفسیر است. گذر از این فرآیند بر اساس مراحل دهگانه مهندسی معاملات شکل میگیرد:
- گام اول: تعیین بازار و نماد هدف؛ رفتار نوسانی و الگوهای اسپردی در جفتارزهای فارکس مانند EUR/USD با بیتکوین و شاخصهای سهام تفاوت بنیادین دارد.
- گام دوم: انتخاب تایمفریم و سبک معاملاتی؛ اسکالپینگ (نمودار ۱ تا ۵ دقیقه)، دیتریدینگ روزانه (نمودار ۱۵ دقیقه تا ۱ ساعته) و سوئینگ بلندمدت (۴ ساعته و روزانه) هرکدام نیازمند پارامترهای زمانی مستقلی هستند.
- گام سوم: غربال رژیم بازار (Market Regime)؛ استراتژیهای تعقیب روند در بازارهای سایدوی (رنج) سرمایه را مستهلک میکنند و استراتژیهای اسیلاتوری در فازهای روندی نابود میشوند. نوع رژیم باید در شرط نخست استراتژی لحاظ گردد.
- گام چهارم: انتخاب فیلتر روند قطعی؛ مثلاً شرط سختگیرانه: «ورود به پوزیشن لانگ تنها در صورتی مجاز است که کل بدنه کندل بالای EMA 200 تثبیت شده باشد».
- گام پنجم: فرمولهسازی دقیق ماشه ورود (Trigger)؛ مثلاً عبور خط RSI از سطح ۵۰ به سمت بالا همراه با شکست کندل پولبک؛ عباراتی نظیر «وقتی مومنتوم خوب شد» فاقد ارزش معاملاتی هستند.
- گام ششم: تعریف حد ضرر ساختاری و ابطال ایده؛ تعیین استاپلاس در جایی که در صورت لمس آن، منطق ورود کلاً باطل شود (ترکیب آخرین دره/قله با ضریب ATR).
- گام هفتم: تدوین اصول شفاف خروج؛ انتخاب ساختار خروج پلهای با رسیدن به R:R حداقل ۱:۲، یا تریلینگ استاپ پشت خطوط میانگین متحرک یا باندهای بولینگر.
- گام هشتم: محاسبه ریاضی حجم پوزیشن (Position Sizing)؛ حجم معامله (لات) باید به صورت شناور بر اساس فاصله نقطه ورود تا حد ضرر محاسبه شود تا ریسک کل حساب در هر معامله از ۱ الی ۲ درصد فراتر نرود.
- گام نهم: ثبت چکلیست نهایی ورود؛ تا زمانی که تمامی شروط ورود اعم از سشن معاملاتی، اخبار اقتصادی، همراستایی ساختار و ماشه اندیکاتور تیک نخورده باشند، حق کلیک روی دکمه اجرای سفارش وجود ندارد.
- گام دهم: پیادهسازی متد بکتست و فورواردتست؛ اعتبارسنجی سیستم روی حداقل ۱۰۰ تا ۲۰۰ موقعیت گذشته چارت با نرمافزارهای استاندارد تحلیلی و سپس تست لایو در دمو.
چارچوب حل تناقض سیگنال میان اندیکاتورها
یکی از بزرگترین چالشهای تریدرها زمانی رخ میدهد که فیلتر روند صعود را نشان میدهد اما اسیلاتور مومنتوم سیگنال اشباع خرید یا ریزش صادر میکند. در چنین شرایطی، رأیگیری میان اندیکاتورها معنا ندارد و سلسلهمراتب تصمیمگیری زیر ملاک عمل قطعی است:
- ۱. تقدم ساختار قیمت و پرایس اکشن: قیمت پادشاه چارت است و اندیکاتورها صرفاً پیروان آن هستند. اگر قیمت به مقاومت روزانه کلیدی رسیده و کندل پینبار نزولی ثبت کرده، تقاطع صعودی مکدی یا استوکاستیک کاملاً فاقد اعتبار است.
- ۲. ارجحیت تایمفریم بالاتر (Higher Timeframe Bias): اگر چارت ۴ ساعته در ساختار صعودی بالای EMA 200 حرکت میکند، ورود اسیلاتور به منطقه اشباع خرید در تایمفریم ۵ دقیقه صرفاً یک استراحت مقطعی است، نه سیگنالی برای باز کردن پوزیشن شورت خلاف روند کلان.
- ۳. قانون «در صورت شک، دستها زیر چانه»: اگر شروط سیستم با یکدیگر اصطکاک تحلیلی دارند، مجوز معامله لغو میشود. تریدر حرفهای تنها زمانی اقدام میکند که تمام بخشهای پازل در یک راستا قفل شوند. عدم ورود، خود یک پوزیشن سودآور است.
بهترین ترکیب اندیکاتورها بر اساس سبک معامله
هیچ استراتژی کاملی که در تمام داراییها و چرخههای بازار نرخ برد تضمینی داشته باشد وجود ندارد. جدول زیر، ساختارهای کارشناسیشده، قابلآزمایش و تفکیکشده بر اساس مشخصات رفتاری هر سبک معاملاتی را ارائه میدهد.
| سبک معاملاتی | فیلتر جهت روند | ماشه ورود (Trigger) | ابزار نوسان یا حجم | نکته کلیدی مدیریت آزمون |
|---|---|---|---|---|
| اسکالپینگ (Scalp) | EMA 200 یا VWAP سشن | RSI سریع یا تقاطع MACD | ATR دورهای یا دلتای حجم (CVD) | اسپرد، کمیسیون و اسلیپیج اجرای سفارش سود سیستم را میبلعد؛ حساب ECN الزامی است. |
| معاملات روزانه (Day Trade) | EMA 50/200 یا ساختار مارکت | بازگشت RSI از سطح ۵۰ + کندل تایید | ATR دوره ۱۴ یا Volume | ورودها باید محدود به همپوشانی سشنهای لندن و نیویورک فیلتر شوند. |
| سوئینگ تریدینگ (Swing) | ابر ایچیموکو روزانه یا EMA 200 | واگرایی مخفی/معمولی MACD | اندیکاتور حجم OBV یا ATR | سوآپ شبانه کارگزار و تلاقی سطوح ساختاری چارت هفتگی با تایمفریم ۴ ساعته رصد شود. |
| بازار رنج (Range) | سطوح کف و سقف افقی چارت | خروج استوکاستیک یا RSI از اشباع | برخورد به باندهای بولینگر | بهمحض شکست معتبر کف یا سقف کانال رنج، بلافاصله باید فرضیه معامله باطل شود. |
| بازار روندی پرقدرت | ترکیب آرایش EMA 20 و EMA 50 | پولبک به میانگینها و بازیابی مومنتوم | ATR برای تریلینگ استاپ شناور | معامله خلاف روند حتی با وجود سنگینترین واگراییها در اسیلاتور ممنوع است. |
پیوند ساختاری اندیکاتورها با الگوهای پرایس اکشن
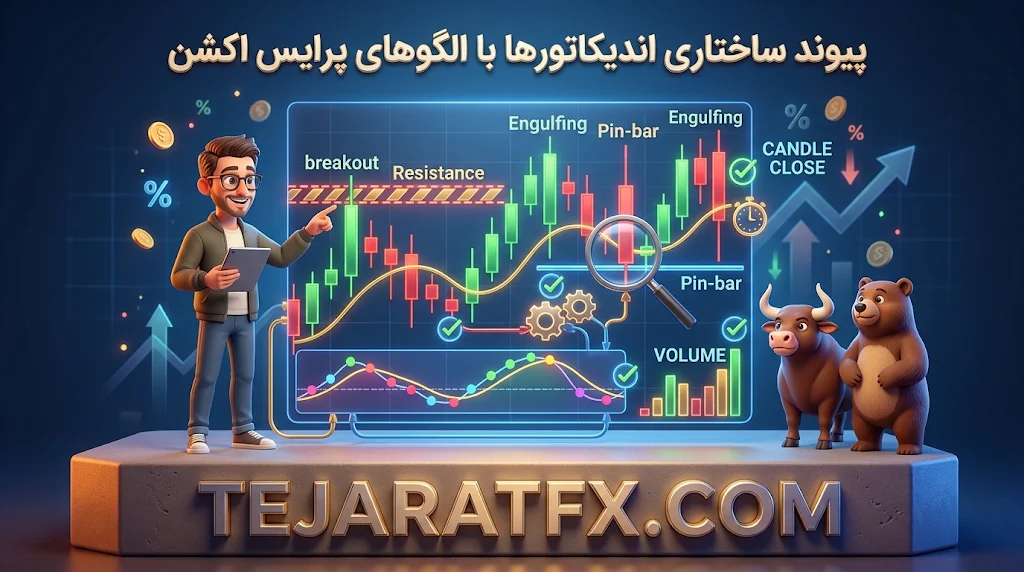
استفاده مکانیکی و کورکورانه از اندیکاتورها بدون خواندن کندلها، محکوم به باخت است. اندیکاتور زمانی بالاترین راندمان را آزاد میکند که صرفاً در جایگاه «فیلتر اعتبارسنجی» بر سناریوی پرایس اکشن مستقر شود.
- حمایت و مقاومتهای استاتیک: ابتدا مناطق ماژور عرضه و تقاضا را روی چارت خام علامتگذاری کنید. خروج RSI از اشباع یا تقاطع مکدی زمانی وزن تحلیلی پیدا میکند که قیمت دقیقاً با یک سطح معتبر افقی برخورد کرده باشد؛ صدور سیگنال در میانه خلاء چارت فاقد اعتبار است.
- پولبک و شکست ساختار: در سناریوی شکست مقاومت (Breakout)، جهش در اندیکاتورهای حجم یا تثبیت قیمت بالای میانگینهای متحرک تضمین میکند که شکست حاصل تجمیع سفارشات است، نه تله نقدینگی استاپهانترها.
- کندل استیک تأییدی: هیچ سیگنال اندیکاتوری نباید پیش از بسته شدن کندل رسمی (Candle Close) ماشه معامله را بکشد. تشکیل پینبار معکوس یا الگوی اینگالفینگ همزمان با تلاقی سیگنال اندیکاتور، ورود را با کمترین ریسک ممکن بهینه میکند.
فرمولاسیون حد ضرر، نقطه خروج و تارگت سود
حتی دقیقترین نقاط ورود اگر به استراتژی خروج شفاف مجهز نباشند، به فاجعه مالی منتهی خواهند شد. خروج اضطراری و ذخیره سود باید از همان لحظه نخست کلیک، بر مبنای قوانین ریاضی روی چارت تثبیت شده باشند.
تعیین حد ضرر بر پایه ترکیب ساختار و نوسان (ATR)
حد ضرر باید در نقطهای ثبت شود که اگر قیمت به آن برسد، فرضیه تحلیل کلاً اشتباه از آب درآمده باشد. برای حفظ پوزیشن در برابر نوسانات تصادفی و شدوهای نامتعارف، فاصله استاپلاس با احتساب ضریب ATR به شکل زیر استخراج میشود:
حد ضرر در پوزیشن خرید (Long) = کف سوئینگ ساختاری – (۱.۵ × مقدار فعلی ATR دوره ۱۴)
حد ضرر در پوزیشن فروش (Short) = سقف سوئینگ ساختاری + (۱.۵ × مقدار فعلی ATR دوره ۱۴)
قوانین تعیین حد سود و بستن پوزیشن
خروج موفق سه مکانیزم ساختاریافته دارد: اول، ثبت سفارش حد سود ثابت با نسبت حداقل ۱ به ۱.۵ یا ۱ به ۲؛ دوم، هدفگذاری در محدوده سطح ساختاری ماژور مقابل؛ و سوم، استفاده از خروج دینامیک بر پایه تغییر فاز اندیکاتور؛ نظیر بستن پوزیشن لانگ زمانی که خط روند RSI شکسته میشود یا قیمت به باند مخالف بولینگر برخورد میکند.
متدولوژی صحیح بکتست و اجتناب از بیشبرازش (Overfitting)
بسیاری از معاملهگران سیستمی ساده طراحی کرده و پس از نگاه چشمی به چند کندل گذشته، سرمایه واقعی خود را درگیر میکنند. یک بکتست اصولی مستلزم رعایت استانداردهای زیر است:
- عدم تغییر قوانین در طول آزمون: شروط ورود و خروج باید چنان ماشینی نوشته شوند که حتی یک ربات معاملاتی بدون کوچکترین دخالت ذهنیت سلیقهای، قادر به استخراج نقاط باشد.
- جامعه آماری کافی: بررسی ۲۰ الی ۳۰ معامله توجیه آماری ندارد؛ برای ارزیابی امید ریاضی (Expectancy)، حداقل ۱۰۰ تا ۲۰۰ معامله در رژیمهای متنوع بازار (روندی، پرنوسان، رنج) ضرورت دارد.
- محاسبه هزینههای اصطکاک (Friction): دادههای شبیهسازی باید حاوی اسپرد واقعی بروکر در ساعات مختلف، کمیسیون هر لات و نرخ اسلیپیج (اختلاف قیمت سفارش و اجرای واقعی) باشند. در استراتژیهای سریع، هزینههای پنهان میتوانند سیستم سودده را کاملاً زیانده کنند.
- تفکیک دادههای دروننمونه و بروننمونه (Out-of-Sample): اگر پارامترهای یک اندیکاتور را آنقدر دستکاری کنید تا با گذشته چارت منطبق شود، دچار بیشبرازش (Overfitting) شدهاید. سیستم باید روی دیتای جدید و تستنشده عملکرد مثبت خود را اثبات کند.
- ردیابی شاخصهای کلیدی: تمرکز محض روی وینریت (Win Rate) گمراهکننده است؛ باید فاکتور سود (Profit Factor = حاصل تقسیم کل سودها به زیانها)، حداکثر افت حساب (Max Drawdown) و توالی ضررهای پشتسرهم با دقت سنجیده شوند.
خطاهای رایج در استفاده همزمان از چند اندیکاتور
اجتناب از خطاهای کلاسیک زیر، مانع از بین رفتن حسابهای معاملاتی در فرآیند تحلیل تکنیکال میشود:
- ترکیب اسیلاتورهای همخانواده: نصب همزمان RSI، استوکاستیک و ویلیامز و تلقی سیگنالهای همراستای آنها بهعنوان تأیید قطعی؛
- تأخیر مفرط ورود: انباشت چند میانگین متحرک دیرپاسخ و انتظار برای تقاطع همزمان همگی، که منجر به خرید در سقف روند و درست قبل از آغاز فاز اصلاح میشود؛
- تغییر تنظیمات پس از هر ضرر: تغییر مکرر دورههای اندیکاتور با وقوع ۲ یا ۳ معامله ناموفق و بههم زدن قانون احتمالات در بلندمدت؛
- نادیده گرفتن اخبار مهم: اتکا به سیگنالهای تکنیکال اندیکاتورها درست در دقایق انتشار اخبار قرمز اقتصادی نظیر نرخ بهره و CPI؛
- اعتماد به اندیکاتورهای ریپینت (Repaint): فریب خوردن توسط ابزارهایی که پس از بسته شدن کندل، سیگنالهای ضررده گذشته خود را از تاریخچه نمودار پاک یا جابهجا میکنند؛
- باور به ادعاهای سود تضمینی: پذیرش پکیجهای تبلیغاتی با وینریتهای ادعایی ۹۰ درصدی؛ هیچ سیستم تکنیکالی در بازار بدون دوره ضرر وجود ندارد.
نمونه عملیاتی یک استراتژی معاملاتی قابلبکتست
برای درک چگونگی یکپارچهسازی مفاهیم فوق، سیستم معاملاتی استاندارد و تستشده زیر برای جفتارزهای نقدشونده فارکس (نظیر EUR/USD یا GBP/USD) در تایمفریم ۱۵ دقیقه، با جهتگیری از تایمفریم ۱ ساعته طراحی شده است:
- تایمفریم فیلتر روند: ۱ ساعته (H1) با اندیکاتور میانگین متحرک نمایی ۲۰۰ (EMA 200).
- تایمفریم معاملاتی و ماشه ورود: ۱۵ دقیقه (M15) با اندیکاتورهای RSI (دوره ۱۴ با خط مرجع ۵۰) و ATR (دوره ۱۴).
سناریوی خرید (Long Execution)
- شرط ۱ (روند کلان): قیمت در چارت ۱ ساعته بهوضوح در بالای خط EMA 200 تثبیت شده باشد.
- شرط ۲ (پولبک پرایس اکشن): قیمت در چارت ۱۵ دقیقه یک موج اصلاحی نزولی به سمت سطح حمایتی معتبر ثبت کند.
- شرط ۳ (ماشه مومنتوم): در جریان اصلاح، شاخص RSI به زیر خط ۵۰ سقوط کرده، اما به زیر ۳۰ نرسد (عدم فروپاشی ساختار). سپس با قدرت مجدداً خط ۵۰ را به سمت بالا قطع کند.
- نقطه ورود: باز شدن سفارش خرید به محض بسته شدن اولین کندل صعودی پرقدرت تاییدکننده.
- حد ضرر: معادل ۱.۵ برابر مقدار جاری ATR 14 در زیر کف اصلاح اخیر.
- حد سود: نسبت ریسک به ریوارد ۱ به ۲ نسبت به فاصله حد ضرر.
سناریوی فروش (Short Execution)
- شرط ۱ (روند کلان): قیمت در چارت ۱ ساعته زیر خط EMA 200 تثبیت شده باشد.
- شرط ۲ (پولبک پرایس اکشن): قیمت در چارت ۱۵ دقیقه پولبک صعودی به سمت یک مقاومت ساختاری ماژور بزند.
- شرط ۳ (ماشه مومنتوم): شاخص RSI پس از صعود موقت به بالای خط ۵۰، مجدداً به زیر ۵۰ نفوذ کند و کندل نزولی با بدنه قوی شکل بگیرد.
- نقطه ورود: باز شدن سفارش فروش در بازگشایی کندل پس از تایید شکست.
- حد ضرر: معادل ۱.۵ برابر مقدار جاری ATR 14 بالاتر از سقف اخیر پولبک.
- حد سود: نسبت ریسک به ریوارد ۱ به ۲.
شروط ممنوعیت معامله (Trade Filters)
- خط EMA 200 کاملاً افقی و فاقد زاویه حرکتی باشد (بازار رنج).
- کمتر از ۳۰ دقیقه تا انتشار دادههای کلیدی تقویم اقتصادی باقی مانده باشد.
- فاصله نقطه ورود تا مانع ساختاری مقابل کمتر از نسبت ۱ به ۱.۵ باشد.
جمعبندی
ترکیب اندیکاتورها زمانی منجر به سودآوری مستمر میشود که به عنوان یک فیلتر ساختاریافته در کنار پرایس اکشن و مدیریت سرمایه به کار گرفته شود، نه به عنوان ابزاری مکانیکی برای پیشبینی بازار. با بهرهگیری از یک فیلتر روند معتبر (مانند EMA 200)، یک محرک مومنتوم برای زمانبندی ورود (نظیر RSI) و یک اندیکاتور نوسانی (مانند ATR) برای مهار ریسک، چارچوبی محکم، ساده و قابلاندازهگیری خلق میشود که در برابر نوسانات بازارهای مالی تابآوری خواهد داشت.