

قفل شدن دست معاملهگر در لحظه لمس کلید ورود، حاصل شکاف ساختاری میان مهارت دیداری تحلیل چارت و توانایی اجرایی در شرایط عدم قطعیت است. شناسایی الگوهای هندسی نظیر کنج، پرچم، سر و شانه یا سطوح بازگشتی، تنها پردازش تصویری دادههای تاریخی بازار است؛ در حالی که اجرای سفارش، مستلزم پذیرش ریسک مالی، محاسبه نسبت سود به زیان و تعهد به سناریوی ابطال است. معاملهگران زمانی به سود مستمر میرسند که بتوانند مکانیزمهای بازدارنده ذهنی و کاستیهای پلن معاملاتی خود را شناسایی و رفع کنند.
کالبدشکافی دلایل قفل شدن دست تریدر در لحظه ورود
چرا با وجود تشخیص دقیق ساختار چارت، پوزیشن معاملاتی ثبت نمیشود؟
ابهام در تریگر و ابطال
مشخص نبودن دقیق نحوه ورود و سطح نقض الگو، ذهن را در زمان شکست قیمت دچار تعارض تحلیلی میکند.
سوگیری زیانگریزی
درد روانی ضررهای گذشته سبب میشود مغز فرصت معاملاتی فعلی را به عنوان یک تهدید مالی ارزیابی کند.
فلج تحلیلی و شروط مازاد
تطبیق همزمان چندین اندیکاتور و تایمفریم، تضاد دادهها را افزایش داده و مانع تصمیمگیری سریع میشود.
سایزینگ نامتناسب با ریسک
انتخاب حجم ثابت بدون محاسبه فاصله حد ضرر، زنگ خطر بیولوژیک مغز را به دلیل خطر مالی فعال میسازد.
تمایز بنیادین الگوی تکنیکال از ستاپ معاملاتی کامل
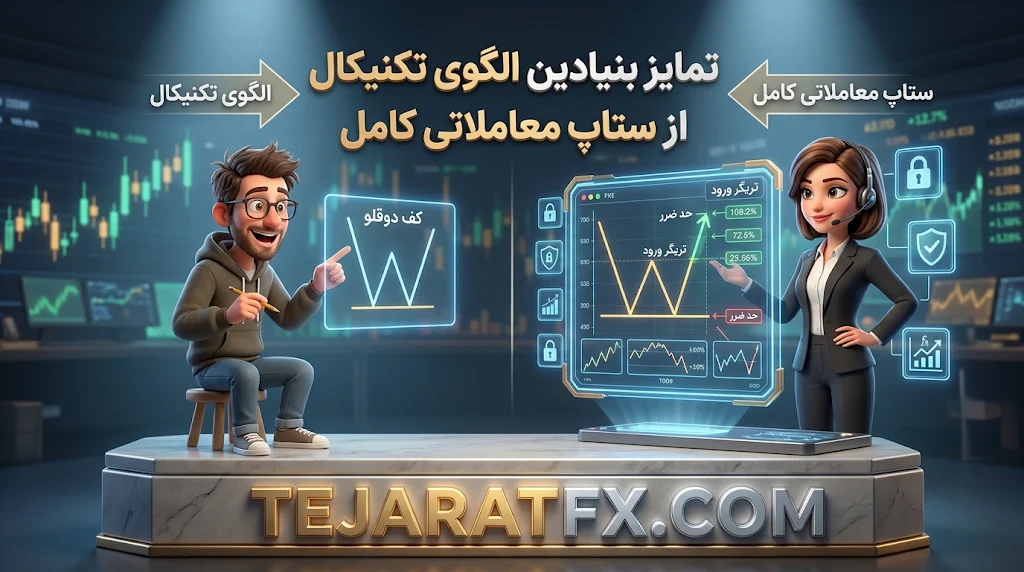
الگوی تکنیکال صرفاً یک چینش هندسی روی نمودار است، اما ستاپ معاملاتی یک پروتکل اجرایی چندوجهی شامل تریگر ورود، حد ضرر محاسباتی، سطح ابطال منطقی و حجم مشخص است. اتکای محض به شکل ظاهری کندلها بدون لحاظ کردن زمینه بازار و هزینههای مبادلاتی، مهمترین عامل ناکامی در اجرای معاملات به شمار میرود.
معاملهگر مبتدی با دیدن ساختار کف دوقلو تصور میکند فرآیند تصمیمگیری به پایان رسیده است. در مقابل، معاملهگر حرفهای این الگو را صرفاً یک هشدار اولیه برای آمادهباش تلقی میکند. ستاپ زمانی کامل است که مشخص باشد آیا ورود با سفارش مشروط (Stop/Limit Order) انجام میشود یا با تاییدیه کندل تایمفریم پایینتر، چه میزان از موجودی حساب به خطر میافتد و در صورت جهش ناگهانی اسپرد چه واکنشی باید نشان داد. تا زمانی که این متغیرها به فرمولهای صلب تبدیل نشوند، مغز انسان در مواجهه با نوسانات بازار در موقعیت انفعال قرار میگیرد.
دلیل اول: نبود تعریف شفاف برای تریگر ورود و سطح ابطال
عدم تعیین دقیق رویدادی که منجر به کلیک نهایی میشود و ناآگاهی از سطح دقیق بیاعتبار شدن الگو، نخستین دلیل پوزیشن نگرفتن روی ساختارهای مناسب چارت است. وقتی معاملهگر نداند که آیا با شکست خط وارد شود یا با پولبک، در ثانیههای حساس تغییر قیمت دچار فلج تصمیمگیری خواهد شد.
در زمان شکست ساختارها، سه روش معاملاتی با ویژگیهای آماری متمایز وجود دارد که باید پیش از شکلگیری الگو تعیین شوند:
- ورود در لحظه شکست (Breakout): اجرای سریع بدون معطلی که از جا ماندن در روندهای شارپ جلوگیری میکند، اما بالاترین ریسک شکست کاذب (Fakeout) و اسلیپیج قیمتی را به همراه دارد.
- ورود پس از بسته شدن کندل (Candle Close): تایید بیشتر اعتبار شکست ساختاری، اما نیازمند پذیرش قیمتهای نامناسبتر و بزرگتر شدن فاصله حد ضرر.
- ورود بر پایه بازگشت و لمس مجدد (Pullback): کسب بهترین نسبت ریسک به ریوارد با کمترین فاصله حد ضرر، اما با ریسک حرکت پرقدرت بازار بدون ایجاد اصلاح و جا ماندن قطعی از روند.
تبیین نقطه ابطال تحلیلی (Invalidation Point) در برابر حد ضرر
نقطه ابطال منطقهای ساختاری در نمودار است که با نفوذ قیمت به آن، فرض تکنیکال اولیه شما کاملاً مردود میشود. درک تفاوت میان نقطه ابطال تحلیلی و حد ضرر تجاری ضروری است. حد ضرر صرفاً یک ابزار مدیریت مالی برای حفظ سرمایه است، اما نقطه ابطال محلی است که ساختار شکست پرچم یا الگوی برگشتی ماهیت تحلیلی خود را از دست میدهد. اگر تریدر پیش از ورود نداند کجای بازار تز معاملاتی او را باطل میکند، مغز به دلیل مواجهه با تاریکی زیان نامشخص، فرمان توقف صادر میکند و پوزیشن باز نمیشود.
اگر نقطه ابطال ستاپ شما بزرگتر از حد مجاز مدیریت سرمایه در پلن معاملاتی باشد، معامله از نظر ساختاری باطل است؛ هرگز برای گنجاندن یک موقعیت با ابطال دور، حد ضرر را در نقاط بیمعنی و فاقد منطق چارت قرار ندهید.
دلیل دوم: نفوذ ترومای ضررهای قبلی و خطای سوگیری تازگی
سوگیری تازگی و تمایل طبیعی مغز به زیانگریزی، باعث میشود نتایج منفی معاملات گذشته به شکل ترومای ذهنی در تصمیم فعلی دخالت کند. در روانشناسی معاملهگری، بار منفی از دست دادن سرمایه بیش از دو برابر لذت کسب همان میزان سود است و این مسئله تریدر را در فاز تدافعی قرار میدهد.
وقتی در جریان معاملات خود دو یا سه بار متوالی استاپلاس را لمس میکنید، سیستم پردازش مغز (آمیگدال) فعال میشود. در این وضعیت، ساختار جدید روی نمودار به عنوان یک فرصت آماری نگریسته نمیشود، بلکه به شکل تهدیدی برای بقای حساب تعبیر میگردد. معاملهگر ناخودآگاه با خود مرور میکند که اگر این الگو نیز همانند موقعیت قبلی یک فیکبریکاوت باشد، حس شکست سنگینتری تجربه خواهد کرد. این تفکر خطای بارز «سوگیری تازگی» (Recency Bias) است؛ زیرا از منظر قوانین احتمالاتی، هر رویداد معاملاتی یک پیشامد آماری کاملاً مستقل از رویداد قبلی است.
انتقال تمرکز از نتیجه لحظهای به توزیع آماری معاملات
معاملهگران مقتدر نتیجه یک پوزیشن را بازتابی از ارزش شخصی یا میزان تخصص تکنیکال خود نمیدانند. آنها سیستم معاملاتی را مجموعهای از پرتابهای تاس میبینند که در بلندمدت برآیند مثبت دارد. بررسی و سنجش سیستم باید بر مبنای بستههای آماری حداقل ۲۰ تا ۵۰ معامله انجام شود. اگر تمام پارامترهای ورود بر اساس آزمونهای گذشته رعایت شده است، ترس از ضرر باید با آگاهی از تصادفی بودن توزیع سود و زیان جایگزین شود. ثبت دقیق احساسات و وقایع در ژورنال معاملاتی تنها راه مهار این مکانیزم دفاعی مخرب است.
دلیل سوم: فلج تحلیلی ناشی از تجمیع بیشازحد شروط و اندیکاتورها
تلاش برای رسیدن به قطعیت با اضافه کردن فیلترهای تحلیلی بیشتر، مستقیماً به پدیده فلج تحلیلی (Analysis Paralysis) ختم میشود. هیچ وضعیتی در بازارهای با نقدشوندگی بالا وجود ندارد که در آن تمام شاخصها، الگوها و ابزارهای پرایس اکشن سیگنال کاملاً همسو صادر کنند.
یک سناریوی متداول را مرور کنیم: الگوی شکست فشردگی در تایمفریم ۱۵ دقیقه پدیدار شده است. معاملهگر برای اطمینان بیشتر، تایمفریم ۴ ساعته را باز میکند و به یک محدوده سفارشات قدیمی (Order Block) برخورد میکند؛ سپس اندیکاتور RSI را فراخوانی میکند و با واگرایی نزولی روبهرو میشود؛ در نهایت دیتای ولوم دلتا (Volume Delta) را چک میکند و جذب سفارش میبیند. در چنین شرایطی، دادهها یکدیگر را خنثی میکنند. تریدر در انتظار همجهت شدن تمام شاخصها میماند، اما زمانی که این اتفاق بیفتد، موج اصلی جهش قیمتی به پایان رسیده و ریسک به ریوارد پوزیشن ویران شده است.
توهم قطعیت با ابزارهای نقدینگی و پرایس اکشن مدرن
مفاهیمی مانند شکافهای ارزش منصفانه (FVG)، تغییر ماهیت بازار (CHoCH)، خطوط نقدینگی و حجم دلتا، ابزارهای کمکی جهت شفافسازی رفتار قیمت هستند، نه ضامن موفقیت معامله. این الگوها صرفاً احتمالات آماری را مختصری تغییر میدهند و هرگز ریسک شکست معامله را به صفر نمیرسانند. استراتژی پایدار باید به حداکثر ۲ یا ۳ شرط مستقل و تعریفشده محدود شود:
- تشکیل الگو در راستای جهت جریان سفارشات تایمفریم ساختار اصلی.
- فعال شدن ماشه ورود (شکست یا پولبک) در تایمفریم اجرا.
- نبود مانع نقدینگی بزرگ در مسیر اولین هدف سود (Take Profit).
دلیل چهارم: عدم تطابق حجم معامله با بودجه و آستانه تحمل ریسک
ترس از کلیک بر روی دکمه ورود، عمدتاً بازتابی از عدم پذیرش مبلغ دلاری زیان احتمالی در صورت شکست الگو است. وقتی سایز پوزیشن با بودجه ازپیشتعیینشده همخوانی ندارد، ترشح هورمون کورتیزول سیستم تصمیمگیری منطقی را مختل میکند.
اشتباه مهلک بسیاری از تریدرها، استفاده از اندازههای ثابت لات (مانند ۱ لات همیشگی) برای ساختارهای متغیر بازار است. در یک ساختار فشرده، حد ضرر ممکن است ۱۵ پیپ باشد، اما در الگویی دیگر این فاصله به ۴۵ پیپ برسد. باز کردن حجم یکسان در هر دو حالت، ریسک تحمیلی به حساب را سه برابر میکند. فرمول زیر باید برای تکتک پوزیشنها به صورت داینامیک محاسبه شود تا از شوک روانی جلوگیری کند:
| متغیر محاسباتی | روش استخراج در معامله | هدف تنظیمی در پوزیشن |
|---|---|---|
| بودجه زیان (Risk Budget) | درصد مشخص از بالانس حساب (مثلاً ۱٪) | تعیین سقف دلاری غیرقابل تغییر زیان |
| فاصله تا سطح ابطال (SL) | اندازهگیری فاصله ورودی تا نقطه بیاعتباری بر حسب پیپ/پوینت | تنظیم حد ضرر بر اساس رفتار تکنیکال چارت |
| سایز نهایی معامله (Position Size) | تقسیم بودجه دلاری زیان بر (فاصله ابطال ضربدر ارزش هر پیپ) | خنثیسازی استرس مالی و حذف لرزش دست |
هیچ درصد ریسک جهانشمولی وجود ندارد که برای همه کارایی داشته باشد. اگر ریسک ۱ درصد بر روی یک حساب ۱۰ هزار دلاری (معادل ۱۰۰ دلار) ذهن شما را درگیر میکند، بودجه ریسک شما از نظر روانشناختی برای این حساب بالاست و باید آن را تا ۰.۵ درصد یا عددی پایین بیاورید که با لمس حد ضرر، هیچ تکانه روانی به شما وارد نشود.
دلیل پنجم: نادیده گرفتن زمینه ساختاری بازار و هزینههای معاملاتی
تشکیل یک الگوی بینقص روی چارت در صورتی که در زمینه (Context) نامساعد و پرریسک بازار شکل گرفته باشد، معاملهای زیانده خواهد بود. اشتباه گرفتن یک الگوی هندسی زیبا با یک موقعیت باکیفیت، باعث حس گناه کاذب پس از وارد نشدن به پوزیشن میشود.
زمینه بازار شامل فاکتورهایی است که بیرون از چارچوب خطوط هندسی نمودار عمل میکنند. ورود به الگوی پرچم صعودی درست ۵ دقیقه مانده به انتشار آمار شاخص قیمت مصرفکننده (CPI) یا تصمیمات نرخ بهره فدرال رزرو، نامش تحلیلی ماندن نیست؛ بلکه قمار روی نوسانات نامتعارف است. همچنین شکلگیری یک الگوی سر و شانه در تایمفریم پایین در فاصلهای بسیار اندک از یک محدوده مقاومتی تایم فریم روزانه، فضای حرکتی لازم برای تحقق نسبت ریسک به ریوارد مطلوب را از بین میبرد.
تاثیر هزینههای اصطکاک: اسپرد، اسلیپیج و سشنهای معاملاتی
کارمزد بروکر، باز شدن اسپرد در زمان تغییر سشنها یا فقدان عمق بازار و اسلیپیج ناشی از اوردرهای سنگین، نتیجه ریاضی استراتژی را واژگون میکند. اگر یک معاملهگر باسابقه به دلیل افزایش پیشبینینشده اسپرد یا همپوشانی ساعات کمحجم بازار از باز کردن پوزیشن خودداری کند، این رفتار ناشی از ترس نیست، بلکه نماد انضباط پیشرفته و محافظت از سرمایه است.
ماتریس تشخیصی: ریشهیابی خطای ورود در معاملات
برای تفکیک ترس غیراصولی از تصمیمگیری منطقی و رعایت پلن، ماتریس تشخیصی زیر را قبل از هرگونه سرزنش ذهنی مرور کنید تا منشأ خطای خود را کشف کنید:
| پرسش غربالگری | پیامد پاسخ «بله» | پیامد پاسخ «خیر» (ریشه اصلی مشکل) |
|---|---|---|
| آیا تریگر دقیق و سطح ابطال پیش از حرکت قیمت مشخص شده بود؟ | فرآیند تکنیکال آماده است؛ ادامه بررسی ماتریس. | نقص صریح پلن: استراتژی ورود شما مبهم است و سیستم عصبی حق دارد مردد شود. |
| آیا حجم پوزیشن بر مبنای بودجه زیان مجاز حساب محاسبه شد؟ | ریسک مالی تحت کنترل است؛ ادامه بررسی ماتریس. | خطای مدیریت سرمایه: ترس شما منشأ فیزیولوژیک دارد چون اندازه معامله فراتر از ظرفیت است. |
| آیا این ستاپ در فورواردتست زنده داده آماری ثبتشده دارد؟ | اعتماد آماری وجود دارد؛ ادامه بررسی ماتریس. | کمبود پایگاه داده: شما به کارایی الگو ایمان ندارید زیرا آن را به اندازه کافی نسنجیدهاید. |
| آیا بازار از نظر اخبار کلان، نقدشوندگی و اسپرد در شرایط عادی بود؟ | شرایط مطلوب است؛ عدم ورود احتمالاً ناشی از ترس است. | انضباط عالی: کنار کشیدن در زمان اخبار یا اسپرد نامتعارف، اقدام حرفهای و درست است. |
| آیا نسبت ریسک به ریوارد در صورت تأخیر، هنوز طبق پلن توجیهپذیر است؟ | محاسبه مجدد حجم و ورود معتبر بر اساس استراتژی. | منع تعقیب قیمت: رها کردن این پوزیشن الزامی است؛ فرصت بعدی را بدون فومو دنبال کنید. |
نقشه راه عملیاتی برای بازسازی انضباط در اجرا
حل گرههای ذهنی هنگام باز کردن پوزیشن، نیازمند متوقف کردن رفتار و تنظیم ساختارهای مکانیکی است. تکیه بر جملات انگیزشی تاثیری در رفع ترس ناشی از ریسک مالی ندارد و باید از فرآیندهای دادهمحور استفاده شود.
۱. تفکیک ستاپهای اجراشده و اجرانشده در ژورنال
یک ستون تخصصی با نام «معاملات تحلیلی دیدهشده ولی بازنشده» به ژورنال معاملاتی خود اضافه کنید. اسکرینشات چارت در لحظه دیدن الگو، دلیل اصلی ورود نکردن (شکست مبهم، ترس، نزدیکی خبر، یا ریسک بالا) و نتیجه نهایی حرکت بازار را بدون تعصب ثبت کنید. در پایان هر ماه بازبینی کنید: اگر معاملاتی که با ترس کنار گذاشتید عموماً به تارگت رسیدهاند، استراتژی کار میکند و باید روی پذیرش ریسک کار کنید. اگر اغلب پوزیشنهای ردشده استاپ خوردهاند، مکانیسمهای فیلتر درونی شما به درستی کار کرده است.
۲. کاهش هدفمند حجم برای بازیابی رفلکس معاملهگری
اگر تحت فشار افت متوالی سرمایه (Drawdown) توان کلیک کردن را از دست دادهاید، به مدت حداقل دو هفته حجم معاملات را به کمترین واحد ممکن (مانند ۰.۰۱ لات) کاهش دهید. در این فاز، مقصود کسب بازدهی مالی نیست؛ بلکه هدف، بازیابی رفلکس طبیعی و بدون ترس «تشخیص ستاپ، محاسبه حد ضرر و لمس فوری کلید ورود» در ساختار عصبی است. با تثبیت آرامش ذهنی، حجم را گامبهگام به مقدار اصلی پلن بازگردانید.
۳. قاعده قطعی منع تعقیب قیمت (No Chasing)
تردید در نقطه ورود معمولاً معاملهگر را به سمت خطای بسیار خطرناکتری به نام ورود ناشی از ترس جاماندن (FOMO) سوق میدهد. قاعده صلب و غیرقابل مذاکره وضع کنید: اگر تریگر ورود فعال شد و قیمت به اندازه چند کندل از محدوده مطلوب فاصله گرفت، معامله رسماً منقضی است. تعقیب بازار با سفارشات هیجانی در نوک حرکت، حد ضرر را تحریف کرده و حساب را در معرض لغزشهای سنگین قرار میدهد.