
استراتژی خورجینی (News Straddle) سازوکاری مبتنی بر شکست قیمت در ثانیههای انتشار دادههای کلان اقتصادی است که در آن معاملهگر با استقرار همزمان دو سفارش معلق خرید استاپ (Buy Stop) در بالای سقف محدوده فشرده قیمت و فروش استاپ (Sell Stop) در زیر کف آن، بدون سوگیری جهتدار منتظر انفجار نوسان میماند. اجرای اصولی این روش نیازمند اشراف کامل بر تفاوتهای قیمت Bid و Ask، مهار لغزش منفی (Slippage)، فریز لولهای بروکر و مدیریت ریاضی ریسک است تا فعالشدن دوگانه اردرها سرمایه حساب را نابود نکند.
در معاملات خبر، زیان واقعی ممکن است بهدلیل گپ قیمتی و اسلیپیج نقدینگی، فراتر از حد ضرر برنامهریزیشده برود. سفارشهای Stop ضمانت اجرای قطعی در نرخ تنظیمی ندارند و در اولین قیمت موجود بازار پر میشوند.
ارکان حیاتی استراتژی خورجینی در معاملات اخبار
سازوکار اجرای سفارشهای دوطرفه، متغیرهای اجرایی سرور کارگزاری و فاکتورهای مهار ریسک
ماهیت اردرهای معلق
عدم درگیری مارجین تا پیش از فعالسازی؛ Buy Stop بر اساس نرخ Ask و Sell Stop بر مبنای نرخ Bid تحریک میشود.
مهار لغزش و تعریض اسپرد
اسپرد در ثانیه صفر خبر منفجر میشود. بافر ورودی باید فراتر از جهش نرخ Ask تعریف شود تا خطای دیداری چارت رخ ندهد.
محدودیتهای پلتفرم
پارامترهای Stop Level و Freeze Level مانع از ثبت اردرهای بیش از حد نزدیک یا ویرایش و لغو بهموقع سفارش در متاتریدر میشوند.
محاسبه حجم تعدیلشده
حجم پوزیشن باید بر مبنای سناریوی وقوع لغزش منفی (Slippage) و احتمال فعالشدن هر دو سمت معامله اندازه گرفته شود.
ویدئو آموزش: چرا بر اساس الگوهای خوب معامله نمیکنیم؟
فایل صوتی آموزش: چرا بر اساس الگوهای خوب معامله نمیکنیم؟
سازوکار فنی استراتژی خورجینی و تفاوت با سایر الگوها
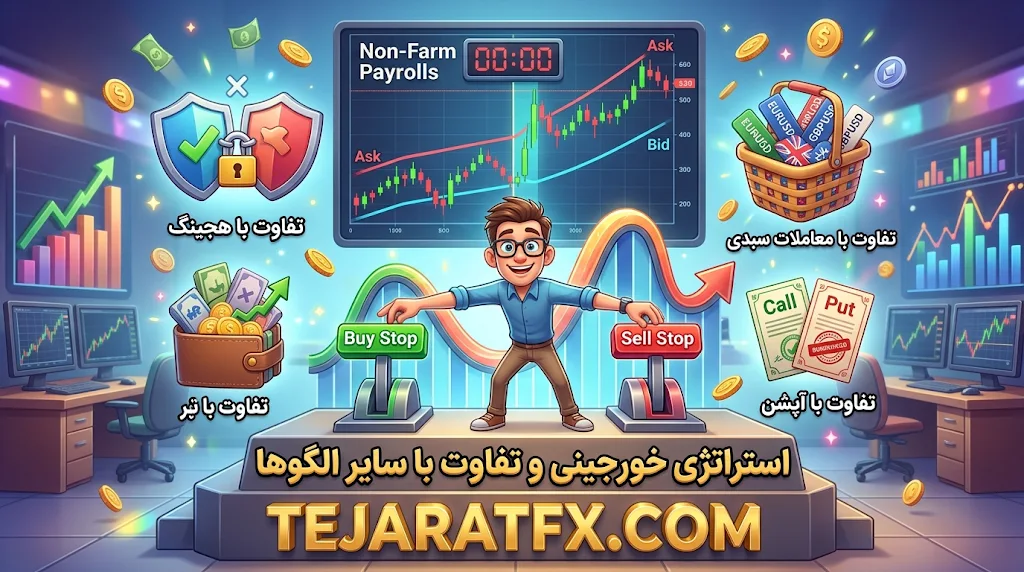
استراتژی خورجینی بر مبنای عدم تقارن اطلاعات و خروج ناگهانی نقدینگی در لحظه انتشار گزارشهای سنگین اقتصادی عمل میکند؛ در این متد تا زمانی که پرتاب قیمت رخ ندهد، پوزیشنی باز نشده و هیچ مارجینی درگیر نمیشود. تریدر در این روش جهت بازار را پیشبینی نمیکند، بلکه برای موج اولیه بریکاوت دامنه تثبیت تلهگذاری میکند.
تفکیک ساختار مهندسی این روش از سایر رفتارهای دوطرفه معاملاتی الزامی است:
- تفاوت با هجینگ (Hedging): در هج، دو موقعیت خرید و فروش به صورت همزمان در بازار باز هستند و اسپرد هر دو در لحظه ورود پرداخت شده است؛ در خورجینی تا زمان لمس سطوح تریگر، هیچ پوزیشنی در بازار فعال نیست.
- تفاوت با معاملات سبدی (Basket Trading): سبدهای معاملاتی بر پایه همبستگی (Correlation) میان چند جفتارز چیده میشوند؛ استرادل خبری منحصراً روی یک دارایی متمرکز است.
- تفاوت با استرادل بازار آپشن (Options Straddle): در اختیار معامله، استرادل شامل خرید همزمان قراردادهای Call و Put است که زیان حداکثری به پرمیوم پرداختی محدود میماند؛ در بازار فارکس و قراردادهای CFD، اجرای دو سفارش استاپ تابع اسپرد متغیر و عمق بازار بینبانکی بوده و خطای اسلیپیج میتواند زیان فراتر از برنامه ایجاد کند.
کدام رویدادهای تقویم اقتصادی برای این روش مناسباند؟
استراتژی استرادل خبری صرفاً روی گزارشهای درجه یک (High-Impact) که پتانسیل انحراف چشمگیر از پیشبینیها را دارند قابل پیادهسازی است. رویدادهای با اهمیت پایین فقط اسپرد را باز کرده و بدون پرتاب رونددار قیمت، اردرها را درون دامنه فشرده به دام میاندازند.
مهمترین شاخصهای بنیادین محرک شامل موارد زیر هستند:
- گزارش وضعیت اشتغال آمریکا (NFP): نرخ بیکاری، تغییرات اشتغال غیرکشاورزی و میانگین درآمد ساعتی.
- شاخصهای سنجش تورم: شاخص بهای مصرفکننده (CPI) و شاخص مخارج مصرف شخصی (PCE).
- تصمیمات بهرهای بانکهای مرکزی: نشستهای کمیته بازار باز فدرال رزرو (FOMC)، بانک مرکزی اروپا (ECB) و بیانیههای همراه.
- رشد تولید ناخالص داخلی (GDP): برآوردهای مقدماتی و بازنگریهای فصلی.
انحراف داده واقعی (Actual) از اجماع اقتصاددانان (Consensus) موتور محرک بازار است، نه خود عدد خام. تعارض در دادههای همزمان (مانند NFP مثبت همراه با بازنگری منفی ماههای قبل) حرکات رفتوبرگشتی فوقالعاده سهمگینی موسوم به شلاق قیمتی (Whipsaw) میسازد که سناریوی ایدهآل استراتژی را باطل میکند.
پیشنیازهای زیرساختی بروکر، حساب و پلتفرم معاملاتی
موفقیت استراتژی خورجینی پیش از آنکه به مهارت تحلیلی متکی باشد، به فناوری سرورهای کارگزاری، مشخصات حساب و قوانین تطبیق اردرها وابسته است. شناخت متغیرهای پنهان دفترچه مشخصات نماد مانع از خطاهای سیستمی حین طوفان خبر میشود.
| پارامتر فنی | سازوکار در سرور بروکر | پیامد اجرایی در استراتژی خورجینی |
|---|---|---|
| Stop Level | حداقل فاصله مجاز سفارش معلق از قیمت جاری (بر حسب پوینت) | مانع از چیدن اردرهای فشرده در مجاورت قیمت میشود؛ هنگام خبر توسط بروکر افزایش مییابد. |
| Freeze Level | حریم مسدودسازی ویرایش یا حذف اردر با نزدیک شدن قیمت | اگر قیمت به سفارش نزدیک شود، دستور لغو اردر معکوس ریجکت شده و ریسک دوطرفه بالا میرود. |
| مدل Market Execution | اجرای اردر استاپ در اولین قیمت پرنقدینگی بعدی | ریکوت (Requote) وجود ندارد، اما لغزش منفی قیمت (Slippage) در شرایط گپ بازار حتمی است. |
| زیرساخت OCO | فرمان One-Cancels-the-Other برای حذف خودکار اردر مقابل | در متاتریدر بومی نیست و با اکسپرت سمت کلاینت ارسال میشود که مستعد تاخیر پینگ شبکه است. |
استفاده از سرور مجازی (VPS) نزدیک به دیتاسنتر کارگزار تأخیر اتصال شما را به حداقل میرساند، اما نمیتواند صف پردازش سفارشها در سمت سرور بروکر و پدیده کمبود نقدینگی تامینکنندگان بانکی (LPs) را حذف کند.
مراحل گامبهگام پیادهسازی و اجرای استراتژی خورجینی
اجرای استاندارد این استراتژی باید دارای توالی دقیق عملیاتی باشد تا اثر تنشهای روانی و تاخیرهای ثانیهای به حداقل برسد. این چرخه شامل هشت مرحله مهندسیشده است:
- ۱. بررسی تقویم و سرفصل قوانین: تطبیق ساعت دقیق رخداد با ساعت سرور پلتفرم و بازبینی آییننامه حساب یا قوانین چالش پراپ در خصوص ترید خبر.
- ۲. رصد فاز تراکم پیش از خبر: در پنجره ۱۵ تا ۳۰ دقیقه مانده به انتشار، سقف و کف دامنه بیتصمیمی قیمت را در تایمفریمهای ۱ یا ۵ دقیقه علامتگذاری کنید.
- ۳. تعیین فاصله فنی سفارشها: محاسبه بافر ایمنی با ترکیب میانگین نوسان جاری، اسپرد نرمال و محدودیت Stop Level نماد.
- ۴. محاسبه اندازه موقعیت تعدیلشده: تخصیص حجم بر پایه بودجه ریسک قطعی با در نظر گرفتن احتمال لغزش ورود و خروج.
- ۵. ثبت اردرها و تاریخ انقضا: وارد کردن سفارشهای Buy Stop و Sell Stop به همراه Stop Loss متناظر و اعمال زمان انقضای (Expiration) چند دقیقهای.
- ۶. مدیریت تریگر و لغو پایه معکوس: پس از فعال شدن یک جهت، ارسال بیدرنگ درخواست لغو سفارش سمت مقابل و اطمینان از خروج آن از بوک سرور.
- ۷. اعمال پروتکل سناریوی خطا: در صورت فعالسازی ناخواسته دوطرفه، اجرای پلن خروج پیشبینیشده بدون دستکاری انتقامی حجم.
- ۸. ثبت دادهها در ژورنال معاملاتی: ثبت دقیق قیمت ارسالی، قیمت پرشده، لغزش، اسپرد بروکر و سود/زیان خالص در ژورنال.
تعیین فاصله ورود، حد ضرر و اندازه موقعیت (حجم لوت)
هیچ فاصله ثابت پیپی (مانند نسخه عمومی ۱۵ یا ۲۰ پیپ) در تمام ابزارها کارایی ندارد و تعیین آن باید تابعی از مشخصات نماد و پویایی لحظهای باشد. استفاده نسنجیده از مقادیر ثابت، سفارشها را در همان نوسانات پیشخبر فعال و نابود میسازد.
در گام اول، معاملهگر باید تفاوت اساسی پیپ و پوینت را در نظر داشته باشد؛ در سیستمهای قیمتگذاری ۵ رقمی فارکس و طلا، هر ۱۰ پوینت معادل ۱ پیپ است و خطای محاسباتی در اکسپرتها سفارش را در حریم پرش اسپرد قرار میدهد. اندیکاتور ATR (دوره ۱۴ در تایم M5) تخمینی از دامنه معمول حرکت به دست میدهد، اما نمیتواند عمق گپ خبری را محاسبه کند. بنابراین اردرها باید در فاصلهای فراتر از سقف/کف محدوده تراکم به علاوه دو برابر ماکسیمم اسپرد تاریخی آن رویداد بنشینند.
فرمول استاندارد مدیریت ریسک برای تعیین حجم لات:
حجم معامله (لات) = کل بودجه ریسک به دلار ÷ (فاصله حد ضرر به پیپ × ارزش هر پیپ)
سناریوهای اجرایی: مثال عددی فرضی و تفکیک جریان نقدی
برای بررسی اثرات لغزش قیمت، اسپرد و کارمزد، سناریوی زیر بر مبنای یک حساب فرضی با بالانس ۱۰,۰۰۰ دلار و ریسک تعیینشده ۱٪ (۱۰۰ دلار) در جفتارز EUR/USD شبیهسازی شده است (این محاسبات آموزشی بوده و عملکرد زنده بازار نیستند).
مختصات فرضی پیش از خبر تورمی:
- محدوده رنج قبل از خبر: سقف ۱.۰۸۵۰ و کف ۱.۰۸۳۵ (دامنه ۱۵ پیپ)
- سفارش خرید: Buy Stop در ۱.۰۸۵۳ (۳ پیپ بالاتر از سقف) | حد ضرر: ۱.۰۸۳۸ (۱۵ پیپ فاصله)
- سفارش فروش: Sell Stop در ۱.۰۸۳۲ (۳ پیپ پایینتر از کف) | حد ضرر: ۱.۰۸۴۷ (۱۵ پیپ فاصله)
- حجم معامله: ۰.۵ لات (ارزش هر پیپ = ۵ دلار) | کمیسیون ECN رفتوبرگشت: ۱.۷۵ دلار
| سناریوی بازار | نحوه پر شدن سفارش | تحلیل مالی و نتیجه پوزیشن | برآیند نهایی حساب |
|---|---|---|---|
| شکست تمیز یکطرفه | Buy Stop با ۲ پیپ اسلیپیج در ۱.۰۸۵۵ فعال میشود؛ Sell Stop بیدرنگ لغو میگردد. | خروج در تارگت ۲۵ پیپی (۱.۰۸۸۰)؛ سود ناخالص ۱۲۵ دلار منهای ۱.۷۵ دلار کمیسیون. | +۱۲۳.۲۵ دلار (موفقیت کامل) |
| لغزش منفی و استاپ | Buy Stop در ۱.۰۸۵۶ پر میشود، بازار بلافاصله معکوس شده و حد ضرر در ۱.۰۸۳۸ لمس میشود. | به دلیل نبود نقدینگی، استاپ با ۳ پیپ لغزش در ۱.۰۸۳۵ اجرا میشود (زیان ۲۱ پیپ معادل ۱۰۵ دلار). | -۱۰۶.۷۵ دلار (فراتر از ریسک هدف) |
| شلاق قیمتی دوطرفه (Whipsaw) | جهش به بالا اردر خرید را پر میکند؛ ریزش آنی باعث تاخیر لغو و فعال شدن فروش در کف میشود. | خرید در ضرر استاپ میخورد و با ادامه نوسانات، پوزیشن فروش نیز با استاپ بسته میشود. | -۱۹۳.۵۰ دلار (تقریباً دو برابر ریسک مجاز) |
چرا هر دو سفارش فعال میشوند؟ تحلیل پدیده Whipsaw
فعالسازی ناخواسته هر دو سفارش معلق در شوکهای خبری، رایجترین عامل شکست استراتژی خورجینی است و منحصراً بر اثر تعامل نامتوازن قیمت و قوانین سرور رخ میدهد. در زمان مخابره ارقام ضدونقیض، بازارسازها برای محافظت از دفترچه سفارشهای خود عمق بازار را خالی میکنند.
عوامل شکلگیری این بحران عبارتند از:
- تعریض ناگهانی اسپرد (Spread Widening): در کسری از ثانیه اسپرد از ۱ پیپ به ۲۵ پیپ میرسد؛ خط Ask به سقف پرتاب شده و اردر خرید را تحریک میکند، همزمان خط Bid کف را میشکند و سفارش فروش را فعال میسازد، بدون اینکه روند پایداری در بازار شکل گرفته باشد.
- رفتار Whipsaw: بازار به دلیل بازنگریهای پنهان داده، ابتدا در یک جهت فریب قیمتی میسازد و سپس با شتاب در جهت مخالف سقوط میکند.
- تداخل Freeze Level و تاخیر لغو: ورود قیمت به حریم فریز لول به سرور اجازه میدهد درخواست لغو اردر معکوس را رد کند؛ در نتیجه اردر مخالف باز مانده و با تغییر جهت پرتاب میشود.
در حسابهای Hedging، این اتفاق منجر به باز ماندن دو پوزیشن معکوس با پرداخت دو اسپرد وحشتناک میشود. در حسابهای نوع Netting، فعال شدن پوزیشن دوم سفارش اول را میبندد یا حجم آن را تعدیل میکند، اما زیان ناشی از ورود در بدترین نرخهای ممکن غیرقابل بازگشت است.
ارزیابی کمی: امید ریاضی و اصطکاک اجرای سفارشها
سودآوری استراتژی خورجینی را نمیتوان با درصد برد ظاهری سنجید؛ آنچه ساختار مالی سیستم را معین میکند، برآیند امید ریاضی خالص (Net Expectancy) پس از کسر تمامی اصطکاکهای معاملاتی است.
معادله ارزش ریاضی سیستم در معاملات خبری:
E = (Pw × W) – (Pl × L) – C
در این فرمول، Pw احتمال پیروزی، W میانگین سود معاملات برنده، Pl احتمال شکست، L میانگین زیان معاملات بازنده و C مجموع هزینههای تراکنش (کمیسیون، اسپرد و اسلیپیج پیوسته) است. از آنجا که در زمان رخدادهای کلان، مقدار L به دلیل گپهای نقدینگی فراتر از حد ضرر اولیه تعریفشده میرود، حتی با وینریت ۶۰ تا ۶۵ درصدی، وقوع چند معامله دوطرفه فعالشده میتواند کل بازدهی پیشین را پاک کرده و حساب را وارد افت سرمایه (Drawdown) عمیق کند.
پروتکل اعتبارسنجی: الزامات تست گذشته و فورواردتست بدون سوگیری
آزمایش استراتژی خورجینی بر روی تایمفریمهای معمولی متاتریدر با قیمتهای باز و بسته کندلها (Open/Close) کاملاً فریبنده و غیرواقعی است؛ تستر متاتریدر در حالت پیشفرض ترتیب میلیثانیهای نوسانات درون کندل را نادیده گرفته و با اسپرد ثابت گذشته را بازسازی میکند.
معیارهای یک آزمایش علمی و معتبر عبارتند از:
- دادههای واقعی تیک (Tick-by-Tick Data): ارزیابی بر بستر دیتای تیک با کیفیت ۱۰۰٪ همراه با اسپرد شناور ثبتشده در ثانیه دقیق رخداد تاریخی.
- شبیهسازی تاخیر و لغزش: اعمال دستی تاخیر سرور (Execution Delay) بین ۱۰۰ تا ۵۰۰ میلیثانیه برای شبیهسازی تاخیر ارسال ریکوئست لغو.
- بیاعتباری نتایج حساب دمو: سرورهای دمو نقدینگی نامحدود مجازی دارند و اردر استاپ را بدون اسلیپیج و رد سفارش پر میکنند؛ محیط دمو هرگز آینه رفتار بازار زنده در بحران خبر نیست.
بررسی قوانین کارگزاریها و شرکتهای پراپ در خصوص نیوزتریدینگ
بسیاری از معاملهگران در استراتژی استرادل سود کسب میکنند اما با ابطال عایدی یا بسته شدن حساب مواجه میشوند. کارگزاران و پراپفرمها قوانین شفاف و سختگیرانهای برای این شیوه معاملاتی دارند.
نکات حقوقی و ساختاری که باید از متن قرارداد حساب بازخوانی شوند:
- پنجره ممنوعه خبر: بسیاری از شرکتهای پراپ هرگونه معامله (شامل پر شدن سفارش معلق) را در بازه ۲ تا ۵ دقیقه قبل و بعد از خبرهای قرمز تقویم ممنوع میدانند.
- محدودیت طول عمر پوزیشن: بستن پوزیشن در زیر ۲ یا ۳ دقیقه از ورود، در بسیاری از بروکرها سوءاستفاده از تاخیر قیمت تلقی شده و لغو سود را به همراه دارد.
- افت مجاز روزانه (Daily Drawdown): در صورت باز شدن گپ و پرش از روی حد ضرر، اگر افت حساب از سقف مجاز روزانه بگذرد، نقض قوانین (Hard Breach) ثبت شده و هیچ عذری مبنی بر نقص اجرایی پلتفرم پذیرفته نمیشود.
تفاوت پیادهسازی استراتژی خورجینی در فارکس و بازار کریپتو

گرچه ماهیت شکست قیمت در زمان اخبار در بازارهای مالی مشترک است، ساختار اجرایی خورجینی در بازارهای مشتقه رمزارز تفاوتهای تکنیکال اساسی با بازار ارزهای بینالمللی دارد.
در صرافیهای کریپتو، اردرهای شرطی میتوانند با سه نوع قیمت فعال شوند: Last Price (آخرین معامله)، Mark Price (قیمت شاخص عادلانه) و Index Price. تنظیم اردر روی Last Price ریسک فعالسازی کاذب بر اثر فتیلههای آنی (Wicks) صرافی را بالا میبرد، در حالی که Mark Price واکنش کندتری به شکستهای خبری واقعی دارد. علاوه بر این، سفارشهای استاپ در لحظه فعال شدن به عنوان سفارش تیکر (Taker) وارد بوک شده و بالاترین نرخ کارمزد صرافی را جذب میکنند. همچنین پویایی لیکوییدیشن و اهرمهای ایزوله در کریپتو میتواند پوزیشن را در گپهای شدید قبل از رسیدن به حد ضرر صفر کند.
راهنمای عیبیابی خطاهای اجرایی استراتژی خورجینی
در جدول زیر، خطاهای متداول پلتفرم و رویدادهای غیرمنتظره حین اجرای استراتژی همراه با ریشه ساختاری و راهکار عملیاتی گردآوری شده است:
| خطای مشاهدهشده | ریشه ساختاری در پلتفرم یا بازار | اقدام اصلاحی و پیشگیرانه |
|---|---|---|
| سفارش خرید فعال شده اما کندل روی چارت به آن نرسیده است. | فعال شدن Buy Stop با قیمت Ask در حالی که چارت خط Bid را نشان میدهد و اسپرد تعریض شده است. | فعالسازی نمایش خط Ask روی پلتفرم و قرار دادن بافر ورودی بزرگتر از اسپرد لحظه خبر. |
| حد ضرر لمس شده اما پوزیشن با زیان بسیار بالاتری بسته شده است. | بروز گپ قیمتی و لغزش منفی سرور به دلیل نبود خریدار/فروشنده در نرخ مشخصشده. | تعدیل حجم لوت بر پایه سناریوی اسلیپیج منفی و پرهیز از تکیه بر استاپهای فشرده. |
| هر دو سفارش فعال شده و حساب وارد ضرر دوطرفه سنگین شده است. | بروز Whipsaw و تاخیر نرمافزاری در حذف اردر سمت مقابل بر اثر ترافیک سرور. | استفاده از پلتفرم دارای OCO سرور-ساید یا افزایش فاصله سفارشها از سقف و کف تثبیت. |
| درخواست ثبت سفارش معلق توسط متاتریدر ریجکت (Reject) میشود. | تجاوز فاصله قیمت انتخابی به حریم متغیر Stop Level کارگزار در آستانه خبر. | بررسی مشخصات نماد (Specification) قبل از ورود و رعایت محدوده مجاز بر حسب پوینت. |
| درخواست حذف سفارش معکوس پذیرفته نمیشود و ارور میدهد. | ورود قیمت نماد به محدوده Freeze Level کارگزار؛ قفل شدن موقت دستورات ویرایش. | پرهیز از ارسال دستورات پیدرپی و انتظار برای خروج قیمت از حریم فریز طبق پلن اضطراری. |
چه زمانی باید از اجرای استراتژی خورجینی اجتناب کنیم؟
شناخت موقعیتهای ممنوعه برای ورود به بازار، اصل بقای سرمایه است. در شرایط زیر این استراتژی تحت هیچ عنوانی نباید اجرا شود:
- ابهام در قرارداد یا قوانین حساب: هر زمان که مفاد حقوقی کارگزاری یا شرکت پراپ درباره معاملات بازه خبر یا حداقل مدت باز ماندن پوزیشن شفاف نیست.
- انتشار همزمان گزارشهای کلان متضاد: همزمانی دو رویداد سنگین (مانند دادههای CPI آمریکا و یک کنفرانس پولی غیرمنتظره) که همواره رفتار شلاقی و گپهای دوطرفه تولید میکند.
- تعریض غیرعادی اسپرد پیش از رخداد: اگر ۵ دقیقه مانده به خبر، اسپرد نماد به بیش از دو یا سه برابر میانگین روزانه رسید، بیانگر تخلیه نقدینگی و خطر لغزش فاجعهبار است.
- زیرساخت ارتباطی و پینگ نامطمئن: فقدان اتصال پایدار اینترنت و عدم استقرار بر VPS اختصاصی سریع، شکست لغو بهموقع اردرها را رقم خواهد زد.
چکلیست ارزیابی و استقرار استراتژی معامله خبر
پیش از ثبت سفارش در رویداد بعدی تقویم اقتصادی، چکلیست زیر را بندبهبند کنترل کنید:
- قوانین کارگزاری یا شرکت پراپ برای معامله در این بازه زمانی مکتوب تایید شده است؟
- خط نمایش قیمت Ask روی چارت فعال شده و مبنای تحریک سفارش تفکیک شده است؟
- محدودیتهای فنی Stop Level و Freeze Level نماد در متاتریدر بازبینی شده است؟
- فاصله ورود با در نظر گرفتن اسپرد بحرانی و بافر نوسان ATR تنظیم شده است؟
- محاسبه حجم لوت بر پایه سناریوی اسلیپیج منفی و استاپ هر دو سفارش انجام گرفته است؟
- روش ارسال دستور لغو سفارش معکوس (دستی یا نرمافزاری) با پینگ پایین تست شده است؟
- پلن خروج مکتوب در صورت قفل شدن پلتفرم یا فعالسازی همزمان آماده اجراست؟
- رویکرد سیستم قبلاً با دادههای تیک و اسپرد شناور تست شده است؟