
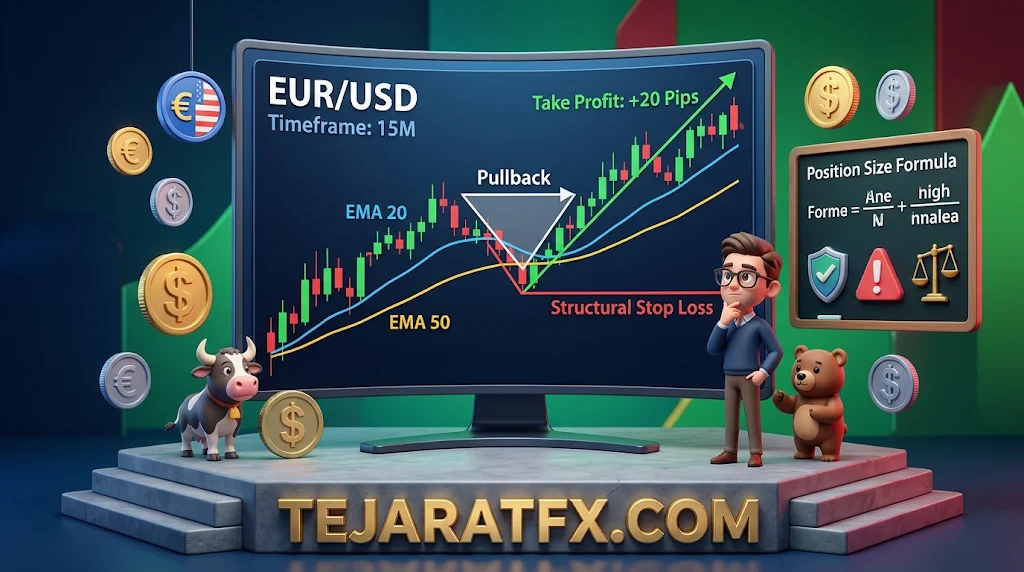
استراتژی روزی ۲۰ پیپ در فارکس با تارگتهای مشخص اینترادی بر مبنای بهرهبرداری از مومنتومهای مقطعی بازار بدون درگیر شدن در نوسانات بلندمدت بنا شده است. موفقیت در این روش متکی بر شکار جهت کلی نوسانات سشنهای فعال و تثبیت انضباط بر پایه محاسبات ریاضی بقاست. در این سیستم، ۲۰ پیپ تنها یک هدف تکنیکال برای ثبت سفارش تیکپرافیت است و هرگز نباید آن را به عنوان منبع درآمد تضمینی یا بازدهی قطعی روزانه قلمداد کرد.
ارکان اصلی ستاپ معاملاتی ۲۰ پیپ روزانه
راهنمای سریع برای اجرای صحیح، کنترل ریسک و تفکیک واقعیت از توهم در بازار فارکس
تارگت ناخالص، نه سود قطعی
کسب ۲۰ پیپ صرفاً یک هدف فنی برای خروج از پوزیشن است؛ بازار هیچ تعهدی برای سوددهی روزانه ندارد.
تعیین حجم بر مبنای استاپ
لات معامله هرگز نباید ثابت باشد؛ حجم بر اساس فاصله استاپ ساختاری و سقف ریسک ۰٫۵ تا ۱ درصدی محاسبه میشود.
تحلیل مولتیتایمفریم
جهت کلی روند با EMA 20 و EMA 50 در تایم H1 تعیین شده و نقطه ورود دقیق پس از پولبک در M15 شکار میشود.
اصطکاک و فیلتر خبر
اسپرد و کمیسیون وینریت سربهسر را افزایش میدهند؛ ۳۰ دقیقه قبل و بعد از اخبار سطح بالا معامله اکیداً ممنوع است.
ویدئو آموزش استراتژی ۲۰ پیپ در روز در فارکس
فایل صوتی آموزش A 20-Pips-Per-Day Strategy in Forex
استراتژی روزی ۲۰ پیپ چیست و آیا سود روزانه را تضمین میکند؟

استراتژی روزی ۲۰ پیپ یک چارچوب معاملاتی کوتاهمدت است که در آن معاملهگر با استفاده از تحلیل دوگانه (روند کلان و تریگر ورود)، به دنبال کسب ۲۰ پیپ جابهجایی قیمت در جفتارزهای نقدشونده است. این ستاپ بسته به زمان باز بودن موقعیت بین چند دقیقه تا چند ساعت، در مرز میان اسکالپینگ و معاملات روزانه (Day Trading) قرار میگیرد و هیچگونه سود قطعی یا تضمین بازدهی روزانه در آن وجود ندارد.
برای درک اصولی این سازوکار، تفکیک سه مفهوم زیر از یکدیگر الزامی است:
- حد سود ۲۰ پیپی در یک موقعیت: فاصله نقطه ورود تا قیمت سفارش تیکپرافیت (TP) که از پیش روی متاتریدر ثبت میشود.
- سود خالص روزانه: برایند مجموع کل معاملات یک روز معاملاتی پس از کسر حد ضررها، اسپرد، کمیسیون و اسلیپیج احتمالی.
- میانگین عملکرد دورهای: معیاری آماری از تقسیم مجموع پیپهای خالص کسبشده در یک دوره زمانی (مثلاً ۱۰۰ تا ۲۰۰ معامله) بر تعداد روزهای معاملاتی.
این تفکر که «روزی ۲۰ پیپ معادل ۴۰۰ پیپ ثابت در ماه است» صرفاً یک خطای محاسباتی روی کاغذ است. توالی روزهای زیانده، غیبت سیگنال معتبر در نیمی از روزهای هفته و هزینههای معاملاتی، دستیابی به خط سوددهی ثابت روزانه را در ساختار بازارهای مالی غیرممکن میکند. فشار روانی برای کسب سود اجباری در هر روز، سریعترین مسیر به سوی اورتریدینگ و کالمارجین است.
۲۰ پیپ چند دلار است و چگونه محاسبه میشود؟
ارزش دلاری ۲۰ پیپ سود رابطه مستقیمی با حجم معامله (لات)، اندازه قرارداد و جفتارز معاملاتی دارد و اندازه بالانس حساب شما بهتنهایی نقشی در تعیین این ارزش دلاری ایفا نمیکند. در جفتارزهای با ارز پایه دلار در مخرج (مانند EUR/USD)، هر پیپ در یک لات استاندارد معادل ۱۰ دلار است؛ بنابراین ۲۰ پیپ ناخالص با ۱ لات استاندارد ۲۰۰ دلار و با ۰٫۰۱ لات برابر با ۲ دلار ارزش دارد.
برای ممانعت از اشتباهات رایج در درک مقیاس حرکتی، شناخت اصطلاحات زیر حیاتی است:
- پیپ (Pip): در جفتارزهای استاندارد، رقم چهارم بعد از ممیز اعشار (۰٫۰۰۰۱) و در جفتارزهای یندار (مانند USD/JPY)، رقم دوم بعد از ممیز (۰٫۰۱) است.
- پوینت یا پیپت (Pipette / Point): در بروکرهای ۵ رقمی مدرن، رقم پنجم بعد از ممیز (۰٫۰۰۰۰۱) پوینت است؛ به بیان سادهتر هر ۱۰ پوینت دقیقاً برابر با ۱ پیپ است. تغییر ۲۰۰ پوینتی در متاتریدر همان ۲۰ پیپ است.
فرمول استاندارد محاسبه ارزش هر پیپ در جفتارزهای مستقیم به صورت زیر است:
ارزش یک پیپ = اندازه قرارداد × اندازه پیپ × حجم معامله (لات)
| حجم معامله (لات) | نوع لات | ارزش هر پیپ (EUR/USD) | سود ناخالص ۲۰ پیپ (دلار) |
|---|---|---|---|
| ۰٫۰۱ | میکرولات | ۰٫۱۰ دلار | ۲٫۰۰ |
| ۰٫۱۰ | مینیلات | ۱٫۰۰ دلار | ۲۰٫۰۰ |
| ۱٫۰۰ | لات استاندارد | ۱۰٫۰۰ دلار | ۲۰۰٫۰۰ |
نماد معاملاتی، تایمفریم و سشن بهینه
مناسبترین نماد برای اجرای الگوی ۲۰ پیپ، جفتارز EUR/USD است زیرا بالاترین عمق نقدینگی، کمترین میزان اسپرد بازار و رفتار تکنیکال ساختارمندی را در سشنهای اروپا و آمریکا ارائه میدهد. ساختار زمانی این سیستم شامل تحلیل جهت در تایمفریم ۱ ساعته (H1) و شناسایی پولبک و صدور ماشه ورود در تایمفریم ۱۵ دقیقه (M15) است.
تطبیق قوانین این استراتژی با داراییهای زیر بدون بازنگری ساختاری نامعتبر است:
- انس جهانی طلا (XAU/USD): ارزش تیک، اندازه قرارداد و میانگین دامنه نوسان (ATR) طلا تفاوت بنیادین با جفتارزها دارد و استاپهای باریک به سادگی فعال میشوند.
- جفتارزهای کراس ین (مانند GBP/JPY): به دلیل دامنههای نوسان بسیار گسترده و تغییر ارزش پیپ بر اساس نرخ لحظهای، نیازمند تارگتها و استاپهای بسیار بزرگتری هستند.
- بازار کریپتوکارنسی: کارمزدهای درصد-محور، فاندینگ ریت در صرافیها و ساختار نقدینگی نامتجانس، استفاده از تارگت پیپی ثابت را ناکارآمد میسازد.
بهترین بازه زمانی معامله، ساعات بازگشایی سشن لندن و بازه همپوشانی کاری لندن و نیویورک است. معاملهگران ایرانی باید همواره تغییرات ساعت تابستانی (Daylight Saving Time) در آمریکا و اروپا را در نظر بگیرند، زیرا فاصله زمانی بازار با ساعت تهران در طول سال تغییر میکند.

قوانین گامبهگام ورود و خروج با سیستم EMA
قوانین اجرایی این الگو بر مبنای همسویی با روند اصلی بازار و ورود در انتهای فاز اصلاحی (پولبک) طراحی شدهاند. اندیکاتورهای مورد نیاز شامل میانگین متحرک نمایی ۲۰ دورهای (EMA 20) و میانگین متحرک نمایی ۵۰ دورهای (EMA 50) هستند و اندیکاتور ATR صرفاً برای نظارت بر وضعیت نوسانی محیط مارکت استفاده میشود.
این استراتژی یک الگوی پیشنهادی جهت انجام بکتست است و کارایی سودآور آن در بازار واقعی بدون ثبت ژورنال شخصی و تست زنده دمو اثبات نشده است.
۱. فیلتر روند در تایمفریم H1
پیش از هر اقدامی باید وضعیت جهتگیری تایم کلان تثبیت شود:
- روند صعودی معتبر: آخرین کندل بستهشده در چارت ۱ ساعته باید بالاتر از EMA 20 باشد و خط EMA 20 کاملاً در بالای خط EMA 50 قرار گرفته باشد.
- روند نزولی معتبر: آخرین کندل بستهشده باید زیر EMA 20 بسته شده و EMA 20 در پایین خط EMA 50 شیب منفی داشته باشد.
- در صورت درهمتنیدگی خطوط میانگین متحرک، بازار فاقد ساختار جهش است و ورود لغو میگردد.
۲. شناسایی پولبک و ماشه ورود در تایمفریم M15
پس از تأیید روند یکساعته، معاملهگر در تایمفریم ۱۵ دقیقه منتظر فاز اصلاح میماند:
- ماشه خرید (Long): قیمت به سمت EMA 20 اصلاح کرده و با آن تماس پیدا میکند. یک کندل صعودی تشکیل شده و قیمت بسته شدن (Close) آن هم بالاتر از EMA 20 و هم بالاتر از سقف (High) کندل قبلی ثبت میشود. ورود دقیقاً در ابتدای باز شدن کندل بعدی صورت میگیرد.
- ماشه فروش (Short): قیمت به سمت EMA 20 بالا میآید. یک کندل نزولی با کلوز پایینتر از EMA 20 و پایینتر از کف (Low) کندل قبلی تثبیت میشود. ورود در قیمت Open کندل بلافاصله بعد از تایید انجام میگیرد.
۳. تعیین دقیق حد ضرر و حد سود
حد ضرر (Stop Loss) باید به صورت کاملاً ساختاری در پشت آخرین کف پولبک (در پوزیشن خرید) یا سقف پولبک (در پوزیشن فروش) قرار گیرد. تعیین استاپ ثابت (مانند عدد دستوری ۱۰ پیپ) بدون توجه به ساختار چارت ممنوع است. حد سود (Take Profit) دقیقاً در فاصله ۲۰ پیپی از نقطه ورود واقعی ست میشود. چنانچه حد ضرر ساختاری بیش از ۱۴ تا ۱۵ پیپ فاصله داشته باشد، به دلیل برهمخوردن نسبت سود به زیان، معامله ملغی خواهد بود.
مدیریت ریسک، تعیین حجم و قوانین توقف روزانه
مدیریت سرمایه ریاضی ضامن بقای حساب در برابر افتهای پیاپی است و تعیین حجم معامله باید منحصراً پس از مشخص شدن فاصله استاپلاس ساختاری صورت پذیرد. برای حسابهای استاندارد، ریسک مجاز در هر معامله معادل ۰٫۵ تا حداکثر ۱ درصد از اکوئیتی حساب در نظر گرفته میشود.
فرمول محاسبه حجم معامله (لات) بر مبنای ریسک دلاری:
حجم معامله (لات) = (اکوئیتی × درصد ریسک مجاز) ÷ (فاصله استاپ تا ورود بر حسب پیپ × ارزش دلاری یک پیپ در ۱ لات استاندارد)
مثال کاربردی تعیین حجم در حساب ۱۰۰۰ دلاری:
- اکوئیتی حساب: ۱۰۰۰ دلار | سقف ریسک مجاز: ۰٫۵٪ (معادل ۵ دلار)
- فاصله استاپلاس بر اساس کف سوینگ ساختاری چارت: ۱۰ پیپ
- هزینه اصطکاک ورود و خروج (اسپرد + کمیسیون): ۱ پیپ | کل ریسک فرضی: ۱۱ پیپ
- زیان ۱ لات استاندارد برای ۱۱ پیپ جابهجایی معکوس: ۱۱۰ دلار
- محاسبه لات: ۵ تقسیم بر ۱۱۰ معادل ۰٫۰۴۵ لات است.
- تصمیم نهایی حجم: حجم به سمت پایین به ۰٫۰۴ لات گرد میشود تا از خط قرمز ریسک ۵ دلاری فراتر نرود.
قوانین توقف روزانه معاملات (Stop Trading Rules)
- سقف زیان روزانه (Max Daily Drawdown): با افت ۱ درصدی حساب در طول یک روز کاری، سیستم فوراً خاموش میشود.
- سقف تعداد معامله: حداکثر ۲ موقعیت در ۲۴ ساعت؛ باز بودن همزمان دو پوزیشن اکیداً ممنوع است.
- قانون قفل سود: اگر پوزیشن اول با موفقیت به تارگت ۲۰ پیپی رسید، معاملهگر موظف به توقف ترید روزانه است تا دستاورد خود را وارد قمار بازار نکند.
- ممنوعیت قطعی مارتینگل: دوبرابر کردن حجم پس از معامله باخت یا حذف استاپلاس با توجیه برگشت بازار، در استاندارد معاملاتی کاملاً مطرود است.
تأثیر اصطکاک بازار؛ اسپرد، کمیسیون و رویدادهای خبری
در معاملات کوتاهمدت با تارگتهای فشرده، هزینههای مبادلاتی سهم بزرگی از سود بالقوه را از بین میبرند و نرخ برد سربهسر (Break-even Win Rate) را به ضرر تریدر تغییر میدهند. مجموع هزینههای اسپرد و کمیسیون دور رفتوبرگشت به عنوان یک عامل تعیینکننده در محاسبات آماری لحاظ میگردد.
| پارامتر محاسباتی | سناریوی بدون اصطکاک (خام) | سناریوی واقعی (۱ پیپ هزینه کل) | سناریوی با اسپرد باز (۲٫۵ پیپ هزینه) |
|---|---|---|---|
| تارگت برد | ۲۰ پیپ | ۱۹ پیپ | ۱۷٫۵ پیپ |
| حد ضرر واقعی | ۱۰ پیپ | ۱۱ پیپ | ۱۲٫۵ پیپ |
| نسبت ریوارد به ریسک خالص | ۲٫۰۰ | ۱٫۷۲ | ۱٫۴۰ |
| وینریت سربهسر | ۳۳٫۳٪ | ۳۶٫۷٪ | ۴۱٫۶٪ |
فرمول محاسبه وینریت سربهسر به شرح زیر است:
وینریت سربهسر = میانگین زیان خالص ÷ (میانگین سود خالص + میانگین زیان خالص)
لغزش نرخ (Slippage) و پرشهای قیمتی در زمان انتشار دادههای اقتصادی مهم (مانند شاخص قیمت مصرفکننده CPI یا گزارش اشتغال NFP) مانع اجرای دقیق حد ضرر میشوند. قانون ثابت این استراتژی، توقف ورود به معاملات ۳۰ دقیقه پیش از انتشار اخبار اقتصادی ردهبالا تا ۳۰ دقیقه پس از انتشار است.
سه نمونه اجرایی در ژورنال معاملاتی
بررسی فرضی نحوه مواجهه با بازار در سه حالت رفتاری متفاوت، شیوه پایبندی به قوانین چکلیست را روشن میسازد:
سناریوی ۱: اجرای موفق پوزیشن خرید (Win)
در سشن لندن، روند صعودی تایمفریم H1 با قرارگیری کندلها بالای EMA 20 تایید میشود. در چارت ۱۵ دقیقه، قیمت تا سطح EMA 20 پولبک میزند و یک کندل تایید صعودی با شکست سقف کندل قبل در نرخ ۱٫۰۸۵۰ بسته میشود. ورود در ۱٫۰۸۵۱، استاپ ساختاری در ۱٫۰۸۳۹ (۱۲ پیپ) و تارگت در ۱٫۰۸۷۱ (۲۰ پیپ) ثبت میشود. با کسر ۱ پیپ هزینه مبادله، پوزیشن با سود خالص ۱۹ پیپ بسته میشود.
سناریوی ۲: فعالشدن حد ضرر بدون نقض انضباط (Loss)
در سشن نیویورک، فیلتر H1 نزولی است. در M15 پولبک نزولی شکل گرفته و سفارش فروش در ۱٫۰۸۲۰ با استاپ ۱٫۰۸۳۰ (۱۰ پیپ) ثبت میگردد. تمایلات خریداران غالب شده و استاپ فعال میشود. زیان خالص با احتساب اسپرد معادل ۱۱ پیپ (۴٫۴ دلار در حجم ۰٫۰۴ لات) ثبت میشود. معاملهگر سیستم را بدون ورود انتقامی متوقف میکند.
سناریوی ۳: عدم تطابق با چکلیست و روز بدون پوزیشن (No Trade)
در روز جمعه، خطوط EMA 20 و EMA 50 در نمودار ۱ ساعته متقاطع و بدون شیب هستند و محدوده نوسانی فشردهای را تشکیل دادهاند. با اینکه در تایم M15 نوسانات مقطعی دیده میشود، اما شرط فیلتر کلان برقرار نیست. نتیجه معاملهگر: صفر ترید و حفاظت کامل از سرمایه.
پروتکل علمی اعتبارسنجی و خطاهای فریبنده
پیش از اجرای ستاپ روی سرمایه واقعی، پیادهسازی آزمونهای گذشتهنگر و تمرین زنده الزامی است. این پروتکل شامل استخراج ۲۰۰ معامله گذشته با ماژول Bar Replay برای حذف خطای نگاه به آینده (Look-ahead Bias) و تفکیک دادهها به بخشهای دروننمونه و بروننمونه (Out of Sample) است.
معیارهای ریاضی ضروری برای ژورنال اعتبارسنجی:
- امید ریاضی (Expectancy): حاصلضرب احتمال برد در سود خالص منهای حاصلضرب احتمال باخت در زیان خالص؛ این رقم باید مثبت باشد.
- ضریب سود (Profit Factor): نسبت مجموع سود ناخالص به مجموع زیان ناخالص که باید مقداری بالاتر از ۱٫۳ را نشان دهد.
- حداکثر افت سرمایه (Max Drawdown) و زنجیره زیان متوالی: تعیین ظرفیت روانی لازم برای مدیریت دورههای افت حساب.
تبلیغاتی که با عناوینی نظیر «سود ثابت روزی ۲۰ پیپ قطعی» یا «وینریت ۹۵ درصدی» ارائه میشوند، نشانههای کلاهبرداری هستند. این سیستمها هزینههای اسپرد را نادیده گرفته یا از استراتژیهای پرریسک حذف حد ضرر و مارتینگل استفاده میکنند که عاقبت آن تخلیه کامل سرمایه است.
چکلیست پیش از ورود به پوزیشن
| ردیف | شرط اعتبارسنجی تکنیکال و فاندامنتال | وضعیت تایید |
|---|---|---|
| ۱ | همراستایی کامل EMA 20 و EMA 50 در تایمفریم H1 | [ ] |
| ۲ | تکمیل پولبک به EMA 20 و بسته شدن کندل تایید در M15 | [ ] |
| ۳ | فاصله حد ضرر ساختاری زیر ۱۵ پیپ و نسبت پاداش به ریسک بالای ۱٫۵ | [ ] |
| ۴ | نبود موانع ساختاری بزرگ (سقف/کف روزانه) در مسیر هدف ۲۰ پیپ | [ ] |
| ۵ | محاسبه دقیق حجم بر مبنای سقف ریسک ۰٫۵٪ و گرد کردن به پایین | [ ] |
| ۶ | نبود خبر سطح بالای اقتصادی در بازه ۳۰ دقیقه قبل و بعد از زمان ورود | [ ] |
| ۷ | عدم تکمیل سقف ۲ معامله در روز و باقیماندن ظرفیت سقف زیان روزانه | [ ] |