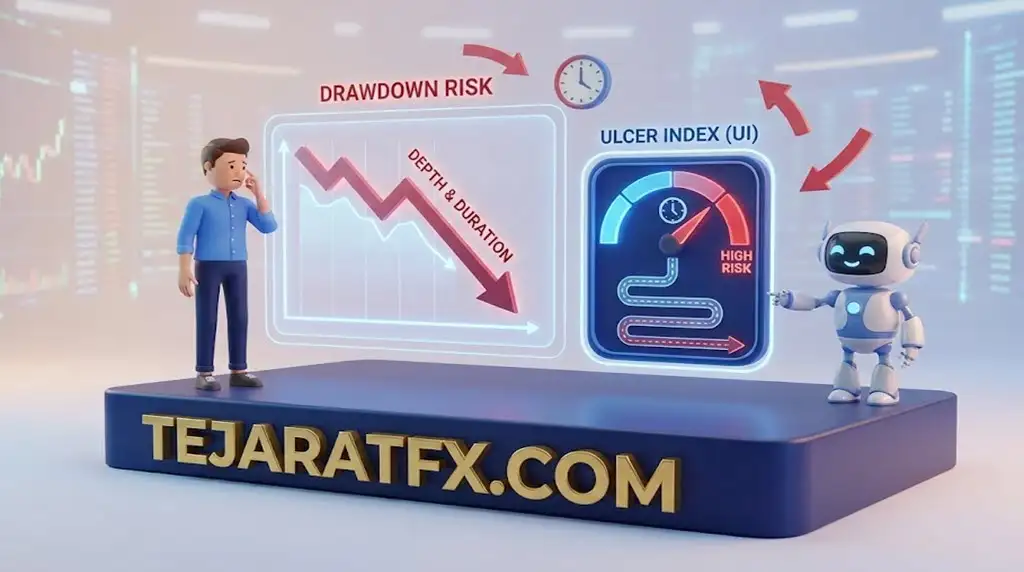
مدیریت ریسک در بازارهای مالی فراتر از شناسایی نقاط ورود و خروج است؛ درک میزان فشاری که نوسانات منفی بر سبد سرمایهگذاری (Drawdown) وارد میکند، کلید بقا در این بازار محسوب میشود. اندیکاتور اولسر (Ulcer Index) که در میان معاملهگران به «شاخص زخم معده» نیز شهرت دارد، یک ابزار منحصربهفرد برای سنجش دقیق ریسک نزولی (Downside Risk) است. برخلاف شاخصهای نوسانسنج سنتی که حرکتهای صعودی و نزولی را یکسان ارزیابی میکنند، این اندیکاتور مستقیماً بر کاهش قیمت از اوجهای اخیر و مدتزمان بازیابی آن تمرکز دارد تا میزان استرس واقعی تحمیلشده بر معاملهگر را بهصورت کمی اندازهگیری کند.
استفاده تحلیلی از این شاخص در پلتفرمهایی نظیر MT4 و MT5 به شما کمک میکند تا داراییهای باثباتتر را شناسایی کرده و استراتژیهای معاملاتی خود را بر اساس واقعیتهای بازگشت سرمایه تنظیم کنید. ترکیب این شاخص با مفاهیمی مانند Spread و Slippage میتواند دیدگاه جامعی از هزینههای پنهان و ریسکهای ساختاری جفتارزها ارائه دهد. برای تسلط بر این مفاهیم و ارتقای سطح تحلیل تکنیکال خود، پیشنهاد میکنیم با دانلود بهترین اندیکاتورهای فارکس، زرادخانه معاملاتی خود را برای مقابله با نوسانات ناخواسته بازار تکمیل کنید.
اندیکاتور Ulcer Index؛ سپر دفاعی معاملهگران در برابر دراودان
آشنایی با شاخص السر برای سنجش استرس بازار و مدیریت حرفهای ریسک نزولی در معاملات بازارهای مالی و فارکس
تمرکز مطلق بر ریسک نزولی
برخلاف نوسانسازهای سنتی، شاخص UI صرفاً بر کاهش قیمتها، افت سرمایه و ضررهای احتمالی متمرکز است.
سنجش روانی و استرس بازار
این اندیکاتور فشار روانی ناشی از Drawdown را بر اساس عمق ریزش و مدت زمان دوری از سقف قیمتی محاسبه میکند.
مدیریت هوشمند دراودان
ابزاری کلیدی برای شناسایی سیکلهای پرریسک بازار و تصمیمگیری جهت خروج اضطراری یا کاهش حجم معاملات.
فیلتر و مقایسه داراییها
با مقایسه UI در نمادهای مختلف، میتوانید جفتارزها یا سهامهایی با پایداری بیشتر و نوسانات مخرب کمتر را انتخاب کنید.
سیستم هشدار زودرس (Early Warning)
جهشهای تند و تیز در شاخص السر نشاندهنده ورود نماد به قلمرو خطرناک و احتمال شکلگیری ریزشهای سنگین است.
تنظیمات بهینه و انعطافپذیر
دوره ۱۴ دورهای حالت استاندارد است، اما برای تحلیلهای پورتفولیو بلندمدت میتوان بازه را تا ۵۰ دوره افزایش داد.
| ویژگیهای ساختاری | توضیحات شاخص زخم معده (Ulcer Index) |
|---|---|
| نام تخصصی شاخص | شاخص السر (Ulcer Index – UI) |
| کاربرد اصلی معاملاتی | اندازهگیری ریسک نزولی (Downside Risk) و سنجش عمق دراودان (Drawdown) |
| توسعهدهندگان و سال ابداع | پیتر مارتین (Peter Martin) و بایرون مککان (Byron McCann) – سال 1987 |
| مزیت نسبت به انحراف معیار | تفکیک نوسانات صعودی از نزولی و تمرکز صرف بر حرکتهای منفی و زمان بازیابی قیمت |
| تفسیر مقادیر بالا در چارت | نشاندهنده ریسک بالا، افت قیمت شدید در گذشته نزدیک و استرس بالای نگهداری پوزیشن |
| تنظیمات دوره زمانی (Period) | استاندارد ۱۴ روزه (قابل ارتقا به ۵۰ روز برای تحلیلهای پورتفولیوی بلندمدت) |
| بهترین ترکیب تحلیلی | استفاده همزمان با نسبت شارپ (Sharpe Ratio) یا شاخص بازدهی تعدیل شده (Martin Ratio) |
ویدئو آموزش اندیکاتور Ulcer Index
فایل صوتی آموزش اندیکاتور Ulcer Index
اندیکاتور Ulcer Index (UI) دقیقاً چیست و چگونه دراودان را مهار میکند؟
اندیکاتور Ulcer Index (UI) یا شاخص السر، یک ابزار تحلیل تکنیکال و مدیریت ریسک است که منحصراً برای محاسبه ریسک نزولی (Downside Risk) و عمق افت سرمایه (Drawdown) طراحی شده است. این شاخص با اندازهگیری میزان فاصله قیمت از آخرین سقف ثبت شده و مدت زمانی که قیمت زیر این سقف باقی میماند، ریسک واقعی یک دارایی را به شکل یک عدد کمی نشان میدهد.
ریسک نزولی، برآورد کاهش بالقوه ارزش یک جفتارز یا دارایی معاملاتی است زمانی که ساختار بازار (Market Structure) به سمت روند نزولی متمایل میشود. این سناریو، حیاتیترین چالش برای معاملهگرانی است که پوزیشنهای خرید (Long) در اختیار دارند. شاخص السر به شما کمک میکند این ریسک پنهان را پیش از وقوع بحرانهای عمیق در حساب معاملاتی خود پیشبینی و مدیریت کنید. هرچه قیمت یک نماد از بالاترین سطح اخیر خود فاصله بیشتری بگیرد و زمان بیشتری برای بازگشت به آن سطح صرف کند، مقدار عددی شاخص UI افزایش مییابد. با ثبت یک سقف قیمتی جدید (New High)، مقدار این شاخص مجدداً کاهش پیدا میکند.
تفاوت شاخص السر با انحراف معیار (Standard Deviation) در تحلیل تکنیکال چیست؟
تفاوت بنیادین شاخص السر با انحراف معیار در تفکیک جهت نوسان است. انحراف معیار حرکات صعودی و نزولی قیمت را به یک چشم میبیند و هر دو را به عنوان «ریسک» لحاظ میکند، در حالی که UI معتقد است حرکات صعودی برای خریداران سودآور است و تنها ریزشها و افت قیمت (Drawdown) باید به عنوان خطر واقعی ارزیابی شوند.
معیارهای سنتی سنجش نوسان مانند Bollinger Bands که بر پایه انحراف معیار کار میکنند، با هر حرکت شدید بازار (چه مثبت و چه منفی) منبسط میشوند. اما واقعیت روانشناسی معاملهگری این است که تریدرها از جهشهای صعودی و کسب سود دچار استرس نمیشوند؛ آنچه باعث ایجاد تنش روانی و بهاصطلاح “زخم معده” میشود، گیر افتادن در پوزیشنهای در ضرر است. پیتر مارتین و بایرون مککان دقیقاً با همین منطق این اندیکاتور را در سال ۱۹۸۷ برای تحلیل دقیق ریسک در صندوقهای سرمایهگذاری مشترک توسعه دادند. هدف اصلی آنها خلق پارامتری بود که دردسرهای نزولی سرمایهگذاری را فیلتر و برجسته کند. این مفهوم بعدها در کتاب “راهنمای سرمایهگذار برای صندوقهای وفاداری” (۱۹۸۹) به شهرت رسید و راه خود را به بازارهای اهرمدار مانند فارکس باز کرد.
فرمول محاسبه شاخص Ulcer؛ چگونه ریسک نزولی به عدد تبدیل میشود؟
محاسبه شاخص UI یک فرآیند سهمرحلهای است که بر پایه محاسبه درصد افت قیمت نسبت به سقف دورههای اخیر، میانگینگیری از مجذور این افتها و در نهایت محاسبه ریشه دوم (جذر) این میانگین انجام میپذیرد. این فرمول ریاضی، وزن بیشتری به ریزشهای عمیقتر میدهد تا ریسکهای پنهان را برجستهتر کند.
مراحل دقیق محاسبه ریاضی این شاخص در هسته معاملاتی به شرح زیر است:
- گام اول (محاسبه درصد کاهش – Percentage Drawdown): ابتدا میزان کاهش قیمت بسته شدن (Close Price) فعلی نسبت به بالاترین قیمت ثبت شده در N دوره گذشته (معمولاً ۱۴ دوره) محاسبه میشود. فرمول:
[(قیمت بسته شدن فعلی - بالاترین قیمت ۱۴ دوره) / بالاترین قیمت ۱۴ دوره] × 100 - گام دوم (میانگین مربعات – Squared Average): در این مرحله، درصدهای کاهش محاسبه شده در گام اول به توان دو میرسند (تا اعداد منفی مثبت شوند و افتهای بزرگ وزن تصاعدی بگیرند). سپس مجموع این مربعات بر تعداد دورهها (مثلاً ۱۴) تقسیم میشود تا میانگین به دست آید.
- گام سوم (استخراج شاخص – Ulcer Index): در نهایت، ریشه دوم (جذر) مقدار به دست آمده در گام دوم محاسبه میشود که خروجی آن همان عدد نهایی شاخص السر است.
دوره بازگشت (Lookback Period) در محاسبات پارامتری است که تریدر تعیین میکند. تنظیمات پیشفرض ۱۴ روزه، ریسکها و نوسانات کوتاهمدت (Short-term Volatility) را پایش میکند، در حالی که استفاده از دورههای ۵۰ یا ۱۰۰ روزه، برای معاملهگران سوئینگ (Swing Traders) و سنجش پایداری ترندهای کلان اقتصادی کاربرد دارد.
افزایش دوره بازگشت در شاخص السر حساسیت اندیکاتور را کاهش داده و آن را به ابزاری برای فیلتر کردن نویزهای قیمتی (Price Noises) تبدیل میکند. معاملهگران پرایس اکشن معمولاً دوره را با تایمفریم معاملاتی خود همگام میکنند؛ مثلاً برای تایمفریم ۴ ساعته، تنظیم دوره روی ۳۰ میتواند چشمانداز بهتری از ریسک درونهفتهای ارائه دهد.
استراتژی معاملاتی با Ulcer Index؛ چگونه نمادهای امنتر را در فارکس شناسایی کنیم؟
کاربرد اصلی شاخص السر در فارکس، فیلتر کردن جفتارزها و مدیریت پورتفولیو است. معاملهگران با استفاده از این ابزار میتوانند جفتارزهایی با میانگین UI پایینتر (که نشاندهنده پایداری بیشتر و Drawdown کمتر است) را برای معاملات حجم بالا و بلندمدت انتخاب کنند و از نمادهای دارای UI متلاطم دوری نمایند.
مارتین، خالق این شاخص، پیشنهاد میدهد که UI جایگزین انحراف معیار در معادلات سنجش ریسک به ریوارد (Risk/Reward Ratio) شود. یکی از استراتژیهای پیشرفته ترکیب اندیکاتور Ulcer Index با یک میانگین متحرک (Moving Average) است. با رسم یک میانگین متحرک (مثلاً SMA دوره ۵۰) بر روی خطوط UI، میتوانید یک خط پایه یا Baseline برای ریسک بازار تعریف کنید. زمانی که شاخص UI با قدرت این میانگین متحرک را به سمت بالا میشکند، به این معناست که نوسانات نزولی از سطح «طبیعی» بازار فراتر رفته است.
در چنین شرایطی، تریدرهایی که دارای موقعیتهای Long (خرید) هستند، باید سیگنال خروج زودهنگام را دریافت کرده یا حداقل حد ضرر (Trailing Stop) خود را تنگتر کنند. بهطور خلاصه، اعداد کوچک و خطوط هموار در UI معادل آرامش بازار و ریسک پایین است، در حالی که اسپایکها (Spikes) و جهشهای عمودی در این اندیکاتور، آژیر خطری برای ریزشهای سنگین و بلعیده شدن مارجین حساب تلقی میشود.

تو بخشی از مقاله که گفتین “دوره بازگشت (Lookback Period) در محاسبه شاخص السر، تعیینکننده بالاترین قیمتی است که در نظر گرفته میشود. به عنوان مثال: شاخص السر 14 روزه: کاهش از بالاترین نقطه در 14 روز گذشته. شاخص السر 50 روزه: کاهش از بالاترین سطح 50 روزه. یک دوره بازگشت طولانیتر، نمایش دقیقتری از کاهش قیمتها در بلندمدت ارائه میدهد، در حالی که دوره کوتاهمدت، معیاری از نوسانات اخیر را برای تریدرها فراهم میکند. انتخاب دوره به استراتژی معاملاتی شما بستگی دارد.” این قسمت خیلی برام مهم بود.
من معمولا تو تریدام خیلی به تایمفریم و تنظیمات اندیکاتورها دقت نمیکردم و خب خیلی وقتها میدیدم سیگنالهای فالس میگیرم یا اندیکاتور دیر واکنش نشون میده. مثلا مکدی رو همیشه با تنظیمات پیشفرض استفاده میکردم و بعد میفهمیدم که ای کاش تنظیماتش رو برای اون جفتارز یا تایمفریم خاص تغییر میدادم. حالا با خوندن این مقاله، به اهمیت lookback period تو Ulcer Index بیشتر پی بردم.
مشکلم اینه که واقعاً نمیدونم چجوری باید این دوره بازگشت رو برای UI تنظیم کنم. یعنی چه معیارها یا فاکتورهایی رو باید در نظر بگیرم تا بتونم بهترین lookback period رو برای استراتژی خودم انتخاب کنم؟ مثلا اگه یه نفر اسکالپر باشه، یه نفر سوئینگ تریدر، یا یه نفر بلندمدتی، این دوره بازگشت چجوری باید تفاوت کنه؟ میشه یه کم بیشتر توضیح بدین که چطور میشه این تنظیم رو بهینه کرد؟
کلا، راهنمایی میکنین که چطور میشه با توجه به سبک معاملاتی و تایمفریم مورد استفاده، بهترین دوره بازگشت رو برای Ulcer Index پیدا کرد؟ مثلا اگه من روزانه ترید میکنم یا تایمفریم ساعتی رو نگاه میکنم، 14 روز مناسبه یا باید کمتر یا بیشترش کنم؟
بله، نکتهای که بهش اشاره کردین در مورد دوره بازگشت (Lookback Period) در شاخص Ulcer Index واقعا کلیدیه و تاثیر مستقیم روی کارایی این اندیکاتور برای هر استراتژی داره. اساساً، دوره بازگشت به اندیکاتور میگه که برای محاسبه بالاترین قیمتی که قیمت فعلی داره نسبت به اون اندازهگیری میشه، به چه مدت زمانی به عقب نگاه کنه. این “بالاترین نقطه” همون اوج قیمتیه که از اونجا افت (دراودان) محاسبه میشه.
وقتی دوره بازگشت رو کوتاه انتخاب میکنید (مثلاً 14 روزه)، UI بیشتر به نوسانات اخیر و دراودانهای کوتاهمدت واکنش نشون میده. یعنی اگه قیمت از اوج 14 روز گذشته خودش افت کنه، UI سریعتر واکنش نشون میده. این برای تریدرهایی که دنبال سیگنالهای سریعتر و واکنش به تغییرات کوتاهمدت بازار هستن، مثل اسکالپرها یا تریدرهای روزانه، مناسبتره. از طرف دیگه، اگه دوره بازگشت رو بلندتر انتخاب کنید (مثلاً 50 یا حتی 100 روزه)، UI بیشتر روی دراودانهای عمیقتر و پایدارتر در بلندمدت تمرکز میکنه. در این حالت، نوسانات کوچیک و کوتاهمدت ممکنه تاثیر زیادی روی UI نداشته باشن، اما یک افت قیمت قابل توجه که برای مدت طولانی ادامه پیدا کرده، باعث افزایش محسوس UI میشه. این برای تریدرهای سوئینگ یا سرمایهگذاران بلندمدت که به دنبال ریسکهای ساختاریتر و پایدارتر هستن، کاربردیتره.
برای انتخاب بهترین دوره بازگشت، باید به سبک معاملاتی و تایمفریم اصلی خودتون توجه کنید:
اسکالپرها و تریدرهای روزانه (Day Traders): این دسته از تریدرها معمولاً روی تایمفریمهای خیلی پایین (مثل 1 دقیقه، 5 دقیقه یا 15 دقیقه) کار میکنن و به دنبال واکنشهای سریع هستن. برای این افراد، دوره بازگشت کوتاهتر مثل 7 تا 14 روز (یا حتی کمتر، بسته به پلتفرم و نماد) میتونه مناسب باشه. هدف اینه که هر افت قیمتی که میتونه به سرعت به ضرر تبدیل بشه رو شناسایی کنن.
سوئینگ تریدرها (Swing Traders): این تریدرها معمولاً روی تایمفریمهای ساعتی (H1, H4) یا روزانه (Daily) معامله میکنن و موقعیتهاشون رو برای چند روز تا چند هفته نگه میدارن. برای این افراد، دوره بازگشت متوسط مثل 20 تا 50 روز میتونه مناسب باشه. این بازه بهشون کمک میکنه تا دراودانهای میانمدت رو که میتونن به موقعیتهاشون آسیب بزنن، شناسایی کنن.
سرمایهگذاران بلندمدت (Long-term Investors): این گروه روی تایمفریمهای هفتگی (Weekly) یا ماهانه (Monthly) تمرکز دارن و موقعیتهاشون رو برای ماهها یا سالها نگه میدارن. برای این افراد، دوره بازگشت بلندتر مثل 50 تا 100 روز یا حتی بیشتر، مناسبتره. هدف اینه که دراودانهای ساختاری و بلندمدت رو که ممکنه نشوندهنده تغییر روند اصلی باشن، تشخیص بدن.
برای بهینهسازی، پیشنهاد میکنم که روی تایمفریم اصلی خودتون، چند دوره بازگشت مختلف رو امتحان کنید. مثلاً اگه روزانه ترید میکنید و تایمفریم 1 ساعته رو نگاه میکنید، Ulcer Index رو یک بار با دوره 14، یک بار با 21 و یک بار با 30 روز تنظیم کنید. ببینید کدوم تنظیمات، در گذشته، سیگنالهای هشدار دراودان رو به موقع و درست به شما داده. همچنین، میتونید از بکتستینگ (Backtesting) استفاده کنید تا کارایی هر دوره بازگشت رو با استراتژی خودتون بسنجید. یادتون باشه که هیچ دوره بازگشتی “بهترین” برای همه نیست؛ بهترین دوره اون چیزیه که با استراتژی و اهداف ریسکپذیری شما همخوانی داشته باشه و بهتون کمک کنه تصمیمات معاملاتی آگاهانهتری بگیرید.