

تقسیم حجم معامله به چند اردر جداگانه، تکنیک مهندسی ورود برای کاهش خطای زمانبندی و بهینهسازی قیمت میانگین است. برخلاف تصور عمومی، خرید پلهای راهکاری برای فرار از زیان یا دوبرابر کردن حجم در معاملات منفی نیست؛ بلکه روشی ریاضی برای توزیع یک ریسک ازپیشتعیینشده در سطوح مختلف چارت به شمار میرود.
ارکان حیاتی اجرای خرید پلهای در فارکس
چهار اصل اساسی برای جلوگیری از کالمارجین و بهینهسازی ورود در معاملات چندمرحلهای
بودجهبندی ثابت ریسک
سقف زیان کل پوزیشن پیش از پله اول قفل میشود و ورودهای بعدی این سقف ریالی را افزایش نمیدهند.
فاصلهگذاری بر مبنای ATR
تعیین فواصل پلهها بر اساس نوسان واقعی بازار و سطوح ساختاری، نه ارقام پیپ ثابت و تصادفی.
تعدیل حجم با فاصله استاپ
محاسبه حجم هر پله بر اساس فاصله تا حد ابطال برای جلوگیری از نامتقارن شدن ریسک ورودیها.
حد ابطال تغییرناپذیر
خروج قطعی و بدون توجیه با شکست سناریوی تکنیکال، بدون عقب راندن استاپلاس برای نجات معامله.
ویدئو آموزش خرید پلهای در فارکس
فایل صوتی آموزش خرید پلهای در فارکس
خرید پلهای در فارکس چگونه کار میکند؟

خرید پلهای (Scale-in) به معنای خرد کردن حجم کل یک ایده معاملاتی به چند اردر معین است، به طوری که مجموع زیان احتمالی تمام پلهها هرگز از بودجه ریسک مصوب تجاوز نکند. این فرآیند بر پایه ارزیابی واکنش قیمت در سطوح کلیدی استوار است و پیش از ارسال نخستین اردر، نقطه ابطال تحلیل مشخص میشود.
هدف از این تکنیک، پوشش ریسک زمانبندی (Timing Risk) است. معاملهگر حرفهای به جای تلاش بیهوده برای شکار دقیقترین نقطه چرخش، سرمایه تخصیصیافته را بر اساس ساختار بازار توزیع میکند. اگر سقف ریسک شما در یک ستاپ معاملاتی ۱۵۰ دلار باشد، تمام پلهها درون این سقف ۱۵۰ دلاری مهندسی میشوند. هر اردر جدید صرفاً تکهای از همان پازل اولیه است، نه تصمیمگیری هیجانی برای تغییر نتیجه معامله زیانده.
انواع ورود پلهای در بازارهای مالی
ورود پلهای به دو شیوه ساختاری افزودن در اصلاح و افزودن در سود تقسیم میشود که بسته به روند بازار، توسط اردرهای شرطی لیمیت و استاپ اجرا میگردند. درک ماهیت هر روش مانع از ترکیب سناریوهای بازگشتی با روندهای شتابان میشود.
۱. افزودن در اصلاح یا میانگین کمکردن (Averaging Down)
در روش میانگین کمکردن کنترلشده، پلههای بعدی زمانی وارد سیستم میشوند که قیمت بر خلاف پله اول اصلاح کرده و به سطوح حمایتی پایینتر میرسد. هدف این متد، پایین آوردن نرخ میانگین وزنی ورود است تا با بازگشت جزئی قیمت، پوزیشن به سوددهی برسد.
اجرای این روش تنها زمانی از نظر مدیریت ریسک پذیرفته است که سقف تعداد پلهها، فاصله تا حد ابطال و حجم هر ورود دقیقاً محاسبه شده باشد. در غیر این صورت، این رفتار به نگهداری موقعیت باخته تبدیل شده و با درگیر کردن سریع مارجین آزاد، حساب را در مسیر کالمارجین قرار میدهد.
۲. افزودن در سود یا پیرامیدینگ (Pyramiding)
پیرامیدینگ یعنی تزریق حجم جدید به معاملهای که در جهت سود حرکت کرده و شکست ساختارهای جدید صعودی را به ثبت رسانده است. در این شیوه، حجم جدید تنها در صورت تأیید استحکام مومنتوم اضافه میشود.
همزمان با فعال شدن هر پله در سود، حد ضرر پلههای قبلی به نقطه سربهسر یا سود شناور تریل میشود. با این حال، پیرامیدینگ نیز عاری از ریسک نیست؛ زیرا وقوع گپ قیمتی، اسلیپیج ناشی از اخبار یا بازگشت ناگهانی روند میتواند سودهای شناور تجمیعشده را در چند دقیقه بسوزاند.
۳. ورود با سفارشهای شرطی (Buy Limit و Buy Stop)
سفارشهای شرطی ابزار مکانیکی اجرای استراتژی پلهای بدون دخالت عواطف هستند. دستورات Buy Limit در سطوح قیمتی پایینتر برای سناریوی اصلاح در حمایتها کاشته میشوند، در حالی که سفارشهای Buy Stop در سطوحی بالاتر از قیمت جاری برای شکار شکستهای مقاومتی و ادامه روند صعودی مورد استفاده قرار میگیرند.
۴. خروج پلهای (Scale-out)
خروج پلهای نقطه مقابل ورود پلهای و فرآیندی برای کاهش سیستماتیک حجم پوزیشن باز است. معاملهگر با رسیدن قیمت به تارگتهای میانی، ۳۰ تا ۵۰ درصد از حجم را نقد کرده و حد ضرر باقیمانده معامله را به نقطه سربهسر منتقل میکند تا با ریسک صفر، در پی سودهای بزرگتر باشد.
مقایسه جامع ورود پلهای، میانگین کمکردن، DCA، مارتینگل و گرید
خلط مفاهیم معاملاتی ناشی از شباهت ظاهری باز کردن چند معامله، بزرگترین دلیل نابودی حسابهای تجاری است. جدول زیر مرزبندی دقیق میان تکنیکهای مدیریت حجم را نشان میدهد:
| روش معاملاتی | زمان افزودن حجم | سقف ریسک و حد ضرر | کاربرد اصلی | ریسک محوری |
|---|---|---|---|---|
| ورود پلهای (Scale-in) | طبق سطوح تکنیکال تعیینشده | الزامی و دارای سقف ثابت | تقسیم اجرای یک ستاپ تکنیکال | افزایش هزینه و پیچیدگی محاسباتی |
| میانگین کمکردن (Averaging Down) | پس از حرکت منفی قیمت در اصلاح | الزامی بر اساس حد ابطال معتبر | بهبود نرخ میانگین ورود | کمبود مارجین در روندهای شارپ نزولی |
| پیرامیدینگ (Pyramiding) | پس از حرکت مثبت و تثبیت روند | الزامی با جابهجایی تریلینگ استاپ | بیشینهسازی بازده در روندهای ممتد | برگشت ناگهانی و از بین رفتن سود شناور |
| میانگین هزینه دلاری (DCA) | فواصل زمانی ثابت بدون توجه به قیمت | وابسته به افق سرمایهگذاری نقدی | سرمایهگذاری بلندمدت بدون اهرم (اسپات) | ناسازگاری مطلق با لوریج و افت سنگین اکوئیتی |
| مارتینگل (Martingale) | پس از زیان با ضریب افزایشی (۲ برابر) | فاقد سقف معین یا غیرپایدار | تلاش برای جبران فوری زیان قبلی | رشد تصاعدی حجم و کالمارجین قطعی |
| معاملات شبکهای (Grid) | در فواصل هندسی ازپیشتعریفشده | وابسته به الگوریتم ربات یا سیستم | نوسانگیری در بازارهای خنثی (Range) | به دام افتادن زنجیره اردرها در شکستهای رونددار |
استراتژی DCA برای بازارهای بدون اهرم و داراییهای فیزیکی نظیر سهام یا بیتکوین اسپات تدوین شده است. اجرای کورکورانه DCA یا ضریبهای افزایشی مارتینگل در بازار اهرمی فارکس، به دلیل وجود هزینه سواپ شبانه، اسپرد شناور و لوریج، مستقیماً به استاپاوت حساب منجر خواهد شد.
مزایا و معایب خرید پلهای
ورود چندمرحلهای ابزاری دوطرفه است که در کنار تسهیل فرآیند معامله، اصطکاک اجرای سفارشها را بالا میبرد. بررسی توازن میان سودآوری و هزینهها برای انتخاب این متد ضروری است.
مزایای عملیاتی
- کاهش تنش روانی ورود: معاملهگر نیازی به پیشبینی بینقص ثانیه چرخش قیمت در کفهای قیمتی ندارد.
- بهبود میانگین موزون نرخ: ثبت پلهها در اصلاحها موجب میشود نقطه سربه سر به قیمت زنده نزدیکتر باشد.
- امکان اعتبارسنجی فرضیه تحلیلی: در استراتژی پیرامیدینگ، تنها زمانی سرمایه بیشتری به بازار متعهد میشود که بازار صحت سناریو را اثبات کند.
معایب و اصطکاکهای مالی
- تجمع هزینههای بروکر: باز کردن هر تیکت جدید به معنی پرداخت چندباره اسپرد و کارمزد کمیسیون است.
- خطر جا ماندن از تارگت: اگر بازار بدون اصلاح مستقیماً صعود کند، سود نهایی معامله به دلیل فعال نشدن پلههای بعدی، بسیار ناچیز خواهد بود.
- بلعیده شدن سریع مارجین آزاد: در صورت ریزش ممتد، باز شدن پلههای جدید همزمان با افزایش ضرر شناور، مارجین آزاد حساب را منقبض میکند.
- پیچیدگی محاسبات حجم و پیپ: محاسبه مقادیر لات بر اساس فواصل متغیر نیازمند محاسبات دقیق و خطاناپذیر ریاضی است.
گامهای طراحی پلن خرید پلهای
برای اجرای استاندارد ورود پلهای، هشت گام اجرایی باید پیش از ارسال اردر اولیه روی نمودار پیادهسازی شوند. انحراف از این گامها ماهیت مدیریت ریسک را نابود میکند.
- تعیین منطق جهت معامله: ترسیم ساختار تکنیکال، وجود نواحی عرضه و تقاضا یا شکست الگو بر پایه تایمفریم اصلی.
- تعیین حد ابطال تحلیلی (Invalidation Point): سطحی که شکسته شدن آن، به معنای منتفی شدن کامل منطق تحلیل اولیه است.
- مشخص کردن بودجه زیان کل: تعیین سقف ریالی یا درصدی زیان (مثلاً ۱٪ یا حداکثر ۱۵۰ دلار) برای کل مجموعه پلهها.
- محدود کردن تعداد پلهها: انتخاب حداکثر ۲ یا ۳ پله ورود؛ تعدد بیشتر پلهها کنترل روانی و مارجین را ناممکن میسازد.
- تعیین شروط محرک هر پله: مشخص کردن دقیق ترازهای قیمتی، سطوح فیبوناچی یا بسته شدن کندلهای تاییدیه.
- محاسبه حجم هر اردر: اعمال فرمول برابری ریسک بر اساس فاصله مستقل هر سطح تا استاپلاس واحد.
- ارزیابی مارجین و هزینهها: سنجش سطح مارجین مصرفی و کسر هزینههای اسپرد و سواپ از بودجه کل.
- تدوین قوانین ابطال و خروج اضطراری: ثبت تارگتهای مشخص و تعیین شرط لغو اردرهای معلق دستنخورده در صورت صعود قیمت.
نحوه تعیین فاصله بین پلهها
فاصله میان پلههای خرید باید برگرفته از نوسان زنده نماد و ساختار چارت باشد، نه فواصل پیپی رند و ثابت. اعمال فواصل پیپی یکسان روی داراییهای مختلف، ریسک درگیر شدن تصادفی سرمایه را به شدت تشدید میکند.
۱. سطوح ساختاری و اوردر بلاکها
پلهها باید در مناطقی کاشته شوند که دارای تجمع نقدینگی و سفارشهای نهادی هستند. کف اوردر بلاکهای دستنخورده، گرههای معاملاتی، سطوح فیبوناچی اکستنشن و حمایتهای تایمفریم بالا بهترین موقعیتها برای تنظیم پلههای خرید هستند. چیدن اردر در خلاء نوسانی میان سطوح، تنها تلف کردن مارجین است.
۲. شاخص دامنه واقعی میانگین (ATR)
اندیکاتور ATR بهترین ابزار سنجش نوسان جاری است. اگر ATR تایمفریم ۴ ساعته یک جفتارز ۶۰ پیپ باشد، قرار دادن پله با فاصله ۱۵ پیپ خطایی استراتژیک است؛ چرا که نوسان تصادفی یک تککندل میتواند تمام پلهها را فعال کرده و حداکثر ریسک را روی دوش حساب بگذارد. فاصله منطقی میان پلهها باید ضریبی منطقی از ATR (مثلاً ۱ تا ۱.۵ برابر ATR) باشد.
۳. تله انتشار اخبار اقتصادی
هنگام مخابره دادههای کلان اقتصادی پرنوسان (نظیر نرخ بهره FOMC یا دادههای تورمی CPI)، اسپردها جهش میکنند و لغزش قیمت (اسلیپیج) رخ میدهد. در این وضعیت، سفارشهای پلهای نزدیک به هم در کسری از ثانیه همگی در بدترین قیمتها باز میشوند و تریدر را بدون فضای مانور در باتلاق دراوداون گرفتار میکنند.
فرمول محاسبه حجم هر پله
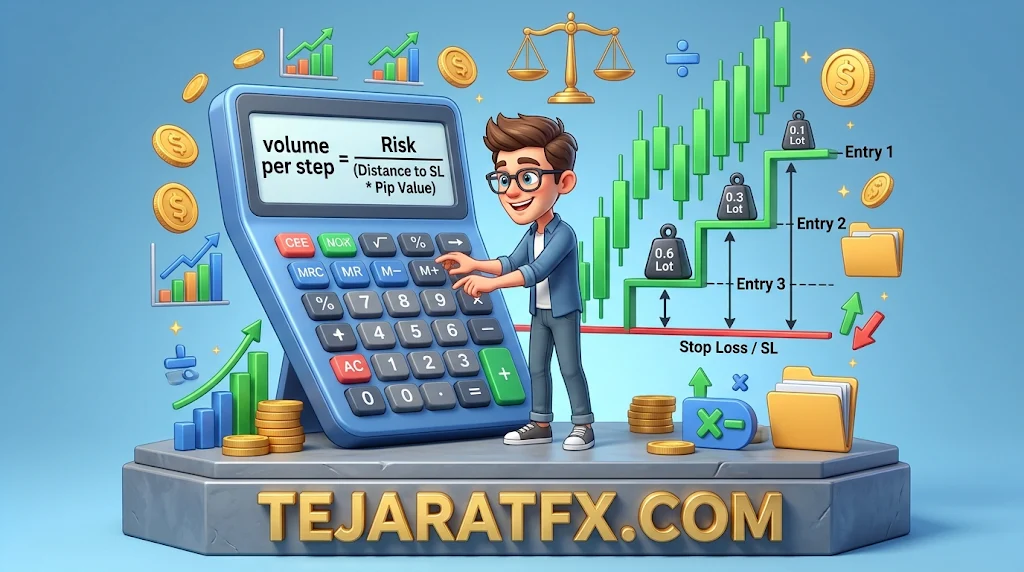
تقسیم مساوی حجم لات بین پلهها خطایی محاسباتی است، زیرا فاصله هر سطح ورود تا حد ضرر مشترک متفاوت بوده و حجم برابر ریسک یکسانی تولید نمیکند. حجم هر پله باید بر پایه فاصله پیپی آن تا حد ابطال فرمولنویسی شود.
رابطه پایهای کنترل ریسک کل پوزیشن به شرح زیر است:
Total Risk = Σ (Distance to SLi × Pip Valuei) + Total Trading Costs
به این ترتیب، برای تعیین حجم لات هر ورود به صورت مستقل، از فرمول زیر استفاده کنید:
حجم هر پله (لات) = بودجه ریسک تخصیصیافته به پله ÷ (فاصله ورود تا حد ضرر مشترک بر حسب پیپ × ارزش دلاری هر پیپ در ۱ لات)
در این چارچوب ریاضی، پلهای که به حد ابطال نزدیکتر است، فاصله پیپی کمتری دارد؛ در نتیجه میتواند حجم لات بیشتری دریافت کند بدون آنکه ریسک دلاری آن از سهمیه تعیینشده بیشتر شود. متقابلاً پلههای اول به دلیل فاصله پیپی عمیقتر تا استاپلاس، باید حجم کوچکتری داشته باشند.
محاسبه میانگین قیمت ورود و تفاوت آن با نقطه سربهسر
میانگین قیمت ورود در معاملات پلهای، میانگین حسابی ساده نیست بلکه میانگین موزون بر پایه حجم هر سفارش است. با این حال، معاملهگران به اشتباه نرخ میانگین وزنی را به عنوان نقطه خروج با سود صفر تلقی میکنند.
فرمول محاسبه میانگین موزون ورود:
Weighted Entry Price = Σ (Entry Pricei × Volumei) ÷ Σ Volumei
مثال عددی فرضی و آموزشی روی جفتارز EUR/USD:
- پله اول: ۰٫۱۰ لات در نرخ ۱٫۱۰۰۰
- پله دوم: ۰٫۱۰ لات در نرخ ۱٫۰۹۵۰ (پس از ۵۰ پیپ اصلاح)
میانگین موزون ورود = [(۱٫۱۰۰۰ × ۰٫۱۰) + (۱٫۰۹۵۰ × ۰٫۱۰)] ÷ ۰٫۲۰ = ۱٫۰۹۷۵
اگر حد ضرر مشترک این معامله روی نرخ ۱٫۰۹۰۰ تنظیم شود و ارزش هر پیپ برای هر ۰٫۱۰ لات معادل ۱ دلار فرض گردد:
- ریسک پیپی پله اول: ۱۰۰ پیپ × ۱ دلار = ۱۰۰ دلار
- ریسک پیپی پله دوم: ۵۰ پیپ × ۱ دلار = ۵۰ دلار
- مجموع ریسک اسمی ناشی از حرکت چارت: ۱۵۰ دلار
حد ضرر در خرید پلهای
تعیین حد ضرر قطعی تفکیککننده معاملهگری تکنیکال از قمار است. در سیستمهای پلهای، مدیریت خروج از طریق حد ضرر مشترک یا استاپهای مستقل انجام میگیرد که استانداردترین آن، تکیه بر حد ابطال مشترک است.
۱. حد ضرر مشترک (Combined Stop Loss)
در این الگو، تمامی پلهها به یک سطح خروج واحد گره خوردهاند. این سطح بر مبنای تحلیل ساختار چارت، در زیر یک حمایت مستحکم یا کف قیمتی مهم قرار دارد. با عبور قیمت از این مرز، فرضیه تحلیل باطل شده و تمام معاملات فعال همزمان با زیان مالی کنترلشده بسته میشوند. این متد شفافترین رویکرد برای مهار ریسک تجمیعی است.
۲. حد ضرر مستقل برای هر اردر
در ساختار استاپ مستقل، هر ورود حد ضرر جداگانه خود را دارد. اگر پله اول فعال شده و قیمت بیشتر بریزد، استاپ پله اول لمس میشود و پله دوم در سطح پایینتر با استاپ اختصاصی فعال خواهد شد. این روش استرس روانی را کم میکند اما اصطکاک کارمزد و تعدد معاملات زیانده متوالی را افزایش میدهد.
بزرگترین خطای تریدرها در خرید پلهای اصلاحی، عقب بردن حد ضرر به امید بازگشت قیمت از حمایتهای بعدی است. با دور کردن حد ضرر، کل معادلات بودجه ریسک ابطال شده و حساب بدون چتر نجات در معرض استاپاوت قرار میگیرد. با برخورد قیمت به حد ابطال، خروج بیقیدوشرط الزامی است.
سازوکار اهرم، مارجین آزاد و خطر استاپاوت
اهرم معاملاتی (Leverage) سرعت نوسان ارزش موجودی را چند برابر میکند و در پوزیشنهای چندگانه پلهای، اثر فرسایشی شدیدی بر مارجین آزاد حساب دارد. معاملهگر باید پیش از فعالسازی هر پله، کشش مارجین لول حساب را ارزیابی کند.
معادله مارجین لول به شرح زیر است:
Margin Level = (Equity ÷ Used Margin) × 100
هنگامی که قیمت بر خلاف پلههای خرید حرکت میکند، دو فرآیند مخرب همزمان آغاز میشود:
- کاهش اکوئیتی (Equity): به دلیل رشد زیان شناور پلههای باز.
- افزایش مارجین درگیر (Used Margin): با فعال شدن اردرهای پلههای دوم و سوم، حجم کلی بالا رفته و مارجین بیشتری بلوکه میشود.
برخورد همزمان این دو بردار منفی، مارجین لول حساب را به سقوط آزاد کشانده و آن را به مرزهای بحرانی کالمارجین و استاپاوت (Stop Out) میرساند. در این لحظه، بروکر برای صیانت از تراز مالی، پوزیشنهای شما را در بدترین نرخهای بازار به شکل اجباری لیکویید میکند؛ حتی اگر قیمت چند دقیقه پس از استاپاوت در مسیر صعودی پیشبینیشده پرواز کند.
هزینههای پنهان و اصطکاکهای معاملاتی
برآورد ریسک پلهای بدون لحاظ کردن هزینههای خرد معاملاتی خطایی است که سودآوری سیستم را در درازمدت منفی میکند. این پارامترها باید از صفحه مشخصات نماد در وبسایت رسمی بروکر استعلام و در بودجه ریسک کسر شوند.
- اسپرد تجمعی (Spread): فاصله قیمت خرید و فروش به ازای تکتک تیکتها کسر میگردد؛ ورود در ۳ پله یعنی پرداخت ۳ برابری اسپرد ورودی.
- کارمزد معاملات (Commission): در حسابهای Raw و ECN، کمیسیون بر اساس هر لات و به شکل مجزا برای تمام اردرها منظور میشود.
- نرخ بهره شبانه (Swap): در صورتی که تجمیع پلهها زمانبر باشد، نگهداری چند پوزیشن در طول شب شامل سواپ منفی میشود که نقطه خروج سودده را بالاتر میبرد.
- لغزش قیمتی (Slippage): در بازارهای با نوسان شدید، اردرهای لیمیت یا استاپ با چند پیپ لغزش و با قیمتی نامطلوبتر باز میشوند.
- شکاف قیمتی (Price Gap): گپهای آغازین هفته میتوانند نرخ اجرای حد ضرر را از قیمت انتخابی رد کرده و زیانی بسیار فراتر از بودجه مصوب تحمیل کنند.
خرید پلهای روی انس طلا (XAUUSD) و شاخصها
انس طلا و شاخصهای سهام مانند نزدک به دلیل نوسانات رفتوبرگشتی عمیق و ارزش پوینت بالا، چالشبرانگیزترین نمادها برای ورود پلهای محسوب میشوند. پیادهسازی کورکورانه فواصل جفتارزها روی طلا به سرعت سرمایه را میسوزاند.
طلا قادر است روزانه ۳۰ تا ۵۰ دلار بدون پولبک منسجم حرکت کند. بنابراین، فاصلهگذاری پلهها روی طلا هرگز نباید با اعداد کوچک دلاری چیده شود؛ بلکه باید صرفاً بر اساس سطوح معتبر در تایمفریمهای روزانه و ضریبی از ATR کالیبره گردد. همچنین پیش از باز کردن پلهها در طلا، ارزش هر پوینت در قرارداد بروکر و جهشهای وحشتناک اسپرد در نشستهای خبری ارزیابی شوند.
خرید پلهای در حسابهای کوچک
معاملات پلهای برای بالانسهای زیر ۵۰۰ یا ۱۰۰۰ دلار با محدودیتهای شدید تکنیکی مواجه است، چرا که کوچکترین حجم سفارش در حسابهای استاندارد فارکس ۰٫۰۱ لات است. اگر نتوانید حجم را به زیر ۰٫۰۱ لات تقسیم کنید، تفکیک ریسک ناممکن خواهد بود.
برای مثال، در حسابی با موجودی ۲۰۰ دلار و حد مجاز ریسک ۱ درصدی (۲ دلار)، حتی باز کردن یک پله ۰٫۰۱ لات با استاپ ۲۰ پیپی، دو برابر بودجه ریسک است؛ چه رسد به تفکیک آن در ۲ یا ۳ پله! در این وضعیت، معاملهگران حسابهای کوچک تنها با مهاجرت به حسابهای سنتی (Cent Account) میتوانند حجمها را به اجزای کوچکتر خرد کرده و متناسب با بودجه ریسک گام بردارند.
تفاوت پیادهسازی در حسابهای نتینگ و هجینگ متاتریدر
پردازش و نمایش سفارشهای پلهای در پلتفرمهای متاتریدر ۴ و ۵ ارتباط مستقیمی با نوع ساختار حساب تجاری دارد و شیوه مدیریت حد ضرر را دگرگون میسازد.
حسابهای نتینگ (Netting)
در حسابهای نتینگ، باز کردن پله جدید روی یک نماد باعث ایجاد اردر جداگانه نمیشود؛ بلکه سفارش جدید با حجم پوزیشن قبلی تلفیق شده و متاتریدر به شکل خودکار میانگین موزون ورود را روی تکپوزیشن موجود بازنویسی میکند. حد ضرر و تارگت در این حالت مستقیماً روی کل حجم یکپارچه اعمال میشود.
حسابهای هجینگ (Hedging)
در مدل هجینگ، هر پله با یک شماره تیکت مجزا و تاریخچه مستقل در متاتریدر ثبت میگردد. در این ساختار، معاملهگر باید حد ضرر مشترک را به شکل دستی روی تکتک تیکتها تعریف کند یا از اسکریپتهای مدیریتی برای تطبیق استاپلاسها بهره بگیرد.
خطرات اکسپرتهای گرید و مارتینگل
بسیاری از رباتهای معاملاتی (EA) که با شعارهای فریبندهای همچون وینریت ۹۹ درصد و سود تضمینی عرضه میشوند، از استراتژی خرید پلهای بدون استاپلاس و با ضریب تصاعدی مارتینگل استفاده میکنند. نمودار سوددهی این اکسپرتها مدتی به شکل خط مستقیم بالا میرود، اما در اولین روند یکطرفه بازار، کل بالانس حساب را محو میکند.
پیش از به کارگیری هر اکسپرت، انجام بکتست با تیکدیتای واقعی (کیفیت مدلسازی ۹۹٪)، اسپرد متغیر، لحاظ سواپ و انجام تست دورهای خارج از نمونه (Forward Testing) در حساب دمو الزامی است.
چه زمانی نباید خرید پلهای انجام داد؟
ورود چندمرحلهای برای تمام موقعیتهای بازار توصیه نمیشود. در صورت تحقق شرایط زیر، اجرای خرید پلهای اکیداً ممنوع است:
- فقدان حد ابطال مشخص: زمانی که دقیقاً نمیدانید ساختار تحلیل در چه قیمتی منقضی میشود.
- معاملات انتقامی (Revenge Trading): اقدام به باز کردن پله جدید صرفاً برای فرار از ثبت یک ضرر شناور.
- آستانه اعلام اخبار کلیدی: دقایقی قبل و بعد از انتشار نرخ بهره، دادههای تورم و اشتغال NFP.
- کاهش ایمنی مارجین آزاد: زمانی که لول مارجین حساب تاب تحمل باز شدن اردر جدید را ندارد.
- روندهای شارپ و بدون پولبک نزولی: تزریق پله در بازاری که هیچ نشانهای از ضعف فروشندگان مشاهده نمیشود.
- همبستگی جفتارزها (Currency Correlation): خرید پلهای روی EUR/USD و همزمان باز کردن خرید پلهای روی GBP/USD یا AUD/USD به معنای تجمیع ریسک سنگین روی ضعف شاخص دلار است.
چکلیست نهایی فعالسازی پله معاملاتی
پیش از کلیک بر روی دکمه ثبت سفارش برای هر پله، چکلیست زیر را ارزیابی و تأیید نمایید:
- آیا سناریوی اولیه در تایمفریم ساختاری همچنان معتبر و پابرجا است؟
- آیا مجموع ضرر ناشی از خوردن استاپ کل پلهها، دقیقاً درون بودجه ریسک اولیه باقی میماند؟
- آیا پس از فعالسازی این اردر، مارجین آزاد حساب در حاشیه امن قرار دارد؟
- آیا خبر پرریسک پیشبینینشدهای در تقویم اقتصادی دقایق آتی وجود ندارد؟
- آیا حد ضرر نهایی به صورت خودکار و سیستمی درون پلتفرم ثبت شده و از هرگونه جابهجایی دستی مصون است؟
سوالات متداول
معاملات مشتقات مالی در بازار فارکس، انس طلا و شاخصها به دلیل استفاده از اهرم (Leverage) دارای ریسک ذاتی بسیار بالایی هستند. در صورت فقدان حد ضرر قطعی و استراتژی انضباطی، ورود پلهای میتواند در نوسانات شدید بازار به تسریع کالمارجین و از دست رفتن کل سرمایه منجر گردد. شرایط معاملاتی بروکرهای مختلف در نرخ اسپرد، سواپ شبانه و سطوح استاپاوت متفاوت است و معاملهگر موظف است این اطلاعات را از منابع رسمی بروکر خود تطبیق دهد.