خیلی از ما تریدرها وقتی میخواهیم تو یک کارگزاری حساب باز کنیم، چشممون به عبارت «حساب STP» میخوره. همونجا پیش خودمون فکر میکنیم که خب، خیالمون راحت شد؛ این بروکر سفارشهای ما رو مستقیم و بدون دستکاری میفرسته تو دل بازار اصلی و هیچ تضاد منافعی با ما نداره. اما واقعیت اینه که پشت پرده سرورهای معاملاتی، داستان کاملاً متفاوتی در جریانه. برچسب STP این روزها بیشتر از اینکه یک تضمین فنی و حقوقی باشه، تبدیل شده به یک ویترین تبلیغاتی شیک برای جذب مشتری.
ما تو تیم فنی تجارت اف ایکس، ساختار پردازش این سفارشها رو دقیق بررسی کردیم و نتیجه جالبی گرفتیم: حتی اگر بروکر شما واقعاً دخالت انسانی رو حذف کرده باشه، باز هم به این معنی نیست که ریسک معاملات شما رو صددرصد به تامینکنندههای نقدینگی بیرون از شرکت منتقل میکنه. بروکرها معمولاً از مدلهای ترکیبی استفاده میکنن و سفارشها رو تو سرور خودشون تهاتر میکنن. دقیقاً به همین خاطره که وقت انتشار خبرهای مهم اقتصادی، یهو با پدیدههای رو اعصابی مثل اسلیپیج (لغزش قیمت) یا ریکوت مواجه میشید و از خودتون میپرسید مگه حساب من STP نبود؟
تو این مطلب سعی کردم خیلی راحت و به دور از پیچیدگیهای الکی، مسیر واقعی یک سفارش رو از لحظهای که دکمه خرید یا فروش رو میزنید تا زمانی که ثبت نهایی میشه، براتون باز کنم. با خوندن این مقاله متوجه میشید که چطور هزینههای پنهان معاملاتتون رو محاسبه کنید و گول ظاهر اسپرد صفر رو نخورید. اگر میخواهید با چشم باز و اطلاعات مهندسیشده سراغ بررسی و انتخاب بهترین بروکر فارکس برید، این راهنما همون چیزیه که بهش نیاز دارید.
شناسنامه فنی و معماری پردازش سفارشهای STP
چهارچوب عملیاتی و تمایزهای ساختاری پردازش مستقیم سفارش در بازارهای مالی بینالمللی
اتوماسیون بدون دیلر (NDD)
حذف کامل دخالت فیزیکی انسان در تایید، قیمتگذاری و تطبیق سفارشها در هسته معاملاتی کارگزار.
مدیریت ریسک هیبریدی
ترکیب خالصسازی سفارشهای متضاد داخلی و ارسال تراز خالص دارایی به تأمینکنندگان نقدینگی (LP).
هزینه بر پایه مارکآپ
کسب درآمد کارگزار از افزایش حاشیه سود اسپرد خام یا کسر کمیسیون ثابت، مستقل از برد یا باخت تریدر.
طرف قرارداد حقوقی (Principal)
کارگزاری طرف مستقیم قرارداد با تریدر باقی میماند، در حالی که پوشش ریسک در بازاری جداگانه انجام میشود.
کلیک روی دکمه خرید یا فروش در متاتریدر، یک فرمان دیجیتالی چندلایهای را فعال میکند که بر خلاف تصور عمومی، مستقیماً وارد سرورهای غولهای بانکی والاستریت نمیشود. برچسب تجاری STP در صنعت کارگزاری فارکس اغلب به عنوان سپری در برابر تضاد منافع و نشانهای از اتصال بیواسطه به بازارهای جهانی تبلیغ میشود. با این حال، تحلیل معماری شبکه سرورها، پروتکلهای بریج معاملاتی و ترازنامههای مالی کارگزاران، پرده از واقعیت فنی دیگری برمیدارد. موفقیت معاملاتی در بازارهای بینالمللی مستلزم شناخت تفکیکشده میان پردازش سفارش مشتری و مدیریت ریسک کارگزار است.
STP چیست و چه چیزی را تضمین نمیکند؟

پروتکل STP مخفف Straight Through Processing، استانداردی در مهندسی نرمافزار مالی است که بر اساس آن پردازش، تطبیق و تسویه سفارشهای مالی بهصورت تمامخودکار و بدون دخالت فیزیکی نیروی انسانی در میز معاملات انجام میگیرد. این استاندارد صرفاً ناظر بر نحوه اتوماسیون جریان سفارش در لایههای داخلی سرور بروکر است و بههیچوجه مقصد نهایی ریسک مالی یا خروج قطعی پوزیشن از دفاتر کارگزاری را تعیین نمیکند.
ورود فناوری STP به زیرساختهای بانکی و سپس بازار فارکس خردهفروشی، خطای انسانی و تأخیر در ثبت سفارشها را به صفر نزدیک کرد. اما سوءاستفادههای تبلیغاتی باعث شکلگیری باورهای غلط میان معاملهگران شده است. افتتاح حساب در یک کارگزاری مدعی پردازش مستقیم، الزامات زیر را تضمین نمیکند:
- ارسال تکتک سفارشها به بازار بینبانکی: حداقل اندازه معامله در بازار بینبانکی نهادی (Tier-1 Interbank Market) معمولاً ۱ میلیون دلار (۱۰ لات استاندارد) است؛ سفارشهای خرد معاملهگران به این شبکه راهی ندارند.
- پوشش ریسک (Hedging) صددرصدی در خارج از بروکر: نرمافزار میتواند سفارش را بدون حضور اپراتور، در کسری از ثانیه در دفاتر ریسک داخلی سرور ثبت کند.
- حذف کامل تضاد منافع: تا زمانی که بخشی از جریان سفارش در داخل کارگزاری نگهداری شود، امکان تعارض منافع در سود و زیان پوزیشنها به قوت خود باقی است.
- نبود اسلیپیج یا لغزش قیمتی: پردازش خودکار نمیتواند مانع از کمبود حجم نقدینگی در قیمتهای مدنظر هنگام وقوع شوکهای خبری شود.
هشدار معاملاتی سئوکار ارشد: نامگذاری یک حساب با واژه STP در وبسایت بروکر، هیچگونه تعهد حقوقی در خصوص عدم بازارسازی کارگزار ایجاد نمیکند. تعیینکننده اصلی رفتار کارگزار، متن صریح سند «خطمشی اجرای سفارش» (Order Execution Policy) و مجوزهای رگولاتوری آن شرکت است، نه بنرهای تبلیغاتی.
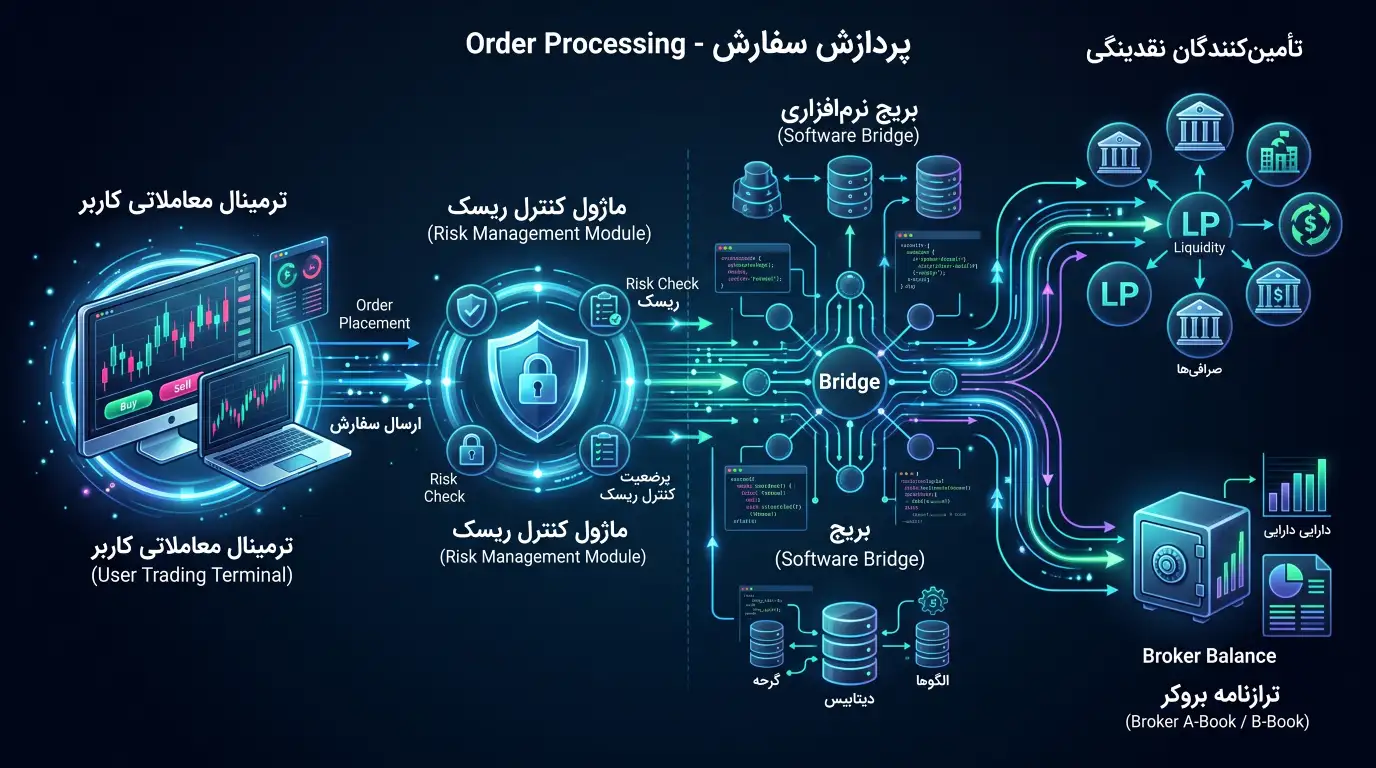
مسیر گامبهگام سفارش مشتری در لایههای معاملاتی STP
مسیر حرکتی یک سفارش معاملاتی از ترمینال کلاینت تا نقطه ثبت نهایی، شامل دو فرایند کاملاً مستقل از یکدیگر است: «اجرای قرارداد مشتری» و «پوشش ریسک بروکر». درک این تفکیک دوگانه برای شناخت رفتار بروکر در زمان نوسانات بحرانی حیاتی است، چرا که معامله مشتری میتواند بسته شود اما پوشش ریسک کارگزار در بازاری دیگر ادامه داشته باشد.
۱. دریافت سفارش و اعتبارسنجی پیشازمعامله (Pre-Trade Risk)
به محض ارسال درخواست از پلتفرم معاملاتی، بسته داده به سرور معاملاتی کارگزاری میرسد. موتور مدیریت ریسک سرور در چند میلیثانیه فاکتورهای مارجین آزاد (Free Margin)، سقف اهرم مجاز در آن ساعت از شبانهروز، حداکثر لات مجاز برای نماد انتخابی و اعتبار قیمت درخواستی را بررسی میکند. در صورت عدم انطباق با پارامترها، درخواست ریجکت شده و در غیر این صورت به هسته قیمتگذاری فرستاده میشود.
۲. قیمتگذاری و بستن قرارداد میان مشتری و کارگزار
هسته معاملاتی بروکر با استعلام از فیدهای قیمتی فعال، سفارش را در مدل اجرای بازار (Market Execution) با نزدیکترین نرخ جاری تطبیق میدهد. از نظر حقوقی، کارگزار به عنوان طرف قرارداد مستقیم مشتری (Principal) عمل کرده و پوزیشن برای کاربر ثبت میشود. سود و زیان شناور در پنل کاربر به نمایش درآمده و فرایند اجرای معامله برای کاربر در این نقطه به اتمام میرسد.
۳. پوشش جداگانه ریسک نزد تأمینکنندگان نقدینگی (Hedging)
پس از ثبت پوزیشن مشتری، ماژولهای ریسک کارگزار در پشت صحنه فعال میشوند. بروکر به عنوان طرف متعهد قرارداد باید تصمیم بگیرد ریسک سود و زیان حاصل از این معامله را در ترازنامه خود نگه دارد یا سفارش خنثیکنندهای را از طریق بریج به سمت تأمینکنندگان نقدینگی خارج از سرور هدایت کند. این تصمیمگیری با توجه به استراتژی تجاری و سقفهای ترازنامه بروکر انجام میپذیرد.
سازوکارهای پیشرفته مدیریت ریسک در بروکرها
کارگزاران فارکس برای مدیریت مواجهه بازار (Market Exposure) و حفظ تعادل ترازنامه مالی خود، رویکردهای متعددی را از پوشش کامل تا تهاتر داخلی و نگهداری انتخابی به کار میگیرند. شناخت این رویکردها مشخص میکند چرا یک بروکر سفارشهای سودده معاملهگران را هج میکند اما سفارشهای زیانده را در ترازنامه داخلی مسدود میسازد.
پوشش متناظر یا پشتبهپشت (Back-to-Back)
در این مدل که به عنوان ساختار کلاسیک A-Book شناخته میشود، به محض ثبت معامله توسط مشتری، سیستمی خودکار معاملهای همارز و متناظر در همان جهت و حجم نزد تأمینکننده نقدینگی (LP) باز میکند. با این کار سود و زیان کاربر با سود و زیان حساب بروکر نزد LP خنثی شده و سود کارگزاری صرفاً از محل کارمزد یا افزایش اسپرد تأمین میشود.
خالصسازی داخلی و تراز اکسپوژر (Internal Netting)
ارسال تکتک سفارشها به بیرون مستلزم پرداخت کارمزدهای سنگین به تأمینکنندگان نقدینگی است. کارگزاران هوشمند با تجمیع صدها معاملهگر، پوزیشنهای مخالف مشتریان را روی یک نماد در برابر یکدیگر تهاتر میکنند و تنها مازاد ریسک حاصل را به بازار خارج میفرستند.
مثال ملموس محاسباتی تهاتر داخلی: فرض کنید طی یک بازه ۱۰ ثانیهای روی جفتارز EUR/USD، گروهی از کاربران ۱۰ لات خرید و گروهی دیگر ۷ لات فروش ثبت کنند. ۷ لات خرید و ۷ لات فروش در دفاتر داخلی بروکر سربهسر میشوند. بروکر به عنوان طرف مقابل، اکنون با ۳ لات مازاد خرید کلاینتها (معادل ۳ لات ریسک فروش در ترازنامه خود) مواجه است. کارگزار تنها با خرید ۳ لات EUR/USD نزد یک تأمینکننده نقدینگی، ریسک نوسان کل ۱۷ لات معامله را صفر میکند و از پرداخت هزینه تسویه ۱۴ لات به LP اجتناب میورزد. با این حال، ریسک تأخیر اجرا و لغزش نرخ در همان ۳ لات پوششیافته همچنان متوجه بروکر خواهد بود.
مدل هیبریدی A-Book و B-Book و سقفهای مجاز ریسک
اکثریت مطلق کارگزاران امروزی از مدل هیبریدی (تلفیقی) استفاده میکنند. الگوریتمهای رصد سرمایه، تریدرها را بر اساس سبک معاملاتی، وینریت، فرکانس ترید و حجم پوزیشن به کانالهای ریسک متفاوت هدایت میکنند. تراکنشهای فرکانس بالا، حجمهای بزرگ یا حسابهای به شدت سودده به سمت A-Book و نقدینگی نهادی هدایت میشوند؛ در حالی که موقعیتهای خرد، استراتژیهای زیانده و حجمهای زیر سقف ریسک تعریفشده (مانند مجموع ۵۰ لات در یک نماد) درون دفاتر داخلی (B-Book) باقی میمانند.
بریج معاملاتی، تجمیعکننده و مسیریابی هوشمند (SOR)
نرمافزارهای ترمینال متاتریدر فاقد بستر مستقیم اتصال به درگاههای بینبانکی هستند. بروکرها با استفاده از نرمافزارهای واسط بریج (طراحیشده توسط شرکتهای صنعتی نظیر oneZero، PrimeXM یا Gold-i) پلتفرم خود را به چندین LP متصل میکنند. سیستم مسیریابی هوشمند سفارش (Smart Order Routing) مظنههای قیمتی عرضهشده توسط بانکها و بازارسازان نهادی را تجمیع کرده و بر اساس عمق بازار و پهنای اسپرد، پوزیشنها را به بهترین مقصد هدایت میکند.
مارجین نزد PoP و ریسک ورشکستگی طرف مقابل
کارگزاریها برای پوشش ریسک به کارگزاران ارشد (Prime of Prime – PoP) متصل میشوند و ملزم هستند مبالغ وثیقه تضمینی سنگین (مارجین) نزد آنها تودیع کنند. اگر مشتریان سودهای کلانی به دست آورند و بروکر پوزیشنها را در PoP هج کرده باشد، دریافت این وجوه وابسته به توانایی پرداخت PoP است. ورشکستگی تأمینکننده نقدینگی یا ناتوانی آن در تسویه در زمان شوکهای جهانی (ریسک طرف مقابل)، حیات بروکر و امنیت داراییهای کاربران را تهدید خواهد کرد.
تطبیق جامع و مقایسهای مدلهای اجرایی در فارکس
خلط مفاهیم فنی میان شیوههای پردازش سفارش، ساختارهای سازمانی و مدلهای مالی ترازنامه، زمینهساز سردرگمی بخش عمده تریدرها است. جدول زیر با تفکیک دقیق لایهها، روابط میان این سیستمها را از بعد حقوقی، هزینهای و عملیاتی مشخص میکند.
| اصطلاح | ماهیت مفهومی | نقش قراردادی بروکر | نحوه مدیریت ریسک | ساختار متداول هزینه | محدودیت استنباط و خطای رایج |
|---|---|---|---|---|---|
| STP | پروتکل نرمافزاری پردازش مستقیم | طرف قرارداد اصلی (Principal) | پوشش متناظر، خالصسازی یا نگهداری داخلی | اسپرد شناور + مارکآپ (گاهی کمیسیون) | تضمینکننده ارسال قطعی سفارش به خارج از بروکر نیست. |
| ECN | شبکه الکترونیکی تطبیق چندطرفه سفارش | واسط اتصال یا تطبیقدهنده اردرها | جفت کردن مستقیم سفارش خریدار و فروشنده | اسپرد خام بازار + کمیسیون قطعی جداگانه | اسپرد صفر به معنای مصونیت از اسلیپیج در زمان اخبار نیست. |
| NDD | ساختار عملیاتی بدون میز معامله انسانی | طرف قرارداد (با سیستم خودکار) | الگوریتمهای خودکار داخلی یا برونسپاری ریسک | اسپرد شناور یا کمیسیون بر مبنای حجم | فقط غیاب انسان را نشان میدهد، نه فقدان تضاد منافع سازمانی. |
| Market Maker | مدل نقدینگی و قیمتگذاری اختصاصی | طرف مقابل مستقیم و بازارساز اصلی | نگهداری کامل ریسک در دفاتر داخلی (B-Book) | اسپرد ثابت یا شناور عریض بدون کمیسیون | بازارسازی لزوماً تقلب نیست؛ ستون اصلی نقدینگی خرد است. |
| A-Book | رویکرد انتقال کامل ریسک به خارج از شرکت | واسط حقوقی و منتقلکننده ریسک | پوشش پشتبهپشت سفارش نزد تأمینکننده | درآمد منحصراً از حجم معامله (مارکآپ/کارمزد) | کیفیت پر شدن سفارش کاملاً تابع نقدینگی و Last Look طرف دوم است. |
| B-Book | رویکرد درونیسازی تعهدات در ترازنامه | طرف مقابل اقتصادی و تجاری مشتری | جذب سود و زیان معاملات در ترازنامه کارگزار | اسپرد و تراز زیان ایجادشده توسط مشتریان | در صورت پایبندی به رگولاتوری، یک شیوه قانونی مدیریت مارجین است. |
کانالهای درآمدی بروکر STP و ریشههای تعارض منافع
درآمد کارگزاران پردازش مستقیم از سه مجرای ساختاریافته تأمین میشود: مارکآپ افزوده به اسپرد خام، کمیسیون مستقیم دریافتی به ازای هر لات معامله و مارکآپ اعمالشده روی نرخ بهره شبانه (سواپ). اگرچه در مدل خالص A-Book انگیزه بروکر افزایش حجم معاملات تریدر است، اما پیادهسازی مدلهای ترکیبی همچنان زمینهساز پیدایش تعارض منافع پنهان خواهد شد.
در حالت استاندارد، تأمینکننده نقدینگی نرخ اسپرد خام (مانند ۰.۲ پیپ روی EUR/USD) را به بروکر میدهد. بروکر برای پوشش هزینههای پرسنلی، لایسنس پلتفرمها و حاشیه سود خود، مقداری مشخص (مثلاً ۰.۶ پیپ) به این رقم اضافه کرده و عدد ۰.۸ پیپ را به مشتری نمایش میدهد. این مقدار، مارکآپ اسپرد نام دارد که یک هزینه عملیاتی شفاف به شمار میرود.
هر زمان که بروکر به واسطه الگوریتمهای مدیریت ریسک، پوزیشنهای مشتری را وارد B-Book کند، سود مشتری زیان مستقیم ترازنامه کارگزاری و زیان مشتری درآمد قطعی آن خواهد بود. حتی در انتقال سفارش به LP، کارگزار ممکن است ترافیک را به سمت تأمینکنندهای هدایت کند که ریبیت بالاتری به بروکر میدهد، حتی اگر آن LP اسلیپیج منفی بیشتری به مشتری تحمیل نماید.
چرا در حسابهای STP اسلیپیج، ریکوت و رد سفارش رخ میدهد؟
اسلیپیج یا لغزش قیمتی، اختلاف میان نرخ مشاهدهشده در لحظه ارسال سفارش با نرخ واقعی ثبت قرارداد است که از تغییر ناگهانی عمق بازار ناشی میشود. در حسابهای STP با شیوه اجرای بازار (Market Execution)، به علت اتصال به جریانهای متغیر نقدینگی، وقوع اسلیپیج نهتنها نشانه نقص فنی نیست، بلکه سندی بر هدایت واقعی سفارش به سوی استخرهای نقدینگی پویا به شمار میرود.
در زمان انتشار دادههای اثرگذار اقتصادی (نظیر شاخص قیمت مصرفکننده CPI یا نرخ بیکاری NFP)، دفترچه سفارشهای بینبانکی دچار دگرگونیهای شدیدی میشود:
- کاهش آنی عمق بازار (Market Depth): الگوریتمهای بانکی سفارشهای نقدینگی نزدیک به قیمت بازار را برمیدارند تا از ضررهای احتمالی جهشهای شارپ مصون بمانند.
- پیدایش گپهای قیمتی: پوزیشن خریدار باید با اولین سفارش معتبر فروش پر شود؛ در خلاء نقدینگی، اولین سفارش ممکن است چندین پیپ با قیمت کلیکشده فاصله داشته باشد.
- سازوکار آخرین نگاه (Last Look): تأمینکنندگان نقدینگی نهادی مجاز هستند پنجرهای چند میلیثانیهای برای رد کردن (Reject) سفارشها در صورت جابهجایی نامطلوب بازار در اختیار داشته باشند. با رد شدن سفارش در LP اول، بریج آن را به LP دوم میفرستد که موجب تأخیر بیشتر و تشدید اسلیپیج منفی میشود.
تفاوت پینگ و زمان اجرای کامل (Execution Latency): زمان پینگ نمایشدادهشده در گوشه متاتریدر صرفاً مدت انتقال سیگنال از سیستم شما تا سرور بروکر است. زمان اجرای نهایی برابر است با حاصلجمع: زمان پینگ کاربر + پردازش ماژول ریسک کارگزار + زمان ارسال بریج به تأمینکننده + فرصت ارزیابی Last Look توسط LP + ثبت نهایی و بازگشت تاییدیه. پینگ ۱۰ میلیثانیهای هرگز تضمینکننده اجرای زیر ۳۰۰ میلیثانیهای سفارش در بازارهای پرنوسان نخواهد بود.
فرمول جامع محاسبه هزینه واقعی در حساب STP
محاسبه بهای تمامشده یک معامله بر اساس ادعای تبلیغاتی «اسپرد از صفر پیپ»، اشتباهی مهلک در مدیریت سرمایه است. هزینه نهایی یک پوزیشن حاصلجمع جبری چهار فاکتور پولی مستقل شامل اسپرد موثر، کمیسیون تراکنش، سواپ شبانه و انحراف ناشی از لغزش نرخ است.
برای دستیابی به شفافیت اقتصادی در استراتژیهای معاملاتی، باید فرمول استاندارد زیر را معیار ارزیابی قرار داد:
هزینه کل معامله = اسپرد نهایی (اسپرد خام + مارکآپ) + کمیسیون رفتوبرگشت + هزینه سواپ شبانه ± اثر اسلیپیج ورود و خروج
دو مدل حساب معاملاتی استاندارد را با فرض باز کردن ۱ لات استاندارد روی جفتارز اصلی مقایسه کنید:
- حساب STP بر مبنای اسپرد (بدون کمیسیون): اسپرد میانگین ۱.۳ پیپ است. هزینه قطعی ورود و خروج برابر با ۱۳ دلار خواهد بود.
- حساب STP بر مبنای کمیسیون (Raw Spread): اسپرد میانگین ۰.۲ پیپ و کمیسیون ۶ دلار در هر لات است. هزینه اولیه معادل ۸ دلار (۲ دلار اسپرد + ۶ دلار کمیسیون) خواهد بود.
اگر حساب دوم در زمان ورود به پوزیشن، دچار ۱.۰ پیپ اسلیپیج منفی شود، ۱۰ دلار هزینه پیشبینینشده به آن افزوده شده و بهای تمامشده معامله به ۱۸ دلار افزایش پیدا میکند. هزینه واقعی صرفاً با ثبت آماری معاملات در بازههای زمانی مختلف و سنجش انحراف اجرای قیمت قابل اندازهگیری است.
راهنمای اعتبارسنجی ادعای STP و رگولاتوری کارگزاری
ردیابی فنی مسیر یک سفارش از طریق ابزارهای معمول پلتفرم معاملاتی کلاینت غیرممکن است و پیامهای لاگ متاتریدر نظیر «Order Sent to Market» صرفاً تأیید پردازش سیستمی درونسروری است. برای سنجش ادعای فنی کارگزار باید مستندات حقوقی، رفتار لغزش سفارشها و مجوزهای سازمانی را مورد واکاوی قرار داد.
۱. اسناد حقوقی و سیاستهای اجرایی بروکر
بروشورهای تبلیغاتی فاقد استناد قانونی هستند. فایلهای حقوقی را دانلود کرده و این موارد را تحلیل کنید:
- Order Execution Policy: بررسی کنید آیا کارگزاری صراحتاً خود را «تنها طرف معامله» (Sole Counterparty) تعریف کرده است یا عامل واسطه (Agent).
- شروط لغو معاملات (Cancellation of Trades): بررسی کنید آیا بروکر برای بستن پوزیشن محدودیت حداقل زمان (مانند لزوم باز ماندن معامله بیش از ۲ دقیقه) یا سقف سود در اخبار در نظر گرفته است؟ وجود چنین محدودیتهایی نشانه مسدودسازی معاملات روی ترازنامه داخلی B-Book است.
۲. تطبیق شخصیت حقوقی با رجیستر سازمانهای ناظر
برندهای مطرح فارکس معمولاً شرکتهای هلدینگ با چندین شعبه حقوقی هستند. معاملهگر باید اطمینان حاصل کند قراردادی که منعقد میکند تحت نظارت کدام شعبه به ثبت رسیده است. شعب تحت نظارت رگولاتورهای سطح یک (نظیر FCA بریتانیا یا ASIC استرالیا) استانداردهای شفافی در گزارشدهی اجرای بهینه دارند؛ در حالی که ثبت شرکت در مناطق آفشور به کارگزار آزادی عمل کامل در انتخاب مدلهای پوشش ریسک میدهد.
۳. پایش تقارن آماری اسلیپیج
اسلیپیج ماهیتی دوجانبه در بازار است. اگر پس از ثبت ۵۰ معامله در ساعات پرنوسان مشاهده کردید که لغزشهای قیمتی در ۱۰۰٪ موارد به ضرر شما ثبت شده و حتی یک مورد اسلیپیج مثبت (اجرا در قیمتی بهتر از نرخ کلیکشده) در کارنامه وجود ندارد، سیستم کارگزاری از فیلترهای تاخیری نامتقارن برای مهار سود مشتری استفاده میکند.
۴. وضعیت حساب و فرآیندهای مالی معاملهگران ایرانی
کاربران ساکن ایران به واسطه محدودیتهای تحریمهای بانکی، عموماً توسط شعب آفشور بروکرها پذیرفته میشوند. این امر به این معنی است که سازوکارهای حمایتی رگولاتوریهای تراز اول بر این حسابها اعمال نخواهد شد. در چنین شرایطی، اعتبار تاریخی پرداخت سود، ثبات کانالهای تسویه ریالی و کریپتویی و سرعت برداشت وجه اهمیت عملیاتی بسیار بالاتری نسبت به بررسی مدل فنی STP یا ECN دارد.
چکلیست انتخاب و اعتبارسنجی حساب STP
برای بررسی ساختار یک حساب تجاری پیش از واریز سرمایه اصلی، گامهای نظارتی و عملیاتی زیر را به عنوان چکلیست پایش حرفهای اجرا کنید:
- مطالعه سند خطمشی اجرا: تایید عدم وجود حق وتو یا بندهای ابطال سود در معاملات سریع زیر یک دقیقه در متن قرارداد رسمی کاربری.
- استعلام نهاد ناظر: ثبت مستقیم شماره مجوز درجشده در فوتر وبسایت در سامانه رسمی رگولاتور جهت تطبیق نام ثبتی کمپانی.
- پرهیز از ملاک قرار دادن دمو: سرورهای دمو به دلیل نداشتن اتصال واقعی به استخرهای نقدینگی و پر شدن آنی در قیمت تیک، هرگز نمایانگر اسلیپیج، لستلوک و زمان اجرای واقعی نیستند.
- انجام تست آزمایشی خرد در حساب واقعی: افتتاح حساب لایو با حداقل واریز، اجرای حداقل ۳۰ تا ۵۰ پوزیشن با حجمهای میکرو (۰.۰۱ لات) در ساعات عادی و پرتنش و لاگ کردن قیمت لحظه کلیک و قیمت قطعی ثبتشده.
- محاسبه و ثبت انحرافات زمانی و قیمتی: بایگانی مستندات هر پوزیشن جهت محاسبه نرخ تقارن اسلیپیج مثبت به منفی و زمان دقیق پردازش.
- ارزیابی چرخه پرداخت: تست اولیه یک واریز و برداشت کوچک ریالی یا تتری جهت راستیآزمایی زیرساخت تسویه مالی و نرخهای تبدیل ارزی کارگزار.