قراردادهای اختیار معامله (Options) یکی از جذابترین و انعطافپذیرترین ابزارهای مالی در بازارهای سرمایه جهانی محسوب میشوند که به معاملهگران اجازه میدهند با مدیریت ریسک هدفمند، از نوسانات قیمت داراییهای مختلف سود کسب کنند. ورود به دنیای معاملات آپشن نیازمند درک دقیقی از سازوکار این قراردادها و نحوه اجرای آنها در شرایط متفاوت بازار است.
در این میان، قراردادهای اختیار معامله تفاوت آپشن آمریکایی و اروپایی (American and European Options) دو سبک اصلی و پرکاربرد هستند که تمایز کلیدی این دو نوع قرارداد در زمان مجاز برای اعمال حق معامله خلاصه میشود؛ جایی که آپشنهای آمریکایی انعطافپذیری بالایی برای تسویه پیش از موعد ارائه میدهند، اما قراردادهای اروپایی تنها در تاریخ انقضای مشخص شده قابل اجرا هستند. درک صحیح این تفاوتها به شما کمک میکند تا استراتژی معاملاتی خود را با توجه به میزان ریسکپذیری و افق زمانیتان بهینهسازی کنید.
البته باید به خاطر داشته باشید که پیش از ورود به ابزارهای مشتقه و پیچیدهای مانند آپشنها، تسلط بر مفاهیم پایه بازارهای مالی، تحلیل روندها و روانشناسی بازار کاملاً ضروری است. برای ایجاد این پایگاه دانشی قوی پیش از انجام معاملات پیچیده، استفاده از یک دوره جامع آموزش فارکس و بازارهای مالی از مقدماتی تا پیشرفته میتواند مسیر شما را برای تبدیل شدن به یک معاملهگر حرفهای هموار سازد. در ادامه این مقاله، به بررسی جامع ویژگیها، مزایا و تفاوتهای دقیق آپشنهای آمریکایی و اروپایی خواهیم پرداخت.
تفاوتهای بنیادین قراردادهای آپشن
مقایسه ساختاری، عملیاتی و ریسکهای معاملاتی در دو سبک آمریکایی و اروپایی
زمان اعمال (Exercise Time)
آمریکایی: امکان اجرا در هر لحظه تا پیش از تاریخ انقضا. اروپایی: فقط و فقط در تاریخ دقیق انقضا قابل اعمال است.
داراییهای پایه غالب
آمریکایی: سهام شرکتها و ETFها (مانند SPY). اروپایی: شاخصهای کلان بازار سهام (مانند SPX و VIX).
ریسک فروشنده (Short Risk)
آمریکایی: مواجهه با خطر تسویه زودهنگام (Early Assignment). اروپایی: نوسانات شدید قیمت تسویه در صبح روز انقضا.
مکانیزم تسویه (Settlement)
آمریکایی: عمدتاً تحویل فیزیکی سهم (Physical Delivery). اروپایی: عمدتاً تسویه نقدی (Cash Settled) مابهالتفاوت سود و زیان.
| شاخصه معاملاتی | آپشن آمریکایی (American Option) | آپشن اروپایی (European Option) |
|---|---|---|
| حق اجرای قرارداد (Exercise) | هر روز کاری تا زمان فرا رسیدن تاریخ انقضا | منحصراً در تاریخ و ساعت دقیق انقضای قرارداد |
| بیشترین کاربرد معاملاتی | سهام فردی (Stocks) و صندوقهای ETF | شاخصهای بورسی (مانند S&P 500, NDX) |
| مکانیزم قیمتگذاری تئوریک | مدل دوجملهای (Binomial Model) | مدل بلک-شولز (Black-Scholes Model) |
| نوع تسویه نهایی | غالباً تحویل فیزیکی دارایی (Physical) | غالباً تسویه ارزش نقدی (Cash Settled) |
| ریسک رویدادهای شرکتی | ریسک بالای اجرای زودهنگام قبل از تقسیم سود (Ex-Dividend) | بدون ریسک اجرای زودهنگام به دلیل محدودیت زمانی |
ویدئو آموزش: تفاوت بین آپشنهای آمریکایی و اروپایی
فایل صوتی آموزش تفاوت قراردادهای اختیار معامله (Options) آمریکایی و اروپایی
قرارداد آپشن (Options) چیست و تفاوت زمانی اجرا چه تأثیری بر مدیریت پوزیشن دارد؟
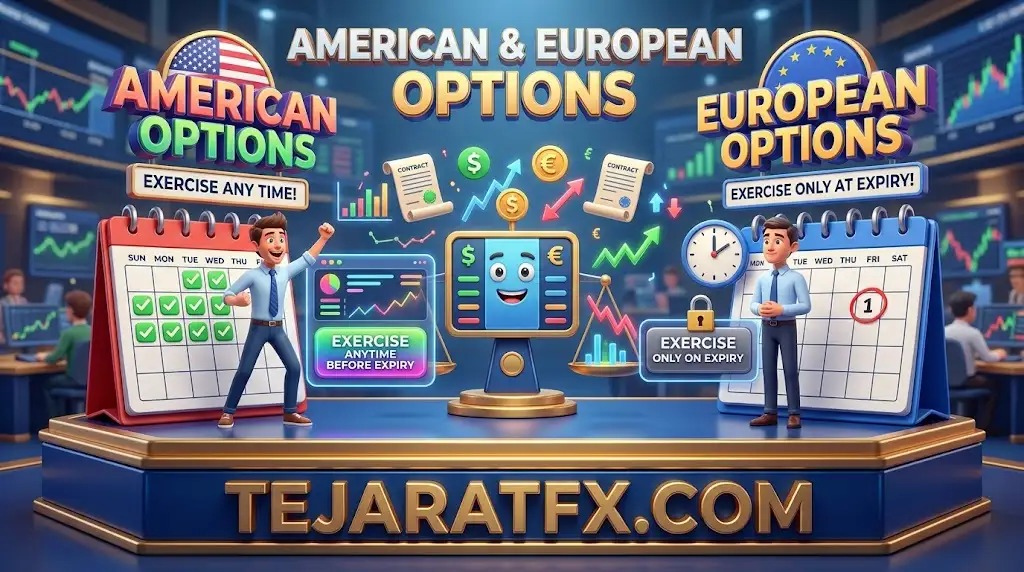
قرارداد اختیار معامله ابزاری مشتق است که به دارنده آن حق (و نه الزام) خرید یا فروش یک دارایی پایه را در قیمت توافقشده (Strike Price) و تا زمان مشخصی میدهد. تفاوت ذاتی آپشنهای آمریکایی و اروپایی در محدودیتهای زمانی این حق ریشه دارد که مستقیماً بر استراتژیهای خروج، هجینگ و ارزشگذاری پوزیشن تأثیر میگذارد.
در ساختار قراردادهای آمریکایی، خریدار قدرت مانور کاملی دارد. اگر پیش از رسیدن تاریخ انقضا، قرارداد به وضعیت سوددهی قطعی (In The Money) برسد، تریدر میتواند بلافاصله با اجرای آپشن، سود خود را تثبیت کند یا سهام پایه را تصاحب نماید. این ویژگی در بازارهای سهام که مستعد نوسانات ناگهانی و اخبار شرکتی هستند، به عنوان یک سپر دفاعی و اهرم هجومی عمل میکند. در نقطه مقابل، محدودیت اجرای آپشنهای اروپایی صرفاً در تاریخ انقضا، ساختار این ابزارها را برای معاملات شاخصها که حجم نقدینگی عظیمی را در بر میگیرند و اجرای زودهنگام آنها میتواند باعث اختلال در کل بازار شود، بهینهسازی کرده است.
آپشن آمریکایی (American Options) در برابر نوسانات بازار چه واکنشی نشان میدهد؟
آپشنهای آمریکایی بالاترین سطح از انعطافپذیری معاملاتی (Liquidity Flow) را ارائه میدهند. به دلیل امکان اعمال حقوق قرارداد در هر لحظه، مدلهای ارزشگذاری این نوع آپشنها پریمیوم بالاتری را نسبت به همتایان اروپایی خود در نظر میگیرند؛ زیرا خریدار بابت امکان اجرای زودهنگام، هزینه بیشتری میپردازد.
این آزادی عمل برای خریداران آپشن یک برگ برنده است. فرض کنید یک قرارداد Call بر روی سهام شرکت تسلا خریداری کردهاید. در صورت انتشار یک گزارش درآمدی فوقالعاده قوی (Earnings Beat)، ارزش سهام به شدت پامپ میشود. به عنوان خریدار آپشن آمریکایی، نیازی نیست تا ماه آینده و تاریخ انقضا صبر کنید؛ شما میتوانید قرارداد را در همان لحظه اجرا کرده (Exercise) و سهام را زیر قیمت بازار دریافت کنید یا صرفاً قرارداد آپشن را با سود بالا در بازار ثانویه به فروش برسانید. اکثر گزینههای معاملاتی بر روی سهام و ETFها از نوع آمریکایی تنظیم شدهاند تا تریدرها با چابکی بیشتری به تغییرات قیمتی واکنش نشان دهند.
زمانی که اقدام به فروش آپشن آمریکایی (Short Option) میکنید، در معرض خطر مستمر تسویه زودهنگام (Early Assignment) قرار دارید. این اتفاق زمانی رخ میدهد که خریدار آپشن تصمیم بگیرد پیش از انقضا، قرارداد را اجرا کند. این سناریو به ویژه در روزهای قبل از تاریخ تعلق سود سهام (Ex-Dividend Date) در آپشنهای Call بسیار شایع است.
ریسکهای پنهان: تسویه زودهنگام در آپشنهای آمریکایی
پدیده Early Assignment کابوس فروشندگان بیتجربه آپشنهای آمریکایی است. زمانی که شما یک قرارداد را میفروشید (Writer)، تعهد دادهاید که در صورت درخواست خریدار، دارایی پایه را بخرید یا بفروشید. در قراردادهای آمریکایی، سیستم اتاق پایاپای (Clearing House) به صورت تصادفی یکی از فروشندگان را برای پاسخگویی به درخواست اجرای زودهنگام یک خریدار انتخاب میکند.
برای تریدرهایی که از استراتژی فروش عریان (Naked Short) استفاده میکنند، این واگذاری زودهنگام میتواند منجر به صدور هشدار کمبود وجه (Margin Call) شود. به عنوان مثال، اگر یک پوزیشن Short Call بر روی یک سهم باز کرده باشید و اطلاعیه Assignment دریافت کنید، ناگهان در پلتفرم معاملاتی خود متوجه میشوید که در موقعیت فروش استقراضی (Short Stock) روی آن سهم قرار گرفتهاید. تنها راه خنثیسازی این ریسک در آپشنهای آمریکایی، بستن پوزیشنهای شورت (Buy to Close) پیش از افزایش ارزش ذاتی آنها (ورود به منطقه ITM) است.
مکانیسم اجرای آپشن اروپایی (European Options) و چالش قیمتگذاری تسویه
قراردادهای اروپایی قوانین صلب و غیرقابلتغییری دارند: اجرای قرارداد منحصراً در روز انقضا انجام میپذیرد. این محدودیت، آپشنهای اروپایی را از نظر تحلیل کمی (Quantitative Analysis) پیشبینیپذیرتر میکند، اما چالشهای تسویه سنگینی را در روزهای پایانی قرارداد به همراه میآورد.
بسیاری از معاملات نهادی و آپشنهای روی شاخصهای مهم والاستریت (مانند S&P 500 که با نماد SPX معامله میشود) ساختار اروپایی دارند. دلیل این امر، جلوگیری از برهم خوردن تعادل سهامهای تشکیلدهنده شاخص در روزهای عادی معاملاتی است. نکته فنی و حیاتی در معاملات آپشنهای شاخص اروپایی این است که برخلاف آپشنهای سهام (آمریکایی) که تا پایان روز جمعه معامله میشوند، ساعات پایانی معاملات آپشنهای اروپایی معمولاً در عصر پنجشنبه منتهی به سومین جمعه ماه به پایان میرسد.
تفاوت امکان معامله با امکان اجرا (Trading vs. Exercising) در آپشنهای اروپایی
یکی از اشتباهات رایج در میان معاملهگران تازهکار این است که تصور میکنند چون آپشن اروپایی تا روز انقضا قابل اجرا نیست، پس قابل خرید و فروش نیز نمیباشد. این یک تصور کاملاً اشتباه است. شما میتوانید یک قرارداد آپشن اروپایی را ماهها پیش از انقضا بخرید و هر زمان که سودده شد، آن را در بازار ثانویه به شخص دیگری بفروشید. محدودیت فقط برای فرآیند «اجرا» (Exercise) جهت تحویل فیزیکی یا تسویه نهایی اعمال میشود، نه روی گردش قرارداد در بازار.
بزرگترین تله برای معاملهگران خرد در قراردادهای اروپایی، تفاوت قیمت پایانی شاخص در روز پنجشنبه با مکانیزم محاسبه قیمت تسویه (Settlement Price) در صبح جمعه است. در اندکس SPX، قیمت تسویه بر اساس قیمت بازگشایی (Opening Prints) ۵۰۰ سهم مختلف در صبح جمعه (معروف به AM Settlement) محاسبه میشود. این قیمت یک عدد محاسباتی است و هرگز روی نمودار دیده نمیشود! تریدری که فکر میکند پوزیشن شورت او در پنجشنبه عصر OTM است، ممکن است صبح جمعه با یک گپ قیمتی بازگشایی سهام، ناگهان هزاران دلار در زیان فرو برود. هرگز قراردادهای فروش اروپایی را بدون هجینگ (Hedge) به روز انقضا نکشانید.
تسویه نقدی (Cash Settlement) در برابر تحویل فیزیکی (Physical Delivery)
نوع تسویه قرارداد در زمان انقضا یکی دیگر از تفاوتهای ماهوی است که اغلب با ساختار آمریکایی و اروپایی گره خورده است. آگاهی از مکانیسم Settlement برای جلوگیری از شوکهای نقدینگی در پرتفوی الزامی است.
- تحویل فیزیکی (غالباً آمریکایی): زمانی که یک قرارداد آپشن سهام (آمریکایی) اجرا میشود، خودِ سهام بین خریدار و فروشنده جابجا میشود. خریدار Call، سهم را تحویل میگیرد و خریدار Put، سهم را میفروشد. این فرآیند نیازمند سرمایه در گردش بالا (Capital Requirement) برای تأمین وجه خرید یا موجودی سهام است.
- تسویه نقدی (غالباً اروپایی): در آپشنهای شاخص (مانند SPX و VIX)، چیزی به نام “یک سهم از شاخص” وجود ندارد. بنابراین در زمان انقضا، هیچ دارایی فیزیکی منتقل نمیشود. سیستم اتاق پایاپای مابهالتفاوت ارزش ذاتی آپشن را در تاریخ انقضا محاسبه کرده و به صورت پول نقد مستقیماً به حساب خریدار واریز (و از حساب فروشنده کسر) میکند.
تسویه نقدی، ریسک عملیاتی مدیریت سهام فیزیکی را به صفر میرساند. در استراتژیهای پیچیده مانند اسپردها (Spreads) یا کندورهای آهنی (Iron Condors) بر روی شاخصها، تسویه نقدی اروپایی به تریدر این اطمینان را میدهد که در صورت ماندن قراردادها در وضعیت ITM در لحظه انقضا، به جای تخصیص اجباری هزاران سهم ناخواسته، تنها تسویه مالی خالص صورت میپذیرد.
مدلهای قیمتگذاری: انحراف بلک-شولز از واقعیت آپشنهای آمریکایی
از منظر ریاضیات مالی، ساختار زمان اجرای قرارداد مستقیماً بر روی محاسبه ارزش نظری آپشن تاثیر دارد. فرمول کلاسیک بلک-شولز (Black-Scholes-Merton) که در سال ۱۹۷۳ ارائه شد و جایزه نوبل اقتصاد را دریافت کرد، منحصراً برای قیمتگذاری آپشنهای اروپایی که فاقد سود سهام هستند طراحی شده بود. این مدل فرض میکند که هیچ اجرای زودهنگامی رخ نمیدهد.
برای قیمتگذاری دقیق آپشنهای آمریکایی، معاملهگران کمی (Quants) در پلتفرمهای نهادی از مدل قیمتگذاری دوجملهای (Binomial Tree Model) استفاده میکنند. این مدل به دلیل رویکرد گسسته زمانی خود، امکان اجرای زودهنگام در هر نود (گره) محاسباتی را لحاظ میکند و تأثیر پرداخت سود سهام (Dividends) را که محرک اصلی اجرای زودهنگام قراردادهای آمریکایی است، به خوبی در پریمیوم نهایی قیمتگذاری (Priced-In) میکند.