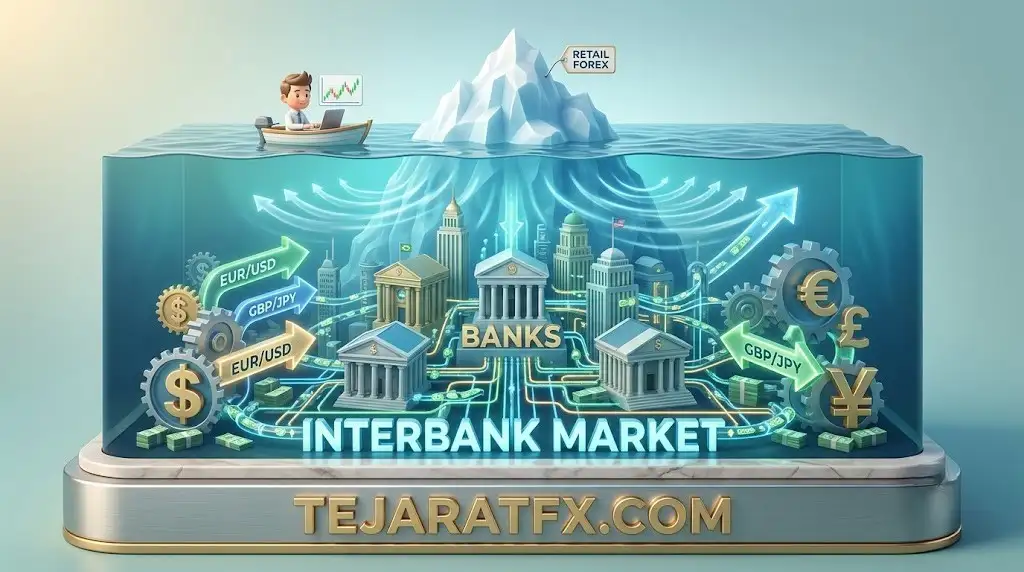
بازار فارکس بسیار فراتر از نمودارها و اعداد سادهای است که روی پلتفرمهای معاملاتی شخصی مشاهده میکنید؛ در واقع، شریان اصلی نقدینگی و هدایت قیمتها در لایههای زیرین این اکوسیستم یعنی بازار ارز بین بانکی چیستجریان دارد. در این لایه کلان، بانکهای تجاری بزرگ، مؤسسات مالی بینالمللی و بانکهای مرکزی با انجام معاملات کلان، جهتگیری اصلی نرخ جفتارزها را تعیین میکنند. شناخت این ساختار پشتپرده، دیدگاهی عمیقتر و حرفهایتر به معاملهگران میدهد تا رفتار قیمت را فراتر از تحلیلهای سطحی درک کنند.
برای دستیابی به موفقیت پایدار و تسلط بر نحوه حرکت پول هوشمند در بازارهای مالی، نیازمند پایهای قوی از دانش ساختاری هستید. بررسی مکانیزمهای کلان اقتصادی و پیادهسازی اصولی استراتژیها، مسیری است که از طریق آموزش جامع فارکس از مقدماتی تا پیشرفته بهصورت ساختاریافته برای شما ترسیم شده است. با تسلط بر این مفاهیم، میتوانید به جای واکنشهای هیجانی، کاملاً همگام با جریان اصلی نقدینگی بازار گام بردارید.
| سطح بازار / موجودیتها | بازیگران اصلی | حجم معاملات و ویژگیهای کلیدی |
|---|---|---|
| لایه بین بانکی (Interbank) | بانکهای Tier 1 (سیتیبانک، جیپی مورگان، UBS) | تأمین بیش از ۵۰٪ نقدینگی، تعیین نرخهای اسپات مرجع، اتصال از طریق EBS و Reuters Dealing |
| بانکهای مرکزی | فدرال رزرو (FED)، بانک مرکزی اروپا (ECB) | تعیین نرخ بهره، مدیریت ذخایر ارزی کلان، مداخله مستقیم برای حفظ ثبات پولی کشورها |
| نهادهای مالی و صندوقها | صندوقهای پوشش ریسک (Hedge Funds)، شرکتهای تجاری | سفتهبازی در مقیاس چند ده میلیون دلاری، پوشش ریسکهای تجاری (Hedging)، ایجاد مومنتوم |
| بازارسازان نهادی (Market Makers) | میزهای معاملاتی بانکها و تأمینکنندگان نقدینگی | کسب سود از اختلاف Bid/Ask، ارائه پیوسته قیمت، رصد Order Book و جریان سفارشات |
| تریدرهای خرد (Retail Traders) | معاملهگران مستقل و شرکتی کوچک | فعالیت در پایینترین لایه نقدینگی از طریق بروکرهای خرد، حجم پایین (Micro/Mini/Standard Lots) |
ساختار و مکانیزم بازار ارز بین بانکی فارکس
بررسی ارکان اصلی تامین نقدینگی و محرکهای قیمتی در مقیاس کلان
نقدینگی و حجم عظیم معاملات
تامین بیش از نیمی از حجم روزانه ۷.۵ تریلیون دلاری بازار فارکس و ایجاد ثبات قیمتی در جریان تراکنشهای سنگین فرامرزی.
بازیگران و غولهای مالی
سلطه بانکهای تجاری (Tier 1)، بانکهای مرکزی و صندوقهای پوشش ریسک بر تعیین جهت ترندهای اصلی جفتارزها.
مکانیسم بازارسازی (Market Making)
تزریق نقدینگی پیوسته از طریق ارائه همزمان قیمتهای خرید (Bid) و فروش (Ask) و کسب سود از اسپرد معاملاتی.
دسترسی به عمق بازار (DOM)
مشاهده مستقیم حجم و سطوح قیمتی سفارشات کلان (Order Book) جهت تشخیص حمایتها و مقاومتهای واقعی نقدینگی.
مدیریت ریسک نهادی (ISDA)
پوشش خطرات نوسانات ناگهانی و ریسک طرف مقابل از طریق شبکههای اعتباری متقابل بین بانکها.
ویدئو آموزش: بازار بینبانکی ارز (فارکس) چیست؟
فایل صوتی آموزش: بازار بینبانکی ارز (فارکس) چیست؟
بازار ارز بین بانکی (Interbank Market) دقیقاً چیست و چگونه نقدینگی فارکس را تأمین میکند؟
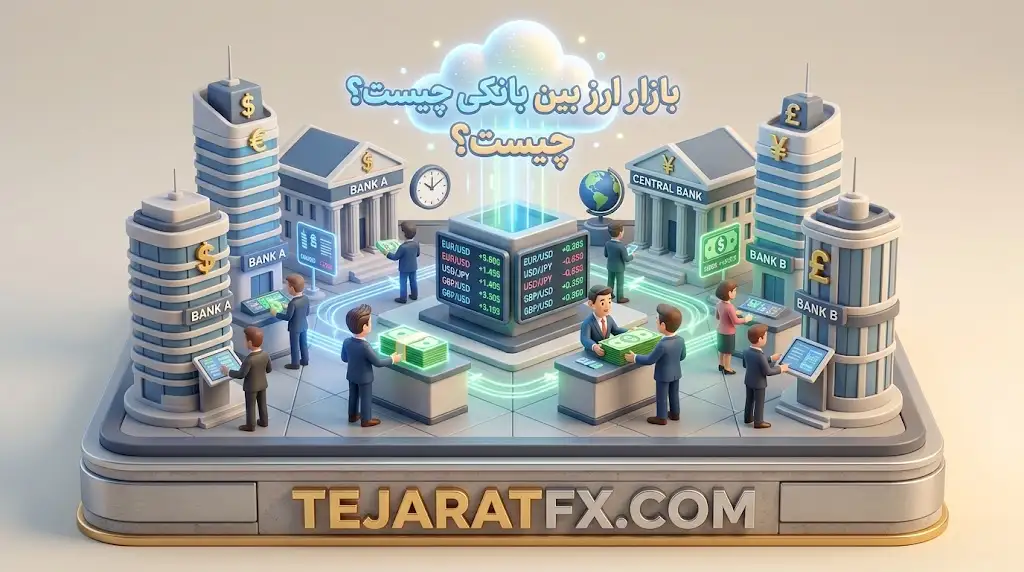
بازار ارز بین بانکی یک شبکه غیرمتمرکز (OTC) است که در آن موسسات مالی درجه یک مستقیماً حجمهای نجومی ارز را معامله میکنند. این ساختار، بستر اصلی تعیین نرخ برابری ارزها و مرجع تأمین نقدینگی بروکرهای خرد است و سفارشات از طریق پلتفرمهای الکترونیکی تخصصی مسیریابی میشوند.
برخلاف بورسهای متمرکز سهام، بازار فارکس فاقد یک مکان فیزیکی یا هسته معاملاتی واحد است. ارتباطات در شبکه بین بانکی عمدتاً از طریق دو پلتفرم الکترونیکی قدرتمند یعنی EBS (Electronic Broking Services) و Thomson Reuters Dealing برقرار میشود. هزاران بانک تجاری در سراسر جهان برای مدیریت ریسک، تأمین نیازهای ارزی مشتریان کلان و سفتهبازی، به طور مداوم در این پلتفرمها سفارشات خود را با یکدیگر مچ (Match) میکنند.
زمانی که شما یک پوزیشن خرید (Long) روی جفتارز EUR/USD در متاتریدر باز میکنید، بروکر شما این سفارش را به تأمینکنندگان نقدینگی (Liquidity Providers) خود که به این شبکه بین بانکی متصل هستند، انتقال میدهد. در واقع، لایه بین بانکی نرخهای پایه (Raw Spreads) را تولید کرده و سپس واسطهها مارکآپ (Markup) خود را به آن اضافه میکنند تا قیمت نهایی روی صفحه نمایش شما نقش ببندد.
بازیگران اصلی بازار بین بانکی فارکس چه نهادهایی هستند و چه تاثیری بر قیمتها دارند؟
بازیگران مسلط بر بازار بین بانکی شامل بانکهای تجاری Tier 1، بانکهای مرکزی، صندوقهای پوشش ریسک (Hedge Funds) و شرکتهای چندملیتی هستند. این نهادها با ورود حجمهای بالای سرمایه، روندها (Trends) را ایجاد کرده و سطوح حمایت و مقاومت ماژور را در ساختار قیمتی شکل میدهند.
سهم عمده نوسانات و حجم تراکنشها تنها در اختیار ده تا پانزده غول مالی از جمله سیتیبانک (Citibank)، دویچه بانک (Deutsche Bank)، اچاسبیسی (HSBC) و جیپی مورگان (JPMorgan) است. این نهادها با در اختیار داشتن دپارتمانهای معاملاتی اختصاصی، علاوه بر انجام تراکنشهای پوششی برای مشتریان سازمانی، سرمایههای خود را نیز برای کسب سود مستقیماً وارد بازار میکنند.
نقش بانکهای مرکزی در این میان استراتژیک است. نهادهایی مانند فدرال رزرو یا بانک مرکزی انگلستان (BOE) برای سفتهبازی معامله نمیکنند؛ بلکه هدف اصلی آنها حفظ ارزش پول ملی، کنترل تورم و مدیریت ذخایر ارزی است. سیاستهای پولی این نهادها (انقباضی یا انبساطی) مستقیماً روی ارزش ارز ملی تاثیر گذاشته و جریان پول هوشمند را در لایه بین بانکی تغییر جهت میدهد.

استراتژی معاملاتی بازارسازها (Market Makers)؛ بانکها چگونه از اسپرد و نقدینگی سود میبرند؟
بازارسازهای کلان درآمد اصلی خود را از اختلاف قیمت خرید و فروش (Bid/Ask Spread) تأمین میکنند. این نهادها با مدیریت لحظهای موجودی ارزی (Inventory) و ارائه مداوم قیمت، ریسکهای معاملاتی را بالانس کرده و با حجمهای میلیارد دلاری سودهای قطعی و بدون ریسک به دست میآورند.
مکانیسم سودآوری بازارساز در سطح نهادی بسیار پیچیدهتر از بروکرهای B-Book در سطح خرد است. میزهای معاملاتی بانکها تلاش میکنند موجودی ارزهای مختلف خود را تراز نگه دارند. اگر یک بانک تجاری سفارش بزرگی برای خرید یورو دریافت کند، موجودی یوروی او کاهش یافته و ریسک نوسان نرخ روی ترازنامه اعمال میشود. برای مقابله با این ریسک، تریدر بانکی فوراً این سفارش را در شبکه بین بانکی پوشش (Hedge) میدهد.
دسترسی به جریان سفارشات (Order Flow)، مزیت اصلی Market Maker هاست. از آنجا که بازار فارکس یک ساختار غیرمتمرکز دارد و اطلاعات حجم معاملات (Volume) در یک اکسچنج مرکزی ثبت نمیشود، بانکهای بزرگ با مشاهده حجم درخواستهای مشتریان کلان خود، به یک تصویر نسبی از دیدگاه و سنتیمنت بازار دست پیدا میکنند. این اطلاعات اختصاصی به آنها اجازه میدهد نقاط بهینه برای خروج از پوزیشنها را با کمترین میزان Drawdown شناسایی کنند.
صندوقهای پوشش ریسک عموماً به دنبال شکار روندهای پایدار (Trend Following) بر اساس دادههای اقتصاد کلان هستند، در حالی که شرکتهای چندملیتی تجاری (مثل تویوتا یا اپل) تنها به دنبال قفل کردن نرخ ارز (Hedging) برای پرداخت صورتحسابهای بینالمللی خود هستند و کاری با نوسانگیری روزانه ندارند.
دسترسی به عمق بازار (Market Depth)؛ اطلاعات پنهان تریدرهای نهادی در Order Book چیست؟
عمق بازار یا DOM، نمایانگر حجم دقیق سفارشات خرید و فروش در سطوح قیمتی مختلف است. تریدرهای بین بانکی با رصد این دفتر کل سفارشات (Order Book)، سطوح حمایتی واقعی و نقدینگیهای نهفته (Hidden Liquidity) را شناسایی کرده و تصمیمات مبتنی بر داده اتخاذ میکنند.
بسیاری از مشتریان کلان به دنبال نوسانگیری یک یا دو پیپ نیستند؛ آنها میخواهند در یک قیمت مشخص وارد بازار شده یا از آن خارج شوند. عمق بازار به تریدر بانکی نشان میدهد که در چند پیپ بالاتر یا پایینتر از قیمت فعلی، چه حجم از سرمایه در قالب سفارشات لیمیت (Limit Orders) یا استاپ (Stop Orders) انباشته شده است. تجمع این سفارشات دقیقاً همان اوردر بلاکهایی را تشکیل میدهد که در استراتژیهای اسمارت مانی (SMC) به دنبال آن هستیم.
زمانی که قیمت به یک سطح تکنیکال حساس نزدیک میشود، تریدر بانکی با بررسی Order Book متوجه میشود که آیا نقدینگی کافی برای دفاع از این سطح (حمایت) وجود دارد یا سفارشات کافی برای شکستن آن (Breakout) ثبت شده است. این شفافیت دادهها، احتمال موفقیت بانکها را در پیشبینی واکنش قیمت به خطوط روند یا سطوح فیبوناچی به شدت بالا میبرد.

مدیریت ریسک در معاملات میلیارد دلاری بازار بین بانکی چگونه مهندسی میشود؟
مدیریت ریسک در سطح کلان از طریق محدودیتهای مواجهه اعتباری (Credit Exposure) و توافقنامه بینبانکی جهانی (ISDA) کنترل میشود. بانکها با تنوعبخشی به شرکای معاملاتی و استفاده از سیستمهای واسط، ریسک عدم ایفای تعهدات طرف مقابل (Counterparty Risk) را فیلتر میکنند.
بحران مالی ۲۰۰۸ و ورشکستگی لیمن برادرز (Lehman Brothers) اهمیت روابط اعتباری در شبکه بین بانکی را برجسته کرد. در این بازار، معاملات بر پایه اعتبار متقابل انجام میشود. اگر بانک الف، خط اعتباری لازم را برای بانک ب تعریف نکرده باشد، امکان معامله مستقیم بین آنها در پلتفرم EBS وجود نخواهد داشت. هر بانکی در پایان روز معاملاتی، پوزیشنهای خالص خود را محاسبه کرده و برای جلوگیری از انباشت ریسک دلاری یا یورویی، مابهالتفاوت آن را در بازارهای فوروارد (Forward) پوشش میدهد.
محاسبات مرتبط با جفتارزهای متقاطع (Cross Currency Pairs) چالش دیگری در مدیریت ریسک نهادی است. بسیاری از سیستمهای بین بانکی حجم کافی برای معامله مستقیم جفتارزهایی مثل EUR/JPY را ندارند. تریدر بانکی برای ثبت یک سفارش در این نماد، باید نرخ را به شکل مصنوعی از طریق معامله ترکیبی EUR/USD و USD/JPY مهندسی کند. این محاسبات لحظهای و آربیتراژ (Arbitrage) قیمتی، توسط الگوریتمهای پرسرعت معاملاتی (HFT) در کسری از ثانیه مدیریت میشود تا از ضررهای احتمالی ناشی از عدم تقارن قیمت جلوگیری گردد.
کلام آخر؛ همسویی با جریان نقدینگی
بازار ارز بین بانکی صرفاً یک مفهوم تئوریک نیست؛ بلکه ماشین تولید نوسان و هدایت سرمایه در فارکس است. آگاهی از نحوه عملکرد بانکهای تجاری، مکانیزمهای بازارسازی، و تکیه بر اطلاعات جریان سفارشات، شما را از ذهنیت یک تریدر آماتور دور کرده و به رویکرد تحلیلی موسسات مالی بزرگ نزدیک میکند. درک این لایه عمیق اطلاعاتی، تضمینکننده اتخاذ تصمیمات استراتژیک، کاهش ورود به معاملات در زمانهای کمبود نقدینگی، و بهینهسازی نقاط ورود و خروج بر اساس جریان واقعی پول هوشمند خواهد بود.