
خط بهترین برازش (Line of Best Fit) ابزاری آماری و قدرتمند در تحلیل تکنیکال است که با استفاده از متد حداقل مربعات (Least Squares)، میانگین حرکتی قیمت را از میان نوسانات هیجانی و نویزهای کندلاستیکها استخراج میکند. معاملهگران با بهرهگیری از این خط عینی، مسیر اصلی مارکت (Trend) را شناسایی کرده و سطوح بازگشت به میانگین (Mean Reversion) را برای تعیین نقاط ورود بهینه به دست میآورند. در بازارهای پرنوسان مانند فارکس، تکیه بر روند نمایانشده توسط این معادله خطی، ریسک افت سرمایه یا Drawdown را به شدت کاهش میدهد.
تسلط بر ابزارهای اقتصادسنجی و رگرسیون خطی نیازمند درک عمیق ساختار بازار و رفتار نقدینگی است. بهرهگیری از دورههای آموزش فارکس از مقدماتی تا پیشرفته به تریدرها کمک میکند تا با ترکیب خط برازش و پرایس اکشن، استراتژیهای سودده، منطبق بر مدیریت ریسک و مصون از خطای انسانی طراحی کنند و نقاط ورود و خروج طلایی را با دقت بالا شکار نمایند.
| مفهوم / ویژگی کلیدی | توضیح کاربردی و معاملاتی |
|---|---|
| تعریف ساختاری | خطی مستقیم که فاصله میان دادههای قیمتی و روند اصلی را به حداقل میرساند. |
| روش محاسبه | استفاده از متد آماری «حداقل مربعات» (Least Squares Method). |
| کاربرد اصلی | شناسایی جهت روند بازار با حذف نویزهای قیمتی و نوسانات غیرضروری (Spikes). |
| پیشبینی قیمت | تخمین سطوح قیمتی آتی و شناسایی نقاط بهینه ورود/خروج بر اساس انحراف از معیار. |
| ماهیت ریاضی | ارائه معادله خطی (y = c + b1x1 + b2x2) برای سنجش روابط بین متغیرهای مستقل و وابسته. |
خط بهترین برازش: قطبنمای ریاضی بازارهای مالی
خلاصهای از مهمترین عملکردهای تحلیلی رگرسیون خطی در تریدینگ که نویز بازار را به سیگنال تبدیل میکند.
تشخیص دقیق روند
شناسایی جهت اصلی حرکت بازار با حذف نویزهای قیمتی و نوسانات غیرضروری در بازههای زمانی مختلف.
کاهش خطا در تحلیل
بهبود دقت پیشبینی با تمرکز بر میانگین حرکتی قیمت به جای واکنشهای هیجانی به تککندلهای مارکت.
تخمین سطوح آتی
استفاده از ماهیت ریاضی خط برای پیشبینی احتمالی سطوح قیمت در آینده و تعیین اهداف قیمتی (Take Profit) مشخص.
بهینهسازی معاملات
شناسایی نقاط بهینه ورود و خروج بر اساس انحراف قیمت از خط اصلی و بازگشت احتمالی به آن (Mean Reversion).
الگوریتم حداقل مربعات
بهرهگیری از متد آماری Least Squares برای یافتن دقیقترین فرمول خطی که بهترین تناسب را با دادههای تاریخی دارد.
ویدئو آموزش Line of best fit
فایل صوتی آموزش خط بهترین برازش (Line of Best Fit)
چگونه خط بهترین برازش و جادوی تحلیل رگرسیون نویز بازار را حذف میکند؟
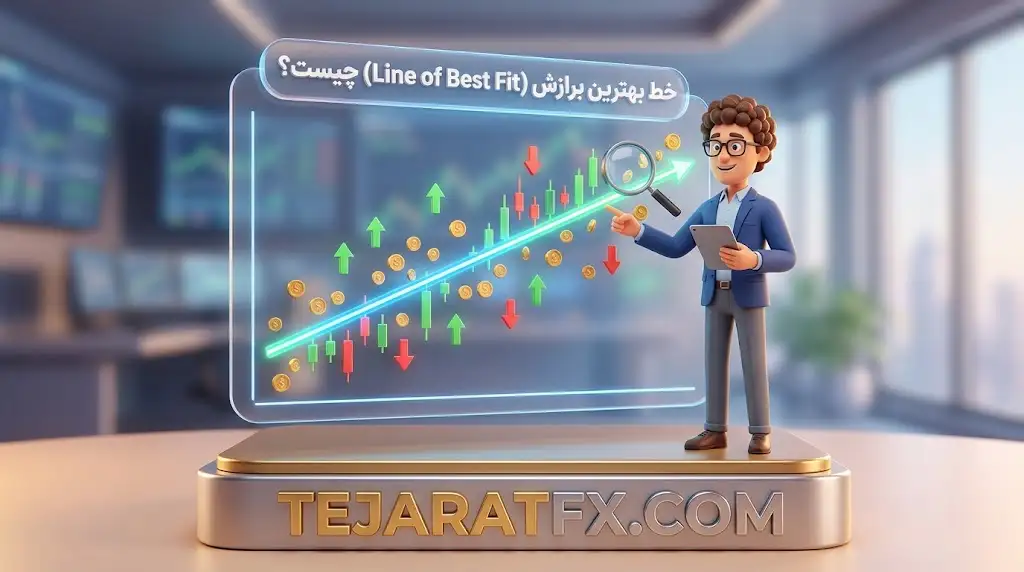
تحلیل رگرسیون با رسم خط بهترین برازش، ارتباط مستقیم میان قیمت (متغیر وابسته) و محرکهای بازار (متغیرهای مستقل) را فرموله میکند. این مدل ریاضی با فیلتر کردن اسپایکهای قیمتی، شیب دقیق روند (صعودی، نزولی یا رنج) را روی پلتفرمهایی مانند MT4 / MT5 مشخص میسازد و مبنایی قطعی برای تصمیمگیری ارائه میدهد.
خط بهترین برازش قلب تپنده تحلیل رگرسیون است. رگرسیون سنجش رابطه بین یک یا چند متغیر مستقل و یک متغیر وابسته را امکانپذیر میکند. فرض کنید هدف شما پیشبینی قیمت جفت ارز EUR/USD است. در این سناریو، متغیر وابسته همان قیمت EUR/USD است. متغیرهای مستقل محرکهایی نظیر نرخ بهره بانک مرکزی اروپا (ECB)، نرخ بیکاری آمریکا (NFP) یا نوسانات شاخص دلار (DXY) هستند.
برای پیادهسازی تحلیل رگرسیون، دادههای تاریخی جمعآوری میشوند (مثلاً دادههای هفتگی EUR/USD در ۵ سال گذشته). با قرار دادن این دادهها روی یک نمودار پراکندگی (Scatter Plot)، ابتدا با مجموعهای از نقاط بینظم مواجه میشوید. در صورت وجود الگوی خطی، خط بهترین برازش رسم میشود تا میانگین فاصله تمام این نقاط از خط به حداقل ممکن برسد. این فرآیند بهصورت خودکار توسط اندیکاتورهای رگرسیون خطی (Linear Regression Channel) در پلتفرمهای معاملاتی انجام میگیرد.
نحوه محاسبه خط بهترین برازش: رمزگشایی از فرمول پنهان روندها در فارکس
فرمول y = c + b1(x1) + b2(x2) هسته اصلی محاسبه رگرسیون خطی چندگانه است. در این معادله، شیب خط (b) شدت روند بر حسب پیپ (Pip) و ضریب ثابت (c) نقطه شروع حرکت قیمتی را نشان میدهد که برای تعیین سطوح تکنیکالی و الگوریتمهای معاملاتی حیاتی است.
درک اجزای این فرمول به تریدرها کمک میکند تا منطق پشت اندیکاتورهای اقتصادسنجی را بهتر بشناسند:
- متغیر y: متغیر وابسته است. در معاملات فارکس، این متغیر همان قیمت آتی جفت ارزی است که قصد پیشبینی آن را دارید.
- مقدار c: مقدار ثابت (Intercept) که محل برخورد خط با محور Y را نشان میدهد؛ نقطهای که اگر تمام متغیرهای مستقل صفر باشند، قیمت در آنجا قرار دارد.
- ضرایب b1 و b2: ضرایب رگرسیون که شیب خط را تعیین میکنند. این ضریب نشان میدهد به ازای یک واحد تغییر در متغیر مستقل، قیمت (به پیپ) چقدر جابهجا میشود.
- متغیرهای x1 و x2: متغیرهای مستقل نظیر نرخ تورم، حجم معاملات (Volume)، یا ارزش شاخصهای همبسته.
در یک رگرسیون ساده با یک متغیر مستقل، ضریب b1 همان شیب خط برازش است. افزایش نرخ بهره یک کشور (x1) در مدل، قیمت ارز آن (y) را به اندازه ضریب b1 تغییر میدهد. این ابزار به تریدرهای الگوریتمی اجازه میدهد اکسپرتهایی (EA) طراحی کنند که بر اساس دادههای کلان، پتانسیل حرکتهای آینده بازار را بسنجند.
استفاده از خط بهترین برازش برای پیشبینی قیمتهای بسیار دور از دادههای فعلی بازار (برونیابی) در فارکس به شدت خطرناک است. رویدادهای غیرمنتظره ژئوپلیتیک (Black Swans) میتوانند شیب این معادله را در کسری از ثانیه بیاعتبار کنند. همیشه خط برازش را با حد ضرر (Stop Loss) منطقی ترکیب کنید.
چرا تریدرهای نهادی به جای خطوط روند سنتی از خط برازش استفاده میکنند؟
بر خلاف خطوط روند کلاسیک (Trendlines) که بر اساس سلیقه تریدر و اتصال نقاط سقف و کف (Swing Highs/Lows) رسم میشوند، خط بهترین برازش کاملاً عینی و مبتنی بر محاسبات قطعی آماری است. این رویکرد دادهمحور، خطای دید و سوگیری تایید (Confirmation Bias) را از تحلیل حذف میکند.
در دنیای پرنوسان بازارهای مالی، داشتن ابزارهایی که دیدی عمیقتر و مبتنی بر دادهها (Data-Driven) ارائه دهند، یک مزیت رقابتی مطلق محسوب میشود. خط بهترین برازش روابط پنهان بین متغیرهای کلان و رفتار قیمت را کشف میکند. چه در تحلیل تکنیکال برای رسم کانالهای رگرسیون و چه در مطالعات اقتصادسنجی برای فاندامنتال کارها، این مفهوم پایهای اساسی است که دقت معاملات را افزایش داده و ریسک ورود در انتهای روندها را به حداقل میرساند.