ساختار بازارهای مالی بر پایه جریان سفارشات (Order Flow)، تزریق نقدینگی نهادهای بانکی و رفتار جمعی معاملهگران خرد بنا شده است. شناخت نظریات بزرگ بازارهای مالی، نقطه عطف تبدیل شدن از یک معاملهگر آماتور به یک تریدر سیستماتیک و تحلیلگر جریان نقدینگی است. بازارهای جهانی از جمله فارکس، بر پایه الگوهای رفتاری تکرارپذیر و تئوریهای اقتصادی نوسان میکنند. درک دقیق این ساختارها امکان پیشبینی احتمالات قیمتی، مدیریت بهینه Drawdown و شناسایی نقاط بازگشتی را فراهم میکند.
معاملهگران نهادی (Institutional Traders) بر این باورند که بدون تسلط بر دانش زیربنایی اقتصاد خرد و کلان، اجرای پیچیدهترین اندیکاتورها در پلتفرمهایی نظیر MT4 یا MT5 نیز در بلندمدت به کال مارجین (Margin Call) ختم خواهد شد. یادگیری همزمان مفاهیم پایه، پرایس اکشن و الگوهای رفتاری بازار، کلید بقا در مارکت است. برای تسلط کامل بر جریان سفارشات و تحلیل تکنیکال ساختاریافته، میتوانید از جامعترین دوره آموزش فارکس از مقدماتی تا پیشرفته استفاده کنید تا این تئوریهای پیچیده را مستقیماً در چارتهای زنده (Live Charts) پیادهسازی کنید.
در ادامه، مکانیزم عملیاتی ۷ نظریه بازار فارکس که معماری بازارهای مدرن را شکل دادهاند، تحلیل میکنیم. این مفاهیم رویکرد شما را نسبت به تحلیل بنیادی، ستاپهای معاملاتی و مدیریت ریسک (Risk Management) کاملاً دگرگون خواهد کرد.
| نام نظریه مالی | مفهوم کلیدی و مکانیزم | تمرکز اصلی در تحلیل | پیشفرض رفتار معاملهگر |
|---|---|---|---|
| فرضیه بازار کارا (EMH) | تزریق فوری تمام دادههای اقتصادی در قیمت فعلی | دشواری پیشبینی قطعی نوسانات | ماشین حسابگر و کاملاً منطقی (Rational) |
| نظریه آشوب (Chaos Theory) | وجود الگوهای فراکتال در دل نوسانات تصادفی | حساسیت به شرایط اولیه و اثر پروانهای | پیروی از احساسات جمعی در نقاط بحرانی |
| نظریه چشمانداز (Prospect Theory) | واکنش نامتقارن ذهن به سود نسبت به زیان | سوگیریهای شناختی و خطاهای مدیریت ریسک | زیانگریز غیرمنطقی (Biased) |
| نظریه حراج (Auction Market) | جستجوی مداوم قیمت برای یافتن ارزش منصفانه | حجم معاملات، پرایس اکشن و عرضه/تقاضا | جستجوگر ارزش ذاتی دارایی |
| نظریه داو (Dow Theory) | تایید روندها از طریق حجم معاملات و همگرایی شاخصها | طبقهبندی روندهای صعودی، نزولی و خنثی | پیرو روند میانمدت و بلندمدت |
| نظریه امواج الیوت (Elliott Wave) | حرکت قیمت در سیکلهای ۵ موجی و ۳ موجی | شناسایی روانشناسی توده و نقاط بازگشتی (Pivot) | شکلدهنده امواج صعودی و اصلاحی بر اساس ترس و طمع |
| فرضیه بازار انطباقی (AMH) | تکامل کارایی بازار متناسب با تغییرات محیطی | انعطافپذیری استراتژیها در فازهای مختلف بازار | ارگانیسم زنده در حال یادگیری و تطبیق |
۷ نظریه حیاتی ساختار بازارهای مالی
درک فلسفه حرکت قیمتها، ابزار اصلی تحلیلگران تکنیکال و فاندامنتال برای بقا در فارکس است.
فرضیه بازار کارا (EMH)
قیمتها فوراً اثر دادههای اقتصادی را پیشخور میکنند. کسب سود مستمر نیازمند استراتژیهای پیشرفته است.
نظریه آشوب (Chaos)
در دل نوسانات شدید بازار، الگوهای هندسی تکرارشونده (فراکتالها) پنهان شدهاند.
نظریه چشمانداز (Prospect)
تحمل درد ناشی از استاپلاس، ۲.۵ برابر بیشتر از لذت رسیدن به تارگت سود در ذهن تریدرهاست.
نظریه حراج (Auction)
نوسان قیمت صرفاً مکانیزمی برای کشف توازن بین سفارشات خرید (Bid) و سفارشات فروش (Ask) است.
نظریه داو (Dow)
روندها تا زمان صدور سیگنال قطعی بازگشت ادامه دارند. حجم باید همواره روند قیمت را تایید کند.
امواج الیوت (Elliott)
ترکیب رفتار تودهای و نسبتهای فیبوناچی که سیکلهای حرکت اسپایک و کانال را تشکیل میدهند.
بازار انطباقی (AMH)
بازار فارکس همانند یک موجود زنده با ورود الگوریتمهای معاملاتی جدید و اخبار کلان تکامل مییابد.
ویدئو آموزش نظریههای بازارهای مالی
فایل صوتی آموزش تئوریهای بازارهای مالی
فرضیه بازار کارآمد (EMH): آیا تحلیل تکنیکال در فارکس بیفایده است؟
فرضیه بازار کارا (Efficient Market Hypothesis) بیان میکند که تمام دادههای فاندامنتال، اخبار ژئوپلیتیک و سوابق قیمتی فوراً در نمودار داراییها اعمال میشوند. طبق این نظریه، قیمت فعلی نماینده کامل ارزش ذاتی است و امکان آربیتراژ پایدار یا پیشبینی قطعی نوسانات با استفاده از اندیکاتورها وجود ندارد.
یوجین فاما (Eugene Fama) این تئوری را در سه سطح طبقهبندی کرد: فرم ضعیف (بیاثر بودن تحلیل سوابق قیمتی)، فرم نیمهقوی (خنثی شدن اثر دادههای اقتصادی عمومی نظیر NFP) و فرم قوی (بیاثر بودن حتی اطلاعات محرمانه داخلی). در بازاری با نقدینگی روزانه بیش از ۷ تریلیون دلار مانند فارکس، فرم ضعیف و نیمهقوی به شدت صادق است؛ زیرا الگوریتمهای معاملاتی فرکانس بالا (HFT) در کسری از ثانیه شکافهای قیمتی را پر میکنند.
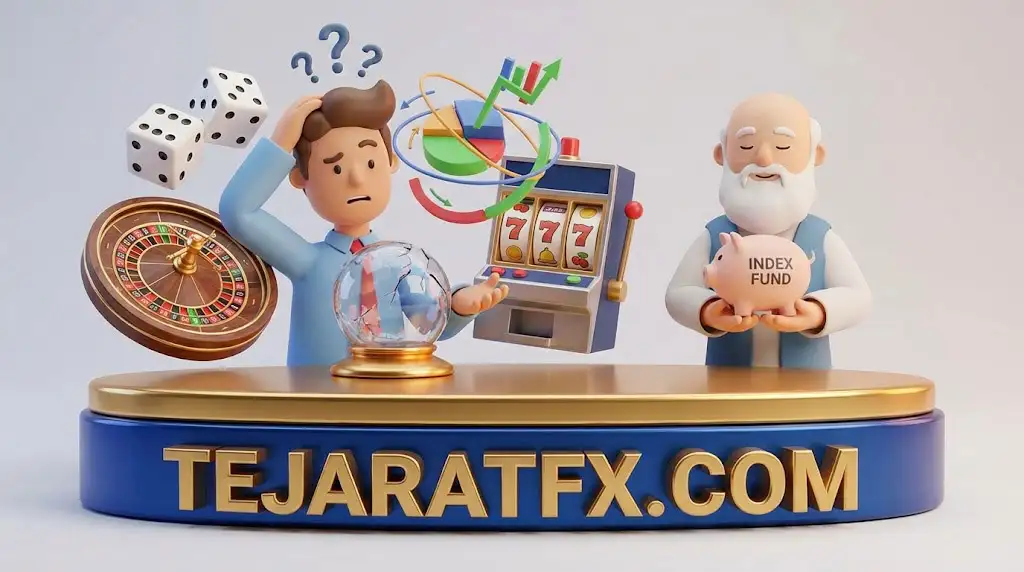
تکیه صرف بر اندیکاتورهای تاخیری (Lagging Indicators) نظیر میانگین متحرک (Moving Average) در بازاری که به سرعت اطلاعات را هضم میکند، استراتژی ضعیفی است. تریدرهای حرفهای در عوض تلاش برای پیشبینی مطلق، بر پایه مفاهیم Risk to Reward و مدیریت بهینه حجم معاملات (Position Sizing) سیستم خود را بهینهسازی میکنند.
نظریه آشوب (Chaos Theory): الگوهای فراکتال در قلب بینظمی
نظریه آشوب اثبات میکند که بازارهای مالی سیستمهای دینامیک غیرخطی هستند. در ظاهر، حرکت کندلها کاملاً تصادفی به نظر میرسد، اما در ساختار درونی آنها الگوهای هندسی تکرارشوندهای به نام فراکتال (Fractals) نهفته است که در تایمفریمهای مختلف از M1 تا Monthly مشابه یکدیگرند.
بیل ویلیامز (Bill Williams) یکی از اولین تحلیلگرانی بود که تئوری آشوب را وارد متاتریدر کرد و اندیکاتورهای خانواده Alligator را بر همین اساس توسعه داد. این نظریه به پدیده «اثر پروانهای» در اقتصاد تاکید دارد؛ جایی که انتشار یک داده کوچک در نرخ بیکاری یک کشور، میتواند واکنشهای زنجیرهای (Feedback Loops) ایجاد کرده و موجب نوسانات صدها پیپی در جفتارزهایی نظیر EUR/USD شود.
روندهای اسپایک (Spike) و کرشهای ناگهانی بازار (Flash Crashes) خروجی مستقیم همین سیستمهای آشوبناک هستند. احساسات جمعی تریدرها در نقاط کلیدی نمودار به شکل تودهای عمل کرده و بازار را از فاز تعادل (رنج) به فاز عدم تعادل شدید (روند پرقدرت) پرتاب میکند.
نظریه چشمانداز (Prospect Theory): روانشناسی زیان و سوگیری ذهنی تریدر
نظریه چشمانداز رفتار غیرمنطقی انسانها در شرایط عدم قطعیت را توضیح میدهد. دانیل کانمن (Daniel Kahneman) اثبات کرد که واکنش عصبی انسان به از دست دادن سرمایه (ضرر)، بسیار قدرتمندتر از واکنش به کسب سود برابر است. این پدیده «زیانگریزی» (Loss Aversion) نام دارد.
در فضای معاملاتی، این سوگیری شناختی مستقیماً حساب شما را نابود میکند. تریدرها به دلیل ترس از دست دادن سود فعلی، پوزیشنهای برنده خود را خیلی زود (با چند پیپ سود) میبندند. در مقابل، هنگام مواجهه با یک معامله در ضرر، به امید بازگشت قیمت، حد ضرر (Stop Loss) را جابجا کرده یا حجم معامله را افزایش میدهند (مارتینگل).
این تئوری دلیل اصلی شکست ۹۰ درصد معاملهگران خرد را توضیح میدهد. عدم پذیرش زیان و امید واهی به بازار، تعادل روانشناختی تریدر را مختل کرده و باعث میشود یک معامله کوچک، کل بالانس حساب (Account Equity) را به خطر بیندازد.
نظریه حراج (Auction Market Theory): مکانیزم کشف ارزش منصفانه
نظریه حراج بیانگر این اصل است که نمودار قیمت، صرفاً ابزاری برای کشف ارزش منصفانه (Fair Value) بین خریداران و فروشندگان است. بازارها به صورت مداوم از یک فاز تعادل و انباشت به سمت فاز عدم تعادل حرکت میکنند تا سطح قیمتی جدیدی را ارزیابی کنند.
در این دیدگاه، ابزارهایی نظیر Volume Profile و Market Profile کاربرد اساسی دارند. مناطقی که بیشترین حجم معاملات در آنها صورت گرفته (Point of Control)، سطوح تعادل هستند. زمانی که یک فاکتور بنیادین (مثل تغییر نرخ بهره) به بازار تزریق میشود، قیمت با قدرت (روند) از این ناحیه خارج میشود تا نقدینگی (Liquidity) جدیدی پیدا کند.
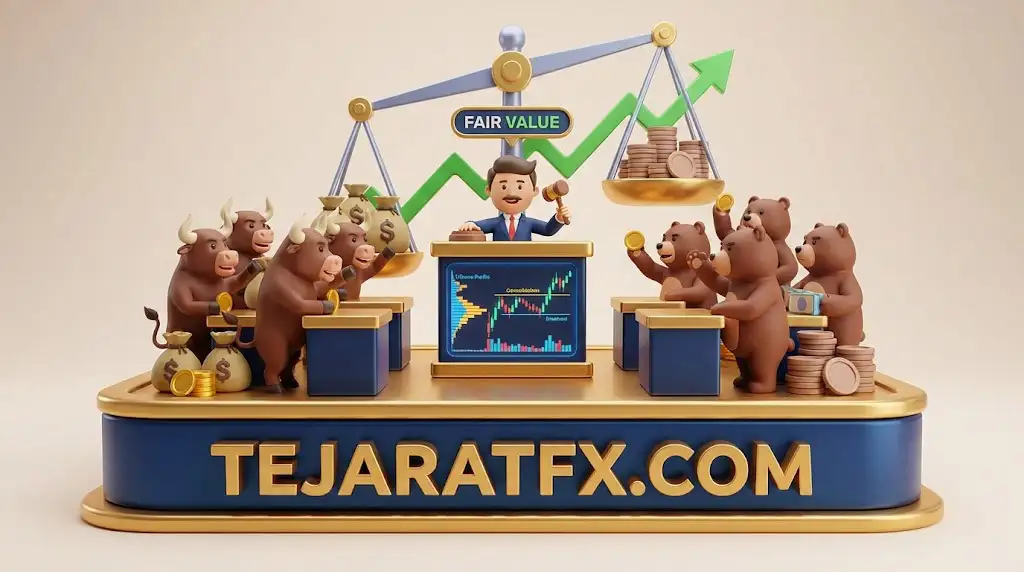
تریدرهای سبک Order Flow با رصد مداوم عمق بازار (Depth of Market – DOM) و دفتر سفارشات (Order Book)، عدم توازن بین تقاضای Ask و عرضه Bid را شناسایی میکنند. شکست واقعی (Real Breakout) زمانی رخ میدهد که حجم سنگین معاملات سازمانی، ساختار تعادل قبلی را در هم بشکند.
نظریه داو (Dow Theory): معماری و پایهگذاری تحلیل تکنیکال کلاسیک
نظریه داو، ابداع شده توسط چارلز داو، بنیانگذار اصلی پرایس اکشن و تحلیل تکنیکال مدرن است. این نظریه اثبات میکند که حرکت قیمتها تصادفی نیست و بازارها در قالب سه روند اصلی (بلندمدت/Primary)، روند ثانویه (میانمدت/Secondary) و نوسانات خرد (کوتاهمدت/Minor) نوسان میکنند.
یکی از اصول قطعی این مکتب این است که «حجم باید همواره روند را تایید کند». در یک روند صعودی سالم، با هر موج محرک (Impulsive)، حجم معاملات افزایش مییابد و در فازهای اصلاحی (Pullbacks)، حجم کاهش مییابد. افت حجم در قلههای جدید قیمتی، اولین سیگنال هشدار برای واگرایی (Divergence) و بازگشت روند است.
علاوه بر این، داو معتقد بود شاخصهای مختلف بازار باید یکدیگر را تایید کنند. به عنوان مثال، شکست یک مقاومت کلیدی در چارت یورو به دلار (EUR/USD) زمانی معتبر است که شاخص قدرت دلار (DXY) نیز در همان لحظه یک حمایت مهم را به سمت پایین شکسته باشد (همگرایی ساختاری).
نظریه امواج الیوت (Elliott Wave Theory): کشف ریتم پنهان سایکلهای بازار
نظریه امواج الیوت بر مبنای روانشناسی توده و تکرار سیکلهای حرکتی در تمام مقیاسهای زمانی بنا شده است. رالف نلسون الیوت کشف کرد که بازارهای مالی در یک ساختار پایه ۵ موجی در جهت روند اصلی (امواج پیشرو یا Motive) و یک ساختار ۳ موجی در خلاف جهت روند (امواج اصلاحی یا Corrective) حرکت میکنند.
این امواج مستقیماً با دنباله اعداد و نسبتهای فیبوناچی (Fibonacci) گره خوردهاند. به عنوان مثال، موج ۳ که معمولاً بلندترین و پرقدرتترین موج صعودی است، غالباً به سطح ۱۶۱.۸ درصد اکستنشن موج ۱ میرسد. همچنین موج ۴ معمولاً به اندازه ۳۸.۲ درصد یا ۵۰ درصد از موج ۳ اصلاح میکند.
شناسایی دقیق ساختارهای پیچیده اصلاحی مانند زیگزاگها (ZigZags)، فلتها (Flats) و مثلثها (Triangles)، نیازمند ساعتها تمرین بر روی چارت زنده است. این نظریه به تریدر امکان میدهد تا نقشه راه (Roadmap) جامعی از آینده جفتارزها داشته باشد.
فرضیه بازار انطباقی (AMH): بازار زنده و تکامل الگوریتمهای هوش مصنوعی
فرضیه بازار انطباقی، تکاملیافتهترین دیدگاه نسبت به بازارهای مدرن است که توسط اندرو لو (Andrew Lo) مطرح شد. این نظریه تضاد بین اقتصاد کلاسیک (انسان منطقی) و مالی رفتاری (انسان احساسی) را با استفاده از اصول زیستشناسی تکاملی ترکیب میکند.
طبق AMH، کارایی بازار ثابت نیست. بازار فارکس مانند یک اکوسیستم زنده عمل میکند. زمانی که یک استراتژی (مثلاً استراتژی تقاطع میانگین متحرک) توسط عموم معاملهگران استفاده میشود، کارایی خود را از دست میدهد. تریدرها، صندوقهای پوشش ریسک و باتهای آربیتراژ (HFT Bots) دائماً در حال تطبیق خود با تغییرات و شکار فرصتهای جدید هستند.
این تئوری توجیه میکند که چرا ستاپهای معاملاتی که در سال ۲۰۱۰ به شدت سودآور بودند، امروز عملکرد ضعیفی دارند. تغییرات نرخ بهره بانکهای مرکزی، بحرانهای ژئوپلیتیک و ورود هوش مصنوعی به معاملات، باعث تکامل پویای بازار شدهاند.