استراتژی مارتینگل (Martingale Strategy) یک سیستم مدیریت سرمایه مبتنی بر تصاعد هندسی منفی است که معاملهگر در آن پس از هر بار ثبت ضرر، حجم معامله (Lot Size) خود را دقیقاً دو برابر میکند تا با اولین پیروزی، تمام زیانهای قبلی پوشش داده شده و معادل سود معامله اول به دست آید. این رویکرد که ریشه در تئوری احتمالات قرن ۱۸ فرانسه و بازیهای شرطبندی دارد، در ظاهر جذاب است اما به دلیل محدودیتهای Margin و سرمایه در بازارهای مالی، یکی از اصلیترین دلایل نابودی حسابهای معاملاتی محسوب میشود.
برای پیادهسازی اصولی سیستمهای مدیریت ریسک و جلوگیری از خطای محاسباتی در حجم معاملات، تسلط بر ساختار بازار الزامی است. گذراندن یک دوره جامع آموزش فارکس و درک عمیق مفاهیمی نظیر دراوداون (Drawdown) و استاپاوت (Stop Out)، مرز بین معاملهگری حرفهای و قمار را مشخص میکند.
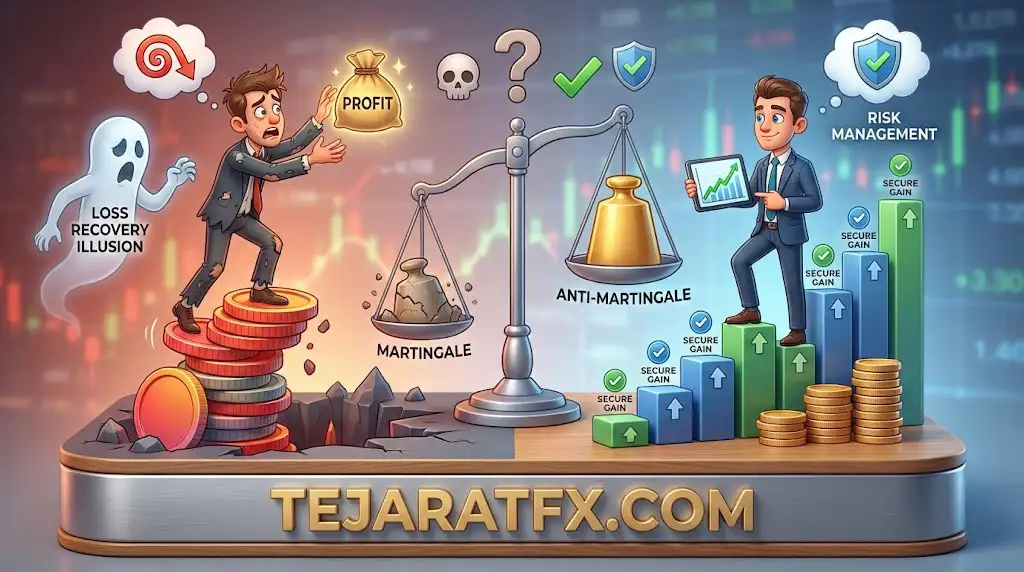
تقابل مارتینگل و آنتیمارتینگل در مدیریت ریسک
بررسی تفاوتهای ساختاری دو سیستم متضاد در مدیریت حجم معاملات و حفظ بقای حساب
مکانیزم کلاسیک مارتینگل
دو برابر کردن حجم پوزیشن دقیقاً پس از هر ضرر متوالی با هدف بازگشت سریع سرمایه به نقطه سربهسر و کسب حداقل سود با یک ترید موفق.
خطر قطعی کال مارجین
نیاز به نقدینگی نامحدود؛ مواجهه با محدودیتهای اهرم (Leverage) بروکرها و از دست رفتن کل بالانس حساب در روندهای قوی و یکطرفه بازار.
سیستم آنتیمارتینگل
کاهش خودکار ریسک در زمان ضرر و افزایش پلکانی حجم در زمان ثبت سود، مناسب برای رشد تصاعدی حساب با تکیه بر روندهای ادامهدار.
حفظ بقای سرمایه (Survival)
محافظت از اکوییتی (Equity) در برابر زنجیره باختها (Losing Streak) و جلوگیری از درگیر شدن احساسات مخرب معاملاتی در شرایط بحرانی.
| شاخصههای تحلیلی | مدل مارتینگل (Martingale) | مدل آنتیمارتینگل (Anti-Martingale) |
|---|---|---|
| واکنش به ضرر (Losing Trade) | افزایش تصاعدی حجم (دو برابر کردن لات) | کاهش حجم یا حفظ درصد ثابت پایین |
| واکنش به سود (Winning Trade) | بازگشت به حجم پایه و حداقل اولیه | افزایش تصاعدی حجم جهت حداکثرسازی سود |
| ریسک نابودی حساب (Risk of Ruin) | بسیار بالا (قطعی در صورت طولانی شدن روند) | بسیار پایین (محافظت ریاضی از بالانس) |
| شرایط بهینه بازار | بازارهای رنج (Range-Bound) و خنثی | بازارهای رونددار (Trending) قوی |
| فشار روانی بر تریدر | فرساینده و خارج از کنترل در ضررها | مدیریتشده و دارای آرامش ذهنی بالا |
ویدئو آموزش استراتژی مارتینگل
فایل صوتی آموزش استراتژی مارتینگل
مکانیزم استراتژی مارتینگل چگونه عمل میکند و چرا فریبنده است؟
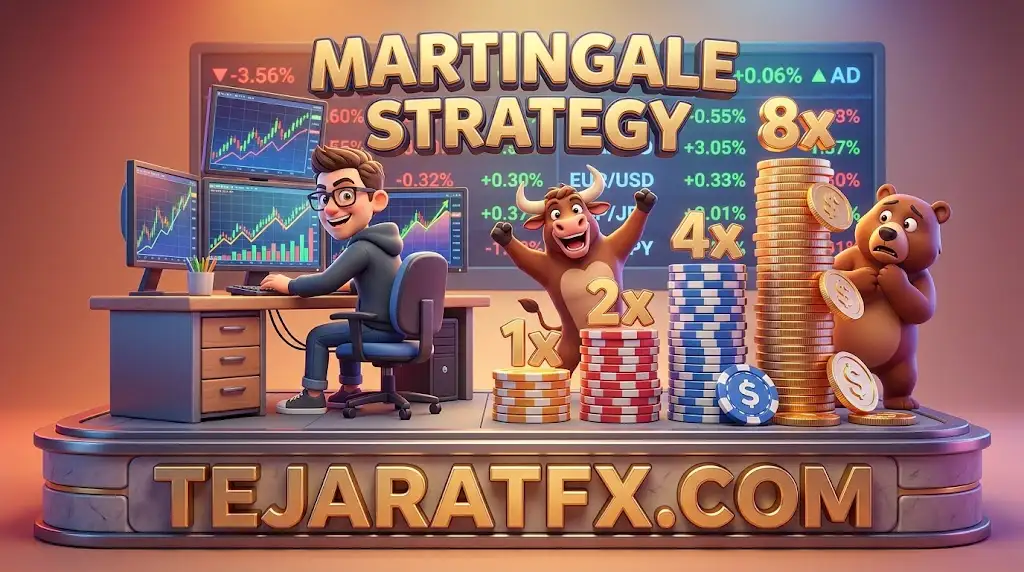
ایده هستهای سیستم مارتینگل بر اساس پوشش کامل ضررهای گذشته از طریق افزایش حجم معاملات بعدی استوار است. در این ساختار، معاملهگر با فرض اینکه «احتمال وقوع ضررهای متوالی بینهایت نیست»، پس از هر معامله زیانده، میزان ریسک معامله بعدی را دقیقاً در عدد ۲ ضرب میکند. با ثبت اولین ترید موفق، تمامی ضررهای زنجیره قبلی خنثی شده و دقیقاً به اندازه حجم معامله اول سود ایجاد میشود.
منطق این سیستم مستقیماً از بازی رولت (Roulette) استخراج شده است. تصور کنید در رولت با احتمال ۵۰ درصد روی رنگ قرمز ۱۰۰ دلار شرط میبندید. در صورت باخت، شرط بعدی ۲۰۰ دلار، سپس ۴۰۰ دلار و به همین ترتیب تصاعد پیدا میکند. زمانی که در نهایت رنگ قرمز نمایان شود، درآمد حاصل، تمام سرمایه از دست رفته را جبران کرده و ۱۰۰ دلار سود خالص (برابر با ریسک اولیه) برای شما به ارمغان میآورد. در بازارهای مالی، به دلیل وجود مفاهیمی نظیر Spread و Slippage، این احتمال هیچگاه دقیقاً ۵۰-۵۰ نیست و همین امر اولین نقطه فروپاشی ساختار مارتینگل در ترید است.
استراتژی مارتینگل پیشفرض «نامحدود بودن سرمایه» و «عدم محدودیت بروکر در سقف حجم معاملات» را در نظر میگیرد. در واقعیت، هیچیک از این دو پیششرط در پلتفرمهای معاملاتی صدق نمیکنند.
چرا اجرای مارتینگل در بازار فارکس به کال مارجین (Margin Call) ختم میشود؟
فاجعه مارتینگل زمانی نمایان میشود که معاملهگر با یک سری ضرر متوالی (Losing Streak) مواجه شود. تصاعد هندسی با سرعتی غیرقابل تصور مارجین آزاد (Free Margin) حساب را میبلعد. فرض کنید با ریسک اولیه ۲۰۰ دلار در جفتارز EUR/USD معامله را آغاز میکنید.
- معامله اول: ۲۰۰ دلار ریسک (ضرر)
- معامله دوم: ۴۰۰ دلار ریسک (ضرر)
- معامله سوم: ۸۰۰ دلار ریسک (ضرر)
- معامله چهارم: ۱۶۰۰ دلار ریسک (ضرر)
- معامله پنجم: ۳۲۰۰ دلار ریسک (ضرر)
- معامله ششم: ۶۴۰۰ دلار ریسک (ضرر)
تنها پس از ۵ معامله زیانده که در بازارهای مالی امری کاملاً طبیعی و محتمل است، شما برای ورود به معامله ششم نیازمند پذیرش ریسک ۶۴۰۰ دلاری (۳۲ برابر ریسک اولیه) هستید. محدودیت اهرم معاملاتی (Leverage) و سطح Stop Out تعیینشده توسط بروکر، معمولاً اجازه باز کردن چنین حجمی را نمیدهد و حساب بسیار پیشتر از رسیدن به ترید برنده، کال مارجین خواهد شد.

بررسی سناریوی معاملاتی مارتینگل در سهام و داراییهای فیزیکی
علاوه بر جفتارزها، اجرای مارتینگل (یا شکل تعدیلیافته آن به نام میانگینگیری کاهشی) در بازار سهام نیز به همان اندازه خطرناک است. فرض کنید ۱۰۰ سهم از یک شرکت تکنولوژی نظیر اپل را با قیمت ۲۰۰ دلار خریداری کردهاید (ارزش کل: ۲۰,۰۰۰ دلار). در صورت افت ۵۰ درصدی قیمت به ۱۰۰ دلار، طبق اصول مارتینگل، شما باید حجم خرید را دو برابر کرده و ۴۰,۰۰۰ دلار دیگر (۴۰۰ سهم جدید) به پوزیشن خود اضافه کنید تا میانگین قیمت خرید (Break-Even Price) به ۱۲۰ دلار کاهش یابد.
در صورت تداوم روند نزولی و رسیدن قیمت به ۵۰ دلار، فاز بعدی مارتینگل ایجاب میکند ۸۰,۰۰۰ دلار دیگر (۱۶۰۰ سهم) تزریق کنید تا میانگین شما به ۶۶.۶۶ دلار برسد. این روش به شدت فریبنده است؛ زیرا اگر شرکت دچار بحران ساختاری شود یا روند نزولی در قالب یک بازار خرسی (Bear Market) سالها ادامه یابد، شما تمام نقدینگی آزاد خود را فدای یک استراتژی اشتباه کردهاید و در نهایت دارایی شما قفل یا بیارزش میشود.
استراتژی آنتیمارتینگل چیست و چگونه از سرمایه محافظت میکند؟
سیستم آنتیمارتینگل (Anti-Martingale) یا مارتینگل معکوس، ساختار مدیریت ریسک را ۱۸۰ درجه تغییر میدهد. در این روش، معاملهگر پس از هر ضرر، حجم معاملات خود را کاهش میدهد و تنها پس از معاملات سودده، اجازه دارد سایز پوزیشن را افزایش دهد. این منطق، تطابق کاملی با قانون طلایی بازارهای مالی دارد: «سودها را رها کنید تا رشد کنند و ضررها را در سریعترین زمان ممکن قطع کنید.»
آنتیمارتینگل به تریدر اجازه میدهد در زمانهایی که استراتژی معاملاتی با شرایط فعلی بازار همخوانی ندارد (دوران ضرر)، کمترین آسیب را به اکوییتی وارد کند. در مقابل، هنگامی که بازار در جهت تحلیلهای تریدر حرکت میکند (دوران سود)، با افزایش منطقی حجم، نرخ بازگشت سرمایه (ROI) را به شکل تصاعدی بالا ببرد.
با اجرای آنتیمارتینگل، محاسبه ریسک نابودی (Risk of Ruin) به سمت صفر میل میکند. حتی در بدترین شرایط و ثبت دهها ضرر متوالی، به دلیل کاهش مستمر حجم پایه، حساب هرگز به صورت ناگهانی صفر نخواهد شد.
پیادهسازی مدل درصد ثابت (Fixed Percentage) در آنتیمارتینگل چگونه است؟
مدل «درصد ثابت ریسک»، یکی از کاربردیترین مشتقات سیستم آنتیمارتینگل است که توسط نهادهای مالی و پراپفرمها استفاده میشود. در این رویکرد، معاملهگر در هر پوزیشن تنها مجاز به ریسک کردن یک درصد مشخص (عموماً ۱ تا ۲ درصد) از بالانس لحظهای حساب است.
مکانیسم پویای درصد ثابت به این شکل عمل میکند: فرض کنید حساب شما ۱۰,۰۰۰ دلار موجودی دارد و ریسک ثابت را ۲٪ در نظر گرفتهاید. ریسک معامله اول ۲۰۰ دلار خواهد بود. اگر معامله سودده باشد و حساب به ۱۱,۰۰۰ دلار ارتقا یابد، ریسک ۲ درصدی در ترید بعدی معادل ۲۲۰ دلار میشود (افزایش حجم همراه با سود). اما اگر ترید اول زیانده باشد و حساب به ۹,۸۰۰ دلار کاهش یابد، ریسک معامله بعدی به ۱۹۶ دلار تقلیل مییابد (کاهش حجم همراه با ضرر). این همگامسازی پویا، کلید بقا در بازار است.

نقش آنتیمارتینگل در بازارهای ترند (Trend Following) چیست؟
بازارهای رونددار قوی (صعودی یا نزولی)، بهترین محیط برای استخراج سود از طریق آنتیمارتینگل هستند. تکنیک مقیاسپذیری و ورود پلکانی (Scaling In) مستقیماً از این مفهوم نشأت میگیرد. معاملهگر حرفهای پس از تأیید روند صعودی، بخشی از حجم را وارد بازار میکند. با حرکت قیمت در جهت پیشبینیشده و در سود رفتن معامله اول، تریدر حد ضرر (Stop Loss) را به نقطه ورود (Breakeven) منتقل کرده و حجم جدیدی را اضافه میکند.
این فرآیند به کمک ابزاری نظیر تریلینگ استاپ (Trailing Stop) تا انتهای روند ادامه مییابد. در این حالت، تریدر بدون آنکه ریسک اولیه حساب را افزایش دهد، با استفاده از سودهای شناور (Floating Profit)، حجم کلی معاملات را به حداکثر رسانده و از یک روند، سودهای عظیمی برداشت میکند.
لری ویلیامز چگونه با سیستم آنتیمارتینگل رکورد مسابقات جهانی را شکست؟
اعتبار و کارایی سیستمهای مدیریت سرمایه مبتنی بر رشد در سود، توسط چهرههای برجستهای نظیر لری ویلیامز (Larry Williams) در عمل اثبات شده است. ویلیامز توانست در مسابقات معتبر جهانی معاملات آتی رابینز (Robbins World Cup)، حساب ۱۰,۰۰۰ دلاری خود را تنها در طی ۱۲ ماه به مبلغ خیرهکننده ۱.۱ میلیون دلار افزایش دهد؛ رکوردی معادل ۱۱,۳۰۰ درصد بازدهی که همچنان دستنیافتنی است.
پایه اصلی این موفقیت تاریخی، استراتژی تکنیکال جادویی نبود، بلکه پیادهسازی دقیق مدیریت سرمایه آنتیمارتینگل و استفاده از معیار کِلی (Kelly Criterion) بود. فرمول کلی به معاملهگر کمک میکند بر اساس نسبت ریسک به ریوارد سیستم (Win Rate و Payoff Ratio)، حجم بهینه و ایدهآل برای هر معامله را محاسبه کند. ویلیامز با افزایش جسورانه حجم در دورههای سوددهی و کاهش سریع سایز معاملات در روزهای نزولی، رشد تصاعدی حساب را رقم زد.
نتیجهگیری؛ مسیر مهندسی ثروت در فارکس
استراتژی مارتینگل، با وجود سادگی و فریبندگی بصری، به لحاظ ساختار ریاضی و فشارهای سایکولوژی، برای معاملهگران خرد در بازارهای اهرمی به مثابه یک تله مرگبار عمل میکند. نیاز به سرمایه بیپایان برای پوشش زنجیره باختها، این روش را از رده سیستمهای معاملاتی حرفهای خارج میکند.
در نقطه مقابل، سیستم آنتیمارتینگل با ارائه یک سپر دفاعی مستحکم، از شما در برابر توزیع تصادفی ضررها محافظت کرده و زیرساخت لازم برای رشد نمایی سرمایه در روندهای قوی را فراهم میآورد. تغییر پارادایم فکری از «تلاش برای جبران سریع ضرر» به «کاهش ریسک در شرایط بحرانی و سوار شدن بر امواج سود»، مهمترین گام برای تبدیل شدن به یک معاملهگر مستمر و سودده است.