بازارهای مالی جهانی همواره شاهد نوسانات پیچیده و ابزارهای متنوعی هستند که تسلط بر آنها مرز میان یک معاملهگر معمولی و یک تریدر حرفهای را مشخص میکند. در میان مباحث پیشرفته معاملاتی، درک روابط ریاضی و بنیادی حاکم بر ابزارهای مشتقه، نقش کلیدی در شناسایی موقعیتهای سودآور ایفا میکند. مفاهیمی همچون تساوی پوت-کال (Put-Call Parity) به معاملهگران کمک میکنند تا با کشف تناقضهای قیمتی میان آپشنهای خرید و فروش، ارزش واقعی داراییها را بهتر ارزیابی کنند.
برای موفقیت در بازارهای مالی و پیادهسازی چنین استراتژیهای پیشرفتهای، داشتن پایهای قوی در تحلیل تکنیکال و فاندامنتال امری ضروری است. آشنایی با ابزارهای نوین و روشهای تحلیل بازار را میتوانید با مراجعه به دوره جامع آموزش فارکس از مقدماتی تا پیشرفته تقویت کنید تا دیدگاهی جامعتر نسبت به ساختار معاملات پیدا کنید.
تسلط بر این اصول نه تنها به شناسایی فرصتهای آربیتراژ کمک میکند، بلکه ابزارهای لازم برای مدیریت ریسک دقیقتر و ساخت پورتفویهای مصنوعی را در اختیار شما قرار میدهد تا با اطمینان بیشتری در بازارهای بینالمللی فعالیت کنید.
| شاخصه تحلیلی | مشخصات و متغیرها |
|---|---|
| نام مدل | تساوی پوت-کال (Put-Call Parity) |
| مبتکر تئوری | هانز آر. استول (Hans R. Stoll) – ۱۹۶۹ |
| نوع قرارداد سازگار | صرفاً آپشنهای اروپایی (European Options) |
| متغیرهای اصلی فرمول | قیمت کال (C)، قیمت پوت (P)، دارایی پایه (S)، نرخ بهره (R) |
| کاربرد عملیاتی | تشخیص آربیتراژ، هجینگ، قیمتگذاری آپشن |
مفاهیم کلیدی تساوی پوت-کال
چهار اصل بنیادین برای درک رابطه قیمتگذاری در بازار آپشنها
انحصار آپشن اروپایی
این تساوی منحصراً برای قراردادهای اروپایی که فقط در تاریخ انقضا قابل اعمال هستند، اعتبار دارد.
قیمتگذاری منصفانه
فرمول Parity ارزش ذاتی و دقیق یک قرارداد را نسبت به دارایی پایه و نرخ بهره بدون ریسک مشخص میکند.
شکار آربیتراژ
هرگونه نقض این تساوی در تابلو معاملات، فرصت کسب سود بدون ریسک را برای تریدرهای الگوریتمی فراهم میکند.
موقعیتهای مصنوعی
امکان شبیهسازی خرید سهام فیزیکی با استفاده از ترکیب استراتژیک قراردادهای کال و پوت.
تساوی پوت-کال (Put-Call Parity) چیست و چرا مختص آپشنهای اروپایی است؟
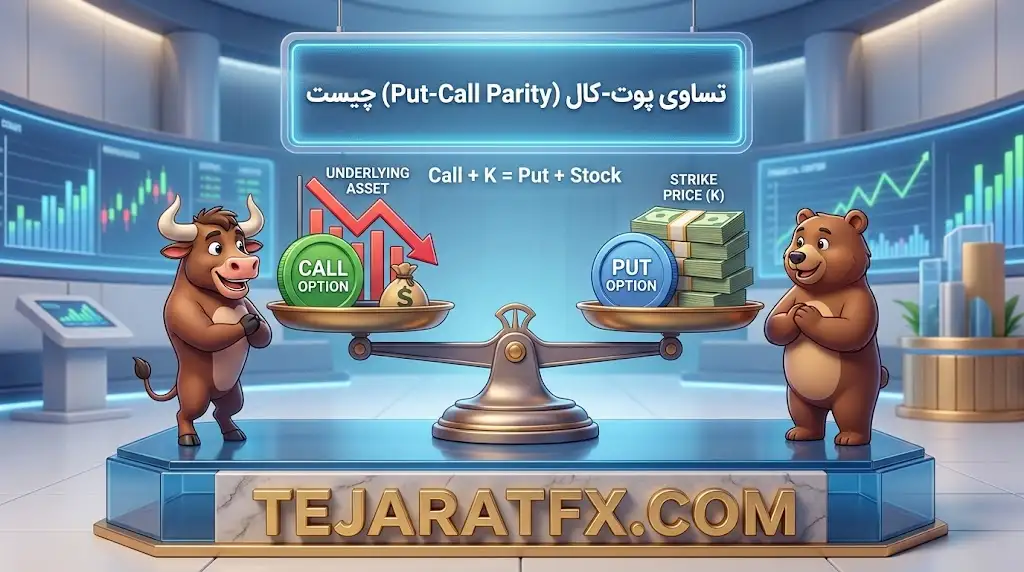
تساوی پوت-کال نشان میدهد ارزش یک پورتفوی شامل خرید آپشن کال و فروش آپشن پوت (با مشخصات یکسان)، با بازدهی نگهداری مستقیم دارایی پایه و تامین مالی آن با نرخ بهره بدون ریسک برابر است. این رابطه توازن بازار را حفظ کرده و از قیمتگذاریهای غیرمنطقی توسط بروکرها و مارکتمیکرها جلوگیری میکند.
محدودیت کاربرد این فرمول صرفاً برای آپشنهای اروپایی، به ماهیت اجرای این قراردادها برمیگردد. قراردادهای اروپایی منحصراً در تاریخ انقضا (Expiration Date) تسویه میشوند. این فقدان انعطافپذیری باعث میشود ریسک اعمال زودهنگام (Early Assignment) وجود نداشته باشد و بتوانیم روابط ریاضی دقیقی بر اساس ارزش زمانی پول (Time Value of Money) رسم کنیم. قراردادهای آمریکایی قابلیت اعمال پیش از موعد را دارند؛ این پارامتر به آپشنهای آمریکایی یک ارزش افزوده پنهان به نام صرف اعمال زودهنگام (Early Exercise Premium) میدهد که کالیبراسیون دقیق تساوی پوت-کال را مختل میکند.
فرمول تساوی پوت-کال چگونه تحلیل و محاسبه میشود؟
فرمول اصلی این تساوی یک معادله چهار وجهی است که ارزش ذاتی آپشن را بر اساس قیمت روز بازار میسنجد. معادله C + PV(X) = P + S ساختار اصلی این سیستم قیمتگذاری را تشکیل میدهد. تسلط بر این فرمول به شما امکان میدهد متغیرهای مجهول قیمت را به سرعت محاسبه کنید.
اجزای این فرمول به شرح زیر تجزیه میشوند:
- C (Call Option): پریمیوم فعلی قرارداد خرید اروپایی در بازار.
- PV(X) (Present Value of Strike): ارزش فعلی قیمت اعمال قرارداد. این عدد با استفاده از فرمول تنزیل و نرخ بهره بدون ریسک بانکی به دست میآید.
- P (Put Option): پریمیوم فعلی قرارداد فروش اروپایی در بازار.
- S (Spot Price): قیمت لحظهای دارایی پایه (سهام، جفتارز یا کالا) روی تابلوی معاملاتی.
معاملهگران حرفهای از طریق جابجایی جبری این متغیرها، ارزش منصفانه داراییها را استخراج میکنند. به عنوان مثال، اگر قصد خرید یک قرارداد پوت را دارید اما اسپرد بروکرهای فارکس نامشخص است، میتوانید قیمت دقیق آن را با معادله P = C + PV(X) - S محاسبه کرده و با قیمت پیشنهادی پلتفرمهای MT4/MT5 مقایسه کنید تا دچار پرداخت هزینههای مخفی نشوید.
چگونه با استفاده از تساوی پوت-کال فرصتهای آربیتراژ شکار کنیم؟
نقض تساوی پوت-کال به معنای عدم توازن ترازوی بازار و تولد یک فرصت آربیتراژ خالص است. زمانی که یک طرف معادله سنگینتر از طرف دیگر میشود، تریدر با فروش بخش گرانتر و خرید بخش ارزانتر، بدون تقبل ریسک جهتگیری بازار، سود قطعی شناسایی میکند.
فرض کنید نرخ بهره بدون ریسک سالانه ۴ درصد است و سهام فرضی TCKR با قیمت نقطهای ۱۰ دلار معامله میشود. ما یک قرارداد آپشن با قیمت اعمال ۱۵ دلار برای یک سال آینده را بررسی میکنیم. ابتدا ارزش فعلی قیمت اعمال را محاسبه میکنیم: 15 / 1.04 = 14.42 دلار.
طبق فرمول استاندارد: C + 14.42 = P + 10. با یک جابجایی ساده به معادله P - C = 4.42 میرسیم. این یعنی در شرایط تعادل، پریمیوم پوت باید دقیقاً ۴.۴۲ دلار گرانتر از کال باشد.
اگر در تابلوی معاملات، قرارداد پوت با قیمت ۱۲ دلار و کال با قیمت ۷ دلار عرضه شود، اختلاف آنها ۵ دلار خواهد بود (12 – 7 = 5). اینجا تساوی نقض شده است (۵ ≠ ۴.۴۲). معاملهگر آپشن پوت گرانقیمت را میفروشد (Short Put) و آپشن کال ارزان را میخرد (Long Call) و اختلاف ۰.۵۸ دلاری را در حجم بالا به عنوان سود بدون ریسک برداشت میکند.
در واقعیت مارکت، فرصتهای آربیتراژ پوت-کال معمولاً توسط رباتهای معاملاتی فرکانس بالا (HFT) در میلیثانیه شناسایی و خنثی میشوند. برای یک تریدر خرد، فاکتورهایی مانند Spread، کمیسیون بروکر و Slippage در زمان اجرای همزمان چند سفارش، میتواند حاشیه سود ۰.۵۸ دلاری را کاملاً از بین برده و حتی معامله را وارد Drawdown کند.
استراتژیهای عملیاتی: مقایسه پوت محافظ (Protective Put) و تماس فیدوسیری
استراتژیهای مبتنی بر این تساوی به معاملهگران اجازه میدهد تا موقعیتهای مصنوعی ایجاد کرده و پروفایل ریسک و ریوارد خود را بدون نیاز به خرید مستقیم دارایی، مدیریت کنند. پوت محافظ و تماس فیدوسیری دو بازوی اجرایی این فرمول در دنیای واقعی معاملات هستند.
| شاخصه مقایسه | پوت محافظ (Protective Put) | تماس فیدوسیری (Fiduciary Call) |
|---|---|---|
| هدف استراتژیک | محافظت از سهام خریداری شده در برابر افت قیمت شارپ. | کسب بازدهی مشابه نگهداری سهام بدون تخصیص سرمایه کامل فیزیکی. |
| اجزای ساختاری | خرید دارایی پایه (Long Stock) + خرید آپشن پوت (Long Put). | خرید آپشن کال (Long Call) + نگهداری وجه نقد معادل PV(X). |
| پروفایل ریسک و ریوارد | سود نامحدود در روند صعودی، ضرر قفلشده در نقطه Strike Price. | سود نامحدود با اهرم بالاتر، ضرر محدود به پریمیوم پرداختی کال. |
| موقعیت در معادله Parity | معادل سمت راست معادله (P + S). | معادل سمت چپ معادله (C + PV(X)). |
یک پوت محافظ مانند بیمه بدنه خودرو عمل میکند. شما سهام پایه را در اختیار دارید و با خرید یک قرارداد فروش (Put)، کف قیمتی پرتفوی خود را میبندید. اگر قیمت سقوط کند، ضرر شما در نقطه اعمال متوقف میشود و اگر رشد کند، به صورت نامحدود از مارکت سود میگیرید. این دقیقاً معادل ریاضی P + S است.
از سوی دیگر، تماس فیدوسیری (Fiduciary Call) یک ساختار مهندسی شده است. شما به جای درگیر کردن سرمایه کلان برای خرید سهام، یک آپشن کال میخرید و مابقی سرمایه (معادل ارزش فعلی قیمت اعمال) را در یک دارایی بدون ریسک (مثل اوراق قرضه) پارک میکنید. به دلیل برقراری تساوی پوت-کال، بازدهی و نمودار سود و زیان (P&L) هر دو استراتژی در سررسید دقیقاً روی هم منطبق خواهند شد.
چرا درک تساوی پوت-کال برای معاملهگران آپشن و فارکس حیاتی است؟
تساوی پوت-کال فراتر از یک الگوریتم دانشگاهی، سیستمعامل ذهن یک معاملهگر حرفهای را شکل میدهد. بدون درک این رابطه، شما صرفاً در حال شرطبندی روی پریمیومها هستید، نه معاملهگری سیستماتیک.
کالیبراسیون و ارزشگذاری دقیق
این تساوی مانع از پرداخت Overprice برای قراردادها میشود. شما میتوانید ارزش واقعی هر آپشن را پیش از اجرای اردر در پلتفرم معاملاتی محاسبه کنید.
مهندسی موقعیتهای مصنوعی (Synthetic Positions)
تریدرها میتوانند با استفاده از این فرمول، موقعیتهایی نظیر Synthetic Long Stock را با فروش پوت و خرید کال بسازند و از پرداخت مارجین بالای خرید مستقیم دارایی فرار کنند.
بهینهسازی سیستم مدیریت ریسک
درک همبستگی خطی بین آپشنهای خرید و فروش، به ساخت پورتفوهای دلتا خنثی (Delta Neutral) کمک کرده و ریسک سیستماتیک معاملات را به شدت کاهش میدهد.
اکسپلویت ناکارآمدیهای بازار
شناسایی سریع فرصتهای آربیتراژ که به دلیل انتشار اخبار فاندامنتال مهم یا کاهش نقدینگی مقطعی ایجاد میشوند و کسب سودهای آربیتراژی را ممکن میسازد.