
در معاملات حرفهای بازارهای مالی، درک دقیق میزان ریسک و حساسیت داراییها مرز باریک میان معاملهگران سودده و بازندهها را مشخص میکند. شاخص دلتا (Delta) قدرتمندترین ابزار برای سنجش این حساسیت است. این متغیر نشان میدهد که با هر تغییر کوچک در قیمت دارایی پایه، ارزش قرارداد یا موقعیت معاملاتی شما چه واکنشی نشان خواهد داد. اگرچه دلتا ریشه در معاملات آپشن (اختیار معامله) دارد، اما منطق پوشش ریسک نهفته در آن برای مدیریت پوزیشنها در پلتفرمهایی مانند MT4 و MT5 کاملاً حیاتی است. تسلط بر رفتار دلتا به شما قدرت میدهد تا در برابر نوسانات سنگین بازار (Drawdown) ایمن بمانید. برای ارتقای مهارتهای معاملاتی خود میتوانید از مقالات جامع ما در بخش آموزش صفر تا صد فارکس استفاده کنید.
| ویژگی / مفهوم | توضیحات کلیدی و عملکرد |
|---|---|
| تعریف پایه دلتا (Delta) | معیاری برای سنجش حساسیت قیمت یک آپشن، به ازای تغییر ۱ واحدی در قیمت دارایی پایه. |
| آپشنهای خرید (Call) | دلتای بین ۰ تا ۱ (مثبت). با افزایش قیمت دارایی پایه، ارزش قرارداد صعودی میشود. |
| آپشنهای فروش (Put) | دلتای بین ۱- تا ۰ (منفی). با افزایش قیمت دارایی پایه، ارزش قرارداد نزولی میشود. |
| تفسیر احتمالی (Probability) | دلتا معادل درصد احتمال آماری برای «درون پول شدن» (ITM) آپشن در زمان انقضا است. |
| آپشنهای برابر با قیمت (ATM) | حساسترین قراردادها به تغییرات؛ دلتای آنها حدود ۰.۵ برای Call و ۰.۵- برای Put است. |
| گاما (Gamma) | نرخ تغییرات خودِ مقدار دلتا را به ازای نوسان ۱ دلاری قیمت دارایی پایه محاسبه میکند. |
| استراتژی دلتا خنثی (Neutral) | ترکیب موقعیتهای خرید و فروش برای رساندن حساسیت خالص پورتفولیو به عدد صفر. |
| دلتای پورتفولیو (Book Delta) | مجموع جبری دلتای تمام موقعیتهای باز برای درک ریسک کلان سبد معاملاتی. |
شاخص دلتا (Delta) در یک نگاه
خلاصهای از کلیدیترین مفاهیم مرتبط با حساسیت قیمت و مدیریت ریسک در معاملات آپشن و فارکس.
معیار سنجش حساسیت
دلتا مشخص میکند قیمت قرارداد شما به ازای هر یک واحد نوسان دارایی پایه، دقیقاً چه مقدار تغییر میکند.
آپشنهای خرید (Call)
دلتای پوزیشنهای Call همیشه بین ۰ تا ۱ (مثبت) است. همسو با رشد بازار، ارزش قرارداد بالا میرود.
آپشنهای فروش (Put)
دلتای پوزیشنهای Put همیشه بین ۱- تا ۰ (منفی) است. این پوزیشنها واکنشی معکوس به رشد قیمت دارایی پایه دارند.
احتمال سوددهی (ITM)
عدد دلتا نشاندهنده درصد احتمال آماری برای بسته شدن قرارداد در منطقه سوددهی هنگام سررسید است.
پوشش ریسک (دلتا خنثی)
استراتژیهایی که برآیند دلتای کل پورتفولیو را به صفر میرسانند تا سرمایه از نوسانات شدید بازار در امان بماند.
فایل صوتی آموزش شاخص دلتا (What is the Delta index)
شاخص دلتا (Delta) در بازارهای مالی چیست و چگونه محاسبه میشود؟
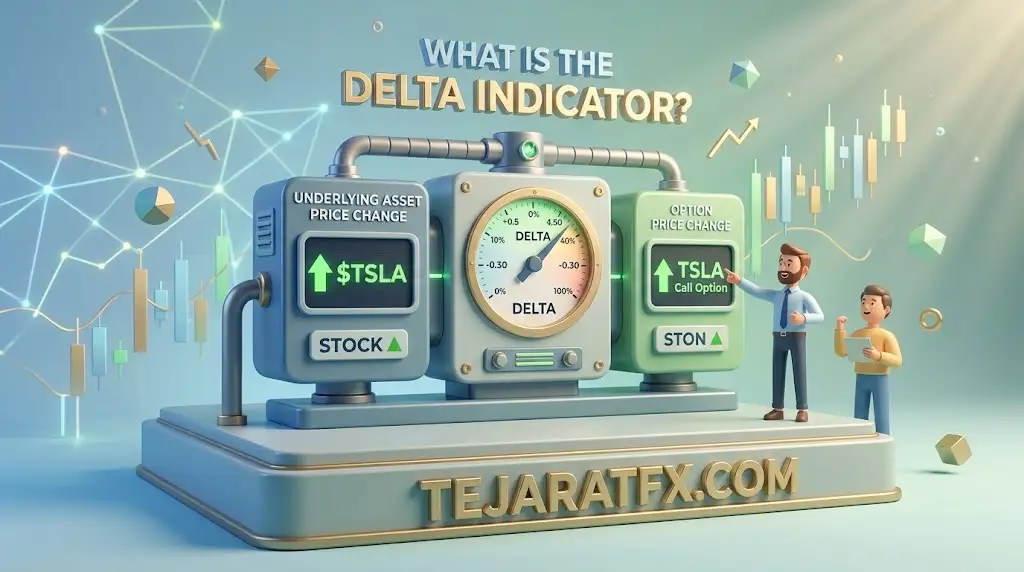
دلتا یک معیار مدیریت ریسک است که میزان تغییرات قیمت یک قرارداد مشتقه را به ازای هر یک واحد نوسان دارایی پایه اندازهگیری میکند. اگر دلتای یک قرارداد مثبت ۰.۶۵ باشد، با رشد ۱ دلاری دارایی پایه، قیمت قرارداد ۶۵ سنت افزایش مییابد.
مدلهای ریاضی پیچیدهای مانند بلک-شولز (Black-Scholes) مقادیر دلتا را بر اساس نوسانات ضمنی (Implied Volatility)، زمان باقیمانده تا سررسید و نرخ بهره قیمتگذاری میکنند. در بازار اسپات فارکس، هرچند مستقیماً از نام دلتا استفاده نمیشود، اما ارزشگذاری Pip و محاسبه سود و زیان دقیقاً بر پایه منطق ۱:۱ دلتای دارایی پایه عمل میکند. یک تریدر حرفهای با ترکیب مفهوم دلتا و لوریج، ریسک لیکویید شدن و مارجین کال (Margin Call) را در زمان انتشار دادههای کلان اقتصادی کنترل میکند.
تفاوت ساختاری دلتای قراردادهای خرید (Call) و فروش (Put) در چیست؟
دلتای آپشن خرید (Call) همواره عددی مثبت در بازه ۰ تا ۱ است، در حالی که دلتای آپشن فروش (Put) همیشه عددی منفی در بازه ۱- تا ۰ قرار دارد. این ساختار نشاندهنده واکنش مستقیم و معکوس این دو قرارداد به روند صعودی قیمت است.
| نوع قرارداد آپشن | محدوده نوسان دلتا | واکنش به افزایش قیمت دارایی پایه | وضعیت درون پول (In-the-Money) |
|---|---|---|---|
| آپشن خرید (Call) | بین ۰ تا ۱ (مثبت) | افزایش خطی ارزش قرارداد | نزدیک شدن عدد دلتا به ۱ |
| آپشن فروش (Put) | بین ۱- تا ۰ (منفی) | کاهش خطی ارزش قرارداد | نزدیک شدن عدد دلتا به ۱- |
چگونه با استفاده از دلتا، احتمال سودآوری (In-the-Money) را پیشبینی کنیم؟
دلتا علاوه بر سنجش میزان حساسیت قیمتی، به عنوان شاخص احتمال درون پول شدن (In-the-Money) قرارداد در زمان انقضا نیز تفسیر میشود. ثبت عدد ۰.۶۵ برای یک آپشن به معنای وجود ۶۵ درصد شانس آماری برای سودده بودن پوزیشن در تاریخ سررسید است.
این ویژگی به معاملهگران کمک میکند استراتژیهای خروج (Exit Strategies) خود را بهینهسازی کنند. به جای تکیه بر تحلیلهای ذهنی، تریدر میتواند با توجه به درصد دلتا، ریسک به ریوارد (Risk/Reward) پوزیشن را بسنجد. قراردادهایی که دلتای پایین (مثلا ۰.۱۵) دارند، ارزانتر هستند اما احتمال موفقیت آنها صرفاً ۱۵ درصد است. این رویکرد دادهمحور، پایه و اساس مدیریت سرمایه در معاملات سنگین نهادهای مالی است.
چگونه رفتار دلتا را در وضعیتهای ITM، ATM و OTM تحلیل کنیم؟
مقدار دلتا بسته به فاصله قیمت اعمال (Strike Price) با قیمت فعلی بازار تغییر میکند. هرچه یک قرارداد عمیقتر وارد فاز سوددهی شود، رفتار آن شباهت بیشتری به رفتار خود دارایی پایه پیدا میکند.
درک این رفتار پویای دلتا نیازمند آشنایی با سه وضعیت اصلی قراردادها است:
- آپشنهای «درون پول» (ITM): برای پوزیشن Call، هرچه قیمت بالاتر از Strike باشد، دلتا به عدد ۱ نزدیکتر میشود. برای Put، این عدد به ۱- میل میکند. در این حالت پوزیشن دقیقاً همپای نوسانات دارایی پایه حرکت میکند.
- آپشنهای «برابر با قیمت» (ATM): دلتای این قراردادها معمولاً روی ۰.۵ برای Call و ۰.۵- برای Put تثبیت میشود. این آپشنها بالاترین پتانسیل نوسانپذیری و حساسیت را نسبت به تغییر جهت بازار دارند.
- آپشنهای «خارج از پول» (OTM): در این حالت، چه برای Call و چه برای Put، عدد دلتا به سمت صفر حرکت میکند. این قراردادها حساسیت بسیار پایینی به تغییرات جزئی قیمت دارند و تنها نوسانات شدید میتواند ارزش آنها را تغییر دهد.
گاما (Gamma) چه تاثیری بر سرعت تغییرات دلتا دارد؟
گاما (Gamma) مشتق دوم قیمت و نرخ تغییرات خودِ شاخص دلتا را به ازای هر ۱ دلار نوسان دارایی پایه اندازهگیری میکند. گاما نشان میدهد شاخص دلتای پوزیشن شما با چه شتابی تغییر فاز داده و به سمت ۱ یا صفر حرکت میکند.
استراتژی معاملاتی دلتا خنثی (Delta Neutral) چگونه ریسک را پوشش میدهد؟
استراتژی دلتا خنثی با ترکیب دقیق پوزیشنهای خرید و فروش (لانگ و شورت)، برآیند حساسیت پورتفولیو را به عدد صفر میرساند. این تکنیک معاملهگر را از زیانهای ناشی از نوسانات شدید بازار مصون نگه میدارد.

در بازار معاملات آپشن، تریدرها از روشهایی مانند «کالندر اسپرد» (Calendar Spread) استفاده میکنند. در این حالت، شما قراردادی با سررسید نزدیک را میفروشید و قراردادی با سررسید دورتر را میخرید تا مجموع دلتای مثبت و منفی به صفر میل کند. سود شما در این مدل از فرسایش زمانی (Theta) قراردادِ فروختهشده به دست میآید، نه از حرکت جهتدار بازار.
استراتژیهای دلتا خنثی نیازمند پایش مداوم پوزیشنها، پرداخت کمیسیونهای متعدد و درگیر کردن بخش قابل توجهی از مارجین (Margin) حساب هستند. این تکنیک پیشرفته است و برای تریدرهای مبتدی که تسلط کافی بر نوسانات ضمنی (IV) ندارند، توصیه نمیشود.
دلتای پورتفولیو (Book Delta) چیست و چه کاربردی در مدیریت سبد دارایی دارد؟
دلتای پورتفولیو یا Book Delta حاصل جمع جبری تمام دلتاهای موقعیتهای باز در حساب معاملاتی شما است. این متغیر ریسک سیستماتیک و جهتدار کل سبد دارایی را در قالب یک عدد خالص نمایش میدهد.
اگر شما یک پوزیشن Call با دلتای ۰.۱۰+ و دو قرارداد Call دیگر با دلتای ۰.۳۰+ داشته باشید، دلتای کل شما ۰.۷۰+ خواهد بود. برای هج کردن (Hedging) این ریسک صعودی، کافی است یک پوزیشن Put با دلتای ۰.۷۰- اتخاذ کنید. تریدرهای نهادی با پایش لحظهای Book Delta اطمینان حاصل میکنند که سرمایه آنها در برابر کرشهای ناگهانی بازار (Flash Crashes) ایزوله شده است.
دلتای دارایی پایه (Spot Market) در معاملات فارکس چقدر است؟
دلتای معاملات نقدی (Spot) روی دارایی پایه همواره برابر با ۱.۰+ برای پوزیشنهای Long و ۱.۰- برای پوزیشنهای Short است. هر ۱ دلار یا یک پیپ تغییر در بازار، ارزش پوزیشن شما را دقیقاً به همان میزان تغییر میدهد.
مثال عملی محاسبه دلتا: سناریوی تغییرات قیمت و سود و زیان
برای درک ملموس محاسبات، فرض کنید سهام یک شرکت (یا یک جفت ارز) با قیمت ۲۰ دلار در حال معامله است. شما دو پوزیشن مجزا روی این دارایی باز میکنید: یک آپشن Call با دلتای ۰.۳۵+ و یک آپشن Put با دلتای ۰.۶۵-. هزینه خرید هر قرارداد نیز ۲ دلار است.
حال اگر قیمت دارایی پایه در بازار تنها ۱ دلار رشد کند و به ۲۱ دلار برسد، سناریوی زیر رقم میخورد:
- پوزیشن Call: ارزش قرارداد شما دقیقاً ۰.۳۵ دلار افزایش مییابد و قیمت آپشن شما از ۲ دلار به ۲.۳۵ دلار میرسد.
- پوزیشن Put: ارزش قرارداد شما به دلیل حرکت خلاف جهت بازار، ۰.۶۵ دلار کاهش یافته و قیمت آن از ۲ دلار به ۱.۳۵ دلار افت میکند.
این محاسبات شفاف نشان میدهد که تعیین حد ضرر (Stop Loss) و تارگتهای سود بر اساس مقادیر دلتا، بسیار دقیقتر از تکیه بر تحلیلهای تکنیکال کلاسیک است.
تریدرهای حرفهای چگونه از دلتا برای تنظیم حجم معاملات و هجینگ استفاده میکنند؟
تریدرهای موسسات مالی و هجفاندها از دلتا فراتر از یک عدد تئوریک استفاده میکنند. این شاخص در هسته الگوریتمهای مدیریت ریسک آنها قرار دارد و برای تعیین دقیق حجم ورودی (Position Sizing) به کار گرفته میشود.
چهار کاربرد پیشرفته دلتا در میزهای معاملاتی (Trading Floors) عبارتند از:
۱. تعیین ریسک جهتدار (Directional Risk): معاملهگر با بررسی دلتای کل متوجه میشود که پورتفولیوی وی تا چه حد صعودی (Bullish) یا نزولی (Bearish) است.
۲. اجرای هجینگ دینامیک (Dynamic Hedging): اگر تریدر ۱۰۰ قرارداد Call با دلتای ۰.۴۰+ خریده باشد (معادل ۴۰۰۰ سهم حساسیت)، با فروش دقیقاً ۴۰۰۰ سهم در بازار اسپات، پوزیشن خود را کاملاً دلتا خنثی میکند.
۳. ارزیابی ارزش نسبی (Relative Value): بررسی اختلاف قیمت میان قراردادهایی که دلتای یکسانی دارند، فرصتهای آربیتراژ (Arbitrage) سودآوری را برای تریدرهای الگوریتمی فراهم میکند.
۴. کالیبراسیون حجم معامله: تریدر با ترکیب میزان سرمایه آزاد (Free Margin) و ضریب دلتا، تعداد بهینه لات (Lot) را محاسبه میکند تا در صورت فعال شدن حد ضرر، بیش از ۱ الی ۲ درصد ریسک به حساب تحمیل نشود.