مالیات بر سود سرمایهای (Capital Gains Tax) یک عوارض قانونی است که بر مابهالتفاوت قیمت خرید و فروش داراییهای مالی اعمال میشود. هر زمان که یک معاملهگر داراییهایی نظیر سهام، جفتارزها (فارکس)، قراردادهای آتی (Futures) یا ارزهای دیجیتال را با قیمتی بالاتر از بهای تمامشده (Cost Basis) تسویه کند، سود محققشده مشمول این مالیات خواهد بود. مدیریت کارآمد مالیات، مرز بین یک تریدر آماتور و یک مدیر سرمایه حرفهای را تعیین میکند؛ زیرا سود ناخالص درجشده در پلتفرم معاملاتی، رقم نهایی انتقالیافته به حساب بانکی شما نیست.
نادیده گرفتن قوانین مالیاتی در استراتژیهای معاملاتی، منجر به کاهش شدید بازده خالص (Net ROI) و مواجهه با جرایم سنگین نهادهای نظارتی مانند IRS میشود. اگر به دنبال تسلط بر مفاهیم کلیدی بازارهای مالی و یادگیری تکنیکهای حفظ سود هستید، با استفاده از دوره آموزش فارکس از صفر تا صد رایگان میتوانید ساختار دقیق معاملات و مدیریت ریسک را فرا بگیرید.
| مفهوم / نوع دارایی | وضعیت مالیاتی و نحوه محاسبه |
|---|---|
| سود سرمایهای کوتاهمدت (کمتر از ۱ سال) | محاسبه بر اساس نرخ مالیات بر درآمد عادی (تا ۳۷ درصد) |
| سود سرمایهای بلندمدت (بیش از ۱ سال) | محاسبه با نرخهای ترجیحی پایینتر (۰٪، ۱۵٪ یا ۲۰٪) |
| معاملات فارکس و فیوچرز (بخش ۱۲۵۶) | قانون ۶۰/۴۰ (۶۰٪ سود با نرخ بلندمدت، ۴۰٪ با نرخ کوتاهمدت) |
| معاملات ارزهای دیجیتال (Crypto) | رفتار مشابه داراییهای سرمایهای (سهام) و مشمول مالیات بر سود |
| حسابهای Roth IRA | معافیت کامل مالیاتی برای سودهای محققشده در داخل حساب |
مدیریت مالیات بر سود سرمایهای در بازارهای مالی
راهنمای سریع قوانین مالیاتی برای تریدرهای بازارهای جهانی
عایدی سرمایه
مالیات صرفاً بر سود خالص ناشی از تفاوت قیمت خرید و فروش دارایی اعمال میشود، نه بر اصل سرمایه اولیه معاملهگر.
قانون ۶۰/۴۰
در قراردادهای آتی و فارکس، ۶۰ درصد سود با نرخ ترجیحی بلندمدت و ۴۰ درصد با نرخ کوتاهمدت محاسبه میشود.
زمان نگهداری
نگهداری دارایی مالی بیش از یک سال (۳۶۵ روز)، دارایی را وارد ساختار مالیاتی سود سرمایهای بلندمدت با نرخ پایینتر میکند.
حسابهای معاف
استفاده از حسابهای بازنشستگی نظیر Roth IRA باعث معافیت کامل سودهای معاملاتی از پرداخت مالیات سالانه میشود.
برداشت زیان مالیاتی
استراتژی Tax-Loss Harvesting به تریدرها اجازه میدهد زیان معاملات را با سودها تهاتر کرده و بدهی مالیاتی را کاهش دهند.
قانون Wash Sale
خرید مجدد همان داراییِ زیانده در کمتر از ۳۰ روز، مانع از ثبت آن زیان برای کاهش مالیات بر سودهای دیگر میشود.
ویدئو آموزش مالیات بر عایدی سرمایه
فایل صوتی آموزش مالیات بر عایدی سرمایه
چالش مالیات بر سود سرمایهای در ترید چیست؟
مالیات بر سود سرمایهای زمانی فعال میشود که شما یک موقعیت معاملاتی (Position) را با سود ببندید. فرمول محاسبه دقیق آن تفاضل قیمت فروش و قیمت خرید (شامل کارمزدها و کمیسیونهای معاملاتی) است. تا زمانی که معامله شما باز است و سود صرفاً بهصورت شناور (Floating Profit) در حساب معاملاتی نمایش داده میشود، هیچ بدهی مالیاتی ایجاد نمیگردد. محقق شدن سود (Realization) شرط اصلی شمول مالیات است.
داراییهای سرمایهای در بازارهای مالی گستره وسیعی دارند. از سهام شرکتهای تکنولوژی گرفته تا اوراق قرضه، قراردادهای اختیار معامله (Options)، و حتی جفتارزها. نهادهای مالیاتی (مانند IRS در ایالات متحده) رویکرد متفاوتی نسبت به کلاسهای دارایی مختلف دارند و نرخهای مالیاتی بر اساس نوع دارایی و مدت زمان درگیری سرمایه، متغیر است.
تفاوت سود سرمایهای کوتاهمدت و بلندمدت در معاملات چیست؟
اداره مالیات داراییها را بر اساس مدت زمان نگهداری به دو دسته کوتاهمدت (Short-Term) و بلندمدت (Long-Term) طبقهبندی میکند. معاملات کوتاهمدت شامل داراییهایی است که کمتر از یک سال کامل نگهداری و تسویه شدهاند. سود حاصل از این معاملات دقیقاً مشابه حقوق ماهیانه شما محاسبه شده و مشمول نرخ مالیات بر درآمد عادی میگردد که با توجه به پلههای درآمدی، میتواند تا ۳۷ درصد افزایش یابد.
در مقابل، معاملات بلندمدت مربوط به پوزیشنهایی است که بیش از ۳۶۵ روز باز بودهاند. دولتها برای تشویق سرمایهگذاری مولد و کاهش سفتهبازی (Speculation)، نرخ مالیات بر سود سرمایهای بلندمدت را بسیار پایینتر در نظر میگیرند (معمولاً بین ۰ تا ۲۰ درصد بسته به مجموع درآمد). جدول زیر تفاوت فاحش این دو رویکرد را در یک سناریوی معاملاتی مشخص نشان میدهد:
| پارامترهای معامله | موقعیت بلندمدت (بیش از ۱ سال) | موقعیت کوتاهمدت (کمتر از ۱ سال) |
|---|---|---|
| حجم خرید (مثلاً ۲۰۰ سهم ۵۰ دلاری) | ۱۰,۰۰۰ دلار | ۱۰,۰۰۰ دلار |
| ارزش تسویه و فروش (۲۰۰ سهم ۱۰۰ دلاری) | ۲۰,۰۰۰ دلار | ۲۰,۰۰۰ دلار |
| سود ناخالص محققشده | ۱۰,۰۰۰ دلار | ۱۰,۰۰۰ دلار |
| نرخ مالیات فرضی | ۲۰٪ (نرخ ترجیحی) | ۳۷٪ (نرخ درآمد عادی) |
| بدهی مالیاتی | ۲,۰۰۰ دلار | ۳,۷۰۰ دلار |
| سود خالص معاملاتی | ۸,۰۰۰ دلار | ۶,۳۰۰ دلار |
در این مثال، تنها تفاوت در زمان کلیک کردن روی دکمه “Close Position” است. یک روز تاخیر برای ورود به محدوده بلندمدت، ۱۷۰۰ دلار سرمایه بیشتر برای تریدر حفظ کرده است.
هرگز اجازه ندهید مزایای مالیاتی بلندمدت، شما را در یک معامله زیانده یا تغییر روند نزولی اسیر کند. نگه داشتن یک پوزیشن در حال ریزش صرفاً برای فرار از مالیات کوتاهمدت، خطای شناختی مهلکی است که میتواند کل سود شما را از بین ببرد. قانون اول: حفظ اصل سرمایه، قانون دوم: مدیریت مالیات.
مالیات معاملات سهام و ETF در بازارهای جهانی چگونه محاسبه میشود؟
اسکالپرها (Scalpers) و معاملهگران روزانه (Day Traders) در بازار سهام و صندوقهای ETF، بالاترین فشار مالیاتی را تحمل میکنند. از آنجا که تمام معاملات این دسته کمتر از یک روز یا نهایتاً چند هفته باز میمانند، سود آنها کاملاً در دسته کوتاهمدت قرار گرفته و با بالاترین نرخ درآمد مالیاتبندی میشود. در حالی که سرمایهگذاران ارزشی (Value Investors) از نرخهای صفر، ۱۵ یا ۲۰ درصد سود میبرند.
علاوه بر سود سرمایهای، بحث سود سهام (Dividends) نیز لایه پیچیدهتری از مالیات ایجاد میکند. سود سهام به دو دسته واجد شرایط (Qualified Dividends) و عادی طبقه بندی میشود. سود سهام واجد شرایط به دلیل رعایت پیشنیازهای زمانی نگهداری، مشمول نرخهای پایینترِ سود سرمایهای بلندمدت میگردد، در حالی که سود پرداختی از سمت صندوقهای پوشش ریسک یا سهامهای عادی با نرخ مالیات بر درآمد محاسبه خواهد شد.
قانون بخش ۱۲۵۶ در مالیات معاملات آتی (Futures) چیست؟
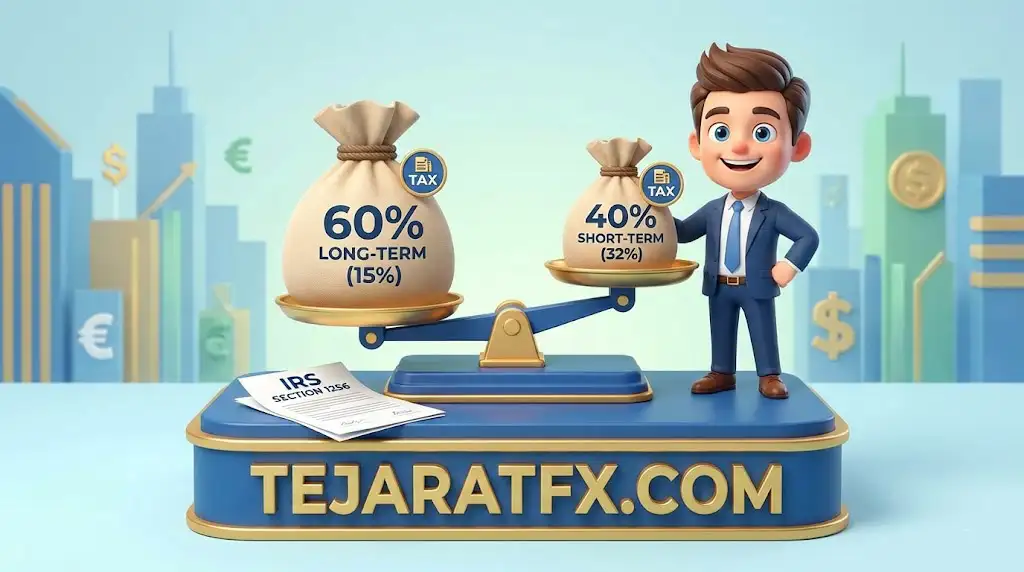
معاملات قراردادهای آتی (Futures) بهشتی از نظر کارآمدی مالیاتی برای تریدرهای فعال است. این ابزارها تحت پوشش کد Section 1256 اداره مالیات آمریکا قرار دارند. ویژگی منحصربهفرد بخش ۱۲۵۶، قانون طلایی ۶۰/۴۰ است. طبق این قانون، صرفنظر از اینکه قرارداد آتی خود را یک ثانیه، یک روز یا شش ماه نگه داشته باشید، مالیات بر سود آن به این شکل تفکیک میشود: ۶۰ درصد از سود با نرخ مطلوب بلندمدت، و ۴۰ درصد با نرخ کوتاهمدت محاسبه میشود.
قراردادهای آتی تحت قانون ۱۲۵۶ تابع سیستم حسابداری Mark-to-Market هستند. به این معنا که در پایان سال مالی (۳۱ دسامبر)، تمام پوزیشنهای بازِ شما به قیمت روز تسویه دفتری میشوند و مالیات سود یا زیان شناورِ آنها در همان سال محاسبه میگردد. این ساختار از پیچیدگیهای ثبت تکتک تریدها (مانند معاملات سهام) جلوگیری کرده و کارنامه مالیاتی تریدر را به شدت ساده میکند.
مزیت مالیاتی قانون ۶۰/۴۰ در معاملات فارکس (Forex) چگونه عمل میکند؟
معاملات اسپات ارزهای خارجی (Spot Forex) نیز مشابه بازار آتی، واجد شرایط استفاده از بخش ۱۲۵۶ کد IRS هستند (مگر اینکه تریدر خود را تحت قانون ۹۸۸ ثبت کند). این یک اهرم فوقالعاده برای معاملهگران فارکس محسوب میشود که معمولاً حجم بالایی از معاملات درونروزی (Intraday) دارند و در حالت عادی باید درگیر بالاترین نرخهای مالیاتی میشدند.
برای درک این اهرم مالیاتی، سناریویی را در نظر بگیرید که یک تریدر فارکس طی یک سال، ۹,۰۰۰ دلار سود خالص ثبت کرده است. با فرض نرخ بلندمدت ۱۵ درصد و نرخ کوتاهمدت ۳۲ درصد، محاسبه بدهی وی به این صورت است:
- سهم ۶۰ درصدی (بلندمدت): ۵,۴۰۰ دلار از کل سود ضرب در ۱۵٪ = ۸۱۰ دلار مالیات.
- سهم ۴۰ درصدی (کوتاهمدت): ۳,۶۰۰ دلار از کل سود ضرب در ۳۲٪ = ۱,۱۵۲ دلار مالیات.
- مجموع بدهی مالیاتی: تنها ۱,۹۶۲ دلار.
در این الگو، نرخ موثر مالیاتی (Effective Tax Rate) این تریدر به حدود ۲۱.۸ درصد کاهش یافته است، در حالی که اگر همین تریدر این سود را در بازار سهام و به صورت کوتاهمدت کسب کرده بود، باید حدود ۳۲ درصد (۲,۸۸۰ دلار) مالیات پرداخت میکرد.
اداره مالیات چگونه سود کریپتو (رمزارزها) را رهگیری و محاسبه میکند؟
بازار ارزهای دیجیتال به دلیل نوسانات شدید (High Volatility)، سودهای کلانی برای تریدرها ایجاد میکند و سازمانهای مالیاتی به شدت بر آن متمرکز شدهاند. کلیدیترین نکته قانونی این است: مراجع مالیاتی بیتکوین و آلتکوینها را به عنوان «ارز قانونی» به رسمیت نمیشناسند، بلکه آنها را در دسته «اموال و دارایی» (Property) طبقهبندی میکنند. بنابراین، مکانیزم مالیاتی آنها دقیقاً مشابه خرید و فروش سهام است.
سود حاصل از هولدینگ بیتکوین برای مدت کمتر از یک سال، مشمول مالیات سود سرمایهای کوتاهمدت است و نگهداری بلندمدت شامل نرخهای ترجیحی میگردد. همچنین، ماینرهای شبکههای بلاکچین میتوانند هزینههای مستقیم استخراج (شامل تجهیزات، استهلاک و برق مصرفی) را بهعنوان هزینههای عملیاتی کسر کرده و بدهی مالیاتی خود را کاهش دهند.
ساختار مالیاتی در معاملات آپشن (Options Trading) به چه شکل است؟
معاملات اختیار معامله (Options) ساختاری پیچیدهتر دارند و نوع مالیات آنها به دارایی پایه (Underlying Asset) بستگی دارد. قراردادهای آپشن به دو دسته عمده تقسیم میشوند: آپشنهای سهامی (Equity Options) و آپشنهای غیرسهامی (Non-Equity Options).
آپشنهای سهامی که روی سهام فردی یا ETFهای سنتی بسته میشوند، از قوانین استاندارد سود سرمایهای پیروی میکنند (قانون تفکیک کمتر یا بیشتر از یک سال). اما آپشنهای غیرسهامی، از جمله قراردادهای آپشن روی شاخصهای کلان (مثل SPX)، معاملات آتی و فارکس، مجدداً ذیل چتر حمایتی بخش ۱۲۵۶ (Section 1256) قرار میگیرند. این یعنی تریدرهای آپشنِ شاخصها نیز میتوانند از مزیت قدرتمند مالیاتی ۶۰/۴۰ برای کاهش بدهی مالیاتی خود نهایت استفاده را ببرند.
چگونه بدهی مالیاتی معاملات (Tax Liability) را بهصورت قانونی کاهش دهیم؟
حفظ بازدهی معاملات صرفاً نیازمند تحلیل تکنیکال دقیق نیست؛ بهینهسازی مالیاتی نقش پررنگتری در حفظ ثروت ایفا میکند. استراتژیهای قانونی متعددی برای مهندسی مالیات وجود دارد که تریدرهای حرفهای بهطور مستمر از آنها بهره میگیرند:
- برداشت زیان مالیاتی (Tax-Loss Harvesting): این استراتژی به معنای فروش عمدی داراییهای در ضرر، پیش از پایان سال مالی است. با شناسایی و ثبت این زیان، میتوانید سودهای محققشده در معاملات دیگر را خنثی کرده و پایه مالیاتی خود را کاهش دهید.
- استفاده از حسابهای دارای مزیت مالیاتی: ترید در حسابهای بازنشستگی معاف از مالیات یک سپر دفاعی بینظیر است. در حسابی نظیر Roth IRA، شما با پول پس از کسر مالیات ترید میکنید، اما تمام سودهای محققشده در داخل این حساب و برداشتهای دوران بازنشستگی کاملاً از مالیات معاف خواهند بود (Zero Tax on Capital Gains).
- پرهیز از تله Wash Sale: قانون “واش سیل” تصریح میکند که اگر داراییِ زیاندهی را بفروشید و ظرف ۳۰ روز قبل یا بعد از آن، همان دارایی (یا دارایی کاملاً مشابه) را مجدداً بخرید، اجازه ندارید آن زیان را برای کاهش مالیات خود ثبت کنید. سیستمهای معاملاتی خودکار باید طوری تنظیم شوند که این فواصل زمانی را به دقت رعایت کنند.
- انتخاب بازار هدفمند: اگر تریدر الگوریتمی یا سوئینگتریدر هستید، مهاجرت از بازار سهام (با مالیات ۱۰۰٪ کوتاهمدت) به بازارهای آتی و فارکس (با قانون جذاب ۶۰/۴۰) یک تغییر ساختاری است که میتواند بازده خالص سالانه شما را تا ۲۰ درصد افزایش دهد.