استراتژی Covered Call یا اختیار معامله پوششی، یکی از محبوبترین و کاربردیترین تکنیکها در بازار آپشن و مشتقات مالی به شمار میرود. این رویکرد به سرمایهگذاران حرفهای اجازه میدهد تا علاوه بر حفظ داراییهای پایه خود، از طریق فروش قراردادهای اختیار خرید، درآمد مستمر و مضاعفی ایجاد کنند. استفاده از این استراتژی، به ویژه در بازارهای خنثی یا با روند صعودی ملایم، راهکاری هوشمندانه برای کاهش ریسک و مدیریت بهینه پرتفوی محسوب میشود.
ورود به دنیای معاملات پیشرفته و اجرای موفقیتآمیز استراتژیهایی نظیر Covered Call، نیازمند درک عمیق از ساختار بازار و تسلط بر مفاهیم پایهای است. اگر تصمیم دارید مهارتهای تحلیلی و معاملاتی خود را به سطح جدیدی ارتقا دهید، پیشنهاد میکنیم با استفاده از دوره جامع آموزش مقدماتی تا پیشرفته فارکس، پایههای دانش مالی خود را مستحکم کرده و با اطمینان بیشتری در بازارهای جهانی گام بردارید.
در ادامه این مقاله، قصد داریم مکانیزم دقیق و نحوه عملکرد استراتژی کاور کال را به صورت گامبهگام بررسی کنیم. همچنین با تحلیل مزایا، ریسکهای احتمالی و شرایط ایدهآل برای استفاده از این تکنیک، به شما کمک خواهیم کرد تا این ابزار قدرتمند را به استراتژیهای معاملاتی خود اضافه کنید.
مکانیزم استراتژی Covered Call در یک نگاه
چکیده ساختار و کارکرد فروش اختیار خرید پوششیافته در بازار آپشن
دریافت پریمیوم (Cash Flow)
با فروش قرارداد Call روی سهام موجود، بلافاصله وجه تضمین (Premium) به حساب شما واریز شده و قابل برداشت است.
کاهش میانگین خرید (Cost Basis)
پریمیوم دریافتی مانند یک سپر عمل کرده و قیمت سربهسر معامله شما را کاهش میدهد؛ محافظتی نسبی در برابر افت قیمت.
تارگتگذاری خروج
شما قیمت اعمال (Strike Price) را مشخص میکنید؛ به این معنا که راضی هستید سهم خود را در آن قیمتِ بالاتر با سود بفروشید.
محدودیت سود صعودی
در صورت جهش ناگهانی قیمت سهم، سود شما روی قیمت اعمال قفل میشود (Capped Upside) و از رشد بیشتر جا میمانید.
| پارامتر معاملاتی | مشخصات در استراتژی Covered Call |
|---|---|
| وضعیت دارایی پایه (Underlying Asset) | مالکیت قطعی ۱۰۰ سهم به ازای هر قرارداد آپشن |
| محیط بازار بهینه (Market Bias) | خنثی (Neutral) تا صعودی ملایم (Slightly Bullish) |
| پتانسیل سود (Max Profit) | محدود شده به قیمت اعمال (Strike Price) + پریمیوم دریافتی |
| ریسک نزولی (Max Loss) | کاهش ارزش سهام پایه تا صفر (منهای پریمیوم دریافتی) |
| تاثیر فرسایش زمانی (Theta Decay) | مثبت؛ با گذشت زمان ارزش قرارداد آپشن کاهش یافته و به نفع فروشنده است. |
ویدئو آموزش استراتژی Covered Call
فایل صوتی آموزش Covered Call Strategy
استراتژی Covered Call دقیقاً چیست و چگونه مهندسی میشود؟
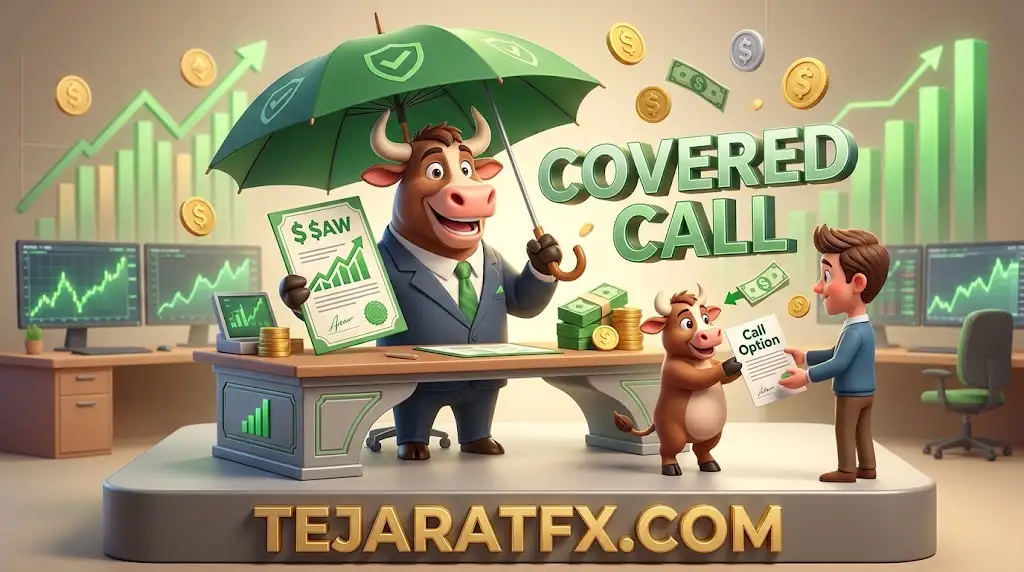
استراتژی Covered Call ترکیب همزمان نگهداری یک دارایی پایه (Long Stock) و فروش یک قرارداد اختیار خرید (Short Call) روی همان دارایی است. شما در ازای دریافت مبلغی نقد (Premium)، تعهد میدهید که در صورت رسیدن قیمت به یک سطح مشخص (Strike Price) تا زمان سررسید (Expiration Date)، سهام خود را به خریدار قرارداد واگذار کنید.
در این ساختار، شما ریسک فروش آپشن را با در اختیار داشتن خودِ دارایی «پوشش» (Cover) میدهید. اگر خریدار آپشن تصمیم بگیرد قرارداد را اعمال کند، شما نیازی به خرید سهام از بازار آزاد با قیمتهای نجومی ندارید؛ زیرا سهام از قبل در سبد شما موجود است. جذابیت اصلی این روش، دریافت قطعی و فوری وجه تضمین است که سودآوری پورتفوی را فارغ از جهت حرکت بازار، افزایش میدهد.
فروش اختیار خرید بدون در اختیار داشتن دارایی پایه، نیکد کال (Naked Call) نامیده میشود. این پوزیشن ریسک نامحدود دارد. اگر قیمت سهم دچار پامپ (Pump) شود، شما موظفید سهم را با قیمت بازار آزاد خریداری کرده و با قیمت اعمالِ ارزانتر به خریدار تحویل دهید. هرگز بدون مالکیت قطعی دارایی، اقدام به فروش Call نکنید.
چگونه از قراردادهای کاورد کال درآمدزایی کنیم؟ (آناتومی سناریوها)
سودآوری در این استراتژی بر پایه فرسایش زمانی (Theta) و نوسانات خنثی استوار است. زمانی که شما قرارداد آپشن را میفروشید، پریمیوم بهصورت نقد به حساب شما افزوده میشود. از این نقطه به بعد، رفتار قیمت دارایی پایه یکی از دو سناریوی زیر را رقم میزند.

سناریوی اول: رشد قیمت سهم و عبور از قیمت اعمال (In-the-Money)
قیمت سهام رشد کرده و از قیمت Strike عبور میکند. خریدارِ آپشن، قرارداد را اعمال میکند. شما موظفید سهام خود را در قیمت اعمال (که پایینتر از قیمت روز بازار است) بفروشید. در این حالت، شما سود حاصل از رشد سهم تا محدوده Strike بهعلاوه پریمیوم دریافتی را تصاحب کردهاید. اگرچه سود شما اصطلاحاً Capped (محدود) شده و از ادامه رشد سهم بینصیب ماندهاید، اما با بالاترین بازدهیِ برنامهریزیشده از معامله خارج شدهاید.
سناریوی دوم: تثبیت یا افت قیمت سهم (Out-of-the-Money)
قیمت سهام زیر قیمت اعمال باقی میماند یا افت میکند. قرارداد آپشن در تاریخ سررسید بیارزش (OTM) منقضی میشود. در این سناریو، هیچکس سهام شما را نمیخرد؛ در نتیجه شما هم ۱۰۰ درصد پریمیوم دریافتی را بهعنوان سود خالص نگه میدارید و هم مالکیت سهام خود را حفظ میکنید. اکنون میتوانید مجدداً یک قرارداد Covered Call جدید برای ماه بعد بفروشید و این چرخه درآمدزایی را تکرار کنید.
طراحی یک سناریوی عددی در بازار سهام آمریکا (Wall Street)
برای درک دقیق مکانیزم ریاضی این استراتژی، فرض کنید سهام شرکت اپل (AAPL) را در قیمت ۱۵۰ دلار خریداری کردهاید (خرید ۱۰۰ سهم معادل ۱۵,۰۰۰ دلار سرمایه). تارگت شما برای این سهم ۱۶۰ دلار است و انتظار ندارید در کوتاهمدت فراتر از این عدد برود.
شما یک قرارداد Call با قیمت اعمال ۱۶۰ دلار (Strike 160) و سررسید ۴۵ روزه میفروشید. پریمیوم این قرارداد ۳ دلار به ازای هر سهم است. (از آنجا که هر قرارداد شامل ۱۰۰ سهم است، شما بلافاصله ۳۰۰ دلار نقد دریافت میکنید).
- حالت اول (انقضا در قیمت ۱۶۵ دلار): آپشن اعمال میشود. سهام شما با قیمت ۱۶۰ دلار به فروش میرسد. سود فروش سهم: ۱۰۰۰ دلار. سود پریمیوم: ۳۰۰ دلار. کل سود شما در ۴۵ روز: ۱۳۰۰ دلار (بازدهی عالی، اگرچه ۵۰۰ دلار از رشد بازار جا ماندید).
- حالت دوم (انقضا در قیمت ۱۵۵ دلار): آپشن بیارزش منقضی میشود. خریدار علاقهای به خرید سهم شما در قیمت ۱۶۰ دلار (وقتی در بازار ۱۵۵ دلار است) ندارد. شما سهام را نگه میدارید و ۳۰۰ دلار پریمیوم نیز در حساب شما قطعی است.
- حالت سوم (سقوط سهم به ۱۳۰ دلار): ارزش سهام شما ۲۰۰۰ دلار کاهش یافته است. اما به دلیل دریافت ۳۰۰ دلار پریمیوم، ضرر خالص شما ۱۷۰۰ دلار خواهد بود. میانگین خرید شما از ۱۵۰ دلار به ۱۴۷ دلار کاهش یافته است (Cost Basis Reduction).
مزایا و معایب کاورد کال؛ چرا صندوقهای پوشش ریسک به آن علاقهمندند؟
هر ابزار مشتقه در بازارهای مالی بر پایه تبادل ریسک و ریوارد بنا شده است. شناخت دقیق ماهیت این تبادل برای مدیریت پورتفوی الزامی است. استراتژی کاورد کال نیز از این قاعده مستثنی نیست و بهینهسازی آن نیازمند مدیریت پارامترهای یونانی آپشن (Greeks) است.
- مزیت اول – تولید سود سهام مصنوعی (Synthetic Dividend): شرکتهایی که سود نقدی (Dividend) پرداخت نمیکنند را میتوان از طریق این استراتژی به داراییهای درآمدزا تبدیل کرد.
- مزیت دوم – بهرهبرداری از فرسایش زمانی: برعکس خریداران آپشن که زمان دشمن آنهاست، در اینجا هر روزی که میگذرد (Theta Decay)، ارزش قرارداد کاهش یافته و فروشنده (شما) به سودآوری نزدیکتر میشوید.
- عیب اول – محدودیت صعودی (Opportunity Cost): اگر شرکت گزارش مالی فوقالعادهای منتشر کند و سهم ۵۰ درصد رشد کند، سود شما دقیقاً روی Strike Price قفل شده است.
- عیب دوم – عدم پوشش کامل ریسک نزولی: پریمیوم دریافتی یک بافر دفاعی است، نه یک بیمهنامه کامل (مانند خرید Put Option). در ریزشهای سنگین (Drawdowns)، سبد شما آسیب خواهد دید.
بزرگترین ریسکها و تلههای معاملاتی در اجرای Covered Call
معاملهگرانی که بدون طراحی نقشه خروج (Exit Strategy) وارد بازار آپشن میشوند، معمولاً در تله نوسانات ضمنی و محاسبات اشتباه مارجین گرفتار میشوند. مدیریت پوزیشن در این استراتژی حیاتیتر از ورود به آن است.
۱. بسته شدن زودهنگام سهام پایه: اگر قبل از سررسیدِ قرارداد آپشن، سهام اصلی خود را بفروشید، پوزیشن شما از حالت Cover خارج شده و به یک Naked Call با ریسک نامحدود تبدیل میشود. سیستمهای مدیریت ریسک بروکر ممکن است بلافاصله حساب شما را مارجین کال کنند.
۲. تله سهام بنیادی و بلندمدت: فروش این استراتژی روی سهامی که به بنیاد آن اعتقاد راسخ دارید و میخواهید ۱۰ سال آن را هولد کنید، یک اشتباه استراتژیک است. ریسک اعمال شدن قرارداد (Assignment Risk) در این حالت بالاست و ممکن است مجبور شوید سهم ارزشمند خود را پیش از موعد از دست بدهید که تبعات مالیاتی سنگینی (Capital Gains Tax) نیز در پی دارد.
۳. مدیریت اشتباه قرارداد (عدم آشنایی با Rolling): زمانی که قیمت سهم شدیداً رشد میکند و از Strike عبور میکند، معاملهگران حرفهای قرارداد فعلی را با ضرر خریده و یک قرارداد جدید در قیمت اعمال بالاتر و سررسید دورتر میفروشند (Rolling Up and Out). آماتورها صرفاً نظارهگر از دست رفتن سهمشان هستند.