فعالیت در بازارهای مالی، همواره با فرصتها و چالشهای متعددی همراه است. یکی از مهمترین مفاهیمی که هر معاملهگر، چه یک اسکالپر کوتاهمدت و چه یک معاملهگر سویینگ، باید به درستی آن را درک کند، مفهوم « ریسک بازار در فارکس » (Market Risk) است. ریسک بازار به احتمال کاهش ارزش سرمایه به دلیل نوسانات غیرقابل پیشبینی و تغییرات کلان سیستماتیک اشاره دارد که میتواند بر داراییهای مختلف تأثیر بگذارد.
برای مدیریت صحیح این خطرات و محافظت از سرمایه، تنها تکیه بر استراتژیهای معاملاتی پایه کافی نیست. درک دقیق شاخصهای کلان و تأثیرات آنها بر روند قیمتها، نقش حیاتی در حفظ بقای حساب معاملاتی ایفا میکند. به همین دلیل، تریدرهای موفق همواره با بررسی مستمر تقویم اقتصادی و رویدادهای مهم بازار فارکس، تلاش میکنند تا پیش از وقوع نوسانات شدید، تصمیمات خود را با شرایط جدید منطبق سازند و از غافلگیری در برابر اخبار جلوگیری کنند.
در این مقاله، قصد داریم به طور جامع به بررسی ابعاد مختلف ریسک بازار بپردازیم و راهکارهای عملی برای مقابله با آن را معرفی کنیم. با مطالعه این مطلب، میآموزید که چگونه خطرات نهفته در بازار را شناسایی کرده و با پیادهسازی اصول صحیح مدیریت ریسک، حاشیه امنیت معاملات خود را به حداکثر برسانید.
| موضوع بررسی | توضیحات و جزئیات تکنیکال |
|---|---|
| تعریف دقیق ریسک بازار | احتمال کاهش ارزش پورتفو به دلیل شوکهای اقتصاد کلان و تغییرات ساختاری بازار |
| نامهای معادل فنی | ریسک سیستماتیک (Systematic Risk) یا ریسک غیرقابل تنوعبخشی (Undiversifiable Risk) |
| ریسک نرخ بهره (Interest Rate) | نوسانات شدید جفتارزها ناشی از تصمیمات انقباضی یا انبساطی بانکهای مرکزی (مثل FED) |
| ریسک سهام (Equity Risk) | همبستگی جریانهای سرمایه بازار سهام با ارزش ارزهای پایهای در مواقع ریسکپذیری/ریسکگریزی |
| ریسک ارز (Currency Risk) | نوسانات لحظهای نرخ برابری ارزها و ایجاد لغزش (Slippage) در زمان اخبار مهم |
| ریسک کالا (Commodity Risk) | تاثیر مستقیم قیمت نفت و طلا بر ارزهای کالایی (Commodity Currencies) نظیر CAD و AUD |
| متدهای پوشش و کنترل | استفاده از استراتژی هجینگ (Hedging)، کنترل لوریج (Leverage) و مدیریت ریسک به ریوارد |
| ابزارهای سنجش کوانتبیس | شاخص ارزش در معرض خطر (VaR) و ضریب بتا (Beta) برای محاسبه حداکثر زیان احتمالی |
ریسک بازار در فارکس؛ استراتژی بقا در طوفان سیستماتیک
ریسک سیستماتیک متغیری است که کل مارکت را همزمان تحت تاثیر قرار میدهد. با شناسایی عوامل کلان و ابزارهای ریاضی، میتوانید از سرمایه خود به عنوان یک سپر دفاعی بهره ببرید.
ماهیت ریسک سیستماتیک
این ریسک کل بازار را درگیر میکند و برخلاف ریسکهای خرد، نمیتوان آن را صرفاً با خرید داراییهای متنوع (Diversification) بهطور کامل مهار کرد.
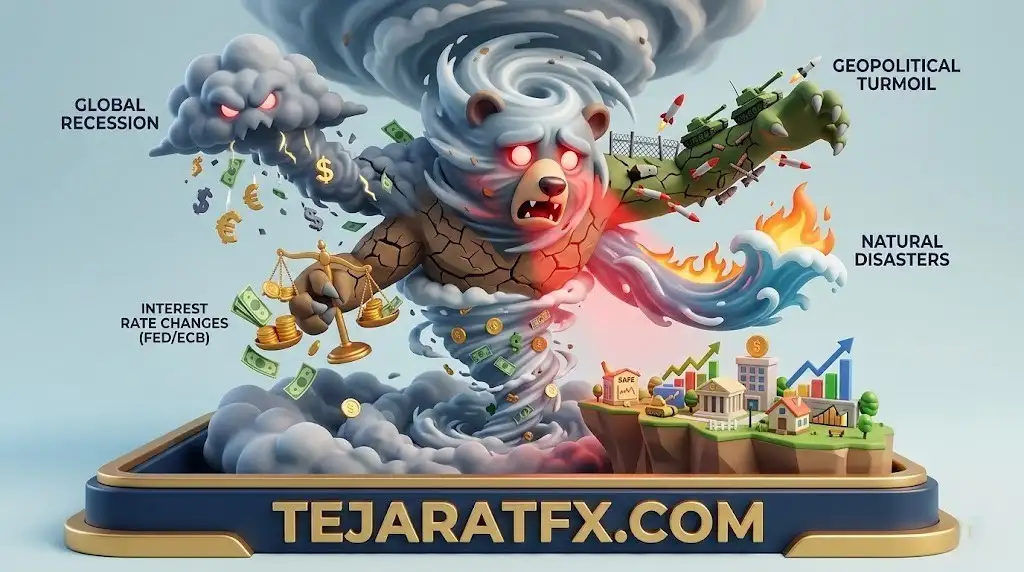
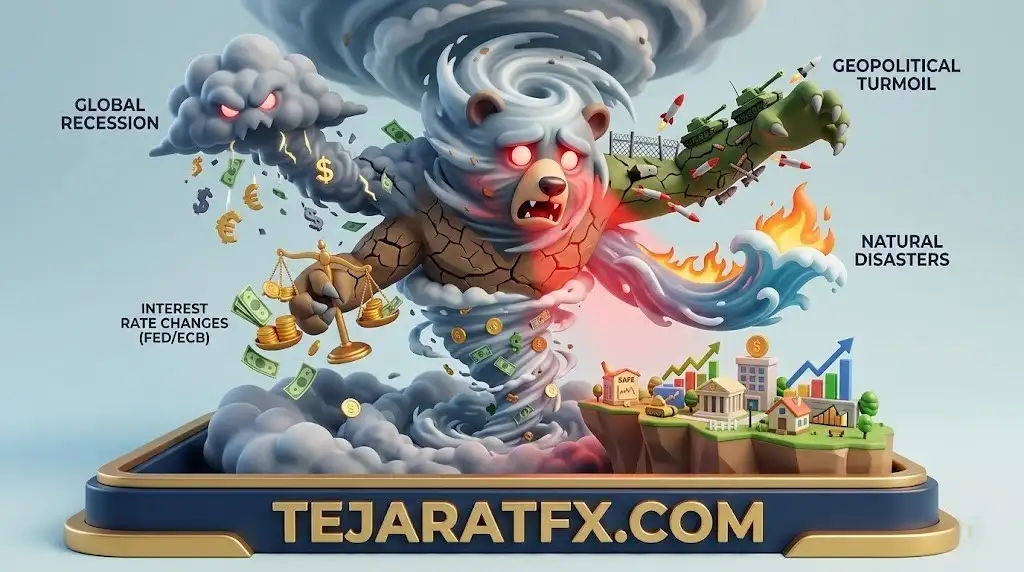
شوکهای کلان اقتصادی
تصمیمات بانکهای مرکزی (تغییرات نرخ بهره)، بحرانهای ژئوپلیتیک و رکودهای جهانی از مهمترین عوامل ایجاد موجهای سهمگین در جریان سفارشات بازار هستند.
شاخههای اصلی ریسک
تریدرهای نهادی همواره نوسانات ناشی از چهار رکن اصلی را پایش میکنند: ریسک نرخ بهره، ریسک نوسانات ارزی، ریسک قیمت کالاها و ریسک شاخصهای سهام.
شاخص VaR در مدیریت سرمایه
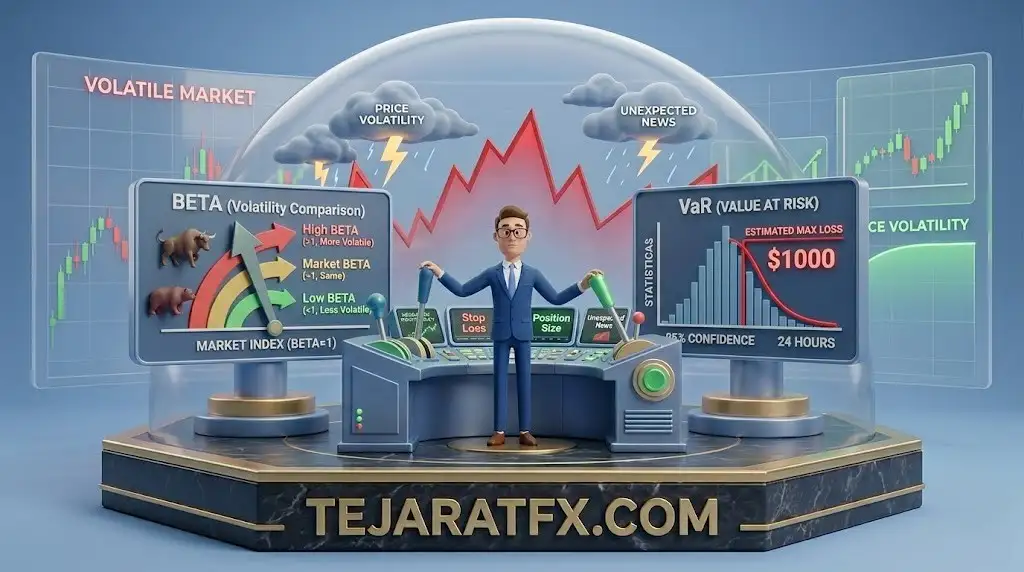
این مدل آماری مشخص میکند که در یک تایمفریم خاص و با سطح اطمینان معین، حداکثر ضرر (Max Drawdown) محتمل پورتفوی شما دقیقاً چه عددی است.
ضریب بتا (Beta)
بتا شدت نوسان یک جفتارز را نسبت به میانگین بازار اندازهگیری میکند و اجازه میدهد سبد معاملاتی خود را متناسب با ریسکپذیری شخصی تنظیم کنید.
هجینگ؛ سپر دفاعی تریدرها
پوشش ریسک از طریق باز کردن پوزیشنهای معکوس همبسته (Correlated) کاربردیترین استراتژی برای خنثیسازی اثرات مخرب ریسک سیستماتیک محسوب میشود.
ویدئو آموزش: ریسک بازار در فارکس چیست؟
فایل صوتی آموزش: ریسک بازار در فارکس چیست؟
ماهیت ریسک بازار (Market Risk) چیست و چرا سیستماتیک نامیده میشود؟

ریسک بازار یا ریسک سیستماتیک (Systematic Risk)، احتمال کاهش شدید Equity (موجودی لحظهای حساب) به دلیل رخدادهای کلان سیاسی و اقتصادی است. این نوع ریسک بر کل پیکره بازار مالی تاثیر میگذارد و نمیتوان با اضافهکردن جفتارزهای مختلف به واچلیست، آن را حذف کرد.
در بازار پویای فارکس، جریان نقدینگی (Liquidity) مستقیماً از شرایط کلان اقتصاد جهانی دستور میگیرد. زمانی که ریسک سیستماتیک در بازار اوج میگیرد، مفاهیم تحلیل تکنیکال کارایی خود را از دست میدهند و بازار وارد فاز پنیک (Panic) میشود. دلایل اصلی شکلگیری این ریسک فراگیر عبارتند از:
- رکود اقتصادی جهانی و چرخههای انقباضی: زمانی که اقتصادهای برتر نظیر ایالات متحده یا منطقه یورو وارد رکود میشوند، جریان سرمایه نهادی به سمت داراییهای امن (Safe-Haven) نظیر طلا، فرانک سوئیس (CHF) و ین ژاپن (JPY) هجوم میآورد و سایر ارزها با گپهای قیمتی شدید سقوط میکنند.
- آشفتگیهای ژئوپلیتیک و بحرانهای امنیتی: جنگها، تحریمهای ناگهانی یا تنشهای مرزی، در کسری از ثانیه باعث افت ارزش یک ارز میشوند. در این مواقع، اسپردها (Spread) به شدت واید شده و حد ضرر معاملهگران با اسلیپیج (Slippage) فعال میشود.
- تغییرات نرخ بهره و سیاستهای پولی (Monetary Policies): مهمترین محرک بازار فارکس، جلسات بانکهای مرکزی نظیر FED آمریکا، ECB اروپا و BOE انگلستان است. هرگونه تغییر غیرمنتظره در نرخ بهره، امواج شوککنندهای در بازار ایجاد کرده و ریسک بازار را به بالاترین سطح خود میرساند.
- بلایای طبیعی و شوکهای عرضه: پاندمیها، زلزلههای ویرانگر یا طوفانهای سهمگین، زنجیره تامین جهانی را مختل کرده و مستقیماً بر تولید ناخالص داخلی (GDP) و در نتیجه ارزش ارز ملی آن منطقه تاثیر میگذارند.
نکته حیاتی برای معاملهگران
ویژگی ذاتی ریسک سیستماتیک این است که «غیرقابل حذف» است. هیچ پورتفوی متنوعی نمیتواند شما را از سقوط آزاد ناشی از انتشار اخبار NFP یا تصمیمات FOMC نجات دهد؛ تنها راه بقا، مدیریت حجم (Lot Size) و پوشش ریسک است.
تفاوت ریسک سیستماتیک و غیرسیستماتیک در مدیریت سبد دارایی چیست؟
ریسک سیستماتیک کل اکوسیستم بازار را درگیر میکند، در حالی که ریسک غیرسیستماتیک (Unsystematic Risk) فقط مختص یک شرکت، دارایی یا بخش خاص از بازار است. ریسک غیرسیستماتیک به سادگی با قانون تنوعبخشی (Diversification) خنثی میشود، اما در فارکس داستان کاملاً متفاوت است.
در بازار سهام، اگر شما سهام یک شرکت تکنولوژی را داشته باشید که گزارش درآمدی ضعیفی منتشر کند (ریسک غیرسیستماتیک)، میتوانید با خرید سهام یک شرکت دارویی در سبد خود، این ریسک را جبران کنید. اما در بازار فارکس، شما ارزهای کلان کشورها را معامله میکنید. زمانی که دلار آمریکا به دلیل یک شوک تورمی قدرتمند میشود، این تغییر، تمام جفتارزهای اصلی (Majors) را همزمان تحت تاثیر قرار میدهد.
استراتژیهای حیاتی معاملهگران برای محافظت از سرمایه در برابر ریسک بازار چیست؟
برای بقا در بازارهای اهرمی (Leveraged Markets)، معاملهگر باید بهطور مستمر در معرض ریسکهای سیستماتیک جهانی باشد. یک توییت از مقامات ارشد، اعلامیه غیرمنتظره اشتغال یا تغییر لحن یک رئیس بانک مرکزی میتواند تحلیلهای صد صفحهای تکنیکال را باطل کند.
برای در امان ماندن از کال مارجین و مدیریت این ریسک، باید استانداردهای زیر را در سیستم معاملاتی خود نهادینه کنید:
- استفاده از تقویم اقتصادی (Economic Calendar): عدم معامله در زمان انتشار اخبار قرمز رنگ (High Impact) نظیر CPI, NFP و GDP. اسپردها در این مواقع به شدت واید شده و ریسک اسلیپیج به حداکثر میرسد.
- اعمال سختگیرانه Stop Loss: هرگز بدون دستور توقف ضرر معامله باز نکنید. استفاده از Trailing Stop (حد ضرر متحرک) برای قفل کردن سود در بازارهای رونددار بسیار راهگشا است.
- هجینگ مستقیم و غیرمستقیم (Hedging): باز کردن پوزیشنهای معکوس در داراییهای دارای همبستگی منفی برای خنثیسازی ریسک در مواقع بحرانی.
- مدیریت حجم معامله (Position Sizing): ریسک کردن نهایتاً ۱ الی ۲ درصد از کل سرمایه (Equity) در هر پوزیشن معاملاتی مستقل.
انواع اصلی ریسک بازار در بازار ارز (فارکس) شامل چه مواردی است؟
ریسک بازار یک مفهوم انتزاعی نیست، بلکه ساختاری متشکل از ریسکهای فرعی و ملموس است که هر لحظه بالانس حساب شما را تهدید میکنند. شناخت این دستهبندیها به طراحی پلن معاملاتی کمک شایانی میکند.
ریسک نرخ بهره (Interest Rate Risk)
مهمترین نیروی محرکه فارکس است. وقتی بانک مرکزی یک کشور نرخ بهره را افزایش میدهد (Hawkish Policy)، بازده اوراق قرضه آن کشور جذاب شده و تقاضا برای ارز ملی افزایش مییابد. تریدرهایی که در سمت مخالف این تغییرات فاندامنتال باشند، دچار زیانهای جبرانناپذیری میشوند.
ریسک ارز (Exchange Rate Risk)
نوسانات مستمر و روزمره نرخ برابری بین جفتارزها است. این ریسک به دلیل تغییرات مداوم در عرضه و تقاضا، حجم معاملات بینبانکی و رفتار سفتهبازان (Speculators) ایجاد میشود و مستقیماً روی میزان پیپ (Pip) سود و زیان شما اثر میگذارد.
ریسک کالا (Commodity Risk)
ارز کشورهایی که اقتصاد آنها بر پایه صادرات کالا بنا شده (Commodity Currencies)، همبستگی شدیدی با قیمت آن کالا دارند. به عنوان مثال، دلار کانادا (CAD) با قیمت نفت خام، و دلار استرالیا (AUD) با قیمت طلا و فلزات پایه ارتباط مستقیم دارند.
ریسک سهام (Equity Risk)
عملکرد شاخصهای بورس جهانی (نظیر S&P 500 یا داوجونز) مستقیماً جریان سرمایه (Capital Flow) را بین داراییهای ریسکی و امن جابجا میکند. ریزش شدید بازار سهام، سرمایهها را به سمت دلار آمریکا یا ین ژاپن هدایت میکند.
چگونه ریسک سیستماتیک را در پلتفرمهای معاملاتی ارزیابی و اندازهگیری کنیم؟
مدیریت ریسک بدون اندازهگیری دقیق و ریاضیاتی آن غیرممکن است. معاملهگران نهادی (Institutional Traders) و صندوقهای پوشش ریسک، از مدلهای پیچیده آماری برای سنجش دقیق ظرفیت تحمل ریسک خود استفاده میکنند که دو مورد از آنها اهمیت ویژهای دارد.
۱. مدل ارزش در معرض خطر (VaR – Value at Risk)
شاخص VaR یک مدل استاندارد در مدیریت ریسک کمی (Quantitative Risk Management) است. این مدل مشخص میکند که در بدترین سناریوی ممکن، حساب شما تا چه حد در معرض افت قرار دارد. به بیان ساده، VaR با محاسبه انحراف معیار و نوسانات تاریخی بازار، به شما میگوید: «با سطح اطمینان ۹۵ درصد، احتمال اینکه در ۲۴ ساعت آینده بیش از ۵۰۰ دلار متضرر شوید، وجود ندارد.»
البته باید به خاطر داشت که مدل VaR در تایمفریمهای بلندمدت یا در زمان رویدادهای قوی قوی سیاه (Black Swan Events) که بازار رفتار غیرنرمال دارد، ممکن است کارایی دقیق خود را از دست بدهد.
۲. ضریب بتا (Beta Coefficient)
ضریب بتا میزان نوسانات تاریخی یک دارایی معاملاتی را در مقایسه با نوسانات کل بازار (یا یک شاخص مرجع) میسنجد. این ابزار به تریدر کمک میکند تا درجه تهاجمی بودن پوزیشنهای خود را کالیبره کند.
- بتای مساوی ۱: دارایی دقیقاً همگام با میانگین بازار نوسان میکند.
- بتای بزرگتر از ۱: دارایی نوسانات و شتاب بسیار بالایی دارد (مانند جفتارز GBP/JPY که به اژدها معروف است). سود بالقوه بالاتر است اما ریسک لیکوئید شدن نیز افزایش مییابد.
- بتای کوچکتر از ۱: دارایی حرکت کُند و باثباتی دارد و برای معاملهگران محافظهکار و کمریسک مناسب است (مانند برخی جفتارزهای متقاطع فرعی).
توصیه کاربردی
به عنوان یک معاملهگر خردهپا (Retail Trader)، نیازی نیست فرمولهای پیچیده ریاضی VaR را دستی محاسبه کنید. اکثر ژورنالهای معاملاتی حرفهای و ابزارهای مدیریت حساب در پلتفرمهای متاتریدر، مقادیر Drawdown و نوسانات حساب شما را به صورت خودکار رصد و گزارش میکنند.