استراتژی Protective Put (پوت محافظتی) یک روش پیشرفته پوشش ریسک (Hedging) در بازارهای مالی و معاملات آپشن (Options) است که سرمایه تریدرها را در برابر ریزشهای ناگهانی قیمت دارایی پایه بیمه میکند. این ساختار معاملاتی، کف قیمتی مشخصی برای موقعیتهای خرید (Long Positions) ایجاد کرده و از افت سنگین اکوئیتی حساب جلوگیری میکند.
درک عمیق مکانیسمهای پوشش ریسک، هسته اصلی یادگیری تخصصی معاملهگری در فارکس و بازارهای جهانی است که شما را از یک معاملهگر احساسی به یک استراتژیست سیستماتیک تبدیل میکند. با تسلط بر ابزارهای مشتقه مانند قراردادهای اختیار معامله، امنیت پورتفولیوی معاملاتی خود را فدای نوسانات مقطعی نخواهید کرد و در زمان سقوط بازار (Market Crash) کمترین آسیب مالی را متحمل میشوید.
چکیده نکات کلیدی استراتژی پوت محافظتی
مهمترین اصول مدیریت ریسک در معاملات آپشن با رویکرد بیمه پورتفولیو
بیمه قدرتمند پورتفولیو
ابزار مدیریت ریسک با آپشن که سرمایه شما را در برابر سقوط آزاد قیمت داراییها، مانند یک سپر دفاعی پوشش میدهد.
حق بیمه (Premium)
با پرداخت مبلغی اندک به عنوان پریمیوم، کف قیمتی مشخصی برای فروش دارایی شما تضمین میشود.
سود نامحدود، ضرر محدود
ریسک نزولی بازار کاملاً قفل میشود، اما پتانسیل کسب سود از رشد احتمالی دارایی اصلی همچنان نامحدود باقی میماند.
مفهوم Married Put
زمانی که قراردادهای Protective Put دقیقاً معادل و همزمان با حجم کل موقعیت لانگ خریداری شوند، به آن پوت متاهل میگویند.
| ویژگی اصلی | مشخصات فنی استراتژی |
|---|---|
| نوع استراتژی | پوشش ریسک (Hedging) / مدیریت سرمایه |
| دیدگاه بازار (Market Bias) | صعودی (Bullish) برای دارایی اصلی / نزولی (Bearish) برای قرارداد پوت |
| حداکثر ضرر احتمالی (Max Loss) | محدود (قیمت خرید دارایی – قیمت اجرایی پوت + پریمیوم پرداختی) |
| حداکثر سود احتمالی (Max Profit) | نامحدود (سود دارایی اصلی با کسر هزینه پریمیوم) |
| اثر گذر زمان (Theta Decay) | به ضرر خریدار قرارداد پوت (کاهش ارزش بیمهنامه به مرور زمان) |
ویدئو آموزش استراتژی Protective Put
فایل صوتی آموزش استراتژی Protective Put
استراتژی Protective Put چیست و چگونه از سقوط سرمایه جلوگیری میکند؟
استراتژی Protective Put شامل نگهداری یک دارایی پایه (مانند جفتارز، سهام یا کالا) و خرید همزمان یک قرارداد اختیار فروش (Put Option) برای همان دارایی است. این ساختار تضمین میکند که حتی در صورت ریزش شدید بازار، معاملهگر میتواند دارایی خود را دقیقاً به یک قیمت از پیشتعیینشده (Strike Price) به فروش برساند و ضرر خود را محدود کند.
آپشنهای پوت ذاتاً ابزاری برای کسب سود از بازارهای نزولی هستند، اما معاملهگران نهادی از ترکیب آنها با موقعیتهای خرید (Long) به عنوان یک ساختار دفاعی بهره میبرند. در این حالت، شما نسبت به آینده دارایی خود خوشبین هستید، اما جهت محافظت در برابر رویدادهای غیرمنتظره خبری (Black Swan Events) یا تغییر ناگهانی روند، این سپر حفاظتی را فعال میکنید.
مبلغی که برای خرید قرارداد اختیار فروش پرداخت میکنید، اصطلاحاً پریمیوم (Premium) نامیده میشود. این مبلغ دقیقاً کارکردی مشابه حق بیمه سالانه خودرو دارد؛ در صورت تصادف (ریزش بازار) سرمایه شما حفظ میشود و در صورت عدم تصادف (رشد بازار)، تنها مبلغ حق بیمه را از دست دادهاید.
مکانیسم عمل Protective Put در بازارهای پرنوسان چگونه است؟
مکانیسم عمل این استراتژی بر اساس حق اعمالِ قرارداد در تاریخ انقضا (Expiration Date) استوار است. با خرید یک قرارداد پوت، شما «حق» فروش دارایی را به دست میآورید، اما هیچ «اجباری» در کار نیست. اگر قیمت دارایی بالاتر از سطح Strike Price باقی بماند، به سادگی اجازه میدهید قرارداد منقضی شود.
این استراتژی یک کف قیمتی سختافزاری (Hard Floor) برای دارایی شما ایجاد میکند. هر قرارداد آپشن در بازار سهام معمولاً معادل ۱۰۰ واحد از دارایی پایه است. قیمت پریمیوم پرداختی مستقیماً تحت تأثیر فاصله قیمت فعلی تا Strike Price، زمان باقیمانده تا سررسید (Time Decay) و نوسانات ضمنی (IV) قرار دارد.
طبقهبندی قراردادهای پوت بر اساس Strike Price
شما بر اساس میزان ریسکپذیری خود میتوانید قراردادهای مختلفی را برای محافظت انتخاب کنید. جدول زیر تفاوت این قراردادها را نشان میدهد:
| دستهبندی قرارداد (Moneyness) | رابطه قیمت پایه و اجرایی | کارکرد تحلیلی و هزینه پریمیوم |
|---|---|---|
| پولی (ATM – At The Money) | قیمت اجرایی = قیمت فعلی بازار | محافظت ۱۰۰ درصدی در برابر هرگونه افت قیمت. هزینه پریمیوم به دلیل ارزش زمانی بالا، نسبتاً گران است. |
| بیپول (OTM – Out of The Money) | قیمت اجرایی < قیمت فعلی بازار | ارزانترین نوع پوشش ریسک. معاملهگر بخشی از افت قیمت را میپذیرد و فقط در برابر ریزشهای سنگین بیمه میشود. |
| درون پولی (ITM – In The Money) | قیمت اجرایی > قیمت فعلی بازار | پریمیوم بسیار بالا به دلیل دارا بودن ارزش ذاتی (Intrinsic Value). به ندرت برای استراتژی پوت محافظتی استفاده میشود. |
تریدرهای حرفهای غالباً از پوتهای OTM استفاده میکنند. به عنوان مثال، اگر قصد دارید ریسک معامله را به افت ۵ درصدی محدود کنید، پوت آپشنی با Strike Price معادل ۵ درصد پایینتر از قیمت فعلی میخرید. این کار حاشیه سود شما را بهینهسازی میکند.
محاسبه سود و زیان در استراتژی Protective Put (سناریوهای بازار)
در استراتژی Protective Put، معادله ریسک به ریوارد (Risk/Reward Ratio) کاملاً نامتقارن است. ضرر شما به صورت ریاضیاتی محدود و سود شما در تئوری بینهایت است. در صورت رشد بازار، پوت منقضی شده و از رالی صعودی جا نمیمانید.
در صورت نزول شدید، ارزش پوت خریداری شده افزایش مییابد و زیان دارایی پایه را خنثی میکند. نقطه سربه سر (Break-even Point) در این استراتژی برابر است با قیمت خرید دارایی پایه به علاوه پریمیوم پرداختی برای قرارداد آپشن.
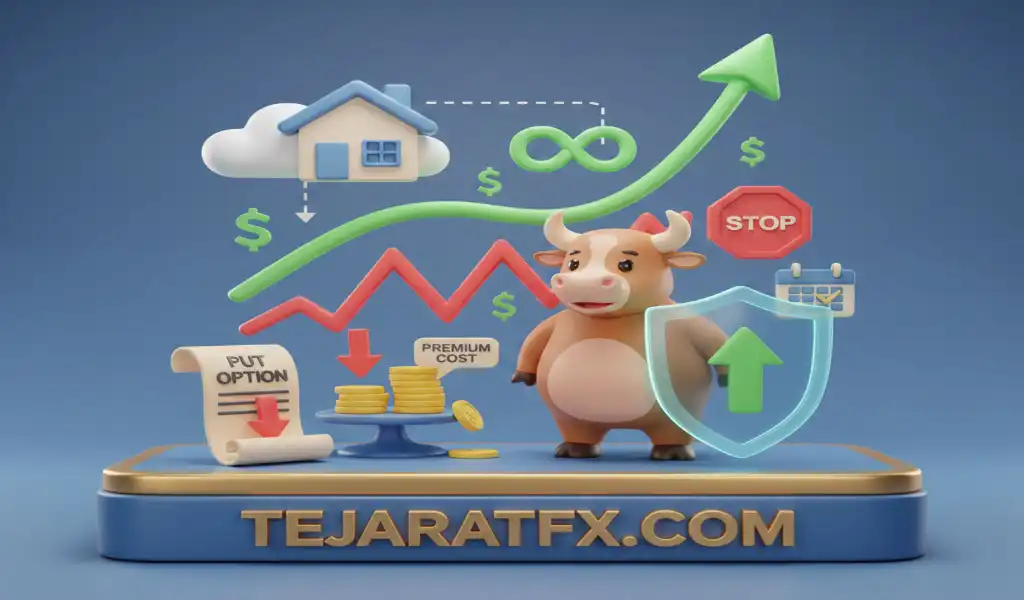
همانطور که در تصویر بالا مشخص است، شیب نزولی ضرر (خط قرمز) در یک نقطه مشخص افقی میشود؛ این دقیقاً همان Strike Price است که سپر دفاعی شما فعال شده است.
مزایا و ریسکهای پنهان استراتژی Protective Put در معاملات واقعی
هیچ سیستم مدیریت سرمایهای در بازارهای مالی بینقص نیست. خرید پوت محافظتی نیز هزینهها و چالشهای خاص خود را دارد که یک تحلیلگر بازارهای مالی باید به دقت آنها را در نظر بگیرد.
- مزیت: قفل کردن سودهای باز: اگر دارایی شما رشد چشمگیری داشته، میتوانید با خرید پوت ATM، سودهای شناور (Floating Profits) خود را تثبیت کنید بدون آنکه نیازی به فروش دارایی و پرداخت مالیات (در بازار سهام) داشته باشید.
- مزیت: آرامش روانی تریدر: کاهش استرس در زمان انتشار اخبار مهم اقتصادی (نظیر NFP یا نرخ بهره فدرال رزرو) به دلیل داشتن کف قیمتی امن.
- مزیت: حفظ پتانسیل صعودی: بر خلاف قرار دادن حد ضرر (Stop Loss) کلاسیک که با فعال شدن آن به طور کامل از بازار خارج میشوید، در اینجا دارایی حفظ میشود.
- ریسک پنهان: هزینه پریمیوم (Cash Drag): خرید مداوم بیمه در بازارهای رنج (Range-bound) میتواند در بلندمدت اکوئیتی شما را کاهش دهد و حاشیه سود خالص را به شدت محدود کند.
- ریسک پنهان: فرسایش زمانی (Theta Decay): ارزش قراردادهای آپشن با نزدیک شدن به تاریخ انقضا کاهش مییابد. اگر دارایی رشد نکند، هزینه پریمیوم کاملاً سوخت میشود.
بررسی یک سناریوی واقعی معاملاتی با Protective Put (مثال کاربردی سهام)
محاسبات عددی بهترین راه برای درک عملکرد این ابزار معاملاتی است. فرض کنید به دلیل تحلیل فاندامنتال مثبت، ۱۰۰ سهم از شرکت فرضی X را به قیمت هر سهم ۵۰ دلار خریداری کردهاید. کل سرمایهگذاری شما ۵۰۰۰ دلار است.
با نزدیک شدن به زمان اعلام گزارش درآمدهای فصلی (Earnings Report)، ریسک ریزش به شدت بالا میرود. شما برای محافظت از پوزیشن خود، یک قرارداد پوت (شامل ۱۰۰ سهم) با Strike Price برابر ۴۵ دلار و با تاریخ انقضای یک ماهه به قیمت پریمیوم ۲ دلار برای هر سهم میخرید.
هزینه کل پریمیوم پرداخت شده: ۲۰۰ دلار (۲ دلار × ۱۰۰ سهم).
نقطه سربهسر جدید (Break-even): ۵۲ دلار (۵۰ دلار قیمت خرید + ۲ دلار هزینه بیمه).
سناریو اول: کرش شدید بازار (سقوط قیمت به ۳۰ دلار)
پس از گزارش ضعیف، قیمت سهم سقوط کرده و به ۳۰ دلار میرسد. در حالت عادی شما ۲۰۰۰ دلار در ضرر بودید. اما به دلیل داشتن Protective Put، شما حق دارید سهام خود را به قیمت ۴۵ دلار بفروشید.
ضرر شما محدود میشود به: (۵۰ دلار خرید – ۴۵ دلار فروش) × ۱۰۰ سهم = ۵۰۰ دلار. با احتساب ۲۰۰ دلار هزینه اولیه پوت، مجموع ضرر شما تنها ۷۰۰ دلار است و ۱۳۰۰ دلار از سرمایه شما نجات یافته است.
سناریو دوم: رالی صعودی و رشد قیمت (افزایش به ۷۰ دلار)
گزارش مالی عالی است و قیمت به ۷۰ دلار پرواز میکند. قرارداد پوتِ ۴۵ دلاری شما کاملاً بیارزش (OTM) منقضی میشود. سود شما از سهام: (۷۰ – ۵۰) × ۱۰۰ = ۲۰۰۰ دلار. پس از کسر ۲۰۰ دلار هزینه بیمه که از بین رفته، سود خالص شما ۱۸۰۰ دلار خواهد بود.