
مفهوم ” بیتفاوتی به ریسک” (Risk Neutral) یکی از حیاتیترین و در عین حال پیچیدهترین مباحث روانشناسی و مدیریت سرمایه در بازارهای مالی است. در دنیای پرنوسان معاملات ارز، معاملهگرانی که دیدگاهی خنثی نسبت به ریسک دارند، تصمیمات خود را تنها بر اساس احتمالات ریاضی و منطق معاملاتی بنا میکنند و اجازه نمیدهند ترس از ضرر یا طمع برای سود بیشتر، سیستم آنها را مختل کند. این رویکرد به شما کمک میکند تا با ذهنی آرام، نوسانات شدید بازار را به نفع خود مدیریت کنید.
برای رسیدن به چنین سطحی از تسلط روانی و تکنیکال، پایهریزی یک دانش عمیق معاملاتی کاملاً الزامی است. در واقع، درک صحیح از مدیریت اصولی ریسک و کنترل احساسات، بدون طی کردن مراحل اصولی آموزش فارکس از مقدماتی تا پیشرفته تقریباً غیرممکن است. آموزش استاندارد به شما ابزارهای لازم را میدهد تا به جای واکنشهای هیجانی، مانند یک تحلیلگر حرفهای در بازار عمل کرده و در بلندمدت به سودآوری مستمر دست یابید.
در ادامه این مقاله از تجارت اف ایکس، قصد داریم به طور جامع بررسی کنیم که رویکرد ریسک خنثی در معاملات فارکس دقیقاً چیست، چه تفاوتی با رفتار ریسکپذیر یا ریسکگریز دارد و چگونه میتوانید با پیادهسازی تکنیکهای کاربردی، این ذهنیت حرفهای را در معاملات روزمره خود نهادینه کنید. با ما همراه باشید تا مسیر تبدیل شدن به یک معاملهگر منطقی و موفق را هموارتر کنیم.
بیتفاوتی به ریسک (Risk Neutral) در فارکس
شناخت یکی از خطرناکترین تلههای روانشناختی در بازارهای مالی و تمایز آن با رویکرد ریسکپذیری آگاهانه.
تعریف ریسک خنثی
وضعیتی که معاملهگر تنها بر بازدهی و ارزش انتظاری تمرکز کرده و نوسانات و خطرات مسیر را کاملاً نادیده میگیرد.
تفاوت با ریسکپذیری
ریسکپذیرها خطر را محاسبه و میپذیرند، اما افراد بیتفاوت اساساً معیاری برای سنجش و مدیریت دراوداون (Drawdown) ندارند.
خطر نابودی حساب
ورود به معاملات بدون محاسبه دقیق ریسک به ریوارد، در نهایت منجر به کال مارجین (Margin Call) شدن حساب میگردد.
ارزش مورد انتظار (EV)
تریدرهای بیتفاوت تنها به مثبت بودن بازدهی ریاضی تکیه میکنند و از احتمال از دست رفتن کل سرمایه غافل میمانند.
کاربرد در مدلسازی مالی
این مفهوم در قیمتگذاری اوراق مشتقه (مثل مدل بلک-شولز) یک ابزار تئوریک است، نه استراتژی معاملاتی خرد.
راهکار عملیاتی
همیشه قبل از ورود به پوزیشن، حداکثر ضرر (Stop Loss) را تعیین کرده و بیش از ۱ تا ۲ درصد سرمایه را درگیر نکنید.
مفهوم بیتفاوتی به ریسک (Risk Neutral) و تاثیر آن بر مدیریت سرمایه در فارکس
مفهوم Risk Neutral یا بیتفاوتی به ریسک، به وضعیت روانی و محاسباتی یک معاملهگر اشاره دارد که در هنگام تصمیمگیری برای ورود به یک پوزیشن معاملاتی، صرفاً بازدهی نهایی را لحاظ میکند و هیچ وزنی برای خطرات و نوسانات ذاتی بازار قائل نمیشود. در تحلیل رفتار معاملهگران، این افراد بر خلاف گروههای ریسکگریز که به دنبال حفظ سرمایه هستند، یا ریسکپذیران که خطر را محاسبه و میپذیرند، عملاً متغیر «ریسک» را از معادلات خود حذف میکنند. این ذهنیت در محیط پرنوسان بازار جفت ارزها، مستقیماً به نابودی بالانس حساب منجر میشود.
درک عمیق این مفهوم روانشناختی و تمایز آن با مفاهیم آکادمیک قیمتگذاری داراییها، برای تنظیم یک استراتژی مدیریت سرمایه پایدار الزامی است. تریدرهایی که بدون در نظر گرفتن سطح دراوداون (Drawdown) و صرفاً بر اساس امید به سودآوری وارد معاملات میشوند، در اولین مواجهه با اسپایکهای قیمتی یا اخبار فاندامنتال، کنترل حساب خود را از دست میدهند. شما میتوانید برای درک بهتر این مفاهیم پایهای، از منابع آموزش رایگان فارکس بهرهمند شوید تا پایههای تحلیلی خود را تقویت کنید.
| مفهوم / ویژگی | توضیحات فنی و معاملاتی |
|---|---|
| تعریف رویکرد ریسک خنثی | وضعیتی که معاملهگر نسبت به نوسانات بیتفاوت است و صرفاً بر بازده انتظاری (Expected Return) متمرکز میشود. |
| معیار تصمیمگیری | تکیه مطلق بر ارزش فعلی خالص (NPV) و احتمالات ریاضی سود، بدون در نظر گرفتن حاشیه ضرر (Stop Loss). |
| تفاوت با تریدر ریسکگریز | برخلاف ریسکگریزان، تریدر بیتفاوت بابت پذیرش نوسانات بالا، تقاضای پاداش ریسک (Risk Premium) اضافی نمیکند. |
| کاربرد آکادمیک و مالی | استفاده به عنوان ابزار تعدیلگر در مدلهای قیمتگذاری آپشن و مشتقات (نظیر فرمول بلک-شولز). |
| خروجی در لایو بازار فارکس | انتخاب جفت ارزهای کراس با نوسان شدید (Volatility) صرفاً بر اساس تارگت سود، بدون توجه به اسپرد و اسلیپیج. |
ویدئو آموزش بیتفاوتی به ریسک در فارکس
فایل صوتی آموزش بیتفاوتی به ریسک در فارکس
بیتفاوتی به ریسک (Risk Indifference) در لایو بازار فارکس چیست؟
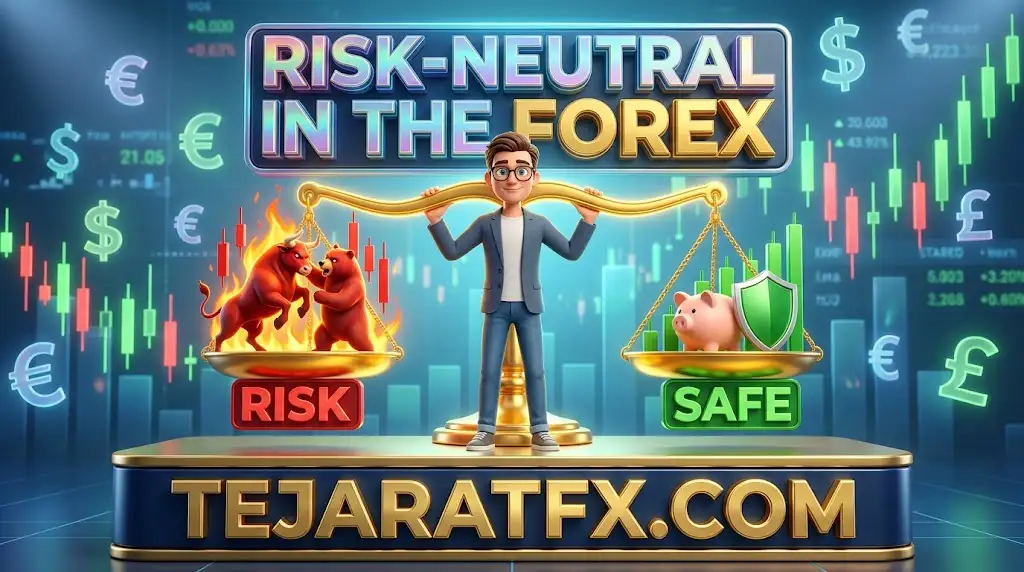
بیتفاوتی به ریسک، وضعیتی مخرب در ذهنیت معاملهگر است که در آن فرد هنگام مواجهه با یک ستاپ معاملاتی، تنها حجم سود محتمل را میبیند و احتمال فعال شدن حد ضرر یا نابودی مارجین حساب را به طور کامل از معادلات ذهنی خود پاک میکند. این افراد در محیط معاملاتی پلتفرمهایی نظیر MT4 یا MT5، تفاوتی بین یک پوزیشن با ضریب ریسک به ریوارد ۱:۱ و پوزیشنی با ضریب ۱:۳ قائل نمیشوند، چرا که پارامتر ریسک برای آنها فاقد ارزش محاسباتی است.
تصور کنید دو سناریوی معاملاتی روی جفت ارز EUR/USD در اختیار دارید: سناریوی اول ارائه دهنده سود ۱۰۰ دلاری با قطعیت ۱۰۰ درصدی است و سناریوی دوم شانس ۵۰ درصدی برای کسب سود ۲۰۰ دلاری در ازای از دست دادن کل سرمایه درگیر را پیشنهاد میدهد. یک معاملهگر ریسکگریز بلافاصله سناریوی اول را برمیگزیند تا از اصل سرمایه خود محافظت کند. معاملهگر ریسکپذیر (پس از ارزیابی ساختار بازار) ممکن است شانس خود را برای سود ۲۰۰ دلاری امتحان کند. اما تریدر بیتفاوت به ریسک، بین این دو هیچ ترجیح منطقی ندارد؛ زیرا او فاقد سیستم امتیازدهی به خطرات بازار است.
تفاوت بنیادی میان معاملهگر ریسکپذیر و ریسکخنثی
یک خطای شناختی رایج میان معاملهگران تازهکار، یکسان دانستن مفهوم ریسکپذیری با بیتفاوتی به ریسک است. تریدر ریسکپذیر (Risk-Taker) کاملاً به سطح خطر آگاه است. او میداند در صورت شکسته شدن یک سطح حمایتی ماژور، چند پیپ (Pip) متضرر میشود و دقیقاً محاسبه کرده است که آیا پاداش احتمالی (تارگت سود) ارزش پذیرش این افت سرمایه را دارد یا خیر. در نقطه مقابل، فرد بیتفاوت اساساً متغیر افت سرمایه را نمیبیند. او صرفاً دکمه Buy یا Sell را بر اساس احتمال انتزاعی سودآوری فشار میدهد.
کاربرد مفهوم بیتفاوتی به ریسک در تئوری قیمتگذاری مشتقات
در علوم مالی و مهندسی اقتصاد، مفهوم Risk-Neutral Measure (اقدامات بیتفاوتی به ریسک) یک تکنیک حیاتی برای قیمتگذاری عادلانه اوراق مشتقه مانند قراردادهای اختیار معامله (Options) محسوب میشود. در این مدلها، ریاضیدانان برای خنثی کردن اثر احساسات انسانی در فرمولها، فرض میکنند تمامی فعالان بازار نسبت به ریسک خنثی هستند و داراییها باید دقیقاً برابر با ارزش مورد انتظار تنزیلشده آنها قیمتگذاری شوند.
از آنجا که سرمایهگذاران حقیقی در دنیای واقعی اکثراً ریسکگریز هستند، تمایل دارند برای ورود به بازارهای پرنوسان تقاضای پاداش بیشتری داشته باشند. این ترس جمعی باعث میشود قیمت بازار داراییها اغلب پایینتر از ارزش واقعی ریاضی آنها باشد. تحلیلگران نهادی یا اصطلاحاً کوانتها (Quants)، از مدلهای ریسکخنثی به عنوان یک متغیر تعدیلکننده استفاده میکنند تا به قیمت تعادلی (Arbitrage-Free Pricing) دست یابند. بنابراین، این مفهوم صرفاً یک ترفند ریاضی برای مدلسازی است و به هیچ عنوان نباید به عنوان یک الگوی رفتاری در معاملات روزانه جفت ارزها به کار گرفته شود.

چرا ذهنیت ریسکخنثی قاتل خاموش حسابهای معاملاتی است؟
معاملهگری که ارزش مورد انتظار (Expected Value) را بدون اعمال ضریب مدیریت سرمایه محاسبه میکند، دیر یا زود با پدیده Risk of Ruin (خطر نابودی مطلق) مواجه میشود. بیتفاوتی به ریسک باعث میشود تریدر حجم پوزیشن (Position Sizing) خود را با میزان موجودی حساب بالانس نکند. وقتی شما صرفاً به بازدهی نگاه میکنید، تفاوتی بین درگیر کردن ۲ درصد از مارجین و درگیر کردن ۵۰ درصد از مارجین قائل نخواهید شد؛ خطایی که مستقیماً به استاپ اوت (Stop Out) شدن میانجامد.
ارزش مورد انتظار (EV) مثبت در یک سیستم معاملاتی، تضمینکننده بقای شما نیست. اگر استراتژی شما وینریت ۶۰ درصدی داشته باشد، اما به دلیل ذهنیت بیتفاوت نسبت به ریسک، در هر معامله ۳۰ درصد از سرمایه خود را درگیر کنید، وقوع تنها ۳ ضرر متوالی (که از نظر آماری کاملاً طبیعی است) حساب شما را نابود خواهد کرد.
تست روانشناسی: آیا شما در دام بیتفاوتی به ریسک افتادهاید؟
برای کالبدشکافی ذهنیت خود، سناریوی سرمایهگذاری زیر را تحلیل کنید: ۱۰۰ سرمایهگذار در برابر دو گزینه مالی قرار گرفتهاند. گزینه الف، سپردهگذاری ۱۰ هزار دلاری با دریافت قطعی ۱۰۰ دلار سود است (ریسک صفر). گزینه ب، سرمایهگذاری روی پروژهای است که پتانسیل کسب ۱۰ هزار دلار سود خالص را دارد، اما احتمال از بین رفتن کل ۱۰ هزار دلار سرمایه اولیه نیز در آن لحاظ شده است.
- واکنش نوع اول (ریسکگریزها): این دسته از افراد قاطعانه گزینه الف را انتخاب میکنند تا تحت هیچ شرایطی اصل سرمایه خود را در معرض تهدید قرار ندهند.
- واکنش نوع دوم (ریسکپذیرها): بلافاصله گزینه ب را انتخاب میکنند، چرا که پتانسیل سود ۱۰۰ درصدی برای آنها جذابتر از سود ناچیز بانکی است.
- واکنش نوع سوم (بیتفاوت به ریسک): این افراد قادر به تصمیمگیری سریع نیستند و تقاضای دیتای بیشتری برای محاسبه احتمال ریاضی میکنند. آنها صرفاً میخواهند بدانند ارزش مورد انتظار دقیقاً چه عددی است.
دسته سوم نمونه بارز افراد ریسکخنثی هستند. اگر احتمال موفقیت در گزینه دوم ۵۰ درصد باشد، ارزش مورد انتظار آن صفر خواهد بود و فرد بیتفاوت وارد آن نمیشود. اما اگر احتمال سودآوری به ۵۱ درصد برسد، او تمام سرمایه خود را وارد این پروژه میکند، زیرا ارزش مورد انتظار روی کاغذ مثبت شده است؛ بدون اینکه در نظر بگیرد با یک خطای ۴۹ درصدی، تمام دارایی خود را از دست خواهد داد.
استراتژیهای عملیاتی برای رهایی از تله ذهنی Risk Indifference
برای تبدیل شدن به یک معاملهگر حرفهای که بقا را در اولویت قرار میدهد، باید مکانیزمهای دفاعی دقیقی در سیستم معاملاتی خود پیادهسازی کنید. کنار گذاشتن ذهنیت مبتنی بر سود مطلق، نیازمند تمرین ساختاریافته در پلتفرم معاملاتی و تدوین یک ژورنال معاملاتی سختگیرانه است.
- تعیین قطعی نقطه خروج (Hard Stop Loss): هرگز بدون تنظیم دقیق استاپ لاس در سیستم، اوردر خود را فعال نکنید. حداکثر ضرر باید پیش از ورود به صورت دلاری و پیپ محاسبه شود.
- قانون ۱ تا ۲ درصد: تحت هیچ شرایطی، در هیچ ستاپ معاملاتی، اجازه ندارید ریسکی بیش از ۲ درصد از کل بالانس حساب (Account Equity) را در یک تک معامله بپذیرید.
- ارزیابی فیلتر ریسک به ریوارد (R:R Ratio): هر ستاپ معاملاتی باید حداقل دارای ضریب ریسک به ریوارد ۱ به ۱.۵ یا ۱ به ۲ باشد. معاملاتی که این استاندارد را نقض میکنند باید بلافاصله فیلتر شوند.
- تحلیل بر مبنای منطق نه طمع: تصمیمات ورود و خروج باید صرفاً به تاییدیههای پرایس اکشن یا اندیکاتورهای ساختاری متکی باشد. احساس درونی یا امیدواری به بازگشت بازار، مصداق بارز بیتفاوتی به خطرات است.
در نهایت، آموزش مستمر و ارتقای دانش فاندامنتال و تکنیکال، قویترین سپر دفاعی شما در برابر خطاهای شناختی است. معاملهگری که ابعاد پنهان نقدینگی، نوسانات خبری و هزینههای معاملاتی را درک میکند، هرگز نمیتواند نسبت به ریسک بازار بیتفاوت باقی بماند.