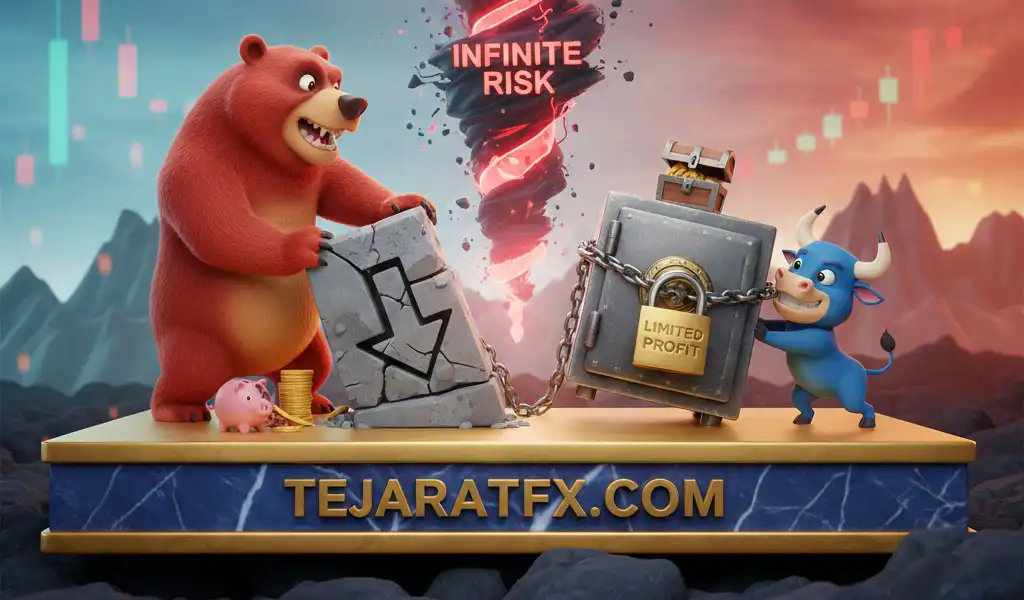
در بازارهای مالی و معاملات آپشن (اختیار معامله)، استراتژیهای متنوعی برای کسب سود وجود دارد که هرکدام نیازمند درک عمیقی از شرایط بازار هستند. استراتژی «شورت کال» (Short Call) یا فروش اختیار خرید، یکی از رویکردهای پیشرفتهای است که معاملهگران حرفهای در روندهای خنثی یا نزولی برای تولید جریان درآمدی از طریق دریافت پرمیوم به کار میگیرند. با این حال، اجرای این استراتژی در حالت بدون پوشش (Naked Short Call)، میتواند ریسکها و زیانهای نامحدودی را به معاملهگر تحمیل کند.
ورود به حوزه معاملات مشتقه و بهرهگیری از تکنیکهای پرریسکی مانند فروش اختیار معامله، پیش از هر چیز نیازمند داشتن یک پایه تحلیلی قدرتمند و درک صحیح از رفتار قیمتها است. برای اینکه بتوانید با آگاهی کامل از این ابزارهای پیچیده مالی استفاده کنید و مدیریت سرمایه را بهدرستی پیادهسازی نمایید، پیشنهاد میکنیم از مباحث ساختاریافته دوره آموزش جامع فارکس از مقدماتی تا پیشرفته بهرهمند شوید تا پایههای دانش معاملاتی خود را مستحکمتر کنید.
در این مقاله قصد داریم به بررسی دقیق و گامبهگام استراتژی شورت کال بپردازیم. از مکانیزم اجرایی و نحوه محاسبه سود و زیان گرفته تا مدیریت ریسک و بررسی سناریوهای مختلف در زمان انقضای قرارداد، تمام جزئیاتی را که برای پیادهسازی موفق و ایمن این رویکرد معاملاتی نیاز دارید، زیر ذرهبین قرار خواهیم داد.
مکانیزمهای کلیدی استراتژی شورت کال (Short Call)
چهار اصل بنیادی که هر آپشنتریدر قبل از فروش قرارداد اختیار خرید باید بداند.
سود محدود به پرمیوم
حداکثر سود ممکن در این استراتژی، دقیقاً معادل حق بیمه (Premium) دریافتی در زمان باز کردن پوزیشن است و یک سنت بیشتر نخواهد شد.
ریسک صعودی بینهایت
در صورت جهش قیمت دارایی پایه، ضرر فروشنده شورت کال هیچ سقف مشخصی ندارد و با افزایش قیمت، تصاعدی رشد میکند.
استهلاک زمانی (Theta Decay)
گذر زمان به نفع فروشنده آپشن است. با نزدیک شدن به تاریخ انقضا، ارزش زمانی قرارداد کاهش یافته و سود فروشنده افزایش مییابد.
الزام مدیریت ریسک (Covered Call)
تریدرهای حرفهای برای مهار ریسک بینهایت شورت کال، آن را با در اختیار داشتن دارایی پایه (کال پوششدادهشده) ترکیب میکنند.
| شاخص عملکردی | مشخصات فنی در استراتژی Short Call |
|---|---|
| دیدگاه معاملاتی (Market Bias) | نزولی (Bearish) یا خنثی (Neutral) |
| حداکثر سود بالقوه (Max Profit) | محدود (برابر با کل پرمیوم دریافتی) |
| حداکثر ضرر بالقوه (Max Loss) | نامحدود (در صورت صعود شدید قیمت دارایی پایه) |
| نقطه سر به سر (Breakeven Point) | قیمت اعمال (Strike Price) + پرمیوم دریافتی |
| تاثیر تتا (Theta – Time Decay) | مثبت (گذر زمان به نفع پوزیشن است) |
| تاثیر وگا (Vega – Implied Volatility) | منفی (افزایش نوسانات ذاتی به ضرر پوزیشن است) |
ویدئو آموزش استراتژی Short Call
فایل صوتی آموزش استراتژی Short Call
استراتژی شورت کال چیست و مکانیک اجرای آن در بازار آپشن چگونه است؟
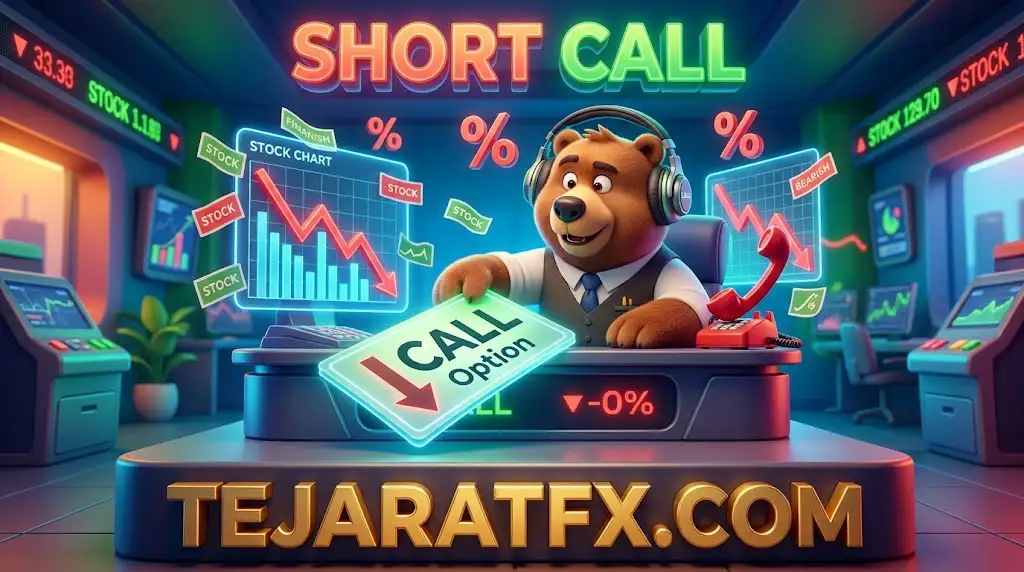
استراتژی شورت کال (Short Call) به معنای فروش یک قرارداد اختیار خرید با تعهد به فروش دارایی پایه در یک قیمت مشخص (Strike Price) تا قبل از تاریخ انقضا (Expiration Date) است. فروشنده در ازای تقبل این تعهد، مبلغی نقد (Premium) از خریدار دریافت میکند. موفقیت این پوزیشن صرفاً در گرو عدم افزایش قیمت دارایی پایه فراتر از استرایک پریس است.
وقتی شما یک قرارداد Call میفروشید، در واقع نقش یک شرکت بیمه را ایفا میکنید. خریدار آپشن، حق بیمه را به شما پرداخت میکند تا در برابر افزایش قیمت دارایی محافظت شود (یا از آن سفتهبازی کند). اگر قیمت دارایی پایه (مثلاً جفت ارز EUR/USD یا سهام اپل) زیر قیمت اعمال باقی بماند، قرارداد بیارزش منقضی شده و شما پرمیوم را نگه میدارید. اما اگر قیمت بازار از استرایک پریس عبور کند، قرارداد اصطلاحاً In-the-Money (ITM) میشود. در این حالت، خریدار آپشن خود را اعمال میکند و شما به عنوان فروشنده (Writer)، قانوناً ملزم هستید دارایی پایه را با قیمت فعلی بازار (که بالاتر است) خریداری کرده و با قیمت پایینترِ استرایک به او تحویل دهید.
ریسکهای مرگبار Naked Short Call؛ چرا تریدرها حساب خود را صفر میکنند؟
فروش شورت کال بدون پوشش (Naked Call) به وضعیتی گفته میشود که شما آپشن خرید را میفروشید بدون آنکه دارایی پایه را از قبل در پورتفوی خود داشته باشید. در این حالت، ضرر بالقوه شما از نظر ریاضی بینهایت است، زیرا سقف مشخصی برای افزایش قیمت یک دارایی در بازار وجود ندارد.
بروکرها به خوبی از ریسک وحشتناک Naked Call آگاه هستند. به همین دلیل، برای باز کردن این پوزیشن از شما مارجین (وجه تضمین) سنگینی طلب میکنند. اگر بازار بر خلاف تحلیل شما حرکت کند و قیمت دارایی پایه به شدت صعودی شود، بروکر وارد عمل شده و اخطار مارجین کال صادر میکند. در صورت عدم تامین نقدینگی، بروکر مستقیماً پوزیشن شما را در بدترین قیمت بازار میبندد (Liquidate) که نتیجه آن نابودی کامل حساب معاملاتی است.
در بازارهای با نقدشوندگی پایین، اگر شورت کال شما در زیان فرو برود و قصد بستن پوزیشن (Buy to Close) را داشته باشید، اسپرد واید (Wide Spread) و اسلیپیج (Slippage) میتواند زیان شما را تا ۳۰ درصد بیشتر از محاسبات روی کاغذ افزایش دهد. هرگز داراییهای Illiquid را شورت نکنید.

سناریوی معاملاتی: بررسی یک نمونه واقعی از سود و فاجعه در فروش Call
تحلیل عددی یک پوزیشن شورت کال، درک دقیقی از توزیع ریسک و ریوارد ارائه میدهد. فرض کنید سهام شرکت خیالی “هامباکر” (Humbucker) هماکنون با قیمت ۱۰۰ دلار در حال معامله است. اندیکاتورها شرایط اشباع خرید (Overbought) را نشان میدهند و شما انتظار اصلاح قیمت تا سطح ۸۰ دلار را دارید.
شما یک قرارداد Call با قیمت استرایک ۱۱۰ دلار، تاریخ انقضای ۴۵ روزه و حق بیمه ۱ دلار (برای هر سهم) میفروشید. از آنجا که هر قرارداد آپشن سهام شامل ۱۰۰ سهم است، شما بلافاصله ۱۰۰ دلار پرمیوم (۱$ × ۱۰۰) دریافت میکنید.
سناریوی اول: تحلیل درست و کسب حداکثر سود
قیمت سهام هامباکر وارد فاز اصلاحی شده و در روز انقضا به ۹۰ دلار میرسد. از آنجا که قیمت بازار (۹۰$) زیر قیمت اعمال (۱۱۰$) است، قرارداد آپشن Out-of-the-Money محسوب شده و کاملاً بیارزش منقضی میشود. شما نیازی به انجام هیچ کاری ندارید و ۱۰۰ دلار پرمیوم اولیه به عنوان سود خالص در حساب شما باقی میماند.
سناریوی دوم: بلک سوان و فاجعه مارجین کال
شرکت هامباکر به صورت غیرمنتظره خبر از تایید یک پتنت انقلابی میدهد. در عرض چند روز قیمت سهام با گپهای صعودی متوالی به ۲۰۰ دلار پرواز میکند. قرارداد آپشن شما اکنون به شدت Deep In-the-Money است. خریدار قرارداد خود را اعمال میکند. شما موظف هستید ۱۰۰ سهم هامباکر را به خریدار تحویل دهید.
شما سهام را ندارید (Naked Call)، پس مجبورید ۱۰۰ سهم را با قیمت فعلی بازار (۲۰۰ دلار) بخرید (مجموعاً ۲۰,۰۰۰ دلار) و با قیمت استرایک (۱۱۰ دلار) به خریدار بفروشید (دریافت ۱۱,۰۰۰ دلار).
زیان خالص شما برابر است با: ۲۰,۰۰۰ (هزینه خرید) – ۱۱,۰۰۰ (دریافتی از خریدار) – ۱۰۰ (پرمیوم اولیه) = ۸,۹۰۰ دلار ضرر خالص! برای دریافت تنها ۱۰۰ دلار سود، بیش از ۸ هزار دلار زیان کردید.
شورت کال در برابر خرید پوت (Long Put)؛ کدام استراتژی نزولی برتر است؟
شورت کال و خرید پوت هر دو ابزارهایی برای بهرهبرداری از بازارهای نزولی هستند، اما معماری نقدینگی، تاثیر زمان و ساختار ریسک آنها کاملاً متضاد یکدیگر است. انتخاب بین این دو به شدت (Volatility) مورد انتظار شما از ریزش قیمت بستگی دارد.
| پارامتر معاملاتی | فروش آپشن خرید (Short Call) | خرید آپشن فروش (Long Put) |
|---|---|---|
| جریان نقدینگی (Cash Flow) | مثبت (دریافت حق بیمه در شروع معامله) | منفی (پرداخت حق بیمه برای ورود به معامله) |
| حداکثر سود ممکن | محدود به پرمیوم دریافتی | بالا (به میزان افت قیمت دارایی تا صفر) |
| حداکثر ضرر ممکن | نامحدود (ریسک سیستماتیک بالا) | محدود به کل پرمیوم پرداختی |
| تاثیر گذر زمان (Theta) | موافق تریدر (کاهش ارزش آپشن سودآور است) | مخالف تریدر (ارزش آپشن روزانه ذوب میشود) |
| شرایط ایدهآل بازار | روند رنج، خنثی یا نزول ملایم | ریزش شدید، سریع و شارپ قیمت |
مدیریت ریسک در فروش آپشن؛ چگونه شورت کال را ایمنسازی کنیم؟
تریدرهای سیستماتیک هیچگاه خود را در معرض ریسک بینهایت قرار نمیدهند. برای ایمنسازی استراتژی شورت کال، استفاده از تکنیکهای هجینگ (Hedging) و ساختارهای ترکیبی آپشن الزامی است. دو روش استاندارد برای مهار ریسک در این استراتژی وجود دارد.
- استراتژی کال پوششدادهشده (Covered Call): در این رویکرد، تریدر همزمان با فروش شورت کال، معادل دارایی پایه (مثلاً ۱۰۰ سهم) را در پورتفوی خود خریداری و نگهداری میکند. اگر قیمت رشد کند و آپشن اعمال شود، تریدر صرفاً سهام موجود خود را تحویل میدهد و دیگر نیازی به خرید سهام با قیمتهای نجومی بازار ندارد.
- اسپرد نزولی کال (Bear Call Spread): اگر سرمایه خرید دارایی پایه را ندارید، همزمان با فروش یک کال آپشن با استرایک پایین، یک کال آپشن دیگر با استرایک بالاتر (در همان تاریخ انقضا) خریداری کنید. خرید قرارداد دوم به عنوان یک بیمهنامه عمل کرده و ضرر شما را در صورت صعود شدید قیمت، دقیقاً در یک سطح مشخص قفل (Cap) میکند.
- رولینگ قرارداد (Rolling Options): اگر بازار برخلاف میل شما حرکت کرد اما هنوز به تاریخ انقضا نرسیدهاید، میتوانید با پرداخت هزینهای، پوزیشن فعلی را بسته (Buy to Close) و یک شورت کال جدید با استرایک بالاتر و تاریخ انقضای دورتر بفروشید (Sell to Open) تا به قیمت فرصت اصلاح بدهید.
آقا این شورت کال واقعا استراتژی خفنیه! من خودم جدیدا خیلی ازش استفاده میکنم، مخصوصاً وقتی میبینم یه سهم یا جفت ارز داره میره بالا و میخوام از اون حرکت صعودی سود بگیرم. خیلی خوبه که میشه از افزایش قیمت بازار سودای نامحدود کسب کرد باهاش. درسته که یه حق بیمه کوچولو میدی، ولی در عوض میتونی از هر چقدر که قیمت میره بالاتر، کلی سود کنی. واقعا برای بازارای گاوی (bullish) حرف نداره.
من اوایل فکر میکردم ریسک شورت کال بالاست، ولی خب وقتی دقیق بهش نگاه میکنی، میفهمی که ضررت در نهایت به همون حق بیمهای که دادی محدود میشه. در واقع یه جورایی مثل خرید پوت هستش، فقط با این فرق که تو اینجا سودت بیشتره و ریسکت کمتر. اینجوری با خیال راحت تری میشه ترید کرد و لازم نیست نگران باشی که ضررای خیلی سنگینی بهت بخوره. خیلی بهتر از اینه که بری پوت بخری و فقط حق بیمه ت رو بسوزونی.
سلام دوست عزیز، ممنون از اینکه نظرتون رو با ما به اشتراک گذاشتید. اما فکر میکنم در مورد استراتژی شورت کال و نحوه عملکردش دچار سوءتفاهم شدید و برداشت شما با مطالبی که در مقاله و اصول کلی آپشن تریدینگ توضیح داده شده، متفاوت هستش.
بر اساس همین مقاله، شورت کال زمانی به کار گرفته میشه که شما انتظار کاهش یا عدم افزایش قیمت دارایی زیرین رو دارید، نه اینکه بخواید از حرکت صعودی سود بگیرید. در این استراتژی، شما به عنوان فروشنده کال آپشن، حق بیمه رو از خریدار دریافت میکنید. سود شما به همین حق بیمه دریافتی محدود میشه، اما ریسک ضررتون به صورت نظری بینهایت هست، یعنی دقیقاً برعکس چیزی که فرمودید که ضررتون محدود به حق بیمه پرداختی میشه. این استراتژی به هیچ وجه برای کسب سود نامحدود از افزایش قیمت نیست و در بازارای گاوی میتونه بسیار خطرناک باشه. همچنین، خرید پوت یک استراتژی کاملاً متفاوت با پروفایل ریسک/ریوارد معکوس شورت کال هست که در آن حداکثر ضرر شما به حق بیمه پرداختی محدود میشه. توصیه میکنم برای جلوگیری از ضررهای سنگین، حتماً بخشهای مربوط به ریسک و سود و همچنین مقایسه شورت کال با خرید پوت رو در مقاله دوباره با دقت مطالعه کنید.