
دنیای معاملات در بازار فارکس فراتر از کشیدن چند خط روند یا استفاده از چند اندیکاتور ساده است. موفقیت مستمر در این بازار پرنوسان نیازمند داشتن یک سیستم ارزیابی دقیق و مبتنی بر دادههای آماری واقعی است. بسیاری از تریدرها تصور میکنند که داشتن یک استراتژی معاملاتی تنها به معنای یافتن نقاط ورود و خروج است، در حالی که رصد و تحلیل پیوسته عملکرد، کلید اصلی بقا و سودآوری بلندمدت محسوب میشود.
برای اینکه بتوانید عملکرد معاملاتی خود را به شکلی حرفهای زیر ذرهبین ببرید، شناخت و تفکیک معیارهای عملیاتی و استراتژی برتر فارکس از اهمیت بالایی برخوردار است. بررسی دقیق فاکتورهایی نظیر سود خالص، درصد معاملات برنده (Win Rate) و حداکثر افت سرمایه (Drawdown)، در کنار بهرهگیری از دورههای جامع آموزش فارکس از مقدماتی تا پیشرفته، به شما کمک میکند تا نقاط ضعف سیستم خود را شناسایی کرده و بازدهی حساب معاملاتیتان را به شکل چشمگیری بهبود ببخشید.
| دستهبندی معیارها | نام انگلیسی | تمرکز و هدف اصلی | نمونه شاخصهای کلیدی |
|---|---|---|---|
| معیارهای عملیاتی | Operational Metrics | بررسی عملکرد شخصی تریدر، روانشناسی و زیرساخت شبکه | خطاهای اجرایی، تاخیر پینگ (Latency)، سرعت ورود |
| معیارهای استراتژی | Strategy Metrics | اندازهگیری موفقیت ریاضی، بازدهی و مدیریت ریسک سیستم | امید ریاضی، سود خالص، حداکثر دراودان (Max Drawdown) |
متریکهای حیاتی استراتژی فارکس
پارامترهای کلیدی برای ارزیابی عملکرد و سودآوری سیستم معاملاتی
امید ریاضی (Expectancy)
میانگین سود یا زیان مورد انتظار در هر ترید؛ اصلیترین شاخص سودآوری بلندمدت.
افت سرمایه (Max Drawdown)
بزرگترین افت متوالی حساب از نقطه اوج؛ معیار اصلی سنجش ریسک سیستم.
نرخ برد (Win Rate)
درصد معاملات سودده به کل معاملات؛ نیازمند ترکیب با نسبت ریسک به ریوارد.
زمان نگهداری (Holding Time)
مدت زمان باز بودن پوزیشن؛ نشاندهنده تطابق استراتژی با روانشناسی تریدر.
ویدئو آموزش بهترین استراتژی فارکس
فایل صوتی آموزش بهترین استراتژی فارکس
تفکیک معیارهای عملیاتی از معیارهای استراتژی در ترید
 مستلزم شناخت تفکیکشده معیارهای انتخاب سیستم است. معیارهای عملیاتی، متغیرهای مرتبط با زیرساخت (مانند سرعت اینترنت، تاخیر سرور بروکر و لغزش قیمت یا Slippage) و خطاهای انسانی را میسنجند. در مقابل، معیارهای استراتژی، بازدهی خالص ریاضی مدل معاملاتی شما را بدون در نظر گرفتن خطاهای اجرایی ارزیابی میکنند.
بررسی همزمان این دو دسته مشخص میکند که آیا افت حساب ناشی از ضعف تکنیکال ستاپ معاملاتی است یا به دلیل مشکلات زیرساختی نظیر واید شدن اسپرد (Spread) در بروکرهای نامناسب رخ داده است.
مدیران صندوقهای پوشش ریسک (Hedge Funds) و سرمایهگذاران پلتفرمهای کپیتریدینگ، پیش از تخصیص سرمایه به یک تریدر، این پارامترهای تفکیکشده را به دقت بررسی میکنند. پروفایل ریسک یک معاملهگر، بسیار مهمتر از سودهای مقطعی و هیجانی اوست. یک استراتژی با سود کمتر اما دراودان پایین، ارزش سرمایهگذاری به مراتب بیشتری نسبت به سیستمهای پرریسک دارد.
۱۲ معیار کوانتتاتیو برای اعتبارسنجی استراتژی برتر فارکس
تمرکز تکبعدی بر سود خالص، خطای شناختی مهلکی در بازار Forex است. سود نهایی تنها خروجی سیستم است؛ فرآیندی که این سود را میسازد باید از نظر آماری پایدار و تکرارپذیر باشد. در ادامه ۱۲ متریک کلیدی برای آنالیز عملکرد حساب معاملاتی را بررسی میکنیم:
- سودآوری خالص (Net Profit): خروجی نهایی سیستم پس از کسر تمامی هزینههای معاملاتی شامل کمیسیون، سواپ (Swap) و اسپرد. این عدد باید در تناسب با سرمایه درگیر (Margin) سنجیده شود.
- درصد معاملات پرسود (Win Rate): نسبت تریدهای موفق به کل پوزیشنها. وینریت بالا لزوماً به معنای سودآوری نیست؛ سیستمی با وینریت ۴۰ درصد اما ریسک به ریوارد ۱:۳، کاملاً سودده است.
- درصد معاملات زیانده (Loss Rate): محاسبه نسبت تریدهای بسته شده با ضرر. این معیار در ترکیب با مدیریت حجم (Position Sizing) برای جلوگیری از کال مارجین شدن حیاتی است.
- بزرگترین معامله پرسود (Largest Winning Trade): بیشترین سود کسب شده در یک ترید منفرد. وابستگی سود خالص حساب به یک یا دو معامله بزرگ، نشاندهنده ضعف سیستماتیک و اتکا به شانس است.
- بزرگترین معامله زیانده (Largest Losing Trade): حداکثر ضرر ثبت شده در یک معامله. این عدد نشان میدهد که آیا تریدر به استاپلاس (Stop Loss) پایبند بوده یا اجازه داده ضرر رشد کند.
- میانگین معاملات پرسود (Average Winning Trade): مجموع سودها تقسیم بر تعداد تریدهای موفق. این عدد قدرت روندگیری استراتژی را مشخص میکند.
- میانگین معاملات زیانده (Average Losing Trade): مجموع ضررها تقسیم بر تعداد تریدهای زیانده. کنترل این متغیر، کلید اصلی بقا در بازارهای مالی است.
- مدت زمان نگهداری (Holding Time): میانگین زمان باز بودن یک موقعیت. اسکالپرها پوزیشنها را زیر چند دقیقه میبندند، در حالی که معاملهگران سویینگ (Swing Traders) روزها یا هفتهها در معامله میمانند و باید هزینههای شبانه (Rollover) را محاسبه کنند.
- زمان نگهداری سود در برابر زیان: مقایسه مدت زمان باز ماندن تریدهای برنده با بازندهها. نگه داشتن طولانیمدت پوزیشنهای در ضرر به امید برگشت قیمت، رفتار مخربی است که سرمایه را قفل میکند.
- حداکثر کاهش سرمایه (Max Drawdown): بزرگترین ریزش حساب از یک قله تاریخی تا کف بعدی. سیستمهای حرفهای دراودان را زیر ۱۵ تا ۲۰ درصد نگه میدارند.
- بدترین توالی باخت (Worst Consecutive Losses): بیشترین تعداد ضررهای متوالی. دانستن این عدد از نظر روانی به تریدر کمک میکند تا در روزهای بد بازار، سیستم را رها نکند.
- امید ریاضی معامله (Expectancy): مهمترین فرمول معاملاتی که به صورت (میانگین سود × وینریت) – (میانگین ضرر × درصد باخت) محاسبه میشود. امید ریاضی مثبت، تضمینکننده رشد حساب در نمونهگیریهای بزرگ (بالای ۱۰۰ ترید) است.
در سیستمهای سویینگ تریدینگ، به دلیل عریض بودن حد ضررها، مواجهه با افت سرمایههای مقطعی اجتنابناپذیر است. هنر یک تریدر حرفهای، قطع کردن سریع ضررها (Cut losses short) در زمان نقض فرضیه تحلیل و اجازه دادن به رشد سودها در روندهای اصلی است.
نقش متاتریدر در بکتستینگ و شبیهسازی سیستمهای معاملاتی
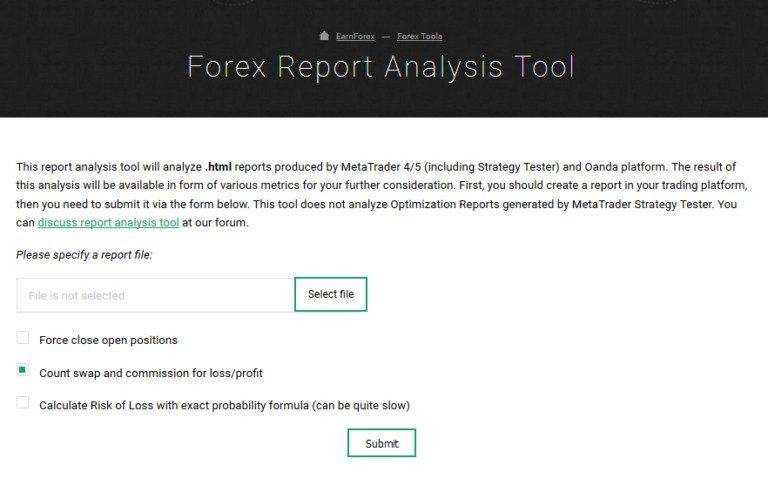
پلتفرمهای معاملاتی نظیر MT4 و MT5، مجهز به ماژولهای قدرتمندی برای استخراج دیتا و آزمایش استراتژیها هستند. ابزار Strategy Tester در متاتریدر، امکان اجرای بکتستهای دقیق را بر روی دادههای تاریخی (Historical Data) فراهم میکند تا متریکهای ۱۲ گانه به سرعت محاسبه شوند.
بهینهسازی پارامترها (Optimization) قابلیت دیگری است که بهترین تنظیمات اندیکاتورها را برای یک جفتارز خاص پیدا میکند. با این حال، خطر برازش بیش از حد (Curve Fitting) همواره وجود دارد؛ جایی که سیستم صرفاً برای دیتای گذشته بهینهسازی شده و در لایو مارکت کارایی خود را از دست میدهد.
پیش از درگیر کردن سرمایه واقعی، اجرای استراتژی بر روی یک حساب دمو فارکس برای حداقل ۱۰۰ الی ۲۰۰ ترید الزامی است. این مرحله، باگهای اجرایی و تاثیر اسپرد و کمیسیونهای بروکر را به صورت لایو نمایان میکند.
فوروارد تستینگ؛ عبور از دیتای استاتیک به جریان زنده بازار
اتکای صرف به بکتستهای مبتنی بر دادههای استاتیک (Static Data) خطای محاسباتی شدیدی به همراه دارد. شرایط اقتصاد کلان و سنتیمنت بازار به طور مداوم تغییر میکند. سیستمی که در سال ۲۰۱۹ روی جفتارز EUR/USD عملکرد فوقالعادهای داشته، ممکن است در شرایط تورمی سالهای اخیر بازدهی منفی ثبت کند.
فوروارد تستینگ (Forward Testing) به معنای اجرای استراتژی در شرایط زنده بازار (Real-time Data) است. در این حالت، عواملی مانند اخبار اقتصادی غیرمنتظره، قطعی سرور بروکرها و تغییرات ناگهانی نقدینگی (Liquidity) که در بکتست لحاظ نمیشوند، تاثیر خود را بر نتایج میگذارند. تطبیقپذیری دینامیک استراتژی با این تغییرات فاز بازار (از رنج به روند و بالعکس)، وجه تمایز معاملهگران آماتور از حرفهایهای کف بازار است.