
در طول تاریخ بازارهای مالی، همواره شاهد دورههایی بودهایم که در آنها قیمت داراییها به شکلی غیرمنطقی و هیجانی افزایش یافته و سپس با یک سقوط ویرانگر همراه شدهاند؛ پدیدهای که در دنیای سرمایهگذاری به عنوان «حباب اقتصادی» شناخته میشود. از جنون گل لاله در هلند تا حباب داتکام و بحران مالی سال ۲۰۰۸، طمع عمومی و سفتهبازی افراطی همواره موتور محرک این صعودهای ناپایدار و سقوطهای دردناک پس از آن بودهاند.
برای یک معاملهگر و سرمایهگذار هوشمند، شناخت کالبدشکافی یک حباب مالی صرفاً یک مرور تاریخی نیست، بلکه مهارتی حیاتی برای محافظت از سرمایه و دوری از تلههای بازار است. افتادن در دام ذهنیت تودهای بازار و ورود به معاملات در اوج قیمتها، خطری است که همواره در کمین تریدرهای کمتجربه قرار دارد.
شما با بررسی دقیق این رویدادهای تاریخی و ترکیب این دانش با یادگیری مفاهیم فاندامنتال و آموزش جامع فارکس، میتوانید یک استراتژی مدیریت ریسک قدرتمند برای در امان ماندن از نوسانات شدید طراحی کنید. در این مقاله قصد داریم به واکاوی بزرگترین حباب های اقتصادی بپردازیم و درسهای طلایی آنها را برای موفقیت در بازارهای امروزی بررسی کنیم.
نشانههای فاندامنتال شکلگیری حباب اقتصادی
۴ سیگنال هشداردهنده که هر تریدر حرفهای قبل از سقوط بازار باید بشناسد
رشد پارابولیک و غیرمنطقی
افزایش شدید قیمت بدون اصلاحات تکنیکالی (Pullback) و فاصله گرفتن شدید قیمت از میانگینهای متحرک بلندمدت.
سندرم فومو (FOMO)
هجوم بیسابقه سرمایهگذاران خرد و افراد غیرمتخصص به بازار به امید کسب سودهای نجومی و یکشبه.
اهرم مالی افراطی
استفاده بیرویه از لوریجهای بالا و خریدهای اعتباری (Margin Trading) که ریسک سیستماتیک را افزایش میدهد.
توجیهات توهمآمیز
نادیده گرفتن کامل تحلیل فاندامنتال و نسبتهای مالی با این توجیه که “این بار شرایط بازار متفاوت است”.
| نام حباب اقتصادی | دوره زمانی | محرک اصلی (کاتالیزور) | پیامد در بازارهای مالی |
|---|---|---|---|
| حباب گل لاله (Tulip Mania) | ۱۶۳۴ – ۱۶۳۷ | سفتهبازی شدید روی پیاز گل | سقوط ۱۰۰۰ درصدی قیمت و ورشکستگی خرد |
| شرکت دریای جنوب (South Sea) | ۱۷۲۰ | انحصار تجارت و اهرمهای مخرب | بحران مالی عمیق در بریتانیا |
| رکود بزرگ (The Great Depression) | ۱۹۲۹ | خرید اعتباری سهام (Margin) | سقوط ۹۰٪ شاخص داوجونز |
| دوشنبه سیاه (Black Monday) | ۱۹۸۷ | معاملات الگوریتمی معیوب | سقوط ۲۲ درصدی بازار در یک روز |
| بحران مالی آسیا | ۱۹۹۷ | سقوط پگ ارزی و بدهی خارجی | کاهش شدید ارزش ارزهای محلی در برابر دلار |
| حباب داتکام (Dot-com Bubble) | ۱۹۹۵ – ۲۰۰۰ | تزریق سرمایه به استارتاپهای بدون سود | سقوط شاخص نزدک و حذف ۵ تریلیون دلار |
| بحران مسکن (Housing Bubble) | ۲۰۰۷ – ۲۰۰۸ | وامهای Subprime و اوراق مشتقه | بحران نقدینگی و رکود اقتصاد جهانی |
ویدئو آموزش حبابهای اقتصادی
فایل صوتی آموزش حبابهای اقتصادی
چگونه جنون گل لاله (۱۶۳۷) مفهوم اشباع خرید را تعریف کرد؟
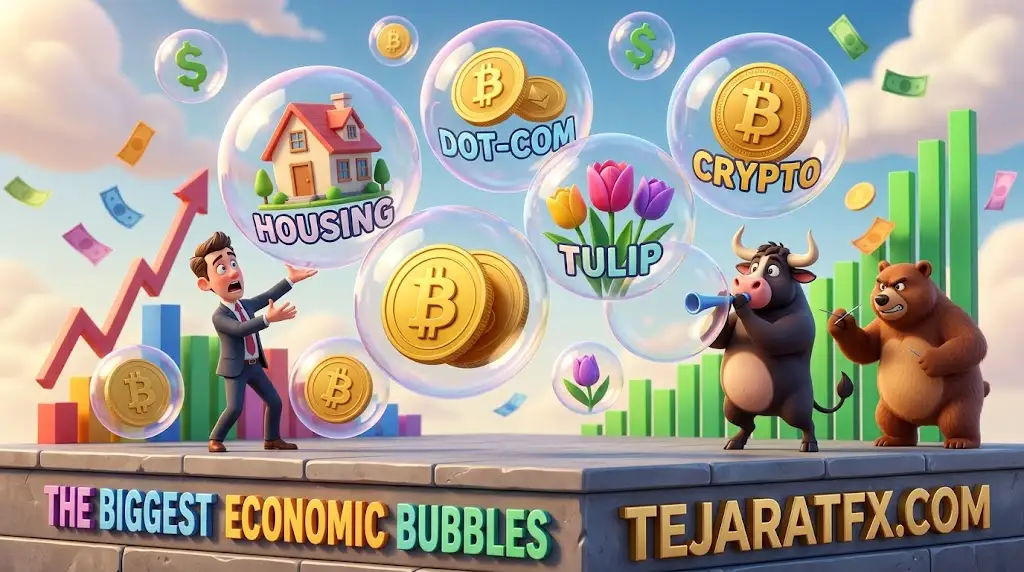
حباب گل لاله هلند اولین نمونه ثبتشده از رفتار گلهای (Herd Behavior) و رسیدن یک دارایی به منطقه اشباع خرید (Overbought) در تاریخ اقتصاد است. در اوج این بحران، قیمت یک پیاز نادر لاله معادل یک عمارت لوکس در آمستردام ارزشگذاری میشد.
شکلگیری قراردادهای آتی (Futures) ابتدایی در کافههای هلند، به خریداران اجازه میداد بدون داشتن پول نقد و تنها با پرداخت بیعانه، وارد معاملات شوند. این حجم از سفتهبازی، نقدینگی کاذبی در بازار ایجاد کرد. با فرا رسیدن موعد تسویه، زمانی که سودگیرندگان (Profit Takers) شروع به نقد کردن دارایی خود کردند، هیچ خریداری در سمت تقاضا وجود نداشت و قیمتها در یک سقوط آزاد وحشتناک از بین رفت.

نقش اهرم مالی (Leverage) در فروپاشی حباب شرکت دریای جنوب (۱۷۲۰)
بحران شرکت دریای جنوب بریتانیا، نمونه بارز استفاده مخرب از اهرم مالی و انتشار اخبار دروغین برای دستکاری قیمتها (Market Manipulation) بود. این شرکت با وعده پوشالی استخراج نامحدود طلا و نقره، سرمایههای عظیمی را جذب کرد.
دولت و مدیران شرکت برای افزایش قیمت سهام، طرحی را پیاده کردند که در آن افراد میتوانستند با دریافت وام از خود شرکت، سهام آن را خریداری کنند. قیمت هر سهم در عرض چند ماه از ۱۰۰ پوند به بیش از ۱۰۰۰ پوند رسید. با افشای صورتهای مالی واقعی و ضعف فاندامنتال شرکت، فشار فروش آغاز شد. معاملهگرانی که از اهرم استفاده کرده بودند، برای تسویه بدهیهای خود مجبور به فروش در هر قیمتی شدند (Panic Selling) و ثروت هزاران نفر از جمله ایزاک نیوتن تبخیر شد.
ورود به پوزیشنهای معاملاتی سنگین با استفاده از مارجین قرضی، در صورت نوسان خلاف جهت، سرعت رسیدن حساب به سطح استاپ اوت (Stop Out) را به شدت افزایش میدهد.
سقوط بورس ۱۹۲۹؛ وقتی حسابهای مارجین اقتصاد جهانی را فلج کرد
سقوط بازار سهام در سال ۱۹۲۹ ملقب به “سهشنبه سیاه”، کاتالیزور اصلی رکود بزرگ (Great Depression) بود. در این بحران شاخص داوجونز نزدیک به ۹۰ درصد از ارزش خود را از دست داد و مفاهیم مدیریت ریسک برای همیشه در بازارهای مالی تغییر کرد.
در طول دهه ۱۹۲۰، کارگزاریها به سرمایهگذاران اجازه میدادند با پرداخت تنها ۱۰ تا ۲۰ درصد ارزش کل سهام (معادل لوریج ۱:۵ یا ۱:۱۰)، وارد پوزیشن لانگ شوند. بانکها نیز بدون نظارت نهادهای رگولاتوری، سپردههای مردم را در بازار سهام قمار میکردند. با ترکیدن این حباب، سرمایهگذاران قادر به تامین مارجین درخواستی کارگزاران نبودند. فروشهای آبشاری (Cascade Selling) باعث شد تا نقدینگی (Liquidity) در بازار به صفر برسد و اقتصاد جهانی برای یک دهه وارد رکود تورمی و فقر گسترده شود.
دوشنبه سیاه ۱۹۸۷؛ چگونه معاملات الگوریتمی نوسانات را تشدید کرد؟
در ۱۹ اکتبر ۱۹۸۷، بازارهای سهام جهانی بدون هیچ هشدار قبلی و اخبار فاندامنتال مشخصی، دچار فروپاشی شدند. شاخص داوجونز در یک جلسه معاملاتی ۲۲ درصد سقوط کرد که بدترین عملکرد روزانه تاریخ این شاخص محسوب میشود.
تحلیلگران بازارهای مالی، سیستمهای نوپای Algorithmic Trading را مقصر اصلی این ریزش میدانند. نرمافزارهای مدیریت پرتفوی، به گونهای برنامهنویسی شده بودند که با کاهش جزئی قیمت، به صورت خودکار دستور فروش (Sell Limit / Sell Stop) ارسال میکردند. این دستورات مکانیزه، یک حلقه بازخورد منفی (Negative Feedback Loop) ایجاد کردند. کاهش قیمت باعث فعال شدن استاپلاسهای بیشتر میشد و این دومینو تا نابودی کامل اوردر بوک (Order Book) ادامه یافت.
بحران مالی آسیا (۱۹۹۷)؛ درسهایی برای معاملهگران بازار فارکس
بحران مالی آسیا یک بحران کلاسیک در حوزه اقتصاد کلان و نرخ برابری ارزها بود. دولت تایلند که سالها ارزش بات (Baht) را به دلار آمریکا پگ (Peg) کرده بود، تحت فشار سفتهبازان ارزی و خروج سرمایه، توانایی حفظ این نرخ ثابت را از دست داد.
با شناور شدن نرخ ارز، ارزش بات در برابر دلار سقوط کرد. این بحران به دلیل درهمتنیدگی اقتصادها و بدهیهای خارجی سنگین، به سرعت به اندونزی، مالزی و کره جنوبی سرایت کرد. در بازار فارکس، این رویداد باعث ایجاد ترندهای قدرتمند نزولی در ارزهای نوظهور و نوسانات هزاران پیپی (Pip) در جفتارزهای مرتبط با منطقه آسیا-پاسيفیک شد. صندوق بینالمللی پول (IMF) در نهایت با بستههای نجات مشروط، توانست ثبات را به این منطقه بازگرداند.

حباب داتکام (۲۰۰۰)؛ قربانی کردن تحلیل فاندامنتال به پای اخبار
حباب داتکام در اواخر دهه ۱۹۹۰ میلادی شکل گرفت؛ زمانی که سرمایهگذاران با هیجان ورود به عصر اینترنت، سهام هر استارتاپی که پسوند «.com» داشت را بدون بررسی صورتهای مالی و ترازنامهها خریداری میکردند.
در این دوران، معیارهای سنتی ارزشگذاری مانند حاشیه سود، جریان نقدینگی (Cash Flow) و نسبت قیمت به درآمد (P/E Ratio) کاملاً نادیده گرفته شد. شرکتها صرفاً با وعده رشدهای نمایی در آینده ارزشگذاری میشدند. شاخص نزدک به سرعت تا سطح ۵۰۰۰ واحد رشد کرد اما با شروع هزاره جدید و کاهش جریان تزریق سرمایه، بازار متوجه شد که این شرکتها توانایی درآمدزایی ندارند. نتیجه این اتفاق، تبخیر ۵ تریلیون دلار سرمایه و نابودی صدها شرکت تکنولوژی بود.
- ارزشگذاری حبابی: خرید داراییها با قیمتهای نجومی بدون تایید دادههای بنیادین.
- تمرکز بر رشد کاربر: شرکتها به جای سودآوری، صرفاً آمار ترافیک سایت را گزارش میدادند.
- درس معاملاتی: هیچ تکنولوژی یا دارایی جدیدی نمیتواند قوانین پایهای عرضه، تقاضا و سودآوری واقعی را دور بزند.
بحران مسکن ۲۰۰۸؛ اوراق مشتقه و ریسک سیستماتیک در نهادهای مالی
پیچیدهترین حباب اقتصادی تاریخ معاصر، بحران وامهای مسکن سابپرایم (Subprime) در ایالات متحده بود. بانکها و موسسات اعتباری، وامهای مسکن را به افرادی با رتبه اعتباری بسیار پایین اختصاص میدادند و سپس این وامهای بیکیفیت را در قالب اوراق بهادار با پشتوانه رهن (MBS) به سرمایهگذاران نهادی میفروختند.
شرکتهای رتبهبندی اعتباری، به دروغ بالاترین درجه امنیت (AAA) را به این داراییهای سمی اختصاص دادند. علاوه بر این، ابزارهای مشتقه پیچیدهای مانند CDS (سواپ نکول اعتباری) حجم اهرم پنهان در سیستم بانکی را به شدت افزایش داد. با افزایش نرخ بهره توسط فدرال رزرو و ناتوانی وامگیرندگان در بازپرداخت اقساط، زنجیرهای از ورشکستگیها در وال استریت شکل گرفت که منجر به فروپاشی بانک لیمن برادرز (Lehman Brothers) و رکود اقتصاد جهانی شد.
در پلتفرمهای معاملاتی مانند متاتریدر ۴ و ۵ (MT4/MT5)، معاملهگران موظفاند سبد معاملاتی خود را بین جفتارزهای ماژور، مینور و کامودیتیها تقسیم کنند تا در صورت بروز شوکهای سیستمی مشابه سال ۲۰۰۸، کل نقدینگی حساب به خطر نیفتد.
چگونه از سرمایه خود در برابر حبابهای آینده محافظت کنیم؟
حبابهای مالی غیرقابل پیشبینی نیستند؛ بلکه ریشه در ماهیت چرخهای اقتصاد و روانشناسی تودهای دارند. تریدرهای هوشمند با استفاده از ابزارهای مدیریت ریسک و پایبندی به استراتژیهای معاملاتی مدون، نه تنها از این بحرانها جان سالم به در میبرند، بلکه از فرصتهای Short Selling (فروش استقراضی) سودهای کلانی کسب میکنند.
قوانین طلایی برای معاملهگران در زمان ملتهب شدن بازار عبارتند از: رعایت دقیق حجم معاملات (Position Sizing) نسبت به بالانس حساب، عدم اورترید (Overtrading) در زمان نوسانات شدید، استفاده منطقی از اهرم (حداکثر ۱:۵۰ تا ۱:۱۰۰ برای حسابهای خرد)، و بررسی مداوم اخبار اقتصاد کلان در تقویمهای مالی معتبر.