
میانگین وزنی یک مفهوم بنیادین ریاضی و مالی است که در آن برخلاف میانگین ساده، به هر داده بر اساس میزان اهمیت (ارزش بازار، حجم معاملات یا قیمت) ضریب خاصی اختصاص مییابد. در بازارهای مالی، این مکانیزم برای محاسبه شاخصهای کلان بورسی و ارزشگذاری واقعی داراییها به کار میرود و از تأثیر نوسانات کاذب داراییهای کوچک بر روند کلی بازار جلوگیری میکند.
تریدرهای حرفهای برای شناسایی ساختار جریان سفارشات (Order Flow) و ارزیابی عمق بازار، صرفاً به قیمت پایانی اتکا نمیکنند. تلفیق استراتژیهای مبتنی بر حجم و ارزش با استفاده از بهترین ابزارهای تحلیل تکنیکال برای معاملات دقیقتر، امکان رهگیری هوشمندانه روندها و فیلتر کردن سیگنالهای کاذب را فراهم میسازد.
| نوع شاخص / میانگین | مکانیزم وزندهی پایه | نمونههای معاملاتی معروف | مزیت تحلیلگری | نقطه ضعف / باگ ساختاری |
|---|---|---|---|---|
| وزنی سرمایه بازار (Market Cap) | تعداد سهام × قیمت جاری | S&P 500 / NASDAQ 100 | انعکاس دقیق رفتار اقتصاد کلان | سلطه مطلق غولهای تکنولوژی بر روند |
| وزنی قیمت (Price-Weighted) | ارزش اسمی هر سهم | شاخص داو جونز (DJIA) | محاسبات سریع و سادگی ساختاری | تأثیر غیرمنطقی سهمهای گرانقیمت |
| وزنی مساوی (Equal-Weight) | تخصیص کاملاً یکسان سرمایه | S&P 500 Equal Weight (RSP) | تنوع واقعی و کاهش ریسک سیستماتیک | نیاز مستمر به تعادلبخشی (Rebalancing) |
| وزنی حجم معاملات (VWAP) | قیمت × حجم معاملات در تایمفریم | اندیکاتور VWAP در پلتفرمهای معاملاتی | شناسایی ارزش منصفانه روزانه | کاهش حساسیت در اواخر سشن معاملاتی |
میانگین وزنی در بازارهای مالی؛ واقعیت پنهان پشت شاخصها
شناخت نحوه عملکرد شاخصهای وزنی برای درک واقعی روندها، توزیع سرمایه هوشمند و مدیریت سیستماتیک ریسک در بازارهای مالی ضروری است.
مکانیسم تسلط ارزش
ارزش بازار هر دارایی تعیینکننده ضریب نفوذ آن در شاخص است؛ پدیدهای که باعث میشود جهتگیری بازار توسط چند مگاکپ (Mega-Cap) تعیین شود.
ریسک پنهان تمرکز
اتکای شدید به چند شرکت خاص در شاخصهای وزنی سرمایه، ریسک سیستماتیک پرتفوی را به شدت بالا برده و پتانسیل داراییهای کوچکتر را فیلتر میکند.
ساختار جایگزین مساوی
شاخصهای وزنی مساوی (Equal-Weighted) استراتژی پوششی مناسبی برای تریدرهایی هستند که به دنبال شکار رالیهای انفجاری در شرکتهای کوچک هستند.
تفاوت محاسبات پایهای
اختلاف بین میانگین حسابی و هندسی در متدولوژی طراحی شاخصها، خروجی نهایی بازدهی و میزان دراپداون (Drawdown) سبد معاملاتی را تغییر میدهد.
ویدئو آموزش میانگین وزنی چیست
فایل صوتی آموزش میانگین وزنی چیست (Weighted Average)
شاخصهای وزنی سرمایه بازار (Market Cap): مکانیسم عمل و توهم تنوع
شاخصهای وزنی سرمایه بازار (Market Capitalization-Weighted) ساختاری هستند که در آن وزن هر دارایی بر مبنای ارزش کل سهام منتشر شده آن در بازار تعیین میشود. در این معماری، کمپانیهای بزرگتر، ضریب اهرمی بیشتری در جابهجایی کندلهای شاخص کل دارند و تحرکات شرکتهای کوچک عملاً در نویز بازار گم میشود.
معیار اصلی ارزیابی در این روش، حاصلضرب قیمت فعلی دارایی در کل سهام شناور (Outstanding Shares) است. این متدولوژی مبنای خلق مشهورترین بنچمارکهای مالی جهان از جمله S&P 500 و NASDAQ به شمار میرود. به لحاظ تئوریک، این رویکرد بازتاب دقیقی از سلامت اقتصاد کلان ارائه میدهد؛ اما در لایههای عملیاتی، تمرکز سرمایه در چند شرکت محدود، ریسک سنگینی را برای سرمایهگذاران صندوقهای شاخصی (Index Funds) ایجاد میکند.
اگر بازار چرخش سرمایه (Sector Rotation) را تجربه کند و نقدینگی به سمت سهمهای کوچک (Small-Caps) با پتانسیل رشد بالا حرکت نماید، تریدرهایی که صرفاً روی شاخصهای وزنی ارزش بازار پوزیشن دارند، از موج اصلی سود باز میمانند. پویایی بازار ایجاب میکند که تحلیلگر درک دقیقی از توزیع داخلی نقدینگی در سکتورهای مختلف داشته باشد.
فرمول محاسبه میانگین وزنی و کاربرد در جریان سفارشات
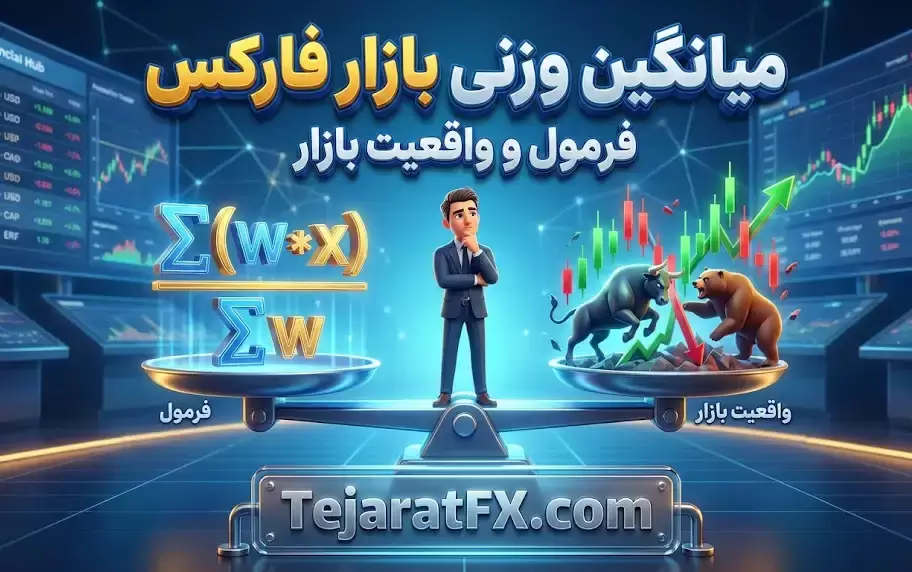
محاسبه میانگین وزنی نیازمند ضرب هر متغیر در وزن اختصاصی آن و سپس تقسیم مجموع این مقادیر بر جمع کل اوزان است. در بازار سهام، سرمایه بازار هر شرکت (تعداد سهام × قیمت) محاسبه شده و سپس نسبت آن به کل سرمایه بازارِ شاخص، درصد وزن آن دارایی را مشخص میکند.
کاربرد مفهوم وزندهی صرفاً به ساخت شاخصهای کلان محدود نمیشود. در تحلیل تکنیکال، اندیکاتور میانگین قیمت وزنی حجم (VWAP) دقیقا بر همین اساس کار میکند. VWAP قیمت دارایی را بر اساس حجم معاملات در طول روز معاملاتی وزندهی میکند. سطوح این اندیکاتور برای نهادهای مالی بزرگ (Institutional Traders) معیاری حیاتی جهت ورود به پوزیشن با کمترین میزان اسلیپیج (Slippage) محسوب میشود.
تفاوت میانگین حسابی و میانگین هندسی در ارزیابی بازدهی
پلتفرمهای ارائهدهنده دادههای مالی، برای محاسبه بازدهی شاخصها رویکردهای متفاوتی دارند. استفاده از میانگین حسابی (Arithmetic Mean) برای ارزیابی بازدهی در تایمفریمهای کوتاه و دورههای منفرد مناسب است. اما مؤسسات تحلیلی دقیقتر مانند مورنینگاستار (Morningstar) از میانگین هندسی (Geometric Mean) بهره میبرند. میانگین هندسی اثر ترکیب شدن (Compounding) و نوسانات متوالی (Volatility Drag) را بهطور دقیقتری محاسبه کرده و بازدهی واقعی سرمایهگذار را پس از کسر اثر ریزشها نشان میدهد.
در دورههایی که بازار دارای نوسانات شدید (High Volatility) است، میانگین حسابی همواره عملکرد سیستم معاملاتی را بهتر از واقعیت نشان میدهد. برای محاسبه دقیق Drawdown و بازدهی واقعی حسابهای پراپ و شخصی، حتماً از فرمول میانگین هندسی (CAGR) استفاده کنید.
مقایسه ساختاری: شاخص وزنی مساوی و وزنی قیمت در برابر مارکت کپ
تمرکز شدید ریسک در شاخصهای وزنی سرمایه، تحلیلگران کوانت را به سمت توسعه جایگزینهای سیستماتیک سوق داده است. دو ساختار شناختهشده و قدرتمند برای فرار از تله غولهای تکنولوژی، شاخصهای وزنی قیمت (Price-Weighted) و وزنی مساوی (Equal-Weighted) هستند.

در شاخص وزنی قیمت، ارزش اسمی هر برگه سهم، تعیینکننده وزن آن شرکت در کل شاخص است. بارزترین نمونه این ساختار، شاخص صنعتی داو جونز (DJIA) است. چالش بنیادی در این روش، اثرگذاری نامتقارن سهمهای گرانقیمت است؛ بهطوریکه یک رشد ۱۰ درصدی در سهمی با قیمت ۵۰۰ دلار، شاخص را بسیار بیشتر از جهش ۵۰ درصدی یک سهم ۲۰ دلاری با حجم شناوری بالا تکان میدهد.
در نقطه مقابل، شاخص وزنی مساوی قرار دارد. در ابزارهایی مانند S&P 500 Equal Weight، تمامی ۵۰۰ شرکت (چه اپل سه تریلیون دلاری و چه یک شرکت خدماتی کوچک) دقیقاً ۰.۲٪ از وزن سبد را به خود اختصاص میدهند. این ساختار در چرخههای رکود اقتصادی و زمانی که وسعت بازار (Market Breadth) کاهش مییابد، عملکردی به مراتب امنتر و ایزولهتر از شاخصهای سنتی ارائه میدهد و فرصت شکار رالی سهمهای کوچک را برای سرمایهگذار فراهم میکند.
استراتژیهای معاملاتی؛ چگونه از چرخش نقدینگی در شاخصها سود ببریم؟
شناخت متدولوژی وزندهی صرفاً یک بحث تئوریک نیست؛ بلکه سیگنالی برای ورود و خروج هوشمندانه (Smart Money Routing) است. معاملهگرانی که متوجه ضعف در جریان سفارشات سهمهای لیدر (Market Leaders) میشوند، به سرعت پوزیشنهای خود را از ETFهای مبتنی بر Market-Cap به صندوقهای مبتنی بر Equal-Weight هج (Hedge) میکنند.
- استفاده از نسبت شاخصها: تقسیم نمودار S&P 500 بر S&P 500 Equal Weight یکی از بهترین ابزارها برای تشخیص فاز بازار است. شیب صعودی این نسبت نشاندهنده جریان نقدینگی به سمت غولها و شیب نزولی سیگنال شروع رالی سهمهای کوچک (Small-Cap Rally) است.
- تحلیل بر اساس VWAP: دیتریدرها (Day Traders) از اندیکاتور میانگین وزنی حجم، به عنوان ترازوی سنجش تعادل قیمت استفاده میکنند. قیمتهای زیر VWAP معمولا در روند صعودی ناحیه تخفیف (Discount) تلقی میشوند.
- ریبالانس دورهای (Rebalancing): برخلاف شاخصهای سنتی که خودکار تنظیم میشوند، شاخصهای وزنی مساوی نیازمند خرید و فروش مداوم برای بازگرداندن اوزان به حالت برابر هستند. این پروسه باعث میشود سیستم به صورت خودکار داراییهای رشد کرده را بفروشد (Take Profit) و داراییهای افت کرده را در کف قیمتی بخرد (Buy the Dip).