آیا تا به حال رویای کسب «سود بدون ریسک» در بازارهای مالی به گوشتان خورده است؟ در دنیای پرنوسان فارکس، استراتژی تجارت با آربیتراژ (Arbitrage) دقیقاً بر پایه همین مفهوم جذاب بنا شده است. آربیتراژ به زبان ساده یعنی خرید یک دارایی در یک بازار با قیمت پایینتر و فروش همزمان آن در بازار یا صرافی دیگر با قیمت بالاتر؛ روشی که در نگاه اول شبیه به یک ماشین چاپ پول به نظر میرسد و سرمایهگذاران بسیاری را شیفته خود کرده است.
اما واقعیت پنهان این است که اجرای موفق آربیتراژ در بازار پویایی مانند فارکس، به هیچوجه به سادگی تئوری آن نیست. امروزه با حضور الگوریتمهای معاملاتی پرسرعت، رباتهای هوشمند و بانکهای بزرگ، فرصتهای اختلاف قیمت در کسری از ثانیه از بین میروند. برای بقا در چنین محیط رقابتی و فرار از تلههای پنهان بازار، تنها آشنایی با یک استراتژی کافی نیست، بلکه باید درک عمیقی از مکانیک بازار، نوسانات لحظهای و رفتار قیمتها داشته باشید.
برای اینکه بتوانید با دیدی بازتر به سراغ استراتژیهای پیشرفتهای مانند آربیتراژ بروید، داشتن یک پایه علمی و تحلیلی مستحکم کاملاً ضروری است. از همین رو، پیشنهاد میکنیم با استفاده از منابع معتبر و آموزش صفر تا صد بازار فارکس، تسلط خود را بر مفاهیم پایهای و ساختار بازار افزایش دهید. در این مقاله قصد داریم واقعیتهای پشت پرده آربیتراژ، ریسکهای اجرایی آن و نحوه عملکرد این استراتژی جذاب را به صورت تخصصی و از زبان یک تریدر زیر ذرهبین قرار دهیم.
| شاخصهای کلیدی آربیتراژ | مشخصات و الزامات اجرایی |
|---|---|
| ماهیت عملیاتی | خرید و فروش همزمان داراییهای معادل برای استخراج سود از گپ قیمتی |
| وضعیت ریسک (Risk Profile) | از نظر تئوری بدون ریسک جهتدار (Delta Neutral)، دارای ریسک اجرایی بالا |
| انواع رایج استراتژی | آربیتراژ مثلثی، آربیتراژ آماری، آربیتراژ آتی (Futures) و آربیتراژ تاخیر (Latency) |
| زیرساختهای ضروری | اکسپرتهای (EA) برنامهنویسی شده، سرور VPS تخصصی، اتصالات FIX API |
| بزرگترین چالشهای معاملاتی | اصلاح سریع قیمتها (Market Correction)، کمیسیون بروکرها، اسلیپیج، ریجکت سفارش |
| بازیگران اصلی بازار | صندوقهای پوشش ریسک (Hedge Funds)، بانکهای سرمایهگذاری و رباتهای HFT |
مؤلفههای کلیدی استراتژی آربیتراژ در فارکس
بررسی ساختار عملیاتی، نیازمندیهای زیرساختی و ریسکهای پنهان معاملات آربیتراژ.
سرعت اجرای سفارشات (Latency)
موفقیت در آربیتراژ نیازمند پینگ زیر ۵ میلیثانیه و استفاده از سرورهای VPS سازمانی متصل به دیتاسنتر کارگزاریهاست.
مدلهای محاسباتی
اجرای مدلهای مثلثی و آماری مستلزم استفاده از الگوریتمهای ریاضی پیشرفته برای محاسبه دقیق اسپرد و کمیسیون است.
ریسکهای پنهان (Slippage)
لغزش قیمت حین اجرای سفارش و واید شدن ناگهانی اسپرد، بزرگترین قاتل خاموش سود در معاملات آربیتراژ محسوب میشود.
نرمافزارهای خودکار (ATP)
شکار ناهماهنگیهای قیمتی تنها با استفاده از رباتهای معاملهگر حرفهای و اکسپرتهای متاتریدر مقدور است.
رقابت با بازارسازها (Market Makers)
معاملهگران خرد در این استراتژی مستقیماً با الگوریتمهای چند میلیون دلاری بانکها و تأمینکنندگان نقدینگی رقابت میکنند.
ویدئو آموزش: معاملات آربیتراژ چیست؟
فایل صوتی آموزش: معاملات آربیتراژ (Arbitrage Trading) چیست؟
آربیتراژ در بازارهای مالی چیست و چگونه کار میکند؟
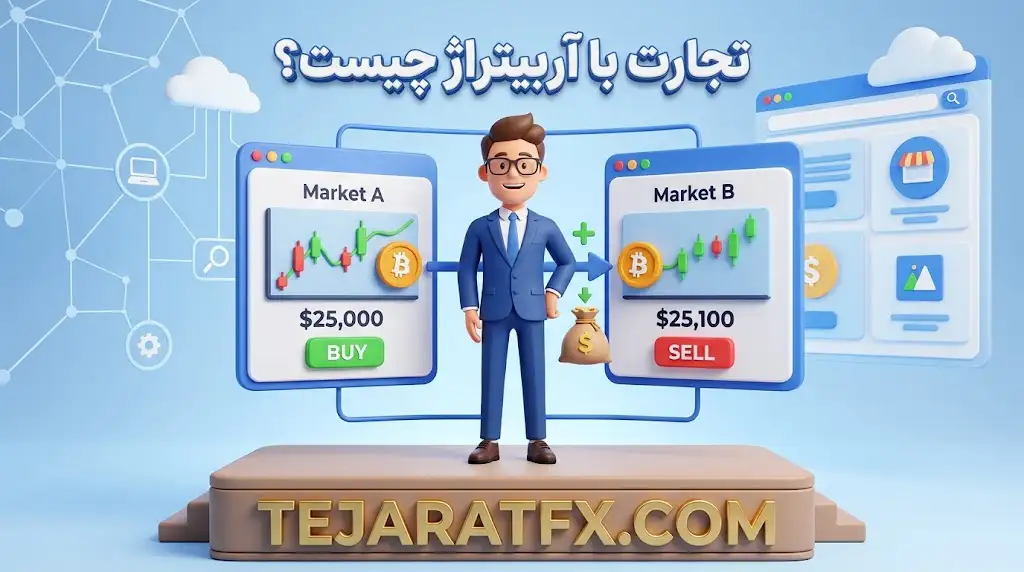
آربیتراژ فرآیند بهرهبرداری از ناکارآمدی قیمت در بازارهای مختلف است. یک تریدر آربیتراژ (Arbitrageur) دارایی را در بازاری که قیمت آن کمتر از ارزش واقعی قیمتگذاری شده (Undervalued) خریداری کرده و بلافاصله در بازار یا صرافی دیگری که با قیمت بالاتر معامله میشود (Overvalued) به فروش میرساند. این استراتژی در بازارهای سهام، کالا، بازار آپشن (Options) و بازار جفتارزها (Forex) کاربرد گستردهای دارد.
مفهوم «سود بدون ریسک» در آربیتراژ یک گزاره تئوریک است. در واقعیت، اجرای این معاملات با چالشهای فنی متعددی مواجه است. بازار ارز یک سیستم فوقالعاده کارآمد است که به کمک الگوریتمهای قیمتگذاری پیشرفته در کسری از ثانیه خود را با نقدینگی جهانی همگام میکند. این یعنی زمان حیات یک فرصت آربیتراژ بسیار کوتاه است (غالباً کمتر از چند صد میلیثانیه).
در معاملات همزمان، همیشه این خطر وجود دارد که یکی از سفارشات (پایه یا مقابل) به دلیل نوسانات شدید یا کمبود نقدینگی با پدیده ریجکت (Requote) یا لغزش شدید قیمت (Slippage) مواجه شود که ساختار «بدون ریسک» معامله را کاملاً از بین میبرد.
مکانیک اجرای معاملات آربیتراژ در بازار فارکس چگونه است؟
مکانیک آربیتراژ فارکس متکی بر کشف ناهماهنگیهای قیمتی (Price Anomalies) میان داراییهای همبسته یا بروکرهای متفاوت است. در گذشته این فرآیند از طریق خطوط تلفن و ماشینحسابهای دستی در تالارهای بورس انجام میشد، اما امروزه تمامی فرآیند کشف قیمت و ارسال اوردر به طور کامل به سیستمهای هوش مصنوعی و رباتهای High-Frequency Trading سپرده شده است.

پیشرفت فناوری موجب شده است تا بازار فارکس به شدت کارآمد (Efficient Market) شود و فرصتهای آربیتراژ خرد (Retail Arbitrage) تا حد زیادی از بین برود. تکنیکهای رایج آربیتراژ در حال حاضر شامل موارد زیر است:
- آربیتراژ مکانی (Spatial Arbitrage): خرید جفتارز در بروکر A و فروش همزمان آن در بروکر B به دلیل اختلاف قیمت فیدهای دیتا (Data Feeds).
- آربیتراژ نقدی و آتی (Spot vs. Futures Arbitrage): معامله اختلاف قیمت میان ارزش لحظهای ارز و قیمت قرارداد آتی آن.
- آربیتراژ مثلثی (Triangular Arbitrage): بهرهگیری از ناهماهنگی نرخ برابری میان سه جفتارز مرتبط در یک بازار.
سیستمهای تجارت با آربیتراژ: از تحلیل دستی تا سلطه الگوریتمها
معاملهگران خرد برای اجرای آربیتراژ از برنامههای تخصصی به نام مشاور خبره یا اکسپرت (EA) در پلتفرمهای MT4 و MT5 استفاده میکنند. این نرمافزارها به طور بیوقفه قیمتها را پردازش کرده و به محض شناسایی کوچکترین اختلاف آربیتراژی، دستورات Buy و Sell را به شکل همزمان صادر میکنند.
برخی معاملهگران از اندیکاتورهای هشداردهنده (Alert Systems) بهره میبرند. این ابزارها بازار را اسکن کرده و اختلاف قیمت را نمایش میدهند، اما اجرای نهایی معامله بر عهده کاربر است. با این حال، به دلیل تاخیر ذاتی در واکنش انسانی (Human Reaction Time)، احتمال موفقیت در شکار فرصتها با روش دستی بسیار پایین است.
چگونه استراتژی آربیتراژ قراردادهای آتی (Futures Arbitrage) را پیادهسازی کنیم؟
آربیتراژ قراردادهای آتی بر پایه مفهوم «هزینه حمل» (Cost of Carry) و تفاوت نرخ بهره شبانه میان دو ارز استوار است. در بازار فارکس، قرارداد آتی یک جفتارز معمولاً با پریمیوم (نرخ بالاتر) یا دیسکانت (نرخ پایینتر) نسبت به بازار نقدی اسپات معامله میشود. این اختلاف دقیقاً برابر با تفاوت نرخ بهره (Interest Rate Differential) دو کشور صادرکننده ارز است.

برای درک بهتر، یک سناریوی عملیاتی بر روی پوند انگلستان (GBP) و دلار آمریکا (USD) را بررسی میکنیم:
- نرخ لحظهای نقدی (Spot Rate) جفتارز GBP/USD برابر است با: ۱.۲۵۰۰
- قیمت قرارداد آتی ششماهه GBP/USD برابر است با: ۱.۲۴۰۰
- نرخ بهره بدون ریسک ششماهه پوند انگلستان: ۲٪
- نرخ بهره بدون ریسک ششماهه دلار آمریکا: ۱٪
در این سناریو، به دلیل اینکه پوند نرخ بهره بالاتری دارد، نگهداری پوند نقد سودآورتر از نگهداری دلار است. بنابراین ارزش آتی پوند باید نسبت به دلار کاهش یابد تا این برتری ذاتی خنثی شود (تئوری برابری نرخ بهره). اگر قیمت قرارداد آتی فراتر از محاسبات ریاضی قیمتگذاری شود، تریدر آربیتراژ وارد عمل میشود.
تریدر قرارداد آتی را در عدد ۱.۲۴۰۰ میفروشد (Short) و به صورت همزمان در بازار نقدی اقدام به خرید (Long) میکند. در تاریخ سررسید قرارداد آتی، تریدر سود خالص را قفل خواهد کرد. در یک حجم سازمانی (نظیر ۱۰۰ میلیون دلار)، یک اختلاف ۳ دلاری به ازای هر ۱۰۰۰ واحد ارزی، سودی تضمین شده معادل ۳۰,۰۰۰ دلار ایجاد میکند. اینجاست که اهمیت استفاده از اهرم (Leverage) و حجم سرمایه سنگین برای آربیتراژورها مشخص میشود.
آربیتراژ مثلثی (Triangular Arbitrage)؛ هنر قفل کردن سود در سه ضلع
آربیتراژ مثلثی یکی از پیچیدهترین انواع استراتژیهای پوشش ریسک است که شامل اجرای سه معامله همزمان بر روی سه جفتارز متقاطع (Cross Pairs) میشود. این موقعیت زمانی شکل میگیرد که نرخ تبادل متقاطع یک ارز، به طور موقت با نرخهای برابری دو ارز پایه دیگر نسبت به دلار آمریکا ناهماهنگ شود.
یک مثال عملی و عددی از آربیتراژ مثلثی
فرض کنید ناهماهنگی در بازار ایجاد شده و وضعیت قیمتها در یک صرافی یا کارگزاری به این شکل است:
- گام اول: خرید ۱,۰۰۰,۰۰۰ یورو در برابر دلار با نرخ ۱.۱۵۰۰ (تبدیل ۱,۱۵۰,۰۰۰ دلار به ۱,۰۰۰,۰۰۰ یورو).
- گام دوم: فروش ۱,۰۰۰,۰۰۰ یورو در برابر ین ژاپن با نرخ ۱۳۰.۰۰ (تبدیل ۱,۰۰۰,۰۰۰ یورو به ۱۳۰,۰۰۰,۰۰۰ ین ژاپن).
- گام سوم: خرید دلار در برابر ین ژاپن با نرخ ۱۱۳.۰۰ (تبدیل ۱۳۰,۰۰۰,۰۰۰ ین به ۱,۱۵۰,۴۴۲.۴۸ دلار).
در نهایت، تریدر کار را با ۱,۱۵۰,۰۰۰ دلار آغاز کرد و در پایان معامله سهوجهی، ۱,۱۵۰,۴۴۲.۴۸ دلار در اختیار دارد. سود خالص برابر با ۴۴۲.۴۸ دلار است که بدون هیچگونه تحلیل تکنیکالی و صرفاً از روی ناکارآمدی لحظهای بازار به دست آمده است. با این حال، تریدر باید سرعت بینظیری داشته باشد تا دچار نقض قرارداد (Execution Failure) در یکی از اضلاع مثلث نشود.
چرا آربیتراژ آماری (Statistical Arbitrage) با ریسک همراه است؟
آربیتراژ آماری که در ادبیات معاملهگران نهادی با عنوان اسپرد تریدینگ (Spread Trading) نیز شناخته میشود، ماهیتی کاملاً متفاوت از آربیتراژ خالص (Pure Arbitrage) دارد. در این روش، تریدر بر اساس مدلهای پیچیده ریاضی و مفهوم بازگشت به میانگین (Mean Reversion) عمل میکند. زمانی که همبستگی (Correlation) تاریخی میان دو جفتارز به طور غیرمنطقی از بین برود، تریدر فرض میکند که این دو در آینده مجدداً به رفتار همگام خود بازخواهند گشت.
برخلاف آربیتراژ فضایی یا مثلثی، سود در آربیتراژ آماری تضمین شده نیست. تریدر در اینجا دارایی پیشارزشگذاری شده (Overvalued) را شورت کرده و دارایی کمارزشگذاری شده (Undervalued) را لانگ میکند. اگر بازار برخلاف دادههای تاریخی رفتار کند، زیان سنگینی به بار خواهد آمد؛ لذا تعیین حد ضرر (Stop Loss) در این استراتژی حیاتی است.
نقش برنامههای تجارت با آربیتراژ (ATP) و نرمافزارهای خودکار
برنامههای تجارت با آربیتراژ (Arbitrage Trading Programs) نرمافزارهای یکپارچهای هستند که به معاملهگران نهادی اجازه میدهند تا صدها اوردر معاملاتی را در ثانیه به چندین استخر نقدینگی (Liquidity Pools) ارسال کنند. این سیستمها به الگوریتمهای Smart Order Routing (SOR) مجهز هستند که بهترین قیمتهای Ask و Bid را از میان چندین بروکر استخراج میکنند.
این سیستمها پارامترهایی چون نرخ بهره، کمیسیون، لغزش احتمالی، و محدودیتهای عمق بازار (Market Depth) را پیش از اجرای معامله در میلیثانیه محاسبه میکنند. برای دسترسی به این سطح از سرعت، تریدرها سرورهای خود را در همان دیتاسنترهایی که سرورهای کارگزاری قرار دارند (مانند دیتاسنترهای NY4 نیویورک یا LD4 لندن) مستقر میکنند. اگر میخواهید در این سطح معامله کنید، دسترسی به اینترنتهای پرسرعت سازمانی و حسابهای تجاری با کمیسیون بسیار پایین الزامی است.