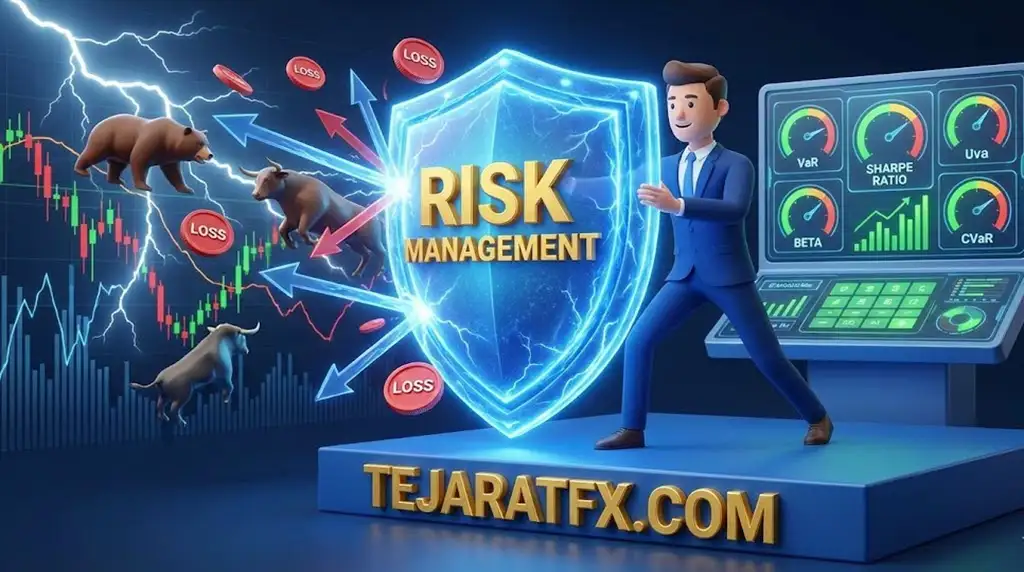
مدیریت ریسک (Risk Management) مرز قطعی میان کالمارجین شدن و بقای مستمر در بازارهای مالی است. معاملهگرانی که بدون درک ریاضیِ نوسانات، پوزیشنهای سنگین در متاتریدر (MT4/MT5) باز میکنند، در اولین اسپایک قیمتی یا اسلیپیج (Slippage) سرمایه خود را از دست میدهند. محاسبه دقیق پتانسیل ضرر پیش از ورود به معامله، پایه و اساس یک سیستم معاملاتی سودده است و تفکیک قمار از معاملهگری الگوریتمیک را مشخص میکند.
برای تسلط بر این مفاهیم پیچیده و جلوگیری از دراوداونهای (Drawdown) عمیق، نیازمند یک فونداسیون تحلیلی قدرتمند هستید. پیشنهاد میکنیم از محتوای تخصصی آموزش فارکس از صفر تا صد برای مبتدیان استفاده کنید تا با معماری بازار و نحوه پیادهسازی ابزارهای کنترل سرمایه پیش از مواجهه با ریسکهای واقعی آشنا شوید.
تسلط بر شاخصهای اندازه گیری ریسک سرمایهگذاری به شما اجازه میدهد ریسکهای سیستماتیک و غیرسیستماتیک را شناسایی کرده و سبد دارایی خود را در برابر سقوطهای ناگهانی (Flash Crashes) بیمه کنید. ابزارهایی مانند انحراف معیار، ضریب بتا و مدلهای تخمین ضرر (VaR) به معاملهگر دیدگاهی کمی (Quantitative) میدهند تا احساسات را از فرآیند تصمیمگیری حذف کند.
| شاخص / نوع ریسک | مکانیزم عملکرد فنی | کاربرد معاملاتی در مدیریت سرمایه |
|---|---|---|
| ریسک سیستماتیک (Systematic) | ریسک کلان بازار ناشی از اخبار تورم، نرخ بهره و جنگ. | غیرقابل مهار با تنوعبخشی؛ نیازمند استراتژیهای پوشش ریسک (Hedging). |
| ریسک غیرسیستماتیک (Unsystematic) | ریسک خرد مختص به یک شرکت، جفت ارز یا سهم خاص. | قابل مهار از طریق توزیع سرمایه در داراییهای غیرمرتبط (Diversification). |
| انحراف معیار (Standard Deviation) | سنجش پراکندگی بازدهی یک دارایی حول میانگین متحرک آن. | تعیین میزان تلاطم بازار و تنظیم هوشمندانه فاصله حد ضرر (Stop Loss). |
| ضریب بتا (Beta) | اندازهگیری حساسیت حرکتی دارایی نسبت به شاخص کل بازار (بنچمارک). | شناسایی داراییهای پرنوسان (بتای بالا) برای نوسانگیری کوتاه مدت. |
| ارزش در معرض ریسک (VaR) | تخمین حداکثر میزان ضرر احتمالی در یک بازه زمانی با درصد اطمینان مشخص. | تعیین سقف ضرر روزانه و رعایت قوانین مدیریت ریسک پراپفرمها. |
| نسبت شارپ (Sharpe Ratio) | تقسیم بازده مازاد دارایی بر میزان ریسک (انحراف معیار) متحمل شده. | ارزیابی عینی کیفیت استراتژی معاملاتی به جای تمرکز صرف بر سود خالص. |
روشهای اندازهگیری ریسک در سرمایهگذاری مالی
بقا و استمرار سودآوری در بازارهای مالی نیازمند شناخت، اندازهگیری کمی و مدیریت دقیق ضررهای بالقوه است. با این ابزارهای آماری، سپر دفاعی سرمایه خود را بسازید.
انحراف معیار (Standard Deviation)
میزان نوسانات و پراکندگی قیمت را میسنجد. انحراف معیار بالاتر به معنای تلاطم شدیدتر، واید شدن اسپرد و ریسک بیشتر در معاملات است.
نسبت شارپ (Sharpe Ratio)
این شاخص نشان میدهد که آیا سود استخراج شده از بازار، ارزش ریسک متحمل شده و دراوداونهای سیستم معاملاتی را دارد یا خیر.
ضریب بتا (Beta)
رفتار دارایی را در مقایسه با کل بازار ارزیابی میکند. بتای بالاتر از ۱ نشاندهنده واکنشهای شدیدتر و ریسک سیستماتیک بیشتر نسبت به شاخص است.
ارزش در معرض ریسک (VaR)
حداکثر ضرر احتمالی سرمایه شما را در یک دوره زمانی مشخص (مثلا یک روز معاملاتی) با درصد اطمینان بالا (مثلا ۹۵ درصد) تخمین میزند.
ریسک شرطی (CVaR)
در بحرانهای غیرمنتظره و سقوطهای ناگهانی بازار، میانگین ضرر در بدترین سناریوهایی که خط قرمز VaR را شکستهاند محاسبه میکند.
تفکیک ساختار ریسک
ریسکهای سیستماتیک را با هجینگ (پوشش معاملات) و ریسکهای غیرسیستماتیک را با پخش کردن اصولی سرمایه بین داراییهای مختلف مهار کنید.
ویدئو آموزش سنجش ریسک سرمایهگذاری
فایل صوتی آموزش اندازهگیری ریسک سرمایهگذاری
چگونه نوسانات پوزیشن معاملاتی را با انحراف معیار (Standard Deviation) اندازه بگیریم؟
انحراف معیار نشاندهنده پراکندگی قیمت یک دارایی نسبت به میانگین تاریخی آن است. در پلتفرمهایی مانند متاتریدر، مقادیر بالای این شاخص هشداردهنده تلاطم شدید و احتمال فعال شدن زودهنگام حد ضرر (Stop Loss) با نوسانات کاذب بازار است.
در تحلیل تکنیکال، انحراف معیار پایه و اساس اندیکاتورهای نوسانسنج مانند باندهای بولینگر (Bollinger Bands) محسوب میشود. زمانی که قیمت از میانگین متحرک خود فاصله میگیرد و باندهای بولینگر منبسط میشوند، انحراف معیار افزایش یافته که نشاندهنده تزریق نقدینگی و افزایش شدید ریسک نوسانات مقطعی (Whipsaws) است. معاملهگران با استفاده از این دادهها، حجم پوزیشن (Lot Size) خود را با شرایط جدید بازار تطبیق میدهند. جایگزین تخصصیتر این ابزار، نیمه انحراف (Semi-Deviation) است که تنها نوسانات منفی و افت قیمتها را فیلتر کرده و ریسک نزولی را میسنجد.

نسبت شارپ (Sharpe Ratio) چیست و آیا بازده استراتژی، ریسک آن را توجیه میکند؟
نسبت شارپ بازده مازاد یک استراتژی معاملاتی را به ازای هر واحد ریسک (انحراف معیار) محاسبه میکند. عدد بالای ۱ نشاندهنده عملکرد مطلوب سیستم معاملاتی نسبت به ریسک متحمل شده است و اعداد منفی نشانه ضعف استراتژی هستند.
صرفاً کسب سود در بازار فارکس یا کریپتو نشاندهنده مهارت یک تریدر نیست؛ بلکه نحوه کسب آن سود اهمیت دارد. اگر دو معاملهگر در پایان ماه ۲۰ درصد سود کنند، اما حساب نفر اول دچار ۳۰ درصد دراوداون (Drawdown) شده و حساب نفر دوم تنها ۵ درصد در ریسک رفته باشد، نسبت شارپ استراتژی نفر دوم به مراتب بالاتر و ارزش سرمایهگذاری روی آن سیستم بیشتر است. متغیرهای مکمل این شاخص شامل نسبت سورتینو (Sortino Ratio) است که برای محاسبه ریسک، تنها نوسانات نزولی را در نظر میگیرد و نسبت ترینور (Treynor Ratio) که ضریب بتا را به عنوان نمایانگر ریسک سیستماتیک در مخرج کسر خود قرار میدهد.
ضریب بتا (Beta) چگونه حساسیت دارایی شما را نسبت به کل بازار میسنجد؟
ضریب بتا معیار سنجش ریسک سیستماتیک است که رفتار یک دارایی را در برابر نوسانات شاخص کل بازار اندازهگیری میکند. بتای بالاتر از ۱ نشانگر تلاطم بیشتر دارایی نسبت به بنچمارک اصلی است و بتای کمتر از ۱ ثبات نسبی دارایی را نشان میدهد.
در بازارهای مالی، بنچمارک بازار (مانند شاخص S&P 500 در بازار سهام) همواره دارای بتای دقیق ۱ است. اگر شما روی یک جفتارز با نرخ بتای ۱.۵ معامله میکنید، به این معناست که پوزیشن شما از نظر آماری ۵۰ درصد نوسانات شدیدتری نسبت به جریان کلی بازار خواهد داشت. در شرایط صعودی (Bull Market)، داراییهای با بتای بالا سودهای نجومی تولید میکنند، اما در بازارهای نزولی، سرعت سقوط آنها نیز به مراتب بیشتر است. انتخاب میزان بتا بستگی مستقیمی به میزان تحمل ریسک (Risk Tolerance) معاملهگر دارد.
ارزش در معرض ریسک (VaR) چیست و چگونه حداکثر ضرر احتمالی را پیشبینی میکند؟
شاخص VaR یک مدل آماری پیشرفته است که بیشترین میزان ضرر احتمالی یک پورتفولیو را در یک بازه زمانی مشخص و با یک سطح اطمینان معین (مثلاً ۹۵ درصد) برآورد میکند.
برای مثال، اگر یک موسسه مالی اعلام کند VaR روزانه حساب معاملاتی آن با سطح اطمینان ۹۹ درصد برابر با ۱۰ هزار دلار است، یعنی از نظر آماری تنها ۱ درصد احتمال دارد که ضرر پورتفولیو در یک روز از مرز ۱۰ هزار دلار عبور کند. این معیار در شرکتهای پراپتریدینگ (Prop Firms) به شدت کاربرد دارد و سقف مجاز ضرر روزانه (Daily Drawdown Limit) را تعیین میکند. روشهای محاسبه VaR شامل شبیهسازی دادههای تاریخی (سادهترین متد)، روش پارامتریک و شبیهسازی پیچیده مونت کارلو (Monte Carlo Simulation) میباشد.
بزرگترین نقطه ضعف VaR این است که در بازارهای دارای نوسانات غیرنرمال و رویدادهای قوی سیاه (Black Swan) کاملاً فلج میشود. تکیه صرف بر این عدد در زمان شوکهای ژئوپلیتیک یا سقوطهای آبشاری بازار، میتواند کل حساب معاملاتی شما را در کسری از ثانیه نابود کند.
ارزش در معرض ریسک شرطی (CVaR)؛ راهکار پوشش نقاط ضعف VaR چیست؟
شاخص CVaR یا کسری مورد انتظار (Expected Shortfall)، میانگین ضررهایی را محاسبه میکند که از خط قرمز تعیین شده توسط VaR عبور کردهاند. این معیار برای مدیریت ریسک در رویدادهای فاجعهبار و نادر بازار طراحی شده است.
در حالی که VaR تنها مرز شروع ضررهای فاجعهبار را مشخص میکند، CVaR به شما میگوید عمق این فاجعه چقدر خواهد بود. به عنوان مثال، اگر VaR در بدترین ۱ درصد شرایط، زیان ۵ هزار دلاری را نشان دهد، CVaR وارد عمل شده و میانگین ضررهای موجود در آن بازه ۱ درصدی (بخش انتهایی دم توزیع نرمال) را محاسبه میکند که ممکن است ۸ هزار دلار باشد. هجفاندها و مدیران ریسک حرفهای، CVaR را معیاری بسیار معتبرتر و امنتر برای ارزیابی ریسکهای پنهان بازار (Tail Risk) میدانند.
ضریب تعیین (R-squared) چه نقشی در کشف وابستگی حرکتی داراییها دارد؟
ضریب تعیین یا R-squared نشان میدهد چه درصدی از نوسانات قیمت یک دارایی مستقیماً به دلیل تغییرات شاخص مرجع آن رخ داده است. این عدد بین صفر تا ۱۰۰ درصد (یا ۰ تا ۱) متغیر است.
این شاخص آماری، از طریق محاسبه نسبت واریانس ناشناخته به واریانس کل به دست میآید. عدد بالای ۸۵ درصد نشاندهنده همبستگی قدرتمند میان دارایی و شاخص بنچمارک است. تریدرهای حرفهای از این ضریب برای ارزیابی عملکرد مدیران سبدگردان استفاده میکنند؛ اگر صندوقی کارمزد مدیریت فعال دریافت کند اما R-squared آن نزدیک به ۱۰۰ باشد، به این معنی است که رباتها صرفاً شاخص کل را کپی کردهاند و پرداخت کارمزدهای سنگین منطقی نیست.
کالبدشکافی ساختار ریسک؛ ریسک سیستماتیک در برابر غیرسیستماتیک چه تفاوتی دارد؟
ریسک معاملات مالی همواره به دو بخش سیستماتیک (کلان و غیرقابل حذف) و غیرسیستماتیک (خرد و قابل تقلیل از طریق تنوعبخشی) تقسیم میشود. مدیریت پورتفولیو نیازمند استراتژی و رویکردی مجزا برای هر کدام است.
شناخت مرز بین این دو ریسک به معاملهگر کمک میکند بداند کدام بحرانها را میتواند مهار کند و در برابر کدام بحرانها صرفاً باید حجم معاملات را کاهش داد. یک تریدر حرفهای تلاش نمیکند ریسک را به صفر برساند، بلکه ترکیب ریسکها را به گونهای مهندسی میکند که برآیند آنها نسبت به بازدهی منطقی باشد.

ریسک سیستماتیک (Systematic Risk)؛ بحرانهای کلان چگونه حساب شما را تهدید میکنند؟
ریسک سیستماتیک یا ریسک بازار، به رویدادهای کلان اقتصادی، سیاستهای ژئوپلیتیک و تصمیمات بانکهای مرکزی مربوط است که تمام ساختار بازار را دچار ریزش میکند و با تنوعبخشی (Diversification) در سهام مختلف مهار نمیشود.
تصمیمات فدرال رزرو آمریکا مبنی بر افزایش شدید نرخ بهره، بروز یک پاندمی جهانی یا آغاز جنگ منطقهای، نمونههای بارز ریسک سیستماتیک هستند. در این شرایط، داشتن پوزیشن خرید (Long) روی چندین جفتارز مختلف شما را نجات نمیدهد، زیرا کل بازار با هم دچار فروپاشی میشود. تنها راه مقابله با این ریسک، استفاده از تکنیکهای هجینگ (Hedging) مانند خرید داراییهای امن (Safe Havens) مثل طلا (XAUUSD) یا مشتقات مبتنی بر شاخص نوسانات (VIX) است.
ریسک غیرسیستماتیک (Unsystematic Risk)؛ چگونه ریسک خاص یک دارایی را خنثی کنیم؟
ریسک غیرسیستماتیک خطری است که منحصراً یک شرکت، ارز خاص یا یک صنعت مشخص را تهدید میکند. با پخش کردن هوشمندانه سرمایه در داراییهای غیرمرتبط به یکدیگر، این ریسک تا حد زیادی کاهش مییابد.
به عنوان مثال، اگر تمامی سرمایه خود را روی جفتارز GBP/USD ریسک کنید، هرگونه خبر منفی داخلی از پارلمان بریتانیا میتواند موجب افت شدید سرمایه شما شود. اما اگر سرمایه را بین جفتارزهای اروپایی، ین ژاپن و کامودیتیها تقسیم کنید، سقوط یک ارز خاص با سوددهی داراییهای دیگر جبران میشود. مدیریت ریسک غیرسیستماتیک دقیقاً جایی است که مهارت یک مدیر پورتفولیو در چیدمان سبد دارایی محک میخورد.
مطلب خیلی به موقع و دقیق بود، مخصوصاً اونجایی که میگه ۹۰ درصد تریدرها به خاطر نشناختن و اندازهگیری نکردن ریسک ضرر میکنن. خودم اوایل کار تو فارکس دقیقاً همین مشکل رو داشتم. فکر میکردم فقط با تحلیل تکنیکال و فاندامنتال میشه تو این بازار دووم آورد، ولی بعد از چند تا ضرر سنگین تازه فهمیدم که مدیریت ریسک از نون شب هم واجبتره. یادمه یه پوزیشن باز کرده بودم که به نظرم همه چی عالی بود، از هر نظر تحلیلش کرده بودم ولی یهو بازار برگشت و من چون استاپ لاس مناسب و حد ضرر مشخصی نداشتم، کل سودی که تو چند هفته جمع کرده بودم رو از دست دادم. اونجا بود که تازه فهمیدم داستان فقط سود کردن نیست، بقا تو این بازاره که مهمه.
این ابزارهای آماری که اشاره کردید، واقعاً قطبنمای یه تریدر حرفهای هستن. مثلاً انحراف معیار واسه من همیشه یه شاخص مهم بوده که بفهمم یه جفت ارز چقدر نوسان داره. اگه زیاد باشه، یعنی ریسکش هم بالاتره و باید با حجم کمتری وارد پوزیشن شم. یا نسبت شارپ که کلاً دیدم رو به این قضیه عوض کرد که “آیا این ریسک ارزشش رو داره؟” قبلاً فقط به بازدهی نگاه میکردم، ولی الان میفهمم بازدهی بدون در نظر گرفتن ریسک پشتش هیچ معنیای نداره. بتا هم واسه مقایسه پوزیشنهام با حرکت کلی بازار خیلی کمکم کرده، مخصوصاً وقتی میخوام ببینم پوزیشن من چقدر به ریسک سیستماتیک بازار حساسه.
راستش، اوایل VaR و CVaR برام خیلی گنگ بودن و فکر میکردم فقط به درد نهادهای مالی بزرگ میخورن. ولی کمکم فهمیدم حتی واسه ما تریدرهای فردی هم میتونن خیلی مفید باشن، خصوصاً واسه برنامهریزی بلندمدت و درک بدترین سناریوهای ممکن. اینکه بدونی تو بدترین حالت چقدر ممکنه ضرر کنی، یه دید واقعبینانه به آدم میده و اجازه نمیده الکی خوشبین باشه. الان سعی میکنم قبل از هر ترید، یه تخمین اولیه از VaR داشته باشم، حتی اگه خیلی دقیق نباشه. این کمک میکنه همیشه یه سپر دفاعی واسه سرمایهام داشته باشم و غافلگیر نشم.
اینکه گفتید ریسک سیستماتیک و غیرسیستماتیک، نکته خیلی مهمیه. خیلی وقتا ما فقط درگیر ریسک غیرسیستماتیک پوزیشن خودمون میشیم و از ریسکهای بزرگتر بازار غافل میمونیم. مثلاً همین تحولات اخیر اقتصادی جهانی یا تغییرات نرخ بهره، مستقیماً رو ریسک سیستماتیک کل بازار فارکس تاثیر میذارن و اگه حواسمون نباشه، ممکنه حتی بهترین تحلیلهای تکنیکال هم کارساز نباشه. واقعاً بازار فارکس یه اقیانوس بیرحمه و فقط با مدیریت ریسک هوشمندانه و استفاده از همین ابزارهایی که اشاره کردید، میشه توش شنا کرد و غرق نشد.
اینکه مقاله میگه ۹۰ درصد تریدرها ضرر میکنن چون ریسک رو نمیشناسن، واقعاً حقیقته و من خودم اوایل کار دقیقاً همین مشکل رو داشتم. فکر میکردم فقط با تحلیل تکنیکال و فاندامنتال میشه تو این بازار دووم آورد و فقط تمرکزم رو سود بود، واسه همین اصلا به فکر مدیریت ریسک نبودم. همیشه با خودم میگفتم اگه تحلیلم درسته، دیگه چرا باید نگران ریسک باشم؟ همین طرز فکر باعث شد که کلی ضرر کنم و تجربههای خیلی تلخی تو بازار فارکس داشته باشم که الان که فکر میکنم، میفهمم چقدر خام بودم.
یادمه یه پوزیشن روی EUR/USD باز کرده بودم که از نظر تکنیکال و فاندامنتال، همه چی عالی به نظر میرسید. انقدر مطمئن بودم که یه حجم سنگین زدم و متأسفانه اصلا حد ضرر (Stop Loss) نذاشتم. بعد از چند ساعت، یه خبر غیرمنتظره اومد و بازار یهو برگشت. منم که اصلا برای همچین سناریویی آماده نبودم، فقط نگاه میکردم که چطور کل سرمایهام داره آب میشه. اونجا بود که تازه فهمیدم داستان فقط سود کردن نیست، بلکه بقا تو این بازاره که مهمه و اگه بلد نباشی از سرمایهات محافظت کنی، هر چقدرم که تریدر خوبی باشی، آخرش نابود میشی. اون تجربه بهم درس بزرگی داد که باید قبل از هر چیز، به ریسک فکر کنم.
از اون موقع به بعد، خیلی جدیتر به ابزارهای آماری و مفاهیم مدیریت ریسک نگاه میکنم. مثلاً انحراف معیار (Standard Deviation) واسه من همیشه یه شاخص مهم بوده تا بفهمم یه جفت ارز چقدر نوسان داره. اگه زیاد باشه، میفهمم که ریسکش هم بالاتره و باید با حجم کمتری وارد پوزیشن شم یا اصلاً ازش دوری کنم. نسبت شارپ (Sharpe Ratio) هم کلاً دیدم رو به این قضیه عوض کرد که آیا این ریسک واقعا ارزشش رو داره؟ قبلاً فقط به بازدهی نگاه میکردم، ولی الان میفهمم بازدهی بدون در نظر گرفتن ریسک پشتش، هیچ معنیای نداره. باید همیشه یه تعادل بین ریسک و بازدهی پیدا کنم.
در مورد بتا (Beta) هم باید بگم که خیلی کمکم کرده تا بفهمم پوزیشنهام چقدر به حرکت کلی بازار حساسن، مخصوصاً وقتی میخوام ببینم پوزیشن من چقدر به ریسک سیستماتیک بازار ربط داره. راستش، اوایل VaR (ارزش در معرض ریسک) و CVaR (ارزش در معرض ریسک شرطی) برام خیلی گنگ بودن و فکر میکردم فقط به درد نهادهای مالی بزرگ میخورن. ولی کمکم فهمیدم حتی واسه ما تریدرهای فردی هم میتونن خیلی مفید باشن، خصوصاً واسه برنامهریزی بلندمدت و درک بدترین سناریوهای ممکن. اینکه بدونی تو بدترین حالت چقدر ممکنه ضرر کنی، یه دید واقعبینانه به آدم میده و اجازه نمیده الکی خوشبین باشه. الان سعی میکنم قبل از هر ترید، یه تخمین اولیه از VaR داشته باشم، حتی اگه خیلی دقیق نباشه.
خلاصه بگم، بازار فارکس واقعاً یه اقیانوس بیرحمه و فقط با مدیریت ریسک هوشمندانه و استفاده از همین ابزارهایی که تو مقاله اشاره کردید، میشه توش شنا کرد و غرق نشد. این ابزارها مثل یه سپر دفاعی میمونن که از سرمایه ما محافظت میکنن. از اینکه این مطالب کاربردی رو به اشتراک گذاشتید، ممنونم. واقعاً به درد تریدرها میخوره، مخصوصاً اونایی که تازه واردن و هنوز با مفهوم ریسک به درستی آشنا نیستن و فکر میکنن فقط با تحلیل تکنیکال میشه تو این بازار موفق شد.