
بازارهای مالی مدرن ابزارهای پیچیده و متنوعی را برای مدیریت ریسک و پوشش نوسانات قیمت در اختیار معاملهگران و سرمایهگذاران حرفهای قرار میدهند. در میان این ابزارها، قراردادهای مشتقه و ساختارهای مالی مهندسیشده جایگاهی کلیدی دارند که به فعالان بازار اجازه میدهند تا بدون وابستگی کامل به ابزارهای سنتی، استراتژیهای معاملاتی خود را بهینهسازی کنند.
یکی از مفاهیم پیشرفته و کاربردی در این حوزه، قرارداد آتی مصنوعی است که با ترکیب دقیق موقعیتهای مختلف در بازار، شرایطی مشابه قراردادهای کلاسیک را ایجاد میکند. برای درک بهتر مکانیسم این ابزارها و تسلط بر استراتژیهای مدیریت ریسک، بهرهمندی از دورههای جامع آموزش فارکس از مقدماتی تا پیشرفته نقشی کلیدی در ارتقای دانش فنی معاملهگران ایفا میکند.
در این مقاله قصد داریم به بررسی دقیق ساختار، مزایا، معایب و نحوه پیادهسازی قرارداد آتی مصنوعی (Synthetic Forward) بپردازیم تا با دیدگاهی کاملاً تخصصی و کاربردی، از این ابزارهای پیشرفته در تحلیل و معاملات خود بهره ببرید.
| ویژگی / جزء ساختاری | موقعیت خرید (Long Synthetic Forward) | موقعیت فروش (Short Synthetic Forward) |
|---|---|---|
| ترکیب قراردادهای آپشن | خرید Call Option + فروش Put Option | خرید Put Option + فروش Call Option |
| دارایی پایه (Spot Market) | شبیهسازی خرید دارایی پایه در آینده | شبیهسازی فروش (Short) دارایی پایه |
| مدیریت وجه نقد / اوراق قرضه | استقراض وجه نقد (تامین مالی با نرخ بدون ریسک) | سرمایهگذاری وجه نقد با نرخ بدون ریسک |
| هدف اصلی معاملاتی | تثبیت قیمت خرید برای فرار از تورم دارایی | تثبیت قیمت فروش جهت پوشش ریسک افت قیمت |
| مدل قیمتگذاری مبنا | مدل Cash and Carry | مدل Reverse Cash and Carry |
قرارداد آتی مصنوعی؛ ساختار و مزایای کلیدی
بررسی مکانیزمهای ساخت قراردادهای مشتقه ترکیبی برای مدیریت هوشمندانه ریسک در بازارهای مالی.
ساختار ترکیبی (Options Combo)
استفاده همزمان از قراردادهای Call و Put با قیمت و تاریخ انقضای یکسان برای شبیهسازی بازار آتی.
پوشش ریسک (Hedging)
محافظت از پورتفو در برابر نوسانات شدید مارکت بدون نیاز به تامین مارجینهای سنگین اولیه.
انعطافپذیری خارج از بورس (OTC)
امکان سفارشیسازی حجم و تاریخ انقضا برخلاف قراردادهای استاندارد و خشک صرافیهای متمرکز.
فرصتهای آربیتراژ (Arbitrage)
بهرهبرداری از اختلاف قیمتگذاری بین دارایی پایه نقدی و ابزار مصنوعی برای کسب سود بدون ریسک.
ویدئو آموزش قرارداد آتی مصنوعی (Synthetic Futures Contract)
فایل صوتی آموزش قرارداد آتی مصنوعی
قرارداد آتی مصنوعی دقیقاً چیست و چگونه مهندسی میشود؟
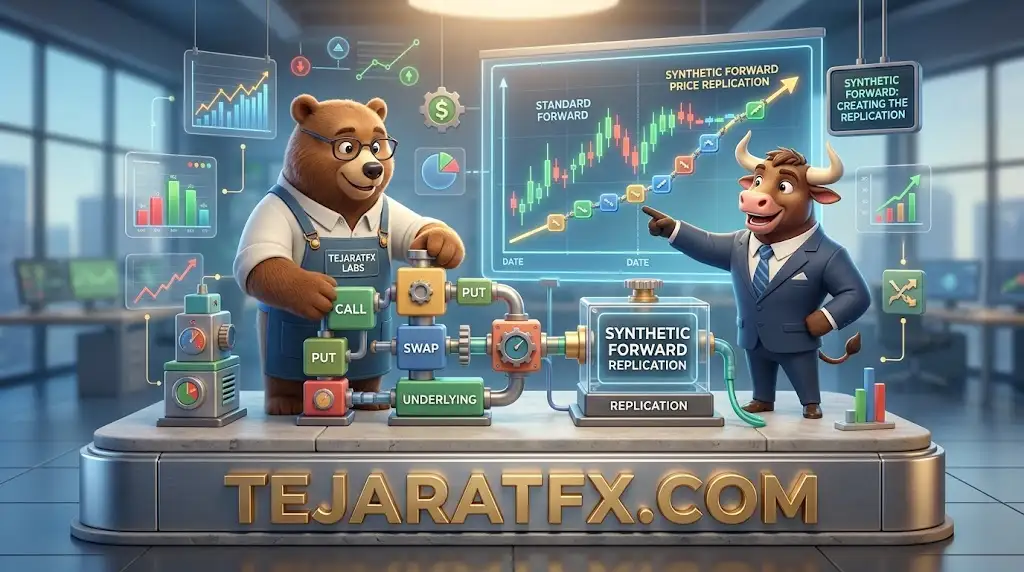
قرارداد آتی مصنوعی (Synthetic Forward) یک پوزیشن ترکیبی است که با تطبیق دقیق یک آپشن خرید (Call) و یک آپشن فروش (Put) ایجاد میشود. شرط اساسی این مهندسی مالی، یکسان بودن دارایی پایه، قیمت اعمال (Strike Price) و تاریخ سررسید (Expiration Date) در هر دو قرارداد است. خروجی این ترکیب، نمودار بازدهی (Payoff) کاملاً مشابه با یک قرارداد آتی متداول خواهد بود.
در پلتفرمهای پیشرفته معاملاتی مانند پلتفرم MT5 که از معاملات آپشن پشتیبانی میکنند (بسته به تامینکننده نقدینگی بروکر)، تریدرها میتوانند این ساختار را به صورت دستی پیاده کنند. هدف از این کار، عبور از محدودیتهای مارجین قراردادهای فیوچرز و شخصیسازی دقیق مدیریت سرمایه است. در واقع شما به جای درگیری مستقیم با الزامات صرافی، بازدهی بازار را از طریق مشتقاتِ مشتقات، شبیهسازی میکنید.

چرا تریدرهای نهادی قراردادهای مصنوعی را به فیوچرز استاندارد ترجیح میدهند؟
دلیل اصلی کوچ معاملهگران الگوریتمی و مدیران صندوقها به سمت قراردادهای آتی مصنوعی، کاهش ریسک طرف مقابل (Counterparty Risk) و مدیریت دقیقتر هزینههای تامین مالی است. قراردادهای آتی متداول نیازمند تسویه روزانه (Mark-to-Market) و حفظ مارجین نگهداری (Maintenance Margin) هستند که میتواند در بازارهای پرنوسان، فشار نقدینگی (Margin Call) ایجاد کند.
علاوه بر این، در بازارهای OTC (خارج از بورس)، قراردادهای مصنوعی انعطافپذیری نامحدودی در تعیین حجم و تاریخ انقضا دارند. صرافیها تاریخهای سررسید استانداردی (مانند پایان هر فصل) ارائه میدهند، اما یک مدیر پورتفو ممکن است برای پوشش ریسک به یک سررسید دقیقاً ۴۷ روزه نیاز داشته باشد. این سطح از شخصیسازی صرفاً از طریق سنتتیک فورواردها قابل اجرا است.
معماری موقعیت خرید (Long Synthetic Future)؛ بررسی سناریوی عددی
برای ایجاد یک موقعیت لانگ مصنوعی، معاملهگر باید یک آپشن خرید (Call Option) را لانگ کرده (بخرد) و همزمان یک آپشن فروش (Put Option) با همان مشخصات را شورت کند (بفروشد). این ترکیب تضمین میکند که دارایی در تاریخ مقرر با قیمت از پیش تعیین شده خریداری شود، فارغ از اینکه قیمت در بازار اسپات چقدر نوسان کرده باشد.
فرض کنید قصد دارید روی سهام شرکت اپل (AAPL) با قیمت هدف ۱۵۰ دلار برای ۳ ماه آینده موقعیت لانگ بگیرید:
- شما یک Call Option اپل با Strike Price ۱۵۰ دلار میخرید (حق بیمه پرداخت میکنید).
- همزمان یک Put Option اپل با Strike Price ۱۵۰ دلار میفروشید (حق بیمه دریافت میکنید).
در روز سررسید، دو سناریو رخ میدهد:
در هر دو حالت، شما دارایی را دقیقاً با قیمت ۱۵۰ دلار تصاحب کردهاید؛ دقیقاً همان رفتاری که یک قرارداد Long Futures استاندارد از خود نشان میدهد.
معماری موقعیت فروش (Short Synthetic Future) و مدیریت افت سرمایه (Drawdown)
قرارداد فروش مصنوعی با خرید یک آپشن فروش (Put) و فروش یک آپشن خرید (Call) ساخته میشود. این ترکیب برای سرمایهگذارانی حیاتی است که حجم بالایی از یک دارایی را در پورتفوی خود هولد کردهاند و میخواهند بدون فروش دارایی فیزیکی (و پرداخت مالیات یا از دست دادن سود سهام)، ریسک ریزش قیمت (Drawdown) را پوشش دهند.
در این ساختار، اگر بازار دچار ریزش شدید (Crash) شود، سود حاصل از آپشن فروشی که خریداری کردهاید، زیان پرتفوی نقدی شما را جبران میکند. و اگر بازار رشد کند، شما موظف به تحویل دارایی در قیمت Strike هستید، که با توجه به در اختیار داشتن دارایی فیزیکی (Covered Call)، ریسک شما کاملاً کنترل شده است.
چالشهای ساختاری: حق بیمه خالص (Net Option Premium) و شکاف مالیاتی
یکی از مفاهیمی که معاملهگران خرد در قراردادهای آتی مصنوعی نادیده میگیرند، حق بیمه خالص (Net Premium) است. از نظر تئوری، اگر آپشنهای Call و Put دقیقاً در نقطه At-the-Money (ATM) باشند، حق بیمه آنها باید برابر باشد و ترکیب آنها هزینه اولیهای نداشته باشد (Zero-Cost Collar). اما در واقعیتِ بازار فارکس و سهام، اینگونه نیست.
به دلیل سوگیری بازار (Skewness) و تقاضای بیشتر برای پوشش ریسک ریزش، معمولاً آپشنهای Put گرانتر از Call هستند، یا برعکس، در بازارهای به شدت گاوی، Callها پریمیوم بالاتری دارند. تفاوت قیمت خرید و فروش این دو آپشن، یک بدهی یا اعتبار خالص در بالانس حساب شما ایجاد میکند که باید در محاسبات مدیریت ریسک و نرخ بازده سرمایه (ROI) لحاظ شود. همچنین نحوه برخورد نهادهای مالیاتی با سود و زیان آپشنهای اعمال شده و منقضی شده با یکدیگر متفاوت است.

مدلهای Cash and Carry و فرصتهای ناب آربیتراژ در فارکس
قیمتگذاری قراردادهای آتی مصنوعی به شدت بر پایه مدل حمل و نقل (Cash and Carry Arbitrage) استوار است. اگر یک تریدر متوجه شود که قیمت یک قرارداد آتی متداول در بازار با قیمت ایجاد همان پوزیشن به صورت مصنوعی (از طریق آپشنها) اختلاف معناداری دارد، میتواند از این ناکارآمدی بازار بدون هیچگونه ریسک جهتداری، سود کسب کند.
به عنوان مثال، اگر قرارداد آتی فیزیکی به دلیل تقاضای کاذب با قیمت بسیار بالاتری نسبت به ارزش منصفانه معامله شود، یک آربیتراژور قرارداد آتی فیزیکی را شورت کرده (میفروشد) و همزمان یک قرارداد Long Synthetic ایجاد میکند. سود این عملیات، تفاوت قیمت بین این دو ابزار پس از کسر هزینههای معاملاتی (کمیسیون و اسپرد) خواهد بود. این عملیاتها معمولاً توسط رباتهای معاملاتی با فرکانس بالا (HFT) در کسری از ثانیه شناسایی و اجرا میشوند.
ورود به دنیای قراردادهای ترکیبی؛ پیشنیازهای زیرساختی
برای پیادهسازی این استراتژیها، شما به حسابی نیاز دارید که دسترسی مستقیم به بازارهای مشتقه و Options را فراهم کند. بروکرهای سطح اول فارکس که دسترسی به نرمافزارهای معاملاتی نظیر MT5 را با اتصال به دروازههای نقدینگی عمیق (Liquidity Providers) ارائه میدهند، بستر مناسبی برای این کار هستند. تسلط بر مفاهیم پایه مانند یونانیهای آپشن (Option Greeks شامل دلتا، گاما، تتا و وگا) پیشنیاز قطعی ورود به این سبک از معاملات است.
قراردادهای آتی مصنوعی یک ابزار اهرمی قدرتمند هستند. استفاده از این ترکیبات بدون تعیین حد ضرر (Stop Loss) منطقی و عدم محاسبه دقیق هزینههای Over-night (سواپ) میتواند منجر به لیکوئید شدن سریع حسابهای با مارجین پایین شود. همیشه استراتژی خود را ابتدا در محیط دمو فوروارد تست (Forward Test) کنید.