طراحی سیستم معاملاتی فارکس (Trading System) پیشنیاز قطعی برای گذار از معاملات آماتور به تریدینگ ساختاریافته و نهادی است. بقا در بازارهای مالی نیازمند چهارچوبی دقیق است که شرایط ورود، خروج، مدیریت ریسک و تعیین حجم پوزیشن (Position Sizing) را بدون دخالت هیجانات انسانی تعریف کند. معاملهگران بدون سیستم مکتوب، صرفاً نقدینگی مورد نیاز الگوریتمهای بانکی و تریدرهای حرفهای را تامین میکنند. یک سیستم معاملاتی استاندارد، خروجی معاملات را به یک توزیع آماری قابل پیشبینی تبدیل کرده و اثر خطاهای ادراکی را به حداقل میرساند.
توسعه یک سیستم سودده نیازمند درک عمیق از ساختار بازار، پرایس اکشن و مدیریت سرمایه است. برای رسیدن به استقلال تحلیلی و حذف کامل تصمیمگیریهای لحظهای، استفاده از یک دوره جامع آموزش فارکس از مقدماتی تا پیشرفته پایه تکنیکال و فاندامنتال شما را برای پیادهسازی استراتژیها در پلتفرمهای متاتریدر ۴ و ۵ (MT4/MT5) تقویت میکند. یک سیستم موفق باید با سطح ریسکپذیری، تایمفریم معاملاتی و ویژگیهای روانشناختی معاملهگر کالیبره شود.
| گامهای اصلی توسعه سیستم | پارامترهای فنی و کلیدی | خروجی مورد انتظار در تریدینگ |
|---|---|---|
| انتخاب تایمفریم (Timeframe) | تعیین سبک: اسکالپ، دیتریدینگ یا سویینگ | تطابق استراتژی با نقدینگی جلسات معاملاتی |
| تعیین منطق ورود (Entry Logic) | تاییدیههای پرایس اکشن یا تلاقی اندیکاتورها | فیلتر کردن نویزهای بازار و ورود بهینه |
| مدیریت ریسک پویا | ریسک ۱ تا ۲ درصد سرمایه در هر پوزیشن | کنترل افت سرمایه (Drawdown) |
| استراتژی خروج (Exit Strategy) | تعیین دقیق استاپ لاس (SL) و تیک پرافیت (TP) | حفظ سودهای کسبشده و قطع سریع ضررها |
| بکتست (Backtesting) | تست دادههای تاریخی در محیط شبیهسازی | استخراج فاکتور سود (Profit Factor) و وینریت |
طراحی سیستم معاملاتی حرفهای
مراحل تکنیکال و معماری پایهای برای ساخت یک استراتژی سودآور و مستمر در بازار فارکس.
ساختار تایمفریمها
تعریف دقیق بازههای زمانی تحلیل و ورود بر اساس سبک معاملاتی (اسکالپینگ یا سویینگ تریدینگ).
تشخیص ساختار مارکت
تحلیل جهت جریان سفارشات (Order Flow) و شناسایی روند اصلی با استفاده از دادههای تکنیکال.
تریگرهای معاملاتی
تعریف دقیق شروط ورود بر مبنای تلاقی سطوح نقدینگی، اوردربلاکها و الگوهای تاییدکننده.
کنترل دراودان (Drawdown)
محدودسازی حجم معاملات با فرمولهای دقیق Position Sizing برای جلوگیری از کال مارجین شدن.
پروتکلهای خروج
استفاده از تریلینگ استاپ (Trailing Stop) و نسبتهای دقیق ریسک به ریوارد برای خروج سیستماتیک.
بهینهسازی آماری
استخراج دیتای تاریخی و ارزیابی استراتژی با شاخصهایی نظیر وینریت (Win Rate) و پرافیت فاکتور.
ویدئو آموزش سیستم معاملاتی فارکس
فایل صوتی آموزش سیستم معاملاتی فارکس
سیستم معاملاتی؛ معماری سودآوری و مدیریت بقا در فارکس
یک سیستم معاملاتی فارکس، مجموعهای از پروتکلهای قطعی است که نقطه ورود، حجم درگیری سرمایه، حد ضرر و هدف قیمتی را پیش از اجرای سفارش (Order) مشخص میکند. این رویکرد، تریدینگ را از یک فعالیت مبتنی بر حدس و گمان به یک بیزینس دادهمحور تبدیل میسازد که خروجی آن بر پایه احتمالات آماری قابل ارزیابی است.

اجرای معاملات بدون سیستم مکتوب، تصمیمگیری را به قشر آمیگدال مغز (مرکز پردازش ترس و هیجان) واگذار میکند. سیستم معاملاتی با تعیین حد ضرر قطعی و نسبت ریسک به ریوارد (R:R)، به معاملهگر اجازه میدهد حتی با نرخ برد Win Rate چهل درصدی نیز برآیند مالی مثبتی ثبت کند. تریدرهای سیستماتیک، هر معامله را صرفاً یک نقطه داده (Data Point) در یک سریِ آماری ۱۰۰ تایی میبینند و با ضررهای متوالی دچار فروپاشی روانی نمیشوند.
دستهبندی سیستمهای معاملاتی؛ مکانیکال در برابر دیسکرشنری
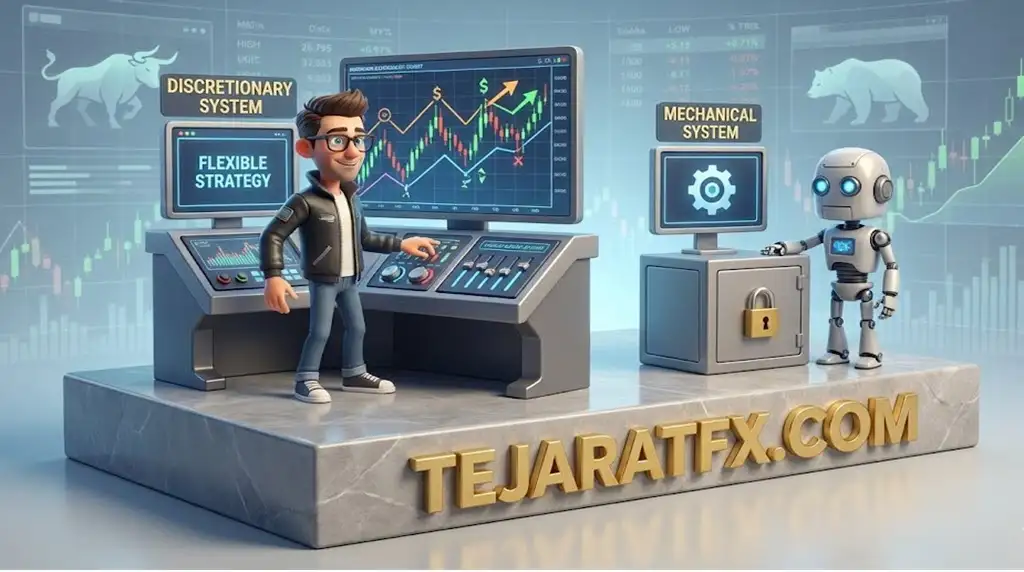
سیستمهای معاملاتی در بازارهای مالی به دو شاخه اصلی اختیاری (Discretionary) و مکانیکال (Mechanical) تقسیم میشوند. انتخاب میان این دو معماری، مستقیماً به تسلط روانی معاملهگر، توانایی کدنویسی یا استفاده از رباتها و میزان زمان آزاد برای مانیتورینگ چارت بستگی دارد.

سیستم معاملاتی اختیاری (Discretionary Trading)
سیستم اختیاری دارای قوانین ساختاریافته است، اما تصمیم نهایی برای ورود یا خروج، به تفسیر معاملهگر از شرایط لحظهای یا کانتکست بازار بستگی دارد. تریدرهای این سبک، دادههای اقتصاد کلان (ماکرو)، تقویم اقتصادی و نوسانات قیمتی لحظهای را فیلتر میکنند تا کیفیت سیگنالها را بسنجند.
این رویکرد انعطافپذیری بالایی در زمان اخبار غیرمنتظره (مانند دادههای NFP یا تغییرات نرخ بهره) دارد. تریدر میتواند پوزیشن خود را به دلیل ضعیف شدن مومنتوم، زودتر از موعد ببندد. با این حال، پیادهسازی این سیستم نیازمند سالها تجربه در خوانش جریان سفارشات (Order Flow) است. خطر اصلی سیستم دیسکرشنری، غلبه سوگیریهای شناختی (Cognitive Biases) و زیر پا گذاشتن قوانین مدیریت ریسک است.
سیستم معاملاتی مکانیکی (Mechanical & Algorithmic Trading)
سیستم مکانیکی بر پایه دستورات شرطی صفر و یک (If-Then) بنا میشود و هیچ فضایی برای تفسیر یا دخالت انسانی باقی نمیگذارد. تمامی شروط تکنیکال، مدیریت حجم و نحوه خروج، تبدیل به کدهای برنامهنویسی شده و در قالب Expert Advisor (EA) روی پلتفرمهای معاملاتی اجرا میشوند.
سیستمهای مکانیکال قابلیت بکتستگیری بسیار دقیق (تا ۹۹.۹ درصد کیفیت دیتا) را در متاتریدر فراهم میکنند. تریدر میتواند عملکرد استراتژی خود را در ده سال گذشته ظرف چند دقیقه تحلیل کند. بزرگترین نقطه ضعف این سیستمها، ناتوانی در درک رویدادهای فاندامنتال (Black Swan Events) است. برای رفع این چالش، معاملهگران از سرورهای مجازی VPS با پینگ پایین استفاده کرده و رباتها را در زمان اخبار مهم غیرفعال میکنند.
هشدار معاملاتی در سیستمهای مکانیکی
خرید رباتهای معاملاتی (EA) بدون دسترسی به سورس کد و استیتمنتهای تایید شده (Myfxbook)، ریسک از دست رفتن کل سرمایه را به همراه دارد. استراتژیهای مبتنی بر مارتینگل (Martingale) یا گرید (Grid) در بازارهای یکطرفه به سرعت باعث مارجین کال میشوند.
نقشه راه عملیاتی: مراحل تدوین سیستم معاملاتی شخصی
ساخت یک استراتژی جامع نیازمند طی کردن چکلیستهای فنی برای بهینهسازی نقاط ورود و خروج است. این فرایند مهندسی معکوس بازار، تضمین میکند که پارامترهای تکنیکال با محدودیتهای سرمایه و تحمل ریسک همخوانی دارند.
گام اول: تعیین تایمفریم و انطباق با سیکلهای بازار
انتخاب تایمفریم پایه (Base Timeframe)، ساختار فرکانس معاملات و میزان درگیری سرمایه در مارجین را مشخص میکند. اسکالپرها در تایمفریمهای ۱ تا ۵ دقیقه نیازمند بروکرهایی با Spread خام و شناوری بالا هستند. در سویینگ تریدینگ (تایمفریم ۴ ساعته و روزانه)، تمرکز بر روندهای میانمدت است و تاثیر اخبار لحظهای کاهش مییابد. تحلیل مولتی تایمفریم (Top-Down Analysis) برای هماهنگسازی ورود با روند کلان، قانون اول این مرحله است.
گام دوم: طراحی منطق ورود (Entry Rules) و تاییدیه
نقاط ورود باید بر اساس همپوشانی (Confluence) حداقل سه فاکتور تکنیکال طراحی شوند. استفاده انفرادی از اندیکاتورها منجر به دریافت سیگنالهای کاذب در نواحی رنج (Range Market) میشود.
- موقعیتیابی قیمت: استفاده از پرایس اکشن، الگوهای کندلی و سطوح عرضه و تقاضا برای یافتن نواحی بازگشتی.
- فیلتر روند: استفاده از میانگینهای متحرک (EMA 50/200) برای تایید سوگیری صعودی یا نزولی.
- تاییدیه مومنتوم: بهرهگیری از اسیلاتورها (RSI یا MACD) برای بررسی واگراییها و پتانسیل شکست سطوح قیمتی.
گام سوم: پروتکل مدیریت ریسک و تعیین حجم (Position Sizing)
محاسبه دقیق حجم پوزیشن (Lot Size) قلب تپنده هر سیستم معاملاتی است. ریسک استاندارد در معاملات حرفهای بین ۰.۵ تا ۲ درصد از کل اکوییتی (Equity) در هر معامله است.
معاملهگر باید فاصله نقطه ورود تا استاپ لاس را بر حسب پیپ Pip محاسبه کرده و بر اساس درصد ریسک مجاز، حجم معامله را به دست آورد. عدم رعایت این فرمول ریاضی، باعث نوسانات شدید در بالانس حساب و در نهایت خروج تریدر از بازار به دلیل کمبود نقدینگی (Margin Level) میشود.
گام چهارم: استراتژی خروج (Take Profit & Stop Loss)
مشخص کردن نقاط خروج پیش از اجرای معامله، استرس پوزیشنهای باز را حذف میکند. حد ضرر باید در نقطهای قرار گیرد که رسیدن قیمت به آن، سناریوی تحلیلی شما را به طور کامل نقض کند (مثلاً پشت یک سطح حمایت کلیدی).
برای حد سود، نسبت ریسک به ریوارد Risk/Reward حداقل ۱ به ۲ الزامی است. استفاده از مکانیسمهای مدیریت پوزیشن مانند خروج پلهای (Partial Close) در نواحی مقاومتی و جابجایی استاپ لاس به نقطه ورود (Risk-Free)، از بازگشت قیمت و تبدیل سود به زیان جلوگیری میکند.
گام پنجم: بکتست (Backtesting) و فوروارد تست
استراتژی نوشته شده باید روی دادههای ۶ ماه تا ۳ سال گذشته بازار (بسته به تایمفریم) آزمایش شود. بکتستگیری، آمارهای حیاتی سیستم شامل ماکزیمم دراودان (Max Drawdown)، فاکتور سود و طولانیترین زنجیره ضرردهی (Losing Streak) را مشخص میسازد.
پس از موفقیت در گذشته بازار، سیستم باید به مدت حداقل دو ماه در یک حساب دمو یا حساب واقعی با حجم بسیار کم (سنت اکانت) فوروارد تست شود تا تاثیر روانی اسپرد، واید شدن قیمت در زمان اخبار و لغزش قیمتی (Slippage) روی نتایج سیستم ارزیابی گردد.