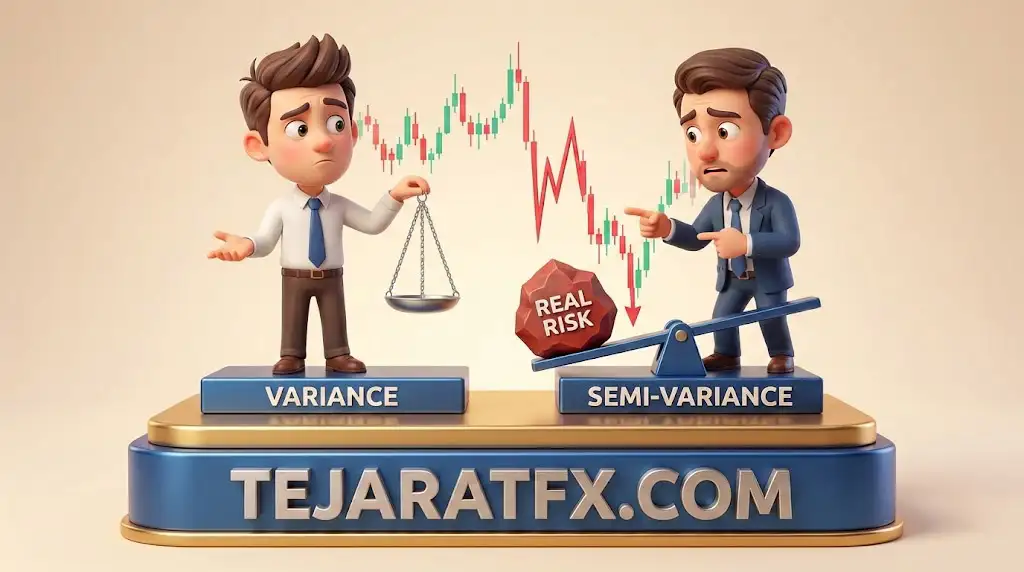
نیم واریانس در فارکس (Semi-Variance) یک شاخص آماری پیشرفته برای اندازهگیری نوسانات نزولی و ریسک نامطلوب در سبدهای معاملاتی فارکس است. برخلاف واریانس سنتی که تمامی نوسانات قیمتی (اعم از سودآور و زیانده) را بهعنوان ریسک لحاظ میکند، نیم واریانس صرفاً بر دادههایی تمرکز دارد که پایینتر از میانگین بازدهی یا سطح هدف معاملهگر قرار میگیرند. در بازارهای مالی غیرمتمرکز مانند فارکس که توزیع قیمتها از حالت نرمال خارج شده و دارای دنبالههای پهن (Fat Tails) هستند، درک مفاهیم آماری صرفاً یک مزیت نیست، بلکه ضرورتی مطلق برای بقا محسوب میشود.
معاملهگرانی که سیستم مدیریت ریسک خود را صرفاً بر پایه واریانس بنا میکنند، غالباً در دورههای افت سرمایه (Drawdown) دچار فشارهای روانی شدیدی شده و استراتژیهای سودده را به دلیل ترس از نوسانات بیخطر رها میکنند. نیم واریانس به شما نشان میدهد که حتی با در اختیار داشتن یک لبه معاملاتی (Trading Edge) قدرتمند، توزیع سود و ضرر در کوتاهمدت کاملاً تصادفی است. برای تسلط بر این نوسانات و تبدیل شدن به یک معاملهگر سیستماتیک، ارتقای دانش تخصصی الزامی است؛ در همین راستا میتوانید از دوره آموزش فارکس از مقدماتی تا پیشرفته بهرهمند شوید تا با دیدی الگوریتمی به تحلیل رفتار قیمت و مدیریت سرمایه بپردازید.
| مفهوم / شاخص معاملاتی | تعریف و مشخصات فنی |
|---|---|
| تعریف نیم واریانس | سنجش دقیق میزان پراکندگی بازدهیهای منفی و فواصل قیمتی کمتر از میانگین هدف |
| کاربرد در بازار فارکس | شناسایی ریسک نزولی (Downside Risk)، تعیین حد ضرر منطقی و مدیریت بهینه Drawdown |
| تفاوت کلیدی با واریانس | واریانس صعودهای سودآور را نیز ریسک میداند، اما نیم واریانس فقط افتهای قیمتی را جریمه میکند |
| نسبتهای وابسته | نسبت سورتینو (Sortino Ratio) مستقیماً از نیم واریانس در مخرج خود استفاده میکند |
| پیشنیاز محاسباتی | محاسبه میانگین بازدهی (Mean) و فیلتر کردن مقادیر مثبت سبد معاملاتی |
نیم واریانس در فارکس: سپر دفاعی سرمایه شما در برابر نوسانات
چرا در بازار پرنوسان ارزها، استفاده از واریانس سنتی برای مدیریت ریسک کافی نیست و تریدرهای حرفهای به نیم واریانس روی میآورند؟
تمرکز هوشمند بر افت سرمایه
برخلاف شاخصهای سنتی، نیم واریانس چشم خود را بر سودهای مثبت میبندد و صرفاً نوسانات منفی و احتمال سقوط ارزش سبد (Drawdown) را اندازهگیری میکند.
محافظت در برابر اسپایکها
این ابزار دقیقاً برای فیلتر کردن نویزهای بازار طراحی شده تا ریسک ریزشهای ناگهانی ناشی از اخبار فاندامنتال در پرتفوی شما را به حداقل برساند.
تطابق با توزیع غیرنرمال فارکس
بازار فارکس از قوانین توزیع نرمال پیروی نمیکند. نیم واریانس در این شرایط بیثبات، تصویری کاملاً واقعی و دادهمحور از ریسک نامطلوب ارائه میدهد.
مبنای محاسبه نسبت سورتینو
تریدرهای الگوریتمی برای ارزیابی اکسپرتها (EA) در متاتریدر، از نسبت سورتینو استفاده میکنند که هسته اصلی محاسبات آن بر پایه نیم واریانس است.
بهینهسازی حجم معاملات
با شناسایی جفتارزهایی که نیم واریانس بالایی دارند، میتوانید حجم ورودی (Lot Size) را تعدیل کرده و پایداری حساب معاملاتی (Margin) را تضمین کنید.
مزیت رقابتی استراتژیک
استفاده از این فرمول، مرز باریک میان یک قمارباز و یک مدیر ریسک حرفهای است؛ کسی که پیش از تعقیب پیپهای سودآور، ابتدا بقای حساب خود را تثبیت میکند.
ویدئو آموزش: نیمه واریانس (Semi-variance) در فارکس چیست؟
فایل صوتی آموزش نیمهواریانس در فارکس
مفهوم نیم واریانس (Semi-Variance) در بازار فارکس چیست؟
نیم واریانس یک معیار سنجش ریسک است که میزان پراکندگی بازدهیهای کمتر از میانگین هدف را محاسبه میکند. این ابزار آماری با نادیده گرفتن نوسانات مثبت، تمرکز خود را منحصراً بر روی ریسک نزولی (Downside Risk) و احتمال وقوع زیانهای سنگین در پرتفوی معاملاتی قرار میدهد.
در بازارهای مالی متداول، اغلب تحلیلگران توزیع بازدهی را به شکل یک منحنی زنگولهای نرمال فرض میکنند. اما در اکوسیستم فارکس، نوسانات شدید خبری، شکافهای قیمتی (Gaps) و بحرانهای نقدینگی باعث ایجاد رفتارهای نامتقارن در نمودار قیمت میشوند. واریانس سنتی به دلیل ساختار فرمولی خود، هم نوسانات صعودی شدید و هم ریزشهای نزولی را به یک چشم میبیند و آنها را بهعنوان عامل افزایش ریسک در نظر میگیرد. این رویکرد برای یک معاملهگر ریسکگریز کاملاً غیرمنطقی است؛ زیرا هیچ تریدری از افزایش ناگهانی سود (نوسان مثبت) شکایت ندارد!
شما برای بقا در این بازار به ابزاری نیاز دارید که صرفاً سمت تاریک معاملات، یعنی احتمال فعال شدن پیاپی حد ضررها (Stop Loss) و کاهش ارزش خالص دارایی (Equity) را بررسی کند. نیم واریانس دقیقاً این خلأ را پوشش میدهد و با محاسبه میانگین مجذور انحراف مقادیری که پایینتر از سطح انتظار هستند، به شما میگوید استراتژی فعلی تا چه حد مستعد تولید ضررهای زنجیرهای است.
تفاوت واریانس سنتی با نیم واریانس در تحلیل Drawdown چگونه است؟
تفاوت بنیادین این دو شاخص در نحوه برخورد با نوسانات مطلوب است. واریانس سنتی مجذور تمام انحرافات (چه سودده و چه ضررده) را محاسبه میکند و سبد پربازده را پرریسک جلوه میدهد، اما نیم واریانس با اعمال یک فیلتر یکطرفه، تنها مقادیر منفی و افت سرمایه (Drawdown) را بهعنوان ریسک واقعی شناسایی میکند.
فرض کنید دو استراتژی معاملاتی مختلف در اختیار دارید. استراتژی اول ماهانه بازدهی ثابتی معادل ۲ درصد دارد و واریانس آن بسیار پایین است. استراتژی دوم، در اکثر ماهها ۱ درصد ضرر میدهد اما در یک ماه به دلیل شکار یک روند صعودی قوی، ۱۵ درصد سود خالص ثبت میکند. اگر از واریانس سنتی استفاده کنید، استراتژی دوم به دلیل داشتن نوسان مثبت شدید، بهعنوان یک سیستم به شدت خطرناک و پرریسک طبقهبندی میشود. اما نیم واریانس این نقص را برطرف کرده و با حذف سود ۱۵ درصدی از محاسبات ریسک، ارزیابی بسیار دقیقتری از میزان خطر واقعی این استراتژی در دورههای ضرردهی ارائه میدهد.
در محاسبات نیم واریانس، فاکتورهایی مانند اسپرد (Spread) و اسلیپیج (Slippage) بهطور مستقیم بر افزایش میزان بازدهیهای منفی تأثیر میگذارند. هرچه هزینههای پنهان بروکر بیشتر باشد، دادههای زیر میانگین شما بزرگتر شده و در نتیجه نیم واریانس کل پرتفوی به شکل چشمگیری افزایش مییابد.
فرمول دقیق محاسبه نیم واریانس سبد ارزی چیست؟
فرمول نیم واریانس به صورت ریاضی برابر است با حاصل جمع مجذور تفاوت بازدهیهای دورهای کمتر از میانگین، تقسیم بر تعداد کل مشاهداتی که این شرط (کمتر از میانگین بودن) را دارا هستند.
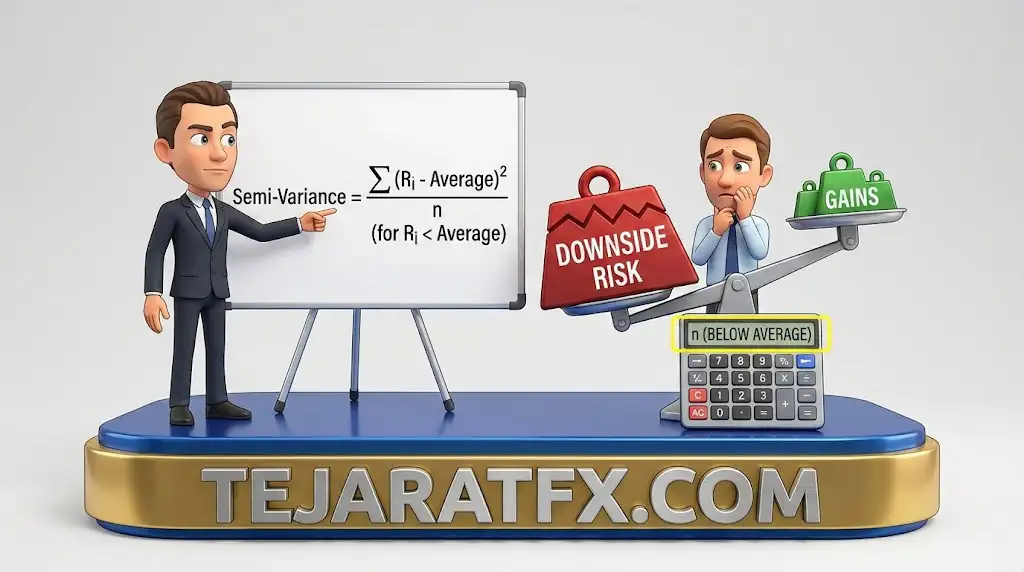
درک اجزای این فرمول برای پیادهسازی آن در سیستمهای مدیریت ریسک ضروری است:
- n: نشاندهنده تعداد کل مشاهداتی است که مقدار آنها صرفاً زیر خط میانگین قرار دارد. دادههای سودآور در این متغیر شمرده نمیشوند.
- R (Return): ارزش مشاهدهشده یا بازدهی دورهای (مثلاً بازدهی روزانه هر معامله بر حسب پیپ یا درصد).
- Average (میانگین): بازدهی هدف یا میانگین کل مقادیر سبد دادهها در دوره زمانی مشخص.
نکته کلیدی و حیاتی در این فرمول، فیلترینگ هوشمندانه آن است. با محاسبه مجذور اختلافات، تأثیر ضررهای بزرگ در محاسبات به شدت تشدید میشود. این ویژگی باعث میشود تا نیم واریانس حساسیت بسیار بالایی نسبت به ضررهای نامتعارف و کال مارجین (Call Margin) شدنهای احتمالی داشته باشد.
چگونه نیم واریانس را در نرمافزار اکسل محاسبه کنیم؟ (گامبهگام)
برای محاسبه عملی نیم واریانس، باید هیستوری معاملات خود را وارد یک صفحه گسترده کرده، سودهای بالاتر از میانگین را فیلتر کنید، انحراف دادههای باقیمانده از میانگین را به دست آورده و در نهایت میانگین مجذور آنها را محاسبه کنید.
تبدیل مفاهیم آماری به ابزارهای کاربردی، نیازمند استفاده از پلتفرمهایی مانند مایکروسافت اکسل یا گوگل شیتس است. برای پیادهسازی این سیستم روی ژورنال معاملاتی خود، مراحل زیر را با دقت طی کنید:
- استخراج دادههای خام (Data Export): ابتدا تاریخچه معاملات (Account History) خود را از پلتفرم معاملاتی خروجی گرفته و ستون سود/ضرر خالص (Net Profit) را وارد ستون A اکسل کنید.
- تعیین سطح هدف (Target Mean): میانگین کل بازدهیها را محاسبه کنید یا یک حداقل بازدهی مورد انتظار (مثلاً صفر درصد برای جلوگیری از ضرر قطعی) را در نظر بگیرید.
- فیلترینگ هوشمند دادهها: تمام اعدادی که در ستون A بزرگتر یا مساوی سطح هدف شما هستند را حذف کنید (یا در ستون جدیدی صرفاً مقادیر منفی و زیر میانگین را کپی کنید). ما در این مرحله نوسانات مثبت را خنثی میکنیم.
- محاسبه انحراف نزولی: در ستون B، هر یک از بازدهیهای فیلتر شده را از میانگین اصلی کم کنید. این کار میزان عمق هر ضرر را نسبت به نقطه سربهسر نشان میدهد.
- مجذور کردن اختلافات (Squaring): مقادیر به دست آمده در ستون B را به توان ۲ برسانید و نتایج را در ستون C قرار دهید. توان دوم باعث میشود تا اعداد منفی به مثبت تبدیل شده و وزن ضررهای بزرگتر، در محاسبه نهایی بیشتر شود.
- تقسیم نهایی: مجموع تمام اعداد ستون C را محاسبه کرده و عدد حاصل را بر تعداد کل معاملاتی که شرط زیر میانگین بودن را داشتند (متغیر n) تقسیم کنید. خروجی نهایی، مقدار دقیق نیم واریانس استراتژی شماست.
دقت کنید که در هنگام خروجی گرفتن از هیستوری متاتریدر برای محاسبه بازدهی (Return)، حتماً هزینههای پنهان معاملاتی شامل کمیسیون بروکر، سواپ شبانه (Swap) و لغزش قیمتی (Slippage) نیز از سود و زیان ناخالص کسر شده باشند. محاسبه نیم واریانس بدون در نظر گرفتن این فاکتورهای حیاتی، منجر به تولید دادههای بهینهسازیشده کاذب (Curve Fitting) خواهد شد.
چرا ادغام نیم واریانس در ژورنال معاملاتی یک مزیت رقابتی است؟
استفاده از نیم واریانس به معاملهگر اجازه میدهد تا ریسکهای سیستماتیک نزولی را با دقت نقطهای شناسایی کرده، سبد دارایی خود را در برابر شوکهای خبری ایمن سازد و استراتژیهای مدیریت سرمایه را صرفاً بر پایه حفاظت از مارجین در دسترس تنظیم کند.
تریدرهای نهادی (Institutional Traders) بهخوبی میدانند که رشد مستمر حساب معاملاتی در گرو شکار روندهای سودده نیست، بلکه مستقیماً به هنر کنترل دورههای افت سرمایه بستگی دارد. ادغام مفهوم نیم واریانس در تحلیل عملکرد روزانه، مزیتهای استراتژیک زیر را به همراه دارد:
- سنجش دقیق ریسک نامطلوب (Downside Risk): شما دیگر بابت نوسانات مثبتی که به نفع معامله شما حرکت میکنند مجازات نمیشوید. ارزیابی ریسک کاملاً منطبق بر ترس واقعی تریدر یعنی «کاهش بالانس حساب» صورت میگیرد.
- بهینهسازی پورتفوی همبسته (Correlated Portfolio): با محاسبه نیم واریانس برای جفتارزهای مختلف، میتوانید نمادهایی که همزمان دچار افت شدید میشوند را شناسایی کرده و میزان همبستگی ریسک نزولی آنها را مدیریت کنید.
- تنظیم پویای حجم معاملات (Dynamic Position Sizing): زمانی که نیم واریانس سیستم در دورههای پرنوسان بازار افزایش مییابد، میتوانید به صورت الگوریتمی حجم ورودی پوزیشنها را کاهش دهید تا ریسک کل حساب در یک سطح ثابت باقی بماند.

در نهایت، باید بپذیریم که در مارکت بیرحم فارکس، تمام مقادیر بالاتر از میانگین هدف صرفاً پاداشی برای پذیرش ریسک هستند. یک سرمایهگذار هوشمند با پخش کردن داراییهای خود و تمرکز بر به حداقل رساندن شاخص نیم واریانس، میتواند احتمال سقوط به دره نابودی حساب (Risk of Ruin) را تا حد صفر کاهش دهد.
واقعاً دمتون گرم برای این مقاله جامع. بحث واریانس همیشه یه چالش بزرگ بوده برای من، مخصوصاً اوایل کار که هر دراودانی میخوردم، فکر میکردم استراتژیم کلاً داغونه و سریع عوضش میکردم. اون قسمت مقاله که میگه تریدرای بدون درک واریانس استراتژیهای سوددهشون رو اشتباه رها میکنن، دقیقاً من بودم! الان که چند ساله تو بازارم، تازه فهمیدم چقدر مهمه که بدونی نوسانات کوتاهمدت تصادفیه و باید به لبه معاملاتی خودت ایمان داشته باشی. این دیدگاه واقعاً فشار روانی رو کم میکنه و کمک میکنه تو دورههای ضرردهی، خونسردیت رو حفظ کنی. همین نکات پایه، آدمو از یه آماتور به یه حرفهای نزدیکتر میکنه.
اما چیزی که واقعاً نظرمو جلب کرد و مقاله رو از بقیه متمایز میکنه، پرداختن به مفهوم «نیم واریانس» هستش. راستش تا الان بیشتر تمرکزم رو واریانس سنتی بود و هیچوقت اینقدر عمیق به این فکر نکرده بودم که چرا باید نوسانات مثبت رو هم تو محاسبات ریسک بیارم. این که نیم واریانس فقط روی نوسانات منفی و سقوط قیمت تمرکز میکنه، برای یه تریدر ریسکگریز مثل من فوقالعاده کاربردیه. انگار یه سپر بلای واقعی برای سرمایه آدمه. بازار فارکس هم که کلاً از توزیع نرمال پیروی نمیکنه، پس این ابزار واقعاً یه تصویر واقعیتر از ریسک رو میده که واریانس معمولی نمیتونه ارائه بده.
اینکه فقط انحراف مقادیر کمتر از سطح هدف یا میانگین رو حساب میکنه، خیلی منطقیه. من همیشه دنبال راهی بودم که بتونم ریسک نزولی واقعی پرتفوی رو دقیقتر بسنجم. این روش محاسبه نیم واریانس که تو مقاله گام به گام با شیت توضیح دادید، واقعاً عملی و کاربردیه. الان میتونم با فیلتر کردن سودها و تمرکز فقط روی ضررهای احتمالی، داراییهایی که نیم واریانس بالایی دارن رو شناسایی کنم و پرتفوی خودم رو بهینهتر کنم. اینجوری احتمال ریزشهای ناگهانی و سنگین تو سبدم خیلی میاد پایین.
در نهایت، این جمله که «در فارکس، برنده کسی است که بهتر از دیگران ضررها را مدیریت کند»، حرف دله. با استفاده از نیم واریانس، آدم میفهمه که تمرکز اصلی باید روی محافظت از سرمایه باشه، نه فقط تعقیب سود کورکورانه. این واقعاً یه مزیت رقابتیه که تفاوت بین یه معاملهگر آماتور و یه حرفهای رو نشون میده. ممنون از تحلیل عمیق و کاربردیتون که واقعاً دید آدم رو بازتر میکنه و کمک میکنه انتظارات واقعبینانهتری از بازار داشته باشیم.