ارزیابی عملکرد پورتفوی (Portfolio Performance) مرز بین معاملهگری حرفهای و قمار در بازارهای مالی است. معاملهگرانی که تنها به میزان سود خالص (Net Profit) تکیه میکنند، دیر یا زود درگیر افت سرمایه یا Drawdown سنگین میشوند. محاسبه عملکرد سبد سرمایهگذاری به شما نشان میدهد که آیا سود بهدستآمده حاصل مهارت و استراتژی معاملاتی است یا صرفاً سوار شدن بر موج تصادفی بازار و شانس. در محیطهای معاملاتی مانند پلتفرمهای MT4 و MT5، استفاده از ابزارهای علمی ارزیابی ریسک به شما کمک میکند تا ساختار سبد خود را در برابر نوسانات شدید، Slippage و افزایش Spread ایمن کنید.
دستیابی به بازدهی مستمر، نیازمند تسلط بر نحوه تخصیص سرمایه (Asset Allocation) است. برای درک عمیق این مفاهیم و پیادهسازی عملی آنها در معاملات روزمره، شرکت در یک دوره جامع آموزش فارکس از مقدماتی تا پیشرفته الزامی است. یادگیری اصول مدیریت پورتفولیو و فرمولهای ارزیابی عملکرد، به شما قدرت میدهد تا مانند مدیران صندوقهای پوشش ریسک (Hedge Funds)، حساب خود را مدیریت و بهینهسازی کنید.
| ویژگی / مشخصه سیستم مدیریت | توضیحات و جزئیات فنی |
|---|---|
| نام نرمافزار تحلیلی | نرمافزار Portfolio Performance |
| نوع لایسنس نرمافزار | متنباز (Open Source) و کاملاً رایگان |
| کاربرد اصلی در ترید | محاسبه دقیق سود و زیان (P&L)، مدیریت پورتفوی و تحلیل پراکندگی داراییها |
| سیستمعاملهای تحت پوشش | ویندوز (Windows)، مک (macOS) و توزیعهای لینوکس (Linux) |
| امکانات کلیدی معاملاتی | دریافت قیمتهای آنلاین بازار، ترسیم نمودارهای تجمعی، محاسبه نرخ بازده داخلی (IRR) |
| داراییهای قابل مدیریت | جفتارزهای فارکس، سهام بینالمللی، صندوقهای سرمایهگذاری، طلا و ارزهای دیجیتال |
| امنیت دادههای مالی | ذخیرهسازی اطلاعات به صورت لوکال (آفلاین) روی سختافزار کاربر جهت جلوگیری از نشت داده |
ارزیابی عملکرد سبد ترید: سود واقعی یا توهم سود؟
تریدرهای حرفهای والاستریت چگونه بازدهی خود را بر اساس ریسک میسنجند؟
تله بازدهی خام
نگاه صرف به عدد سود بدون در نظر گرفتن ریسک، یک اشتباه مهلک معاملاتی است. موفقیت واقعی یعنی کسب بیشترین بازدهی با کمترین میزان ریسک ممکن و کنترل حداکثری Drawdown.
نسبت ترینور (Treynor Ratio)
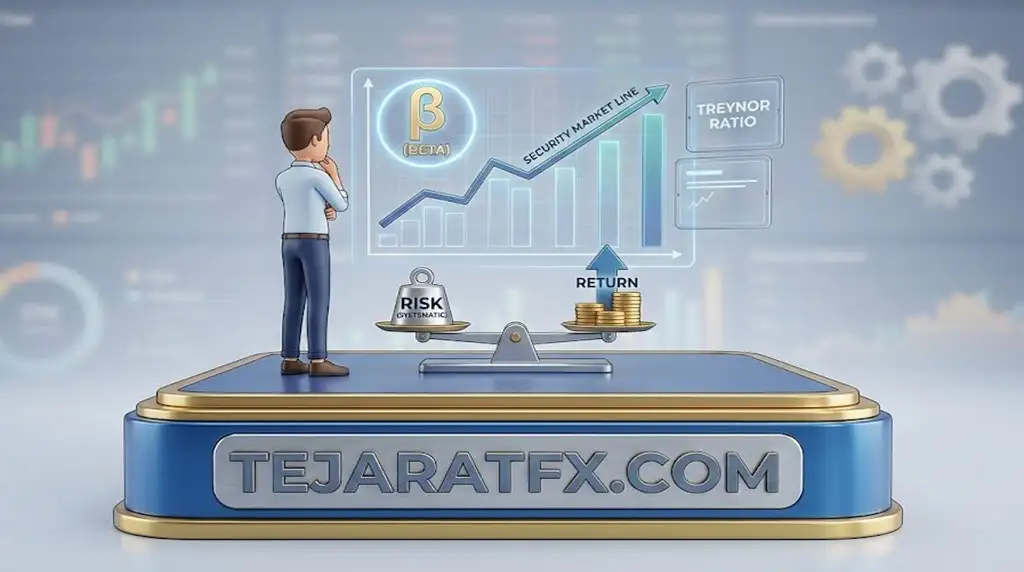
این معیار برای سبدهای متنوع کاربرد دارد و میزان بازدهی اضافی به ازای هر واحد ریسک سیستماتیک (ضریب بتا) را در بازارهای مالی و فارکس محاسبه میکند.
نسبت شارپ (Sharpe Ratio)
محبوبترین ابزار برای سنجش ریسک کل. این نسبت نشان میدهد که به ازای نوسانات و ریسکی که تحمل کردهاید، چقدر سود خالص خلق شده است.
آلفای جنسن (Jensen’s Alpha)
معیار سنجش مهارت تریدر! این عدد اثبات میکند که معاملهگر چقدر توانسته فراتر از انتظار طبیعی بازار و صرفاً بر اساس تخصص خود (Edge) سود کسب کند.
ویدئو آموزش ارزیابی عملکرد سبد سرمایهگذاری (پورتفولیو)
فایل صوتی آموزش ارزیابی عملکرد پورتفولیو
چگونه نسبت ترینور (Treynor Ratio) عملکرد سبد را بر اساس ریسک سیستماتیک میسنجد؟
نسبت ترینور میزان بازدهی مازاد یک سبد سرمایهگذاری را نسبت به نرخ بدون ریسک، به ازای هر واحد ریسک سیستماتیک (ضریب بتا) محاسبه میکند. این معیار به معاملهگران نشان میدهد که آیا بازدهی ثبتشده ارزش نوسانات تحمیلشده از سوی کلیت بازار را داشته است یا خیر.
جک ال. ترینور (Jack L. Treynor) نخستین کسی بود که مفهوم ریسک را به صورت علمی وارد معادله بازدهی کرد. هدف او ارائه مدلی بود که عملکرد پورتفوی را مستقل از ترجیحات شخصی معاملهگر ارزیابی کند. ترینور ریسک را به دو بخش تفکیک کرد: ریسک سیستماتیک (نوسانات غیرقابل کنترل کل بازار مانند اخبار فاندامنتال) و ریسک غیرسیستماتیک (ریسک خاص یک دارایی مشخص). در بازار فارکس، ریسک سیستماتیک میتواند تاثیرات کلان اقتصاد جهانی روی شاخص دلار باشد.
وی مفهوم «خط بازار اوراق بهادار» را بسط داد. این خط، رابطه مستقیم بازدهی سبد و بازدهی بازار را مشخص میکند و شیب آن، میزان نوسان نسبی بین سبد و بازار را میسنجد که همان ضریب بتا (Beta – β) است. در تحلیلهای معاملاتی، ضریب بتا معیار تلاطم سبد شما در قیاس با بازار است. هرچه این شیب تندتر باشد، نسبت ریسک به بازده در استراتژی شما بهینهتر است.
فرمول محاسبه نسبت ترینور:
Treynor Ratio = (PR – RFR) / β
در این ساختار: PR نشاندهنده بازدهی کل سبد شما، RFR نرخ بدون ریسک (نظیر بازده اوراق قرضه دولتی) و β نمایانگر ضریب بتا (ریسک سیستماتیک) است.
برای درک کاربرد عملی این فرمول، فرض کنید بازدهی دهساله شاخص S&P 500 (بهعنوان نماینده بازار) ۱۰٪ و نرخ بدون ریسک ۵٪ باشد. در ادامه عملکرد سه مدیر پورتفولیو را در طول این ده سال تحلیل میکنیم:
| مدیر سبد (تریدینگ) | میانگین بازده سالانه | ضریب بتا (β) |
|---|---|---|
| مدیر A | ۱۰٪ | ۰.۹۰ |
| مدیر B | ۱۴٪ | ۱.۰۳ |
| مدیر C | ۱۵٪ | ۱.۲۰ |
اکنون مقدار ترینور را برای هر یک از این استراتژیهای معاملاتی محاسبه میکنیم تا عملکرد تعدیلشده با ریسک مشخص شود:
| مورد ارزیابی | نحوه محاسبه در فرمول | مقدار نهایی ترینور |
|---|---|---|
| شاخص کل بازار | (۰.۱۰ – ۰.۰۵) / ۱ | ۰.۰۵۰ |
| مدیر A | (۰.۱۰ – ۰.۰۵) / ۰.۹۰ | ۰.۰۵۶ |
| مدیر B | (۰.۱۴ – ۰.۰۵) / ۱.۰۳ | ۰.۰۸۷ |
| مدیر C | (۰.۱۵ – ۰.۰۵) / ۱.۲۰ | ۰.۰۸۳ |
تحلیل خروجی بسیار واضح است؛ اگر صرفاً به میزان بازدهی خام توجه میکردیم، مدیر C با ۱۵٪ بازدهی بهترین تریدر به نظر میرسید. اما با دخالت دادن اهرم ریسک، متوجه میشویم که مدیر B با نسبت ترینور ۰.۰۸۷، بهترین عملکرد تعدیلشده با ریسک را در این پورتفوی معاملاتی ثبت کرده است.
چرا نسبت شارپ (Sharpe Ratio) معتبرترین معیار مدیریت ریسک در حسابهای PAMM و رباتها (EA) است؟
نسبت شارپ بر خلاف ترینور، کل ریسک سبد (اعم از سیستماتیک و غیرسیستماتیک) را از طریق فاکتور «انحراف معیار» در مخرج کسر محاسبه میکند. این ویژگی باعث میشود شارپ بهترین ابزار برای ارزیابی رباتهای معاملهگر متاتریدر (Expert Advisors)، حسابهای مدیریتشده (PAMM) و استراتژیهای تکمحصولی در فارکس باشد.
این معیار که توسط بیل شارپ (Bill Sharpe) طراحی و توسعه یافته است، از مدل قیمتگذاری داراییهای سرمایهای (CAPM) الهام گرفته است. در معاملات الگوریتمی و فارکس، بالا بودن نسبت شارپ (معمولاً بالای ۱) نشاندهنده یک سیستم معاملاتی پایدار با کمترین میزان Drawdown و بازگشت سرمایه ایمن است.
فرمول محاسبه نسبت شارپ:
Sharpe Ratio = (PR – RFR) / SD
در اینجا: PR بازدهی سبد، RFR نرخ بدون ریسک و SD برابر با انحراف معیار سبد (Standard Deviation) به عنوان نماینده ریسک کل است.
با بازگشت به مثال قبلی و فرض اینکه شاخص در ده سال گذشته انحراف معیار ۱۸٪ داشته است، عملکرد سه مدیر جدید را بر اساس نسبت شارپ کالبدشکافی میکنیم:
| مدیر پورتفولیو | بازده سالانه (PR) | انحراف معیار کل (SD) |
|---|---|---|
| مدیر X | ۱۴٪ | ۰.۱۱ (۱۱٪) |
| مدیر Y | ۱۷٪ | ۰.۲۰ (۲۰٪) |
| مدیر Z | ۱۹٪ | ۰.۲۷ (۲۷٪) |
خروجی نسبت شارپ برای این دادهها به شکل زیر خواهد بود:
| مورد ارزیابی | محاسبه شارپ | نسبت شارپ نهایی |
|---|---|---|
| شارپ کل بازار | (۰.۱۰ – ۰.۰۵) / ۰.۱۸ | ۰.۲۷۸ |
| شارپ مدیر X | (۰.۱۴ – ۰.۰۵) / ۰.۱۱ | ۰.۸۱۸ |
| شارپ مدیر Y | (۰.۱۷ – ۰.۰۵) / ۰.۲۰ | ۰.۶۰۰ |
| شارپ مدیر Z | (۰.۱۹ – ۰.۰۵) / ۰.۲۷ | ۰.۵۱۹ |
مجدداً اثبات میشود که بالاترین بازدهی خام (مدیر Z با ۱۹٪ سود) مطلقاً ضامن بهترین عملکرد نیست. مدیر X با کسب نسبت شارپ ۰.۸۱۸، پایدارترین استراتژی را پیادهسازی کرده است و به ازای هر واحد تلاطمی که در بازار تحمل نموده، حاشیه سود ایمنتری استخراج کرده است.
آلفای جنسن (Jensen’s Alpha) چگونه مهارت خالص یک تریدر را از شانس تفکیک میکند؟
آلفای جنسن مشخص میکند که یک استراتژی معاملاتی یا ربات تریدر، چقدر توانسته بازدهی مازادی فراتر از بازدهی مورد انتظار بازار (بر اساس مدل CAPM) خلق کند. آلفای مثبت نمایانگر مهارت خالص تریدر (Edge) در نقاط ورود و خروج است، در حالی که آلفای منفی نشان میدهد تریدر عملاً در حال تخریب ارزش سرمایه است.
این فاکتور که توسط مایکل سی. جنسن ابداع شد، به شدت در شرکتهای پراپ تریدینگ (Prop Firms) برای ارزیابی عملکرد معاملهگران استفاده میشود. ضریب آلفا نشان میدهد چه درصدی از نرخ بازدهی سبد، کاملاً وابسته به مهارت شخصی مدیر پورتفوی در فیلتر کردن نویزهای بازار و مدیریت حجم (Position Sizing) بوده است.
فرمول محاسبه آلفای جنسن:
Jensen’s Alpha = PR – CAPM Expected Return
در این ساختار: PR معادل بازدهی واقعی کسبشده توسط حساب و CAPM بازدهی مورد انتظار سبد بر اساس مدل قیمتگذاری داراییهای سرمایهای است.
با فرض نرخ بدون ریسک ۵٪ و بازدهی پایه بازار ۱۰٪، عملکرد سه صندوق مدیریت سرمایه را تحلیل میکنیم:
| مدیر سرمایه | میانگین بازده سالانه (PR) | ضریب بتا (β) |
|---|---|---|
| مدیر D | ۱۱٪ | ۰.۹۰ |
| مدیر E | ۱۵٪ | ۱.۱۰ |
| مدیر F | ۱۵٪ | ۱.۲۰ |
در مرحله اول، بازدهی مورد انتظار (CAPM) را برای هر مدیر استخراج میکنیم:
| مدیر سرمایه | جایگذاری در فرمول CAPM | بازده مورد انتظار (CAPM) |
|---|---|---|
| مدیر D | ۰.۰۵ + ۰.۹۰ * (۰.۱۰ – ۰.۰۵) | ۰.۰۹۵ (۹.۵٪) |
| مدیر E | ۰.۰۵ + ۱.۱۰ * (۰.۱۰ – ۰.۰۵) | ۰.۱۰۵ (۱۰.۵٪) |
| مدیر F | ۰.۰۵ + ۱.۲۰ * (۰.۱۰ – ۰.۰۵) | ۰.۱۱۰ (۱۱.۰٪) |
در نهایت، آلفای خالص سبد را با تفریق بازدهی مورد انتظار از بازدهی واقعی بهدست میآوریم:
| مدیر سرمایه | محاسبه ضریب آلفا | آلفای جنسن نهایی |
|---|---|---|
| مدیر D | ۰.۱۱ – ۰.۰۹۵ | ۰.۰۱۵ (۱.۵٪) |
| مدیر E | ۰.۱۵ – ۰.۱۰۵ | ۰.۰۴۵ (۴.۵٪) |
| مدیر F | ۰.۱۵ – ۰.۱۱۰ | ۰.۰۴۰ (۴.۰٪) |
مدیر E با ثبت بالاترین آلفای جنسن (۴.۵٪)، بهینهترین ساختار معاملاتی را در این سیستم پیاده کرده است. با وجود یکسان بودن بازدهی سالانه مدیر E و F، آلفای بالاتر اثبات میکند که سودآوری مدیر E ناشی از مهارت تکنیکال و استراتژی هوشمندانه بوده است، نه صرفاً پذیرش ریسک بالاتر (بتای کمتر نسبت به مدیر F).