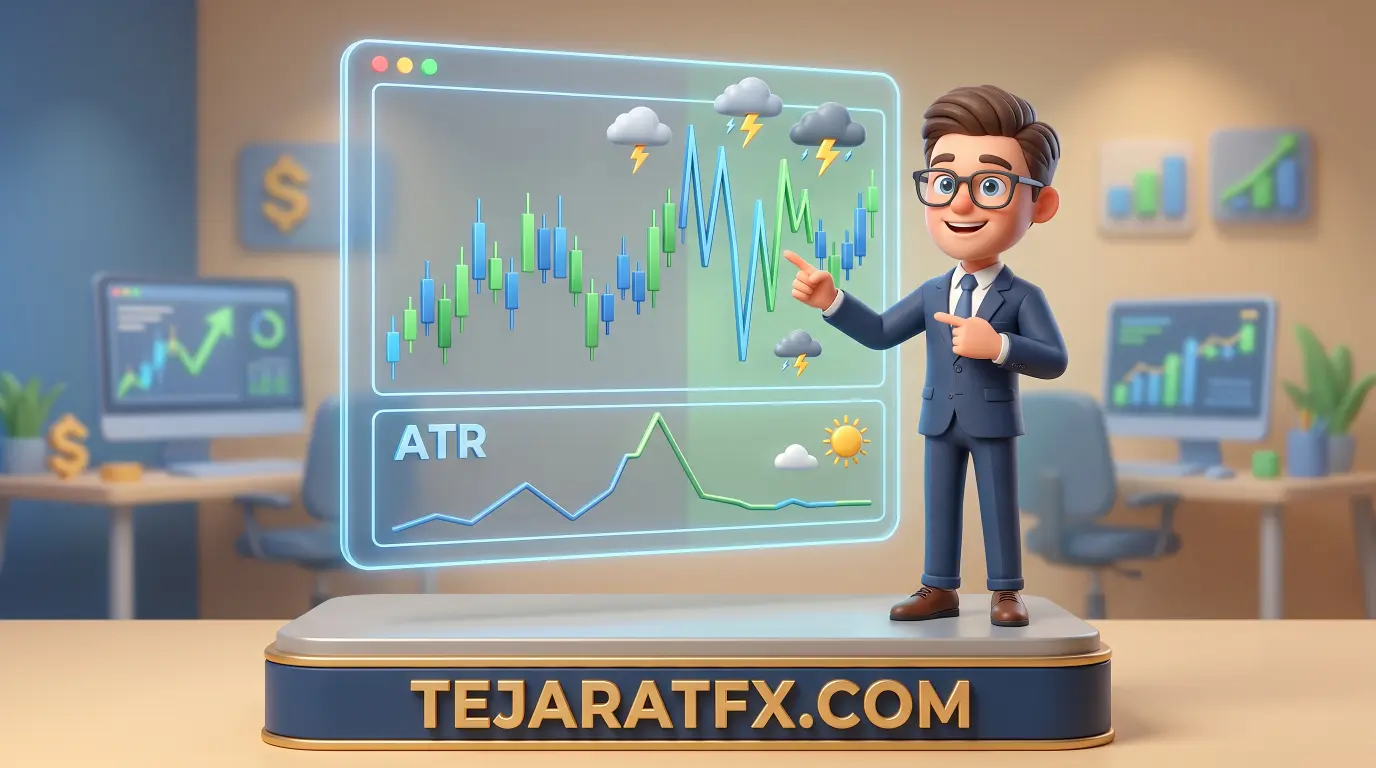
اندیکاتور ATR یا میانگین دامنه واقعی (Average True Range)، یکی از ابزارهای محاسباتی پایهای در تحلیل تکنیکال است که معاملهگران نهادی و الگوریتمی برای سنجش دقیق میزان نوسانات بازار (Volatility) از آن بهره میبرند. شناخت حجم جابهجایی قیمت در یک دوره زمانی مشخص، به تریدرها اجازه میدهد استراتژیهای مدیریت ریسک، تنظیم حجم پوزیشن (Position Sizing) و نقاط خروج را بهینهسازی کنند. با فراخوانی این اندیکاتور فارکس در پلتفرمهای معاملاتی مانند متاتریدر، میتوانید فواصل منطقیتری برای حد ضرر (Stop Loss) و حد سود (Take Profit) تعیین کنید و از استاپهانتینگ (Stop Hunting) در نوسانات کاذب محافظت شوید.
راهنمای سریع اندیکاتور ATR در فارکس
چکیده مکانیزم عملکرد و کاربردهای میانگین دامنه واقعی برای معاملهگران
سنجش خالص نوسانات
این ابزار صرفاً میزان جابهجایی کندلها را میسنجد و هیچ سیگنالی مبنی بر جهت روند (صعودی یا نزولی) صادر نمیکند.
مدیریت ریسک هوشمند
کاربرد اصلی ATR تعیین فواصل دقیق حد ضرر بر اساس رفتار قیمتی همان روز است تا از خروج زودهنگام جلوگیری شود.
تطبیق با گپهای قیمتی
فرمول True Range با لحاظ کردن قیمت بستهشدن روز قبل، گپهای مارکت (Price Gaps) را در محاسبات خود پوشش میدهد.
بهینهسازی حجم معامله
معاملهگران حرفهای حجم لات (Lot Size) را بر اساس عدد مطلق این اندیکاتور و میزان ریسک مجاز تنظیم میکنند.
| ویژگی اصلی | مقدار / مشخصات فنی |
|---|---|
| نام کامل افزونه | Average True Range (میانگین دامنه واقعی) |
| خالق و سال انتشار | جِی. ولز وایلدر (J. Welles Wilder – ۱۹۷۸) |
| دستهبندی تحلیلی | نوساننما (Volatility Indicator) |
| پارامتر پیشفرض (Period) | ۱۴ دوره (قابل تنظیم برای استراتژیهای اسکلپ و سویینگ) |
| پلتفرمهای سازگار | پشتیبانی کامل در MT4، MT5، cTrader و TradingView |
| کارکرد عملیاتی | طراحی سیستمهای مدیریت سرمایه، تریلینگ استاپ و فیلتر شکستها |
نقشه راه مقاله: آنچه در ادامه میآموزیددر این راهنمای تخصصی، از تشریح فرمولهای ریاضیِ محاسبه دامنه واقعی (TR) تا پیادهسازی عملی استراتژیهای معاملاتی و مدیریت Drawdown مبتنی بر ایتیآر (ATR) در بازار فارکس را به صورت گامبهگام بررسی میکنیم.
ویدئو آموزش: اندیکاتور ATR چیست؟
فایل صوتی آموزش: What is the ATR indicator
معرفی اندیکاتور ATR؛ ابزاری محاسباتی برای اندازهگیری شدت نوسانات
اندیکاتور ATR شدت نوسانات بازار را در بازههای زمانی مشخص اندازهگیری میکند. این ابزار به جای پیشبینی جهت قیمت، میزان پویایی جفتارزها را بر حسب پیپ (Pip) یا مقدار مطلق عددی نشان میدهد و پایهای برای تنظیم حد ضرر دینامیک است.
آقای جِی. ولز وایلدر (J. Welles Wilder)، تحلیلگر برجستهای که اندیکاتورهای ساختاری متعددی همچون RSI و ADX را به بازارهای مالی معرفی کرد، اندیکاتور ATR را در اواخر دهه ۷۰ میلادی توسعه داد. هدف بنیادین او ایجاد متغیری بود که بتواند انرژی و میزان حرکت دارایی را فارغ از سوگیری صعودی یا نزولی بودن (Directional Bias) کمیسازی کند. این ابزار بهخصوص در بازارهای بدون محدودیت نوسان روزانه (مانند فارکس و کریپتو) کاربرد حیاتی دارد.
دامنه واقعی حرکت یا True Range (TR) چیست؟
دامنه واقعی (True Range) روشی ریاضی برای استخراج بیشترین میزان حرکت قیمت بین دو دوره متوالی است. این فاکتور با محاسبه سه اختلاف قیمتی متفاوت و انتخاب بزرگترین آنها، اطمینان حاصل میکند که هیچ گپ قیمتی پنهانی از محاسبات جا نماند.
برای درک معماری ATR، شناخت متغیر پایه آن یعنی True Range الزامی است. در بازارهایی که دارای ساعات بسته شدن هستند (مانند بازار سهام یا باز شدن سشن سیدنی در دوشنبهها)، امکان ایجاد شکاف قیمتی (Gap) بسیار بالاست. وایلدر برای پوشش دادن این پرشها، سه سناریوی زیر را محاسبه کرده و بزرگترین مقدار مطلق را اعمال میکند:
- اختلاف بین بالاترین قیمت (High) و پایینترین قیمت (Low) در کندل فعلی (سادهترین حالت نوسان).
- اختلاف مطلق بین بالاترین قیمت (High) کندل فعلی و قیمت بستهشده (Close) کندل قبلی (اندازهگیری گپ صعودی).
- اختلاف مطلق بین پایینترین قیمت (Low) کندل فعلی و قیمت بستهشده (Close) کندل قبلی (اندازهگیری گپ نزولی).
دلیل استفاده از قدر مطلق (Absolute Value) در این معادله این است که بردار جهت (منفی یا مثبت) فاقد ارزش است؛ معاملهگر نیاز دارد بداند قیمت تا چه شعاعی حرکت کرده است. فرمول ریاضی این مفهوم به شرح زیر است:
$$TR = \max[(H – L), |H – C_{prev}|, |L – C_{prev}|]$$

مکانیزم محاسبه اندیکاتور ATR؛ از استخراج TR تا میانگینگیری
محاسبه نهایی ATR شامل اعمال یک میانگینگیری هموارشده روی مقادیرِ TR دورههای گذشته است. این فرآیند باعث فیلتر شدن نویزهای لحظهای و ارائه یک خط روند نوسانی ملایم و قابل اتکا در پنجره اندیکاتور میشود.
پس از پردازش متغیرهای TR برای تکتک کندلها، پلتفرم معاملاتی از متدولوژی میانگینگیری خاص وایلدر (Smoothed Moving Average) استفاده میکند. در یک دوره ۱۴ روزه استاندارد، مقدار ATR برای روز چهاردهم صرفاً یک میانگین حسابی ساده از ۱۴ روز اول است. اما از روز پانزدهم به بعد، ضریب وزنی تغییر کرده و از تابع بازگشتی زیر تبعیت میکند:
$$ATR_t = \frac{(ATR_{t-1} \times (n – 1)) + TR_t}{n}$$
در این معماری الگوریتمی، حرف $n$ نمایانگر دوره زمانی انتخابی کاربر و $TR_t$ نشاندهنده دامنه واقعی استخراجشده در کندل جاری است. این سیستم هموارسازی (Smoothing) تضمین میکند که شوکهای ناگهانی بازار (مانند انتشار نرخ بهره) باعث انحراف شدید نمودار نشوند، اما همزمان وزن مناسبی در محاسبات بعدی داشته باشند.


نوسانات مطلق (Absolute ATR) و تلههای مقیاسپذیری
مقدار خروجی اندیکاتور ایتیآر به صورت عددی خالص و بر مبنای قیمت دارایی پایه نمایش داده میشود. به همین دلیل، مقایسه مستقیم عدد ATR بین دو دارایی مختلف یا دو دوره زمانی با فاصله قیمتی زیاد، فاقد ارزش تحلیلی است.
یکی از خطاهای رایج تریدرهای مبتدی، برخورد با ATR مشابه با اندیکاتورهای درصدی (مانند RSI) است. اگر ارزش اونس جهانی طلا (XAU/USD) روی ۲۵۰۰ دلار باشد، مقدار ATR تایمفریم روزانه ممکن است عدد ۳۵.۰۰ را نشان دهد (یعنی طلا به طور میانگین روزانه ۳۵ دلار نوسان میکند). اما در جفتارزی نظیر EUR/USD که روی محدوده ۱.۰۸۰۰ معامله میشود، این مقدار در حدود ۰.۰۰۶۰ (یا ۶۰ پیپ) خواهد بود.
هشدار معاملاتی: تغییرات ارزش پایهاگر قیمت بیتکوین از ۲۰ هزار دلار به ۷۰ هزار دلار برسد، عدد ATR آن به صورت طبیعی چندین برابر میشود. این افزایش لزوماً به معنای «درصد نوسان بالاتر» نیست، بلکه صرفاً بازتاب بزرگتر شدن قیمت پایه است. برای مقایسه نوسانات دو دارایی متفاوت، باید از نسخه نرمالشده آن یعنی اندیکاتور NATR (Normalized ATR) استفاده کنید که مقادیر را به صورت درصدی نمایش میدهد.


پیادهسازی عملیاتی اندیکاتور ATR در استراتژیهای فارکس
استفاده کاربردی از ایتیآر شامل محاسبه دقیق لاتسایز، فیلتر کردن شکستهای جعلی و پیادهسازی حد ضرر متحرک است. ترکیب این متغیر نوسانی با الگوهای پرایس اکشن، یک سیستم معاملاتی بدون نقص و سازگار با پویایی بازار ایجاد میکند.
اندیکاتورها زمانی ارزش پیدا میکنند که در خدمت معماری یک استراتژی اجرایی باشند. در ماشینآلات معاملاتی مدرن (Algorithmic Trading)، این ابزار نقشی محوری در توابع مدیریت ریسک ایفا میکند. موارد زیر اصلیترین کاربردهای اجرایی این شاخص در پلتفرمهای MT4 و MT5 محسوب میشوند:
- تنظیم حد ضرر داینامیک (Dynamic Stop Loss): یک تریدر پرایساکشن، حد ضرر خود را دقیقاً زیر سطح حمایتی قرار نمیدهد. او مقدار فعلی اندیکاتور را در ضریبی مانند ۱.۵ یا ۲ ضرب کرده و استاپ را در آن فاصله تنظیم میکند. مثال: سطح حمایت ۱.۱۰۰۰ است و ATR برابر ۲۰ پیپ. حد ضرر روی ۱.۰۹۷۰ (۱.۱۰۰۰ – ۳۰ پیپ) تنظیم میشود.
- محاسبه حجم معامله (Position Sizing): ریسک مجاز در هر معامله (مثلاً ۱٪ کل حساب) باید بر فاصله استاپلاس (مبتنی بر ATR) تقسیم شود تا حجم دقیق لات (Lot Size) به دست آید. این کار مانع از نابودی حساب در بازارهای به شدت ملتهب میشود.
- اعتبارسنجی شکست سطوح (Breakout Confirmation): زمانی که قیمت یک مقاومت ساختاری را میشکند، اگر همزمان خط نوساننما دچار جهش صعودی شود، تایید میکند که جریان نقدینگی قدرتمندی وارد مارکت شده و احتمال بازگشت قیمت (Fakeout) بسیار ضعیف است.
- استراتژی تریلینگ استاپ (Trailing Stop): در روندهای قدرتمند و طولانی، با استفاده از سیستمهایی مانند Chandelier Exit (که مستقیماً از فرمول ایتیآر تغذیه میکند)، معاملهگران حد ضرر خود را پلهبهپله در حاشیه امنی پشت قیمت حرکت میدهند تا حداکثر سود روند (Trend Riding) جذب شود.
مقاله خیلی خوبی بود، مخصوصا اون بخش True Range رو که کامل توضیح دادین حسابی به دردم خورد. من خودم قبلا وقتی میخواستم حد ضرر بذارم، فقط بر اساس یه عدد ثابت یا یه درصد کلی میرفتم جلو، واسه همین بعضی وقتا الکی استاپ میخوردم یا گاهی هم استاپم اونقدر بزرگ بود که ریسک به ریوارد خوبی بهم نمیداد. الان با این توضیحات ATR و فهمیدن مفهوم نوسانات واقعی بازار، خیلی بهتر میتونم منطقیتر تصمیم بگیرم.
اینکه ATR به صورت مطلق نوسان رو نشون میده و نه درصدی، یه نکته خیلی مهم هستش. مثلا وقتی روی EURUSD یه ATR مشخص داریم، با وقتی که روی طلا (XAUUSD) همون عدد رو میبینیم، تفسیرش برای تعیین سایز پوزیشن و حد ضرر کاملا فرق میکنه. خواستم بپرسم شما برای مقایسه ATR بین داراییهای مختلف که قیمتهای پایه متفاوتی دارن (مثلا یه جفت ارز با یه کامودیتی)، روش خاصی دارین که بشه یه جورایی نرمالایزش کرد یا باید همیشه حواسمون به قیمت پایه باشه و جداگانه تفسیرش کنیم؟
سلام و ممنون از دقت نظر و سوال بسیار خوبتون! دقیقاً همین نکتهای که بهش اشاره کردین، یعنی مطلق بودن ATR، یکی از مهمترین مواردیه که تریدرها باید بهش توجه کنن. ATR همونطور که گفتین، نوسان رو به صورت یک عدد خام (مثلا پیپ یا دلار) نشون میده و نه درصدی از قیمت.
برای مقایسه ATR بین داراییهایی با قیمتهای پایه متفاوت مثل EURUSD و طلا، یه راه حل نرمالسازی استاندارد و عمومی برای خود اندیکاتور ATR وجود نداره که بتونیم مستقیم عددشونو با هم مقایسه کنیم. دلیلش هم اینه که ATR ماهیتش اینه که به شما بگه قیمت چقدر در حال جابجاییه، نه اینکه چقدر از ارزش کلش تغییر کرده.
روش درستش اینه که ATR رو درون هر دارایی به صورت مجزا تفسیر و استفاده کنید. یعنی:
1. برای هر دارایی، ATR خودش رو معیار قرار بدید: یک ATR 10 دلاری برای طلا (که قیمتش مثلاً 2000 دلاره) معنی متفاوتی داره با یک ATR 10 دلاری برای سهمی که قیمتش 50 دلاره.
2. تمرکز بر مدیریت ریسک: هدف اصلی ATR اینه که به شما کمک کنه حد ضرر و سایز پوزیشن رو متناسب با نوسانات همون دارایی تنظیم کنید. وقتی ATR طلا 10 دلار هست، یعنی در اون بازه زمانی، به طور میانگین 10 دلار نوسان داره. پس حد ضرر شما باید بر اساس این 10 دلار تنظیم بشه، نه بر اساس 0.0005 پیپ EURUSD.
3. استفاده از ATR درصدی (ATR%): اگر واقعاً نیاز به مقایسه نوسانات نسبی داراییهای مختلف دارید، بعضی پلتفرمها یا اندیکاتورهای کاستوم، ATR رو به صورت درصدی از قیمت فعلی (ATR / Close Price 100) نمایش میدن که بهش ATR% میگن. این روش میتونه برای مقایسه نوسانات نسبی بین داراییهای مختلف مفید باشه، اما در حالت عادی ATR خود به خود این کار رو نمیکنه.
پس به طور خلاصه، برای ATR استاندارد، باید همیشه حواستون به قیمت پایه باشه و اون رو برای هر دارایی به طور مستقل برای مدیریت ریسک و تعیین حد ضرر استفاده کنید. اگر هم دنبال مقایسه نسبی هستید، میتونید از مفاهیم ATR% یا ابزارهای مشابه استفاده کنید.
سلام . مقالتون عالی بود میخاستم بپرسم atr در چه دامنه ایی چه اعدادی بالا پایین میشه؟
یه مشکلی هم من دارم با این اندیکاتور اینه که وقتی میندازمش روی چارت با تکون دادن صحفه چارت ینی عقب جلو کردن چارت اندیکاتور atr جابجا میشه بالا و پایین میشه
نمیشه کاری کرد ثابت بمونه؟
البته ۲ گزینع داره میزنی فیکس میشه ولی نمیدونم چرا از حالت عادی خارج میشه انگار بهم میریزه
راه حلی دارید؟
سلام در مقاله بصورت کامل توضیح داده شده سوالاتتون لطفا مطالعه کنید صرف یک پاسخ نمیشه توضیح دقیقی ارائه کرد.