مفهوم «صرف ریسک سهام» (Equity Risk Premium) یکی از مهمترین شاخصها در تحلیل فاندامنتال و ارزشگذاری داراییها در بازارهای مالی به شمار میرود. این شاخص در واقع نشاندهنده بازده مازاد و پاداشی است که سرمایهگذاران انتظار دارند در ازای پذیرش ریسکهای موجود در بازار سهام و داراییهای پرنوسان، نسبت به سرمایهگذاریهای بدون ریسک (مانند اوراق قرضه دولتی) دریافت کنند. درک صحیح این مفهوم برای هر معاملهگری که به دنبال مدیریت بهینه سبد سرمایهگذاری خود است، کاملاً ضروری است.
برای تحلیلگران و معاملهگران بازارهای جهانی، محاسبه و بررسی پاداش ریسک سهام ابزاری قدرتمند جهت سنجش جذابیت یک بازار محسوب میشود. زمانی که این نرخ بالا باشد، نشاندهنده پتانسیل سودآوری بیشتر در ازای ریسکپذیری است؛ اما موفقیت در این مسیر نیازمند دانش عمیق اقتصاد کلان و شناخت دقیق رفتار بازار است تا بتوان تصمیمات منطقی و به دور از هیجان اتخاذ کرد.
برای اینکه بتوانید چنین مفاهیم پیچیدهای را به درستی در استراتژیهای معاملاتی خود پیادهسازی کنید، داشتن پایه آموزشی قوی الزامی است. در همین راستا، پیشنهاد میکنیم برای یادگیری اصولی این مباحث و سایر تکنیکهای تحلیلی، از دوره جامع آموزش فاندامنتال و تکنیکال فارکس استفاده کنید تا مسیر حرفهای شدن خود را با اطمینان بیشتری طی نمایید.
تحلیل ساختاری صرف ریسک سهام (ERP) در بازارهای مالی
راهنمای جامع درک پاداش ریسکپذیری، ارزشگذاری داراییها و رهگیری جریان سرمایه کلان
ماهیت صرف ریسک (ERP)
تفاوت دقیق میان بازده مورد انتظار سهام و بازده داراییهای بدون ریسک؛ بهایی که بازار برای تحمل نوسانات میپردازد.
معیار دقیق دارایی بدون ریسک
استفاده از اوراق قرضه دولتی مصون از تورم (TIPS) به عنوان مطمئنترین معیار تخمین بازده بدون ریسک واقعی.
مدل درآمدی (Earnings Model)
تخمین دقیق بازده بر اساس بازده درآمد شرکت و نسبت P/E، استوار بر اصل بازگشت به میانگین در بلندمدت.
مدل تنزیل سود تقسیمی (DDM)
محاسبه تخصصی بازده بر اساس سود نقدی (DPS) و نرخ رشد آن، همبسته با نرخ رشد تولید ناخالص داخلی (GDP).
رهگیری جریان سرمایه در فارکس
پیشبینی جابجایی نقدینگی بین داراییهای پرریسک و ارزهای امن (Safe-Haven) با پایش شیفتهای شاخص ERP.
تفاوت بنیادی ERP با MRP
صرف ریسک سهام (ERP) منحصراً مختص بازار سهام است، در حالی که صرف ریسک بازار (MRP) کل داراییهای مالی را در بر میگیرد.
| ویژگی / پارامتر کلیدی | توضیحات فنی و جزئیات معاملاتی |
|---|---|
| مفهوم صرف ریسک سهام (ERP) | مازاد بازده مورد انتظار بازار سهام نسبت به نرخ بازده بدون ریسک (نظیر اوراق قرضه خزانهداری). |
| هدف اصلی محاسباتی | سنجش و جبران ریسک سیستماتیک اضافی که سرمایهگذار با ورود به بازارهای پرنوسان میپذیرد. |
| اجزای ساختاری فرمول | بازده کل بازار (Expected Market Return) منهای نرخ بازده دارایی فاقد ریسک (Risk-free Rate). |
| متغیرهای اقتصاد کلان موثر | نوسانات شاخص VIX، سایکلهای انقباضی بانکهای مرکزی، نرخ تورم واقعی و ریسکهای ژئوپلیتیک. |
| کاربرد در تحلیل فاندامنتال | تعیین نرخ تنزیل در مدل قیمتگذاری داراییهای سرمایهای (CAPM) جهت ارزشگذاری ذاتی داراییها. |
| همبستگی با ریسکگریزی بازار | افزایش ریسکگریزی (Risk-Off) منجر به تقاضای بیشتر برای بازدهی و در نتیجه افزایش چشمگیر ERP میشود. |
| اهمیت استراتژیک برای تریدر فارکس | سیگنالدهی قطعی جهت شیفت سرمایه بین جفتارزهای ریسکپذیر (مانند AUD/USD) و ارزهای امن (مانند USD/JPY). |
ویدئو آموزش Equity Risk Premium (صرف ریسک سهام)
فایل صوتی آموزش Equity Risk Premium (صرف ریسک سهام)
چرا صرف ریسک سهام (ERP) قطبنمای جریان سرمایه در بازار فارکس محسوب میشود؟
شاخص صرف ریسک سهام مستقیماً جریان خروج نقدینگی از بازارهای پرنوسان سهام به سمت پناهگاههای امن مالی را ردیابی میکند. کاهش شدید این نرخ به معنای جذابیت پایین سهام و تقویت قریبالوقوع ارزهای امن (Safe-Haven) در بازار فارکس است.
صرف ریسک سهام به عنوان یک متغیر کلان، پاداشی است که بازار در برابر عدم قطعیتها میپردازد. این تفاوت بازده، هزینه فرصتی است که معاملهگر برای نادیده گرفتن امنیت اوراق قرضه متحمل میشود. در بازار پرشتاب فارکس، این شاخص به عنوان یک قطبنمای جریان نقدینگی عمل میکند؛ زیرا مشخص میکند سرمایه نهادی در حال حاضر به سمت پذیرش ریسک (Risk-On) تمایل دارد یا در حال فرار به سمت امنیت (Risk-Off) است. این جابجایی تریلیون دلاری، مستقیماً نوسانات پیپ (Pip) را در جفتارزهای ماژور رقم میزند.
صرف ریسک پیشبینی میکند که عملکرد شاخصهای کلان سهام در مقایسه با ابزارهای بدهی با بازده تضمینشده چه وضعیتی خواهد داشت. این تمایز عملکردی پایه و اساس تصمیمگیری هجفاندها در والاستریت است. نکتهای که بسیاری از تریدرهای مبتدی نادیده میگیرند تفاوت ظریف ماهیتی بین ERP و صرف ریسک بازار (Market Risk Premium – MRP) است. شاخص ERP انحصاراً رفتار بازدهی سهام را در برابر دارایی فاقد ریسک میسنجد، در حالی که MRP سبد گستردهتری شامل املاک، مستغلات و کامودیتیها را پوشش میدهد.
مراحل و فرمول دقیق محاسبه صرف ریسک سهام برای معاملهگران کلان چگونه است؟
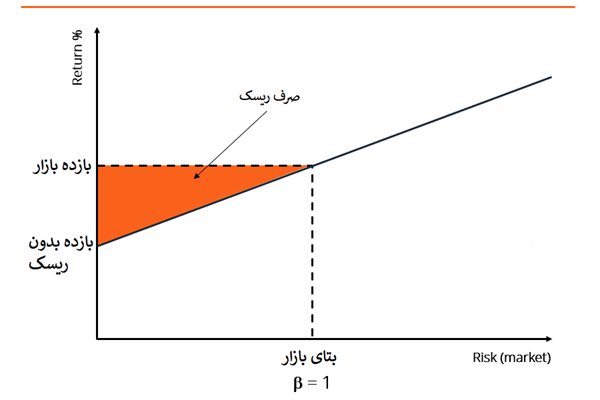
محاسبه این نرخ حیاتی نیازمند تفریق ساده نرخ بازده بدون ریسک از بازده کل مورد انتظار بازار در یک افق زمانی مشخص است. دقت در برآورد این دو متغیر، ضریب خطای تحلیل فاندامنتال را به شدت کاهش میدهد.
محاسبه صرف ریسک سهام یک فرآیند سیستماتیک و سه مرحلهای است که به تحلیلگران فاندامنتال چشماندازی بیواسطه از جذابیت نسبی داراییها ارائه میدهد. این مراحل عبارتند از:
- گام اول (برآورد بازده ریسکپذیر): تخمین دقیق بازده مورد انتظار از سرمایهگذاری بر روی یک شاخص کلان سهام (مانند S&P 500) در افق زمانی بلندمدت.
- گام دوم (تعیین لنگرگاه امن): استخراج نرخ دقیق بازده مورد انتظار از سرمایهگذاری بر روی اوراق قرضه دولتی مصون از تورم به عنوان دارایی فاقد ریسک.
- گام سوم (محاسبه دلتا): کسر کردن مقدار به دست آمده در گام دوم از گام اول جهت رسیدن به عدد خالص صرف ریسک سهام.
چالشبرانگیزترین بخش این فرآیند ریاضی، برآورد دقیق بازده آتی سهام است. برخلاف بازده اوراق قرضه که تا حد زیادی تضمینشده و شفاف است، سودآوری سهام به متغیرهای بیشماری بستگی دارد. با این حال، تحلیلگران کوانت (Quant Analysts) از دو مدل ریاضیاتی قدرتمند برای این پیشبینی استفاده میکنند.
نحوه تخمین بازده آتی سهام بر اساس مدل درآمدی (Earnings Model) چیست؟
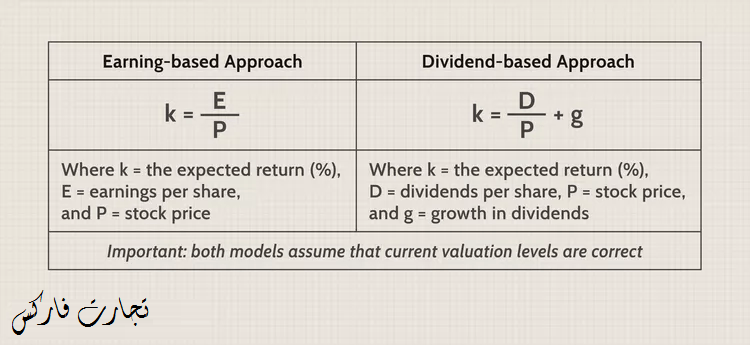
مدل درآمدی فرض میکند بازده بلندمدت سهام معادل بازده سود شرکتهاست و بر پایه اصل کلیدی «بازگشت به میانگین» (Mean Reversion) در نسبت P/E ساختار یافته است.
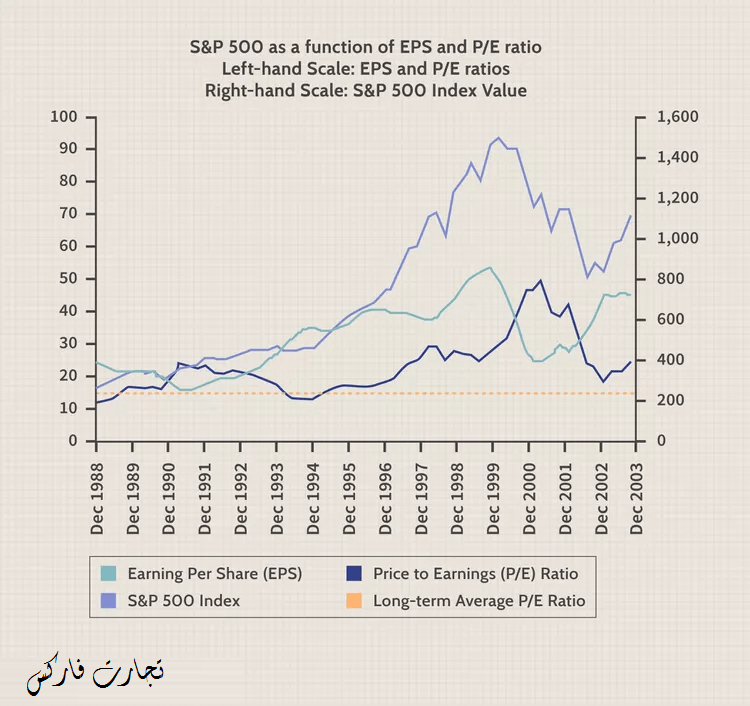
این رویکرد تحلیلی بر این منطق استوار است که ارزش خلقشده توسط یک شرکت، نهایتاً در قالب سود هر سهم متبلور میشود. برای کالبدشکافی این مدل، بررسی دادههای تاریخی شاخص S&P 500 در یک بازه ۱۵ ساله (از دسامبر ۱۹۸۸ تا دسامبر ۲۰۰۳) بسیار راهگشاست.
شاخصهای بازار همواره تابعی از دو متغیر EPS (سود هر سهم) و P/E (نسبت قیمت به درآمد) هستند. ضرب این دو مؤلفه در یکدیگر، عدد نهایی شاخص را تولید میکند. به عنوان مثال، در پایان سال ۲۰۰۳ میلادی، شاخص S&P 500 در سطح ۱۱۱۲ واحد تثبیت شد. در این مقطع، EPS ترکیبی معادل ۴۵.۲۰ دلار و ضریب P/E برابر با ۲۴.۶ بود (محاسبه: ۴۵.۲۰ × ۲۴.۶ = ۱۱۱۲).
با توجه به اینکه بازار سال مدنظر را با نسبت P/E تقریبی ۲۵ به پایان رساند، بازده سود هر سهم رقمی معادل ۴ درصد محاسبه شد (۱ تقسیم بر ۲۵ مساوی با ۰.۰۴). در نتیجه، طبق اصول مدل درآمدی، بازده اسمی (بدون احتساب اثرات فرسایشی تورم) ۴ درصد برآورد گردید.
اصل حیاتی بازگشت به میانگین قلب تپنده این مدل است. نسبتهای P/E هرگز نمیتوانند در شرایط حباب به طور نامحدود متورم بمانند؛ آنها از نظر ریاضی محکوم به بازگشت به خطوط میانگین تاریخی خود هستند. ضریب P/E بالا به طور قطع نشاندهنده بازده آتی پایینتر و ریسک اصلاح قیمتی شدید است. عدم درک این قانون ساده باعث شد بسیاری از سرمایهگذاران پس از دهه ۱۹۹۰ دچار زیانهای جبرانناپذیر شوند؛ دورانی که رشد EPS تنها ۶.۴ درصد بود اما شاخص رشد ۱۶ درصدی را به دلیل تورم حبابی P/E از ۱۲ به ۲۸ تجربه کرد.
مدل تنزیل سود تقسیمی (DDM) چه نقشی در محاسبه بازده سهام دارد؟
مدل DDM محاسبه بازده را بر مبنای جریانهای نقدی پرداختی به سهامداران (DPS) و نرخ رشد بلندمدت آنها ارزیابی میکند که این نرخ عموماً به رشد تولید ناخالص داخلی (GDP) پیوند خورده است.
مدل سود تقسیمی (Dividend Discount Model) رویکردی متفاوت اما به همان اندازه معتبر ارائه میدهد. در این فرمولبندی، بازده مورد انتظار برابر است با حاصل جمع بازده سود نقدی و نرخ رشد مستمر آن. به عنوان نمونه، شاخص S&P 500 در سال ۲۰۰۳ بازده سود تقسیمی معادل ۱.۵۶٪ را به ثبت رساند.
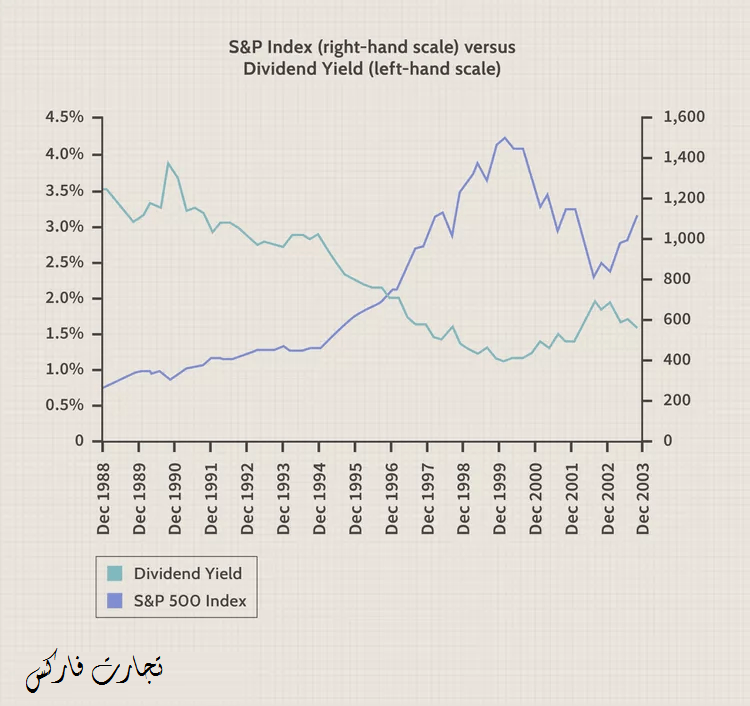
برای تکمیل ساختار این مدل، افزودن پیشبینی نرخ رشد بلندمدت ضروری است. تحلیلگران کلان عموماً این نرخ را با رشد GDP واقعی همتراز میکنند، اما این همترازی حاوی خطای محاسباتی پنهانی است. رشد اقتصادی مستقیماً به رشد سود تقسیمی ترجمه نمیشود، زیرا ساختار درآمدی کسبوکارها نامنظم بوده و پدیده رقیقشدگی سهام (Stock Dilution) از طریق انتشار اوراق اختیار معامله (Stock Options) ارزش ذاتی هر سهم را کاهش میدهد.
شاخص بازده بدون ریسک (Risk-Free Rate) در تحلیل بنیادی چگونه تعیین میشود؟
اوراق قرضه دولتی مصون از تورم خزانهداری آمریکا (TIPS) به دلیل مصونیت در برابر اثرات فرسایشی تورم، معتبرترین لنگرگاه و استاندارد طلایی برای تعیین بازده واقعی فاقد ریسک محسوب میشوند.
پس از برآورد بازده سهام، نوبت به تعیین کف ترازوی ریسک میرسد. یافتن دارایی کاملاً ایزوله از ریسک در بازارهای مالی عملاً ناممکن است، اما اوراق قرضه مصون از تورم (Treasury Inflation-Protected Securities – TIPS) نزدیکترین ابزار مالی به این مفهوم آرمانی هستند. ساختار این اوراق به گونهای مهندسی شده که نرخ بهره پرداختی و اصل سرمایه به صورت دورههای ششماهه با نرخ تورم تعدیل میشوند و بازده واقعی (Real Return) تضمینشدهای را خلق میکنند.
البته باید دقت داشت که قیمت اوراق در بازارهای ثانویه نسبت به سیاستهای انقباضی و تغییرات نرخ بهره بانک مرکزی حساس است؛ اما سرمایهگذاری که اوراق را تا تاریخ سررسید نگهداری کند، از هرگونه ریسک نوسان قیمتی در امان خواهد بود. به عنوان مثال ساختاری، در پایان سال ۲۰۰۳، بازده واقعی TIPS دهساله در سطح ۲ درصد قرار داشت که بهترین شاخص (Benchmark) برای محاسبه در آن مقطع زمانی به شمار میرفت.
ترکیب دادههای ERP در استراتژیهای معاملاتی و مدیریت ریسک پورتفوی به چه شکل است؟
نزدیک شدن شاخص ERP واقعی به مرز صفر درصد، زنگ خطر خروج نقدینگی از داراییهای ریسکپذیر را به صدا در میآورد. معاملهگران فارکس در چنین شرایطی با اتخاذ پوزیشنهای فروش استقراضی و خرید ارزهای امن، پورتفوی خود را پوشش میدهند (Hedging).
با در اختیار داشتن بازده مورد انتظار سهام (مثلاً ۴ درصد اسمی) و بازده واقعی اوراق بدون ریسک (۲ درصد)، پازل محاسبه ERP تکمیل میشود. در صورتی که نرخ تورم جاری ۲ درصد ارزیابی شود، بازده واقعی سهام به ۲ درصد تقلیل مییابد. در این سناریوی تحلیلی، تفریق بازده واقعی سهام (۲٪) از بازده واقعی اوراق قرضه (۲٪)، صرف ریسک سهام خالص را معادل ۰ درصد نشان میدهد.
صرف ریسک صفر درصدی، یک سیگنال هشدار (Red Flag) قدرتمند در اقتصاد کلان است. این شرایط نشان میدهد بازار سهام هیچ پاداش اضافهای بابت ریسکِ نوسانات به سرمایهگذار ارائه نمیدهد. در این اتمسفر معاملاتی، نقدینگی با سرعت بالایی از بازارهای سهام (نظیر نزدک و داوجونز) تخلیه شده و به سمت پناهگاههای امن سرازیر میشود. معاملهگران تکنیکال و فاندامنتال فارکس با رصد این جابجایی سرمایه، میتوانند ریزشهای عمیق شاخصها و تقویت ارزهایی مانند ین ژاپن را پیش از وقوع، روی نمودار شناسایی کرده و از آن بهرهبرداری کنند.
این بحث صرف ریسک سهام واقعاً موضوع مهمیه که خیلی از تریدرها شاید به عمقش فکر نکنن. مقاله خیلی خوب توضیح داده که چجوری این ERP میتونه یه سیگنال قوی باشه برای اینکه بفهمیم پول داره از کجا میره به کجا. مخصوصاً اونجایی که میگه چطور میشه جریان سرمایه رو بین داراییهای پرریسک و امن دنبال کرد، خیلی به کار میاد تو فارکس.
خود من چند وقت پیش داشتم روی یه پوزیشن EUR/USD کار میکردم و واقعاً حس میکردم بازار یه جوری به سمت ریسکگریزی داره میره، ولی نمیدونستم دقیقا با چه معیاری باید اینو تأیید کنم. بعد که بیشتر روی ERP و رابطه اون با اوراق قرضه دولتی آمریکا مطالعه کردم، فهمیدم که چطور میشه از این تغییرات برای پیشبینی حرکت ارزها استفاده کرد. اون مدل درآمدی و بحث P/E هم که تو مقاله اومده، واقعاً به آدم کمک میکنه یه دید بلندمدتتری به بازار داشته باشه.
در کل، فکر میکنم درک دقیق این مفهوم ERP، مخصوصاً تو شرایط فعلی بازار که نوسانات زیاده و وضعیت اقتصادی جهانی خیلی مشخص نیست، کمک میکنه تا تصمیمات بهتری بگیریم و مدیریت ریسک مون هم قویتر بشه. اینکه بدونیم بازار چقدر برای ریسک پاداش میده، تو تخصیص سرمایه بین جفتارزهای مختلف فارکس و حتی انتخاب استراتژیهای معاملاتی روزانه، خیلی تأثیرگذاره.