درک رفتار قیمت و نوسانات بازار فارکس یکی از مهمترین چالشهایی است که هر معاملهگری برای موفقیت در بلندمدت باید بر آن مسلط شود. بسیاری از مدلهای آماری سنتی، رفتار قیمتها را بر اساس الگوهای متقارن پیشبینی میکنند، در حالی که بازارهای مالی واقعی پیچیدهتر از این حرفها هستند. شناخت دقیق مفاهیم آماری و آگاهی از خطای مدلها، به تریدرها کمک میکند تا در مواجهه با نوسانات شدید بازار، غافلگیر نشوند و استراتژیهای مدیریت ریسک خود را به شکلی بهینهتر پیادهسازی کنند.
یکی از ابزارهای پایهای برای ارزیابی این نوسانات، بررسی توزیع دادههاست که به کمک آن میتوانید احتمال وقوع رویدادهای مختلف را تخمین بزنید. با این حال، تکیه صرف بر مدلهای کلاسیک بدون در نظر گرفتن محدودیتهای آنها ممکن است خطرساز باشد. برای اینکه بتوانید دید جامعتری نسبت به ساختار حرکات قیمت، محاسبه ریسک و بهینهسازی استراتژیهای معاملاتی خود به دست آورید، پیشنهاد میکنیم مقاله جامع چولگی سهام و شناسایی ریسک پنهان در بازارهای مالی را مطالعه کنید تا با زوایای پنهان تلاطم قیمتها بیشتر آشنا شوید.
منحنی زنگ (توزیع نرمال) در بازارهای مالی
چکیده مفاهیم کلیدی توزیع نرمال و کاربرد عملی آن در ارزیابی نوسانات و مدیریت ریسک معاملات
توزیع متقارن بازدهی
نمایش تجمع بیشترین حجم معاملات و تغییرات قیمتی در اطراف یک نقطه مرکزی (میانگین دورهای).
سنجش تلاطم (Volatility)
اندازهگیری میزان انحراف بازدهیها از میانگین برای درک پتانسیل نوسان و تغییرات ناگهانی روند.
مدیریت نقاط خروج
استفاده از انحراف معیار برای تعیین فواصل علمی حد ضرر و حد سود به دور از نویزهای معمول بازار.
رصد رویدادهای پرت
شناسایی شوکهای خبری و حرکات خشن فراتر از ۳ انحراف معیار که منجر به جهشهای قیمتی میشوند.
| مفهوم آماری در توزیع نرمال | معادل و کاربرد عملی در معاملات فارکس |
|---|---|
| میانگین (Mean) | نقطه تعادل قیمتی بازار و هسته محاسباتی اندیکاتورهای میانگین متحرک (MA) |
| انحراف معیار (Standard Deviation) | شاخص اصلی سنجش تلاطم بازار؛ تعیینکننده عرض باندهای بولینگر |
| قانون ۶۸-۹۵-۹۹.۷ | مدل ریاضی برای جایگذاری اصولی سطوح Stop Loss و محافظت از سرمایه |
| پدیده دمهای چاق (Fat Tails) | رویدادهای خبری شدید (نظیر NFP) که منجر به افزایش شدید Spread و Slippage میشوند |
| کجی توزیع (Skewness) | عدم تقارن ریسک؛ نشاندهنده تمایل بازار به ریزشهای سریعتر نسبت به رشدهای صعودی |
ویدئو آموزش منحنی زنگولهای (Bell Curve) در فارکس
فایل صوتی آموزش Bell Curve در فارکس
منحنی زنگولهای (Bell Curve) چیست و چگونه ریسک را در فارکس مدلسازی میکند؟
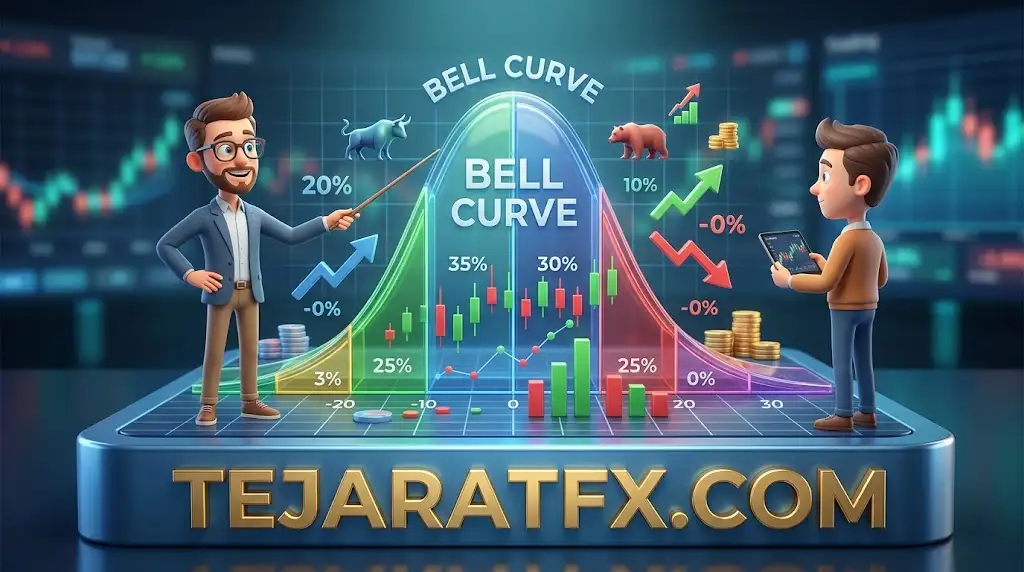
منحنی زنگولهای یک نمایش گرافیکی از توزیع نرمال دادهها است که نشان میدهد قیمتها در یک بازه زمانی مشخص تا چه حد حول نقطه میانگین نوسان کردهاند. در معاملات فارکس، این مفهوم به تریدر اجازه میدهد تا احتمال وقوع یک میزان مشخص از Pip نوسان در طول یک روز کاری را با دقت بالایی محاسبه کند. بالاترین نقطه در مرکز این نمودار زنگولهای، محتملترین رویداد را نشان میدهد که در آن میانگین (Mean)، میانه (Median) و مد (Mode) بر یکدیگر منطبق هستند.
فاصله گرفتن از این قله مرکزی به معنای کاهش احتمال وقوع آن تغییر قیمتی است. عرض این زنگوله توسط فاکتوری به نام «انحراف معیار» تعیین میشود. هرچه پراکندگی دادههای معاملاتی بیشتر باشد، انحراف معیار عدد بزرگتری خواهد بود و در نتیجه با یک منحنی پهنتر روبهرو هستیم که مستقیماً ریسک بالاتر و رفتار تهاجمیتر جفتارز را تایید میکند.
سنجش تلاطم بازار (Volatility) با محوریت انحراف معیار
انحراف معیار، ضربان قلب نوسانات بازار را به صورت عددی اندازهگیری میکند. وقتی مجموعهای از معاملهگران در طول یک سشن معاملاتی با بازدهیهای متفاوتی بازار را ترک میکنند، انحراف معیار نشان میدهد که عملکرد آنها چقدر از میانگین کلی فاصله داشته است. در نمودارهای قیمتی، تلاطم شدید قیمت مستقیماً با افزایش انحراف معیار بازدهیها نسبت مستقیم دارد.
تحلیلگران ساختاری از دادههای توزیع نرمال بازدهی در گذشته، برای استخراج مدلهای پیشبینی ریسک آتی استفاده میکنند. جفتارزی که منحنی زنگ باریکتری دارد (مانند EUR/GBP در شرایط عادی اقتصادی)، رفتاری باثباتتر و نوساناتی قابل پیشبینیتر از خود نشان میدهد. برعکس، جفتارزهای کراس با نقدینگی کمتر، منحنی پهنتری ایجاد میکنند که نیازمند کاهش حجم ورودی و باز گذاشتن بیشتر دامنه حد ضرر برای جلوگیری از فعال شدن زودهنگام پوزیشن است.
تفسیر قانون ۶۸-۹۵-۹۹.۷ در تحلیل بازدهی جفتارز EUR/USD
قانون تجربی ۶۸-۹۵-۹۹.۷ یک ستون اصلی در تحلیلهای آماری است که به معاملهگر نشان میدهد حرکات قیمتی تا چه حد در محدودههای استاندارد رخ میدهند. فرض کنید بازدهی روزانه جفتارز محبوب EUR/USD را در یک بازه زمانی یکساله محاسبه کردهایم و میانگین نوسان روزانه نزدیک به صفر درصد به دست آمده است. این قانون ساختار نوسانات را به شکل زیر طبقهبندی میکند:
درک این طبقهبندی به شما کمک میکند تا سطوح معاملاتی خود را بهینهسازی کنید. اگر یک استراتژی بر مبنای بازگشت به میانگین طراحی کردهاید، ورود به معامله در منطقه انحراف معیار دوم منطقیتر از درگیر شدن با نوسانات روزمره در انحراف معیار اول است.
تله توزیع نرمال: چرا بازارهای مالی از قانون منحنی زنگ سرپیچی میکنند؟
بزرگترین خطای تحلیلگران تازهکار، تکیه مطلق بر فرض توزیع کاملاً نرمال بازارهای مالی است. اگرچه تئوریها ظاهری بینقص دارند، اما بازار واقعی فارکس پر از رفتارهای ناهنجار و غیرنرمال است. معاملهگران نهادی میدانند که دادههای اقتصادی و تصمیمات انسانی همیشه در قالب یک زنگوله ایدهآل جای نمیگیرند.
در یک منحنی زنگ کلاسیک، احتمال وقوع رویدادهای فاجعهبار در لبههای انتهایی نمودار بسیار ناچیز است. اما در بازارهای مالی، پدیدهای به نام دمهای چاق وجود دارد که ثابت میکند حرکتهای قیمتی ویرانگر (نظیر ریزشهای چند صد پیپی در کسری از ثانیه) بسیار بیشتر از پیشبینیهای مدل توزیع نرمال رخ میدهند. در زمان وقوع این پدیدهها، Slippage شدیدی به دلیل فقدان نقدینگی ایجاد میشود که حتی استاپ لاسها را نیز با خطای قیمت فعال میکند.
محدودیتهای مدل توزیع نرمال؛ کجی (Skewness) و کشیدگی (Kurtosis)
بازارهای مالی به شدت مستعد سوگیریهای صعودی یا نزولی هستند. محدودیت کلیدی توزیع نرمال این است که فرض را بر تقارن کامل بازار میگذارد، در حالی که احساسات معاملهگران این تقارن را در هم میشکند.
- کجی توزیع (Skewness): نشاندهنده انحراف نمودار به یک سمت است. به عنوان مثال در بازارهای سهام یا برخی جفتارزها، نمودار دارای کجی منفی است؛ به این معنا که شیب ریزشها و پَنیکهای بازار به مراتب تندتر و خشنتر از رشدهای صعودی است و احتمال ثبت ضررهای ناگهانی بیشتر از سودهای بادآورده پیشبینی میشود.
- کشیدگی توزیع (Kurtosis): این مفهوم نشان میدهد که چه حجمی از دادهها در قله متمرکز شده و چه مقدار از آنها به سمت دمها کشیده شدهاند. کشیدگی بالای نمودار اخطاری است که نشان میدهد با وجود متمرکز بودن بازار در یک بازه رنج، تعداد دفعات وقوع رویدادهای پرت و جهشهای اسپایک به طرز خطرناکی بالاست.
یک معاملهگر هوشمند صرفاً به خروجی اندیکاتورهای استاندارد اکتفا نمیکند. تلفیق دادههای آماری با تحلیل فاندامنتال جریان سفارشات (Order Flow)، ابزار مکمل قدرتمندی است که ضعفهای مدل توزیع نرمال را در مواجهه با رفتار نامتقارن بازار جبران میسازد. محافظت از سرمایه در برابر وقایع خارج از دامنه سه انحراف معیار، نیازمند پایبندی دقیق به اصول کنترل اهرم (Leverage) و استفاده از حد ضررهای تضمین شده در زمان انتشار اخبار مهم است.
با عضویت در کانال تلگرام ما قادر خواهید بود تا همواره از آخرین بروزرسانیهای تحلیلی، اخبار اقتصادی تاثیرگذار و مقالات آموزشی حرفهای تجارت فارکس در لحظه مطلع شوید.
عجب مقالهای! واقعاً دستتون درد نکنه، هفته پیش با همین دیدگاهی که در مورد منحنی زنگ گفتید، تونستم یه سود خوب از EUR/USD بگیرم. خیلی حس خوبی داره وقتی آدم میبینه مفاهیم آماری چطور میتونه تو دنیای واقعی فارکس به درد بخوره و فقط سیگنال دنبال کردن نیست.
ولی یه چیزی که خیلی فکرمو مشغول کرده، همین بحث «دمهای چاق» بود که گفتید بازار همیشه از قوانین منحنی زنگ پیروی نمیکنه. من با اینکه سود کردم، ولی هنوز یه جورایی حس میکنم ممکنه این اتفاقات نادر یه دفعه بیفته و همه چیزو به هم بزنه. واقعاً چطور میشه این «دمهای چاق» رو بهتر مدیریت کرد؟
یعنی با این حساب، حتی وقتی بر اساس منحنی زنگ یه حرکت رو پیشبینی میکنیم، باید همیشه یه گوشه چشمی هم به این اتفاقات نادر داشته باشیم؟ ممنون میشم اگه یه کم بیشتر توضیح بدید که چطور تریدرها میتونن خودشون رو برای این بخشهای غیرقابل پیشبینی بازار آماده کنن.
چه عالی که از مفاهیم آماری استفاده کردید و نتیجهاش رو در معاملاتتون دیدید! همین درک عمیق از بازار هست که یک تریدر رو از بقیه متمایز میکنه و سوال شما در مورد «دمهای چاق» نشوندهنده همین نگاه حرفهای شماست. حق با شماست، درسته که منحنی زنگ یک ابزار قدرتمنده، اما بازارهای مالی، به خصوص فارکس، گاهی اوقات رفتارهایی فراتر از اون نشون میدن که بهش میگیم «دمهای چاق». این یعنی رویدادهای نادر و شدید، بیشتر از اون چیزی که یک توزیع نرمال ساده پیشبینی میکنه، اتفاق میافتند. مثلاً، انتشار ناگهانی یک خبر اقتصادی مهم، یک بحران سیاسی، یا حتی تغییرات غیرمنتظره در سیاستهای بانک مرکزی، میتونه باعث جهشهای قیمتی بشه که در حالت عادی «غیرممکن» به نظر میرسن. این اتفاقات میتونن در عرض چند دقیقه یا ساعت، سود یا ضررهای بزرگی رو رقم بزنن.
حالا چطور میشه این «دمهای چاق» رو مدیریت کرد؟ اولین و مهمترین گام، تقویت مدیریت ریسک شماست. یعنی هرگز بیش از حد مجاز در یک معامله سرمایهگذاری نکنید (Position Sizing). استفاده از حد ضرر (Stop-Loss) ضروریه، اما باید بدونید که در شرایط «دمهای چاق» ممکنه قیمت با گپ باز بشه و حد ضرر شما در نقطه دلخواه اجرا نشه (Slippage). بنابراین، بهتره استاپلاسهای منطقیتری بر اساس نوسانات تاریخی بازار (مثلاً با استفاده از ATR) تعیین کنید. دوم، همیشه به تقویم اقتصادی و اخبار توجه داشته باشید. خیلی از این جهشها در زمان انتشار اخبار مهم اتفاق میفتن. با آگاهی از زمان این رویدادها، میتونید یا از بازار دور بمونید، یا حجم معاملاتتون رو کاهش بدید، یا حتی استراتژیهای خاصی مثل استراتژیهای نوسانگیری خبری رو پیاده کنید.
سومین نکته، استفاده از ابزارهای تحلیلی مکمل هست. مثلاً، شاخصهایی مثل Bollinger Bands یا Volatility Index میتونن به شما نشون بدن که بازار در حال حاضر چقدر نوسان داره. وقتی باندها خیلی از هم باز میشن، یعنی نوسانات بالاست و احتمالاً در منطقه «دم چاق» قرار داریم. همچنین، تمرین سناریوپردازی و «استرس تست» کردن پورتفولیو یا استراتژیتون بسیار مفیده. یعنی از خودتون بپرسید: «اگر قیمت در یک روز ۱۰ درصد برخلاف جهت من حرکت کنه، چه اتفاقی برای حسابم میفته؟» این تمرین ذهنی به شما کمک میکنه تا برای بدترین سناریوها آماده باشید و استراتژیتون رو مقاومتر کنید. در نهایت، هیچ مدل آماری کاملی برای پیشبینی بازار وجود نداره. کلید موفقیت، انعطافپذیری، یادگیری مداوم و عدم اتکا به یک ابزار واحد است.