محاسبه دقیق واریانس و کوواریانس در فارکس، مرز بین قمار و معاملهگری علمی را مشخص میکند. واریانس و کوواریانس دو شاخص آماری حیاتی برای سنجش نوسانات (Volatility) و بررسی میزان همبستگی (Correlation) میان جفتارزها هستند. بدون شناخت دقیق این ابزارهای کمی، مدیریت سرمایه و کنترل میزان Drawdown حساب معاملاتی، تنها به حدس و گمان محدود خواهد شد.
استفاده از این مفاهیم در تحلیل تکنیکال، تعیین حجم معاملات (Position Sizing) و طراحی استراتژیهای شخصیسازی شده، دقت ورود و خروج به معاملات را به طرز چشمگیری افزایش میدهد. برای معاملهگرانی که قصد دارند این مباحث را در کنار سایر ابزارهای تحلیلی پلتفرمهایی مانند MT4 و MT5 به کار بگیرند، دسترسی به منابع آموزشی استاندارد ضروری است. شما میتوانید برای تسلط بر اندیکاتورهای مدیریت نوسان و بهینهسازی تحلیلهای خود، از بخش آموزش فارکس از صفر تا صد به زبان ساده استفاده کنید تا مفاهیم پیچیده آماری را در قالب استراتژیهای کاربردی بیاموزید.
در این مقاله، ساختار ریاضی، فرمولهای کاربردی و نحوه اجرای عملی واریانس و کوواریانس در استراتژیهای معاملاتی بازار تبادلات ارزی را بررسی میکنیم. یادگیری نحوه اندازهگیری تلاطم قیمت و چگونگی حرکت همزمان داراییها، کلید طلایی برای پوشش ریسک (Hedging) و کسب سود مستمر در بازارهای پرنوسان است.
| مفهوم آماری | تعریف فنی و ساختار | کاربرد عملیاتی در فارکس |
|---|---|---|
| واریانس (Variance) | سنجش میزان پراکندگی دادههای قیمتی از خط میانگین متحرک. | تشخیص میزان تلاطم (Volatility) جفتارزها و تعیین فاصله ایمن برای قرار دادن حد ضرر (SL). |
| کوواریانس (Covariance) | بررسی و محاسبه جهت حرکت دو متغیر (دو جفتارز) نسبت به یکدیگر. | درک ارتباط حرکتی داراییها جهت ایجاد پوشش ریسک (Hedging) و جلوگیری از Over-exposure. |
| کوواریانس مثبت (Positive) | حرکت همجهت و همگرایانه دو دارایی در چارت. | افزایش حجم در مسیر ترند اصلی (مانند حرکت همزمان EURUSD و GBPUSD). |
| کوواریانس منفی (Negative) | حرکت واگرایانه و خلاف جهت دو دارایی. | کاهش ریسک سبد؛ با ریزش یک جفتارز، جفتارز دیگر صعود میکند (مانند EURUSD و USDCHF). |
| انحراف معیار (Standard Deviation) | جذر واریانس؛ نمایش میزان نوسان با واحد قیمتی همان دارایی. | پایه محاسباتی اندیکاتورهایی مانند بولینگر باندز (Bollinger Bands) برای تشخیص کف و سقف نوسان. |
مدیریت هوشمندانه ریسک با واریانس و کوواریانس در فارکس
درک واریانس و همبستگی جفتارزها، ابزاری قدرتمند برای کنترل نوسانات بازار، کاهش افت سرمایه (Drawdown) و ساخت یک پورتفولیوی پوششدادهشده (Hedged) و سودآور است.
ماهیت واریانس در چارت قیمتی
واریانس میزان پراکندگی بازدهی و نوسانات حول میانگین متحرک را نشان میدهد. واریانس بالاتر نمایانگر تلاطم شدیدتر، واید شدن اسپرد و ریسک بیشتر است.
سپر دفاعی با کوواریانس منفی
ترکیب جفتارزهایی با همبستگی (کوواریانس) منفی، ریسک سیستماتیک سبد معاملاتی را به حداقل رسانده و از حساب در برابر شوکهای خبری محافظت میکند.
تنظیم استاپلاس داینامیک
واریانس ابزاری دقیق برای تنظیم حد ضرر (Stop Loss) بر مبنای نوسانات واقعی بازار است و معاملهگر را از پدیده استاپهانتینگ (Stop Hunting) در امان نگه میدارد.
سیگنالگیری در بریکاوتها
فشردگی قیمت (کاهش شدید واریانس)، پیشدرآمدی برای انفجار نوسانات و خروج قیمت از تراکم است که سیگنالی معتبر برای استراتژی شکست (Breakout) محسوب میشود.
ترید در استراتژی بازگشت به میانگین
انحراف شدید کندلها از میانگین (واریانس بسیار بالا) نشاندهنده ورود بازار به فاز اشباع (Overbought/Oversold) و فرصتی برای معامله در جهت بازگشت به قیمت تعادلی است.
تئوری مدرن پورتفولیو (MPT)
محاسبات دقیق واریانس به تریدر کمک میکند تا مرز کارآمدی (Efficient Frontier) معاملات خود را پیدا کرده و بالاترین نرخ ریسک به ریوارد را استخراج کند.
ویدئو آموزش واریانس در فارکس
فایل صوتی آموزش واریانس در فارکس
چگونه واریانس پورتفولیو ریسک سبد معاملاتی فارکس را کنترل میکند؟
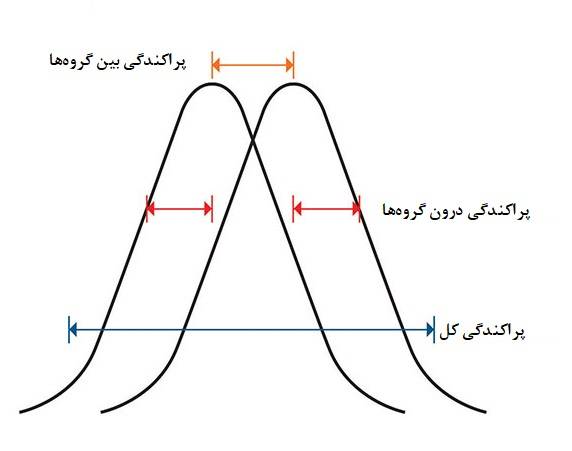
واریانس پورتفولیو، ابزاری تحلیلی برای اندازهگیری مجموع نوسانات یک سبد معاملاتی متشکل از چند پوزیشن همزمان است. با ایجاد تنوع میان جفتارزهایی که کوواریانس پایینی با یکدیگر دارند، معاملهگر میتواند ریسک سیستماتیک کل حساب را به شدت کاهش داده و مانع از مارجین کال (Margin Call) شدن اکانت در زمان انتشار اخبار مهم اقتصادی شود.
در بازاری مانند فارکس، بازدهی یک معاملهگر حرفهای بر اساس میزان توانایی او در مدیریت ریسک و حفظ سرمایه تعیین میشود. هدف اصلی محاسبه واریانس سبد، یافتن ترکیبی از داراییهاست که نوسانات (تیکهای قیمتی صعودی و نزولی) یکدیگر را خنثی کنند. به عنوان مثال، باز کردن همزمان پوزیشن خرید روی یک جفتارز اصلی و پوزیشن خرید روی شاخص طلا (XAUUSD)، به دلیل ماهیت متفاوت حرکتی این دو دارایی، سطح پایداری واریانس حساب را متعادل میکند.
مزایای کلیدی بررسی واریانس پورتفولیو برای تریدرها شامل موارد زیر است:
- اندازهگیری کمی ریسک: واریانس معیاری کاملاً ریاضی و بدون سوگیری احساسی برای سنجش پتانسیل افت حساب (Drawdown) ارائه میدهد.
- بهینهسازی مارجین درگیر: توزیع سرمایه روی داراییهای غیرهمبسته باعث میشود Free Margin حساب درگیر نوسانات یکطرفه نشود.
- ارزیابی ریسکپذیری استراتژی: تطبیق نوسانات سیستم معاملاتی با روانشناسی فردی معاملهگر؛ سیستمی با واریانس بالا نیاز به ریسکپذیری (Risk Tolerance) شدیدی دارد.
فرمول محاسبه واریانس سبد معاملاتی چیست و چگونه اعمال میشود؟
محاسبه واریانس یک سبد متشکل از دو جفتارز، نیازمند دسترسی به میزان تخصیص سرمایه (وزن هر دارایی)، انحراف معیار تکتک آنها و در نهایت ضریب همبستگی (کوواریانس) میان آن دو است. در پلتفرمهای تحلیلی، این محاسبات توسط اسکریپتهای Correlation Matrix بصورت لحظهای انجام میشود، اما درک مکانیزم ریاضی آن برای یک تحلیلگر الزامی است.
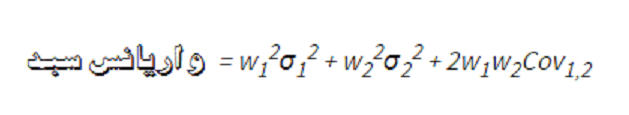
متغیرهای اصلی در این فرمول به شرح زیر جایگذاری میشوند:
- w1 و w2: درصد سرمایه درگیر برای دارایی اول و دوم (مثلاً حجم لات استفاده شده برای هر جفتارز نسبت به کل بالانس).
- σ1 و σ2: انحراف معیار (میزان نوسان و حرکت پیپها) برای دارایی اول و دوم.
- Cov1,2: کوواریانس بین دو دارایی که نمایانگر جهت و قدرت همبستگی آنها در بازار لایو است.
سناریوی عددی و کاربردی:
فرض کنید یک سبد معاملاتی شامل دو جفتارز A و B دارید. ۶۰ درصد از مارجین درگیرِ شما روی جفتارز A با حجم مشخص وارد شده (w1 = 0.6) و ۴۰ درصد دیگر روی جفتارز B قرار دارد (w2 = 0.4).
اگر واریانس سالانه جفتارز A برابر ۰.۲۰ و جفتارز B برابر ۰.۳۰ باشد و ضریب همبستگی آنها ۰.۵۰ اندازهگیری شود، کوواریانس این دو دارایی در حدود ۰.۱۲۲ محاسبه میشود.
با قرار دادن این اعداد در فرمول واریانس پورتفولیو (جمع ضرب مجذور وزنها در واریانسها به علاوه دو برابر حاصلضرب وزنها در کوواریانس)، واریانس کل سبد برابر با ۰.۱۷۸۵۶ به دست میآید. این عدد پایه و اساس تعیین حد ضرر کل حساب در اکسپرتهای مدیریت سرمایه است.
تئوری مدرن پورتفولیو (MPT) چه جایگاهی در کاهش واریانس دارد؟
تئوری مدرن پورتفولیو (Modern Portfolio Theory) که توسط هری مارکوویتز ارائه شد، اثبات میکند که ریسک سبد سرمایهگذاری تنها با انتخاب داراییهای کمریسک کاهش نمییابد؛ بلکه ترکیب هوشمندانه داراییهای پرنوسان با کوواریانس منفی میتواند بازدهی را به حداکثر رسانده و ریسک سیستماتیک را دفع کند.
تریدرهای نهادی (Institutional Traders) از مدل MPT برای یافتن «مرز کارآمدی» (Efficient Frontier) استفاده میکنند. در بازار فارکس، این بدان معناست که شما میتوانید جفتارزهای کراس پرنوسانی مانند GBP/JPY را معامله کنید، به شرط آنکه همزمان پوزیشنهایی در نمادهای امنتر (Safe Havens) مانند USD/CHF داشته باشید تا در صورت بروز رویدادهای غیرمنتظره خبری (مانند NFP یا CPI)، کل پورتفولیو دچار افت مارجین نشود.
تفاوت واریانس و انحراف معیار در ارزیابی ریسک معاملات چیست؟
واریانس و انحراف معیار (Standard Deviation) هر دو برای سنجش نوسانات بازار استفاده میشوند، اما انحراف معیار کاربرد بصری و عملیاتی بیشتری در چارتهای قیمتی دارد؛ زیرا ریشه دوم (جذر) واریانس است و واحد آن با واحد قیمت دارایی (پیپ یا پوینت) یکسان میشود.
هنگامی که واریانس یک جفتارز افزایش مییابد، انحراف معیار آن نیز بزرگتر شده و کانالهای قیمتی پهنتر میشوند. معروفترین ابزار تحلیل تکنیکال که مستقیماً بر مبنای انحراف معیار کار میکند، اندیکاتور Bollinger Bands (باندهای بولینگر) است که کانالهای بالا و پایین آن معمولاً بر روی انحراف معیار ۲ (دو برابر ریشه واریانس) از میانگین متحرک تنظیم میشوند.
چگونه از واریانس برای پیشبینی تغییرات قیمت جفتارزها استفاده کنیم؟
در بازار فارکس، واریانس به عنوان فشارسنج تلاطمات و نقدینگی (Liquidity) عمل میکند. بررسی دورههای متناوب کاهش و افزایش واریانس، فازهای انباشت نقدینگی (Consolidation) و فازهای رونددار و توزیع (Distribution) را به دقت برای معاملهگر مشخص میکند.
رفتار واریانس در چارت قیمتی یک چرخه تکرارشونده است. بازاری که واریانس بسیار پایینی دارد، در حال استراحت و جمعآوری سفارشات پنهان موسسات مالی است (عدم قطعیت پایین، کندلهای دوجی و بدنه کوچک). به محض ورود حجم سنگین پول هوشمند، واریانس به شدت افزایش یافته و مارکت با کندلهای مومنتوم قوی (Marubozu) وارد فاز ترند میشود.
تعیین استاپ لاس بر اساس واریانس چگونه انجام میشود؟
تنظیم استاپ لاس (حد ضرر) صرفاً بر اساس اعداد ثابت (مثلاً همیشه ۳۰ پیپ) یا کف و سقفهای تصادفی، استراتژی محکوم به شکستی است. استاپ لاسهای مبتنی بر واریانس و نوسانات ذاتی مارکت، معامله شما را از نویزهای عادی بازار و استاپهانتهای بروکرها محافظت میکنند.
روش استاندارد برای اجرای این سیستم، استفاده از اندیکاتور Average True Range (ATR) است که مستقیماً میزان نوسانات و واریانس مقطعی را به صورت پیپ نشان میدهد. مراحل تنظیم استاپ لاس هوشمند به این شرح است:
- محاسبه نوسان جاری: مقدار فعلی ATR را در تایمفریم معاملاتی خود بخوانید (مثلاً ATR معادل ۲۵ پیپ است).
- اعمال ضریب واریانس: برای در امان ماندن از نوسانات کاذب (Whipsaws)، از ضریب ۱.۵ تا ۲ برابر انحراف معیار یا ATR استفاده کنید (۲۵ ضرب در ۱.۵ مساوی ۳۷.۵ پیپ).
- جایگذاری استاپ: این عدد را از نقطه ورود (یا آخرین سویینگ حمایتی/مقاومتی معتبر) کسر یا به آن اضافه کنید. با این فرمول، استاپ لاس شما در منطقهای قرار میگیرد که رسیدن قیمت به آنجا، از نظر آماری نشاندهنده ابطال قطعی تحلیل است و نه صرفاً یک نوسان عادی.
چگونه با استفاده از واریانس در استراتژی Breakout معامله کنیم؟
استراتژی بریکاوت (Breakout) مستقیماً از چرخه فشردهسازی و انبساط واریانس تغذیه میکند. زمانی که قیمت مدت طولانی در یک محدوده باریک (Ranging Market) با واریانس بسیار پایین گیر میکند، الگوی انقباض نوسانات (Volatility Contraction Pattern) شکل میگیرد.
برای شکار این موقعیتها، تریدرها از ابزارهایی مانند فشردگی باندهای بولینگر (Bollinger Squeeze) استفاده میکنند. در این حالت، باند بالایی و پایینی به شدت به خط میانگین نزدیک میشوند (واریانس مینیمم). به محض اینکه یک کندل پرقدرت، سطوح تراکم را میشکند و همزمان واریانس (و حجم معاملات) افزایش ناگهانی ثبت میکند، سیگنال قطعی بریکاوت صادر شده و معاملهگر سوار بر موج جدید نقدینگی میشود.
استراتژی Mean Reversion و واریانس چه ارتباطی با هم دارند؟
استراتژی بازگشت به میانگین (Mean Reversion) بر یک قانون اثباتشده آماری استوار است: قیمتها فارغ از اینکه چقدر در کوتاهمدت نوسان کنند، همواره به میانگین تاریخی خود جذب میشوند. انحرافات شدید از این میانگین (واریانس بینهایت بالا)، فرصتهای طلایی برای معاملهگران خلاف روند (Counter-Trend) ایجاد میکند.
هنگامی که قیمت با مومنتوم غیرطبیعی و واریانس بالا، فاصلهای بیش از دو یا سه انحراف معیار از میانگین متحرک (Moving Average) میگیرد، بازار دچار خستگی آماری (Statistical Exhaustion) میشود. در این شرایط، تریدرها منتظر ضعف در مومنتوم (مانند تشکیل کندل پینبار در نواحی اشباع خرید یا فروش اندیکاتور RSI) میمانند تا با باز کردن پوزیشن معکوس، از بازگشت قیمت به سمت میانگینِ تعادلی سود کسب کنند. الگوریتمهای معاملاتی بانکی (HFTs) به شدت از این استراتژی در چارتهای رنج استفاده میکنند.
چرا واریانس در استراتژی Trend Following نقش ابزار مدیریت ریسک را دارد؟
استراتژی تعقیب روند (Trend Following) به دنبال سوار شدن بر ترندهای بزرگ و مستمر قیمتی است. در این سیستم معاملاتی، برخلاف استراتژی بازگشت به میانگین، واریانس نقش سیگنال ورود یا خروج مستقیم را ایفا نمیکند، بلکه ابزاری قدرتمند برای مدیریت حجم معاملات (Position Sizing) است.
یک ترند فالوئر حرفهای، حجم معاملات خود را متناسب با واریانس بازار تنظیم میکند. اگر ترند صعودی باشد اما واریانس بازار به شدت بالا برود (نوسانات خشن و کندلهای رفت و برگشتی بزرگ)، تریدر موظف است حجم پوزیشن (Lot Size) را کاهش دهد تا در صورت اصلاحات عمیق قیمتی (Deep Pullbacks)، دچار کال مارجین نشود. بالعکس، در روندهای نرم و باثبات (واریانس پایین)، معاملهگر میتواند به صورت پلکانی حجم پوزیشن خود را افزایش داده و از ابزار Trailing Stop مبتنی بر ATR برای قفل کردن سود معاملات استفاده نماید.