
استراتژی بازگشت به میانگین (Mean Reversion) یکی از محبوبترین و کاربردیترین مفاهیم در بازارهای مالی و به ویژه فارکس است. این نظریه بر این اصل مهم بنا شده است که قیمتها پس از تجربهی نوسانات شدید و فاصلهگرفتن از ارزش ذاتی خود، همواره تمایل دارند تا به سطح میانگین تاریخی خود بازگردند. برای تریدرها، درک این رفتار قیمتی به معنای شکار فرصتهای طلایی در نقاط اشباع خرید یا فروش و کسب سود از اصلاحات بازار است.
برای اجرای موفق و کمریسک این استراتژی، معاملهگران به ابزارهای دقیقی نیاز دارند تا بتوانند محدودههای بازگشتی را با بالاترین احتمال پیشبینی کنند. در همین راستا، پیشنهاد میکنیم با بررسی و دانلود کاربردیترین اندیکاتورهای تحلیل بازار فارکس، تاییدیههای تکنیکال قدرتمندی را برای ورود به معاملات خود دریافت کنید و درصد خطای استراتژی خود را به حداقل برسانید.
در این مقاله قصد داریم به صورت جامع و گامبهگام نحوه کارکرد استراتژی بازگشت به میانگین را زیر ذرهبین قرار دهیم. با مطالعهی این مطلب یاد میگیرید که چگونه با ترکیب این مفهوم و ابزارهای تحلیلی، نقاط ورود و خروج بهینهای را در چارت پیدا کرده و این روش اثباتشده را به سبد استراتژیهای معاملاتی خود اضافه کنید.
| ویژگی فنی استراتژی | مشخصات و پارامترهای معاملاتی |
|---|---|
| مکانیسم عملکرد | شکار اصلاحات قیمتی و بازگشت به میانگین تاریخی |
| اندیکاتورهای تاییدیه | باندهای بولینگر، اندیکاتور RSI، استوکاستیک، میانگین متحرک (MA) |
| تایمفریمهای بهینه | تمامی چرخههای زمانی (مخصوصاً H4 و Daily برای کاهش نویز) |
| ساختار ایدهآل بازار | بازارهای رنج (Range-bound) و فازهای خنثی |
| ستاپ ورود (Long) | برخورد قیمت به باند پایینی بولینگر + تاییدیه پرایس اکشن |
| ستاپ ورود (Short) | برخورد قیمت به باند بالایی بولینگر + تاییدیه پرایس اکشن |
| مزیت رقابتی | نرخ برد (Win Rate) بالا در بازارهای بدون روند قطعی |
| نقطه آسیبپذیری | قرارگیری در خلاف جهت یک روند انفجاری جدید (Breakout) |
استراتژی بازگشت به میانگین (Mean Reversion)
چگونه در ۷۰٪ مواقع که بازار فارکس روند مشخصی ندارد، معاملات سودآور طراحی کنیم؟
اصل بازگشت به قیمت تعادلی
قیمت داراییها پس از حرکات افراطی صعودی یا نزولی و ایجاد کشیدگی در چارت، از نظر آماری تمایل دارند به میانگین متحرک تاریخی خود بازگردند.
سودآوری در فازهای رنج (Range)
جفتارزها تنها در ۳۰٪ مواقع دارای روند قدرتمند هستند. این استراتژی امکان معاملهگری و کسب سود در ۷۰٪ زمانهای خنثی را فراهم میسازد.
ابزارهای شناسایی اشباع
بهرهگیری از نوساننماهای استاندارد نظیر RSI، استوکاستیک و باندهای بولینگر جهت شناسایی دقیق نواحی Overbought و Oversold الزامی است.
ستاپ معاملاتی Gimmee Bar
رویکردی سیستماتیک با ترکیب باندهای بولینگر و پرایس اکشن برای ورود به پوزیشنهای خلاف جهت (Counter-trend) در سطوح حمایتی و مقاومتی داینامیک.
دوره نگهداری (Holding Period) بهینه
معاملات بازگشتی غالباً سرعت بالایی در رسیدن به حد سود (Take Profit) دارند و پوزیشنها عموماً از چند ساعت تا حداکثر دو هفته باز میمانند.
مدیریت ریسک (Risk Management)
بزرگترین ریسک، ماندگاری طولانیمدت بازار در وضعیت افراطی است. استفاده از حد ضرر (Stop Loss) قطعی برای جلوگیری از مارجین کال شدن حیاتی است.
ویدئو آموزش استراتژی بازگشت به میانگین
🎧 فایل صوتی آموزش Mean Reversion Strategy
استراتژی بازگشت به میانگین در تحلیل تکنیکال چیست و چه کاربردی دارد؟
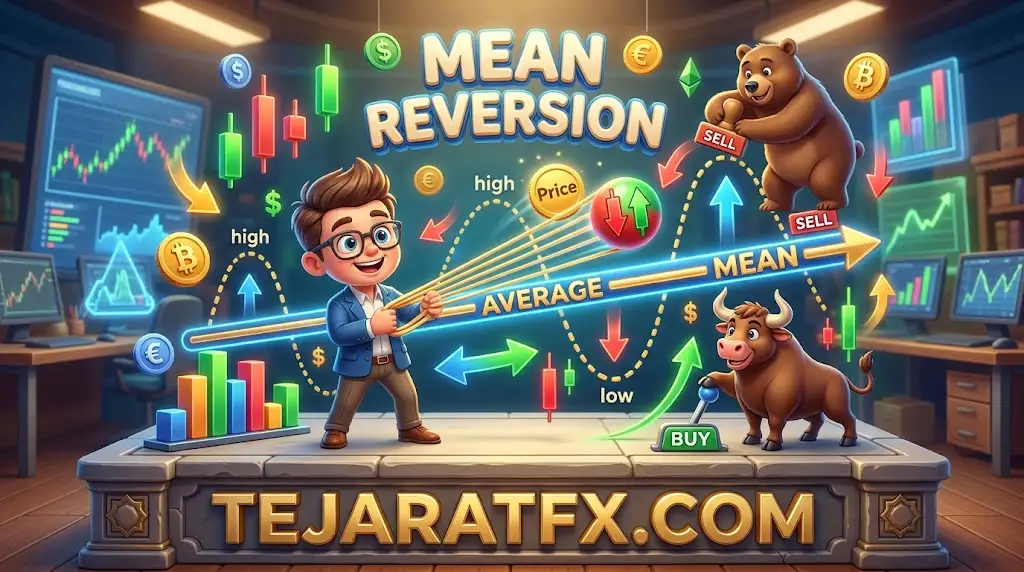
استراتژی بازگشت به میانگین (Mean Reversion) سیستم معاملاتی مبتنی بر این اصل است که انحرافات شدید قیمتی، موقتی بوده و نرخ داراییها در نهایت به سطح میانگین یا ارزش ذاتی خود بازمیگردد. معاملهگران با استفاده از این رویکرد، در نقاطی که بازار دچار هیجانات کاذب شده است، پوزیشنهای خلاف جهت (Counter-trend) اتخاذ کرده و اصلاحات قیمتی را شکار میکنند.
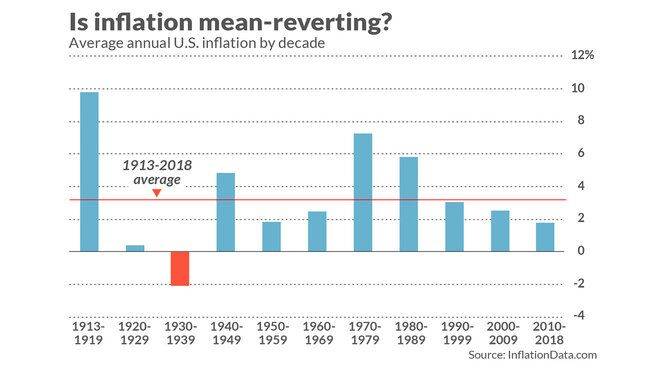
اکثر فعالان بازارهای مالی، استراتژیهای پیروی از روند (Trend Following) را میشناسند. مشکل زمانی آغاز میشود که بازار فاز روندی خود را از دست داده و وارد چرخه رنج میشود. فرض اصلی بازگشت به میانگین این است که هر حرکت افراطی به ناچار اصلاح شده و قیمت به نقطه تعادل بازمیگردد. دادههای تاریخی شاخص S&P 500 این مسئله را به خوبی تایید میکند. در ۷۵ سال گذشته، میانگین بازدهی سالانه این شاخص بین ۸ تا ۹ درصد بوده است. سالهایی با بازدهی نجومی ۳۰ درصدی، غالباً با اصلاحات سنگین در سالهای بعد همراه شدهاند. بازار همواره رفتار افراطی خود را خنثی میکند.
این رویکرد محدودیت زمانی ندارد. یک اسکالپر (Scalper) در تایمفریم ۵ دقیقهای، و یک سوئینگتریدر در تایمفریم روزانه، هر دو میتوانند نوسانات افراطی را شناسایی کرده، اوردرهای خود را در لبههای ساختار بازار تنظیم کنند و از بازگشت قیمت به میانگین متحرک (Moving Average) سود ببرند.
تریدرهای نهادی (Institutional Traders) میدانند که در ستاپهای بازگشت به میانگین، ورود زودهنگام قاتل حسابهای معاملاتی است. هرگز صرفاً با لمس باندهای بولینگر وارد معامله نشوید؛ همواره منتظر بسته شدن کندل تاییدیه پرایس اکشن (مثل پینبار یا اینگالف) بمانید تا میزان Drawdown به حداقل برسد و ریسک فعالشدن استاپ لاس در اثر پدیده Slippage کاهش یابد.
مزایا و معایب معامله با سیستم بازگشت به میانگین چیست؟
مزیت محوری سیستم بازگشت به میانگین، ایجاد موقعیتهای ورود پرتعداد در بازارهای خنثی و بدون روند است که حدود ۷۰ درصد از زمان معاملات را تشکیل میدهند. در نقطه مقابل، ریسک اصلی این سیستم، احتمال گیر افتادن در خلاف جهت یک روند قدرتمند جدید (Breakout) است که نیازمند مدیریت سرمایه بسیار دقیق است.
هر سیستم معاملاتی بر اساس شرایط لایو بازار، نقاط قوت و ضعف ساختاری دارد. جدول زیر تحلیل دقیقی از مزیتها و چالشهای این رویکرد ارائه میدهد:
| مزایای استراتژی بازگشت به میانگین | معایب و ریسکهای ساختاری |
|---|---|
| فراوانی سیگنالهای معاملاتی: با توجه به اینکه ۷۰٪ مواقع بازار در حالت رنج است، ستاپهای معاملاتی متعددی شکل میگیرد. | نسبت ریسک به ریوارد (R/R) پایینتر: اهداف سودی غالباً کوچک (نسبت ۱ به ۱ یا ۱.۵) هستند که نیازمند وینریت بسیار بالا است. |
| کاهش دوره نگهداری پوزیشن: زمان باز بودن معاملات (Holding Time) معمولاً بین چند ساعت تا حداکثر ۲ هفته است. | ریسک از دست دادن مگاروندها: خروج سریع از پوزیشن باعث میشود معاملهگر از سودهای عظیم ۳۰٪ زمانهای روندی بینصیب بماند. |
| نرخ برد (Win Rate) بالا: تارگتهای قیمتی به دلیل نزدیکی به میانگین، با سرعت و احتمال بسیار بالایی لمس میشوند. | چالش اردرگذاری: استفاده از سفارشات Limit ممکن است به دلیل اسپرد (Spread) فعال نشده و سیگنالهای بهینه از دست بروند. |
| سودآوری مستقل از جهت کلان: نیازی به پیشبینی روندهای اقتصاد کلان نیست؛ نوسانات خرد منبع سود هستند. | غیرمنطقی ماندن بازار: بازار میتواند بسیار طولانیتر از موجودی مارجین (Margin) شما غیرمنطقی بماند و باعث کال مارجین شود. |
بهترین اندیکاتورها برای تایید سیگنالهای بازگشت به میانگین کدامند؟
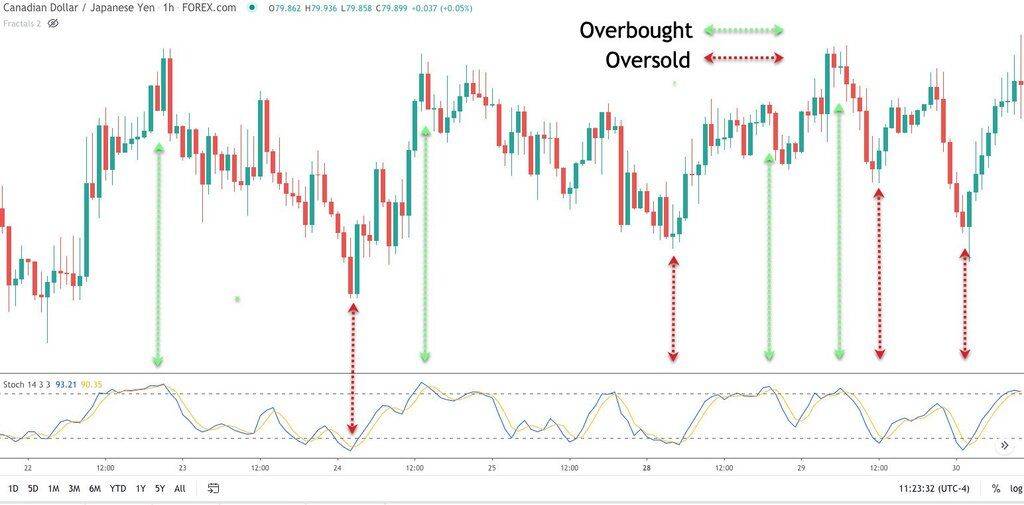
ترکیب نوساننماهای کلاسیک (مانند RSI و Stochastics) با اندیکاتورهای مبتنی بر انحراف معیار (مانند باندهای بولینگر)، دقیقترین ابزارها برای تشخیص نواحی اشباع خرید (Overbought) و اشباع فروش (Oversold) هستند. استفاده همزمان از دادههای فاندامنتال نظیر گزارش COT نیز، اعتبار سیگنالهای برگشتی را به شدت افزایش میدهد.
۱. اندیکاتورهای تکنیکال؛ سیستم راداری تریدر
این ابزارها در پلتفرمهای MT4 و MT5 به صورت پیشفرض وجود دارند و هسته اصلی استراتژیهای خلاف روند را تشکیل میدهند:
- باندهای بولینگر (Bollinger Bands): خروج کندلها از باندهای بالایی یا پایینی، نشاندهنده کشیدگی غیرطبیعی قیمت و احتمال بالای بازگشت به خط میانگین (SMA 20) است.
- شاخص قدرت نسبی (RSI): نفوذ این نوساننما به بالای سطح ۷۰ (اشباع خرید) یا سقوط به زیر سطح ۳۰ (اشباع فروش)، هشداری برای شروع اصلاح قیمتی است.
- استوکاستیک (Stochastics): عبور از سطوح ۸۰ و ۲۰ در این اندیکاتور، مومنتوم ضعیفشده روند فعلی را مخابره میکند.
- درصد ویلیامز (Williams %R): عملکردی مشابه استوکاستیک دارد اما به تغییرات سریع قیمت حساسیت بالاتری نشان میدهد.
۲. شاخصهای فاندامنتال (Fundamental Analysis)
علاوه بر تحلیل تکنیکال، تریدرهای حرفهای به دادههای اقتصاد کلان نیز توجه دارند. انتشار اخبار فاندامنتال میتواند انحرافات موقتی و فرصتهای آربیتراژگونهای خلق کند:
- تصمیمات نرخ بهره (Interest Rate): شوکهای ناشی از تغییرات غیرمنتظره نرخ بهره توسط بانکهای مرکزی، اسپایکهای قیمتی ایجاد میکند که غالباً پس از هضم خبر، اصلاح میشوند.
- دادههای تورمی و اشتغال (CPI و NFP): انتشار دادههایی که اختلاف شدیدی با پیشبینی تحلیلگران (Forecast) دارند، بازار را وارد فاز افراطی میکند.
- نسبت P/E در سهام: انحراف شدید نسبت قیمت به درآمد از میانگین تاریخی ۵ ساله یک دارایی، سیگنال قدرتمندی برای ارزشگذاری بیش از حد (Overvalued) است.
۳. شاخصهای احساسات بازار (Market Sentiment)
روانشناسی توده، سوخت اصلی حرکات افراطی بازار است. زمانی که پوزیشنهای یکطرفه در بازار به حداکثر خود میرسد، پتانسیل بازگشت قیمت به شدت بالا میرود:
- تحلیل سنتیمنت اکستریم (Extreme Sentiment): وقتی تمام معاملهگران خرد پوزیشن فروش (Short) دارند، نقدینگی سمت فروش خشک شده و اسمارت مانی (Smart Money) قیمت را در جهت صعودی برمیگرداند.
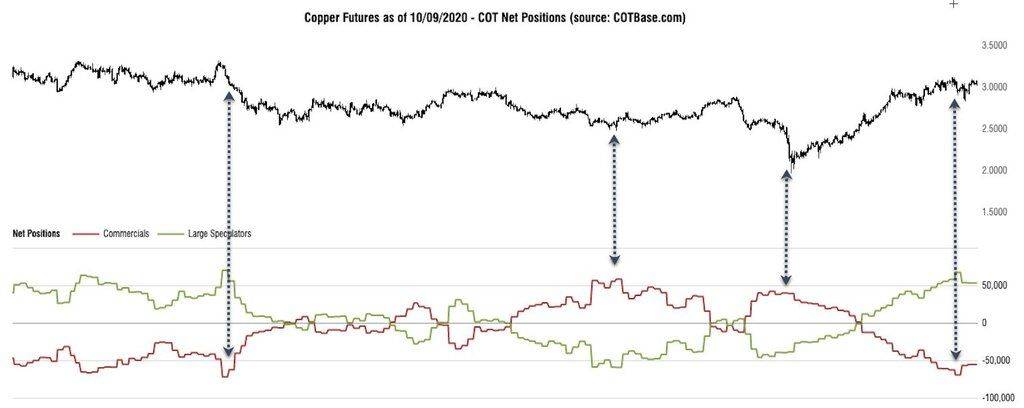
- گزارش تعهد تریدرها (COT Report): یکی از معتبرترین ابزارهای بازار آتی (Futures). واگرایی شدید بین موقعیتهای تریدرهای تجاری (Commercials) و سفتهبازان (Speculators)، سیگنال بازگشتی قدرتمندی صادر میکند.
چگونه ستاپ معاملاتی Gimmee Bar را برای شکار بازگشتهای قیمتی اجرا کنیم؟
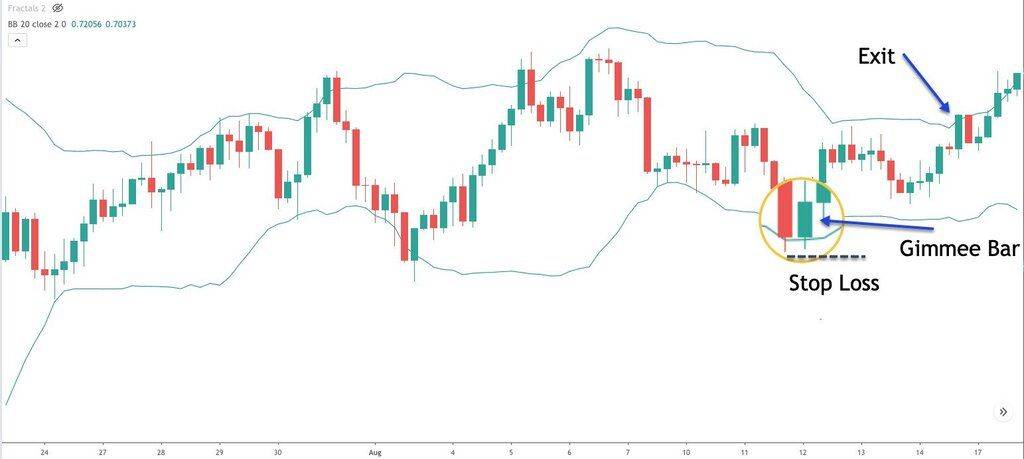
ستاپ معاملاتی Gimmee Bar، ابداع شده توسط تریدر افسانهای جو راس (Joe Ross)، یک استراتژی مکانیکال مبتنی بر باندهای بولینگر است. این سیستم به معاملهگر اجازه میدهد در بازارهای رنج، نقاط دقیق برگشت قیمت را در لبههای باند شناسایی کرده و با کمترین ریسک وارد پوزیشنهای Long یا Short شود.
قوانین و ستاپ پوزیشن خرید (Long Position):
برای ورود به معاملات خرید، پارامترهای زیر باید به ترتیب در چارت قیمتی تایید شوند:
- ساختار بازار: جفتارز باید در فاز رنج (Consolidation) باشد و باندهای بولینگر به صورت افقی و با فاصله مناسب از یکدیگر قرار گیرند.
- لمس باند حمایتی: کندلهای نزولی باید به باند پایینی بولینگر (Lower Band) برخورد کرده یا در آن نفوذ کنند.
- تشکیل Gimmee Bar: اولین کندل صعودی (Bullish Candle) که پس از برخورد به باند بسته شود، کندل سیگنال یا Gimmee Bar نامیده میشود.
- نقطه ورود (Entry): سفارش Buy Stop را دقیقاً یک تیک (یا یک پیپ با احتساب اسپرد) بالاتر از سقف کندل Gimmee Bar قرار دهید.
- حد ضرر (Stop Loss): استاپ لاس را یک تیک پایینتر از سایه (Shadow) پایینی Gimmee Bar تنظیم کنید.
- حد سود (Take Profit): تارگت اولیه، خط میانی بولینگر (SMA 20) و تارگت نهایی، لمس باند بالایی بولینگر است.
قوانین و ستاپ پوزیشن فروش (Short Position):
در بازارهای رنج، نواحی مقاومتی داینامیک بهترین نقاط برای پوزیشنهای شورت هستند:
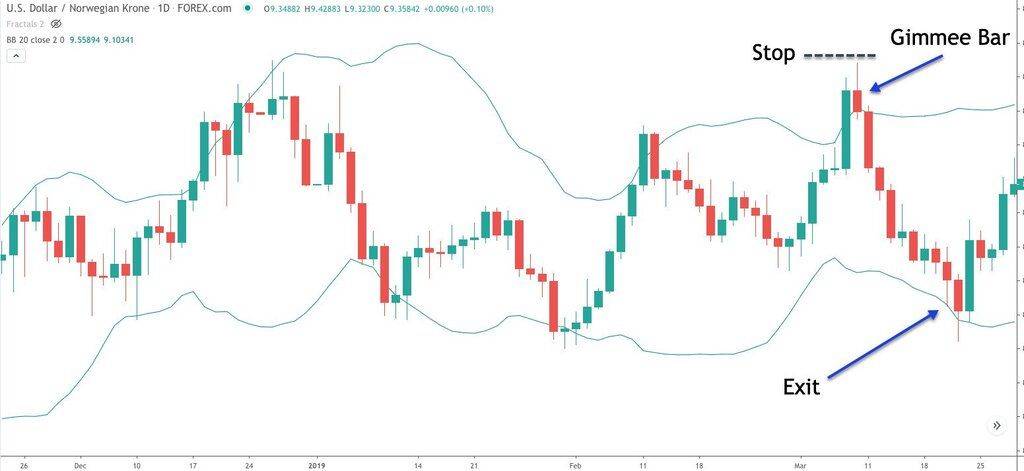
- ساختار بازار: تایید عدم وجود روند صعودی قوی و افقی بودن باندهای بولینگر.
- لمس باند مقاومتی: کندلهای صعودی باید باند بالایی بولینگر (Upper Band) را لمس کرده باشند.
- تشکیل Gimmee Bar: منتظر بسته شدن اولین کندل نزولی (Bearish Candle) باشید. این کندل، تاییدیه تغییر مومنتوم است.
- نقطه ورود (Entry): سفارش Sell Stop را یک تیک پایینتر از کف کندل Gimmee Bar ثبت کنید.
- حد ضرر (Stop Loss): استاپ لاس حیاتی خود را یک پیپ بالاتر از سقف Gimmee Bar قرار دهید.
- حد سود (Take Profit): به محض نزدیک شدن قیمت به باند پایینی بولینگر، پوزیشن را با سود ببندید.
در پلتفرمهای متاتریدر، هنگام تنظیم سفارشات Stop در ستاپ Gimmee Bar، حتماً میزان اسپرد (Spread) بروکر را در محاسبات حد ضرر و نقطه ورود لحاظ کنید تا از استاپ هانتینگ (Stop Hunting) تصادفی جلوگیری شود.
چالشهای مدیریت سرمایه در استراتژیهای خلاف روند (Counter-Trend) چیست؟
مدیریت سرمایه (Money Management) در سیستمهای بازگشت به میانگین، مرز بین یک تریدر سودده و حساب کال مارجینشده است. از آنجا که شما عملاً خلاف مومنتوم لحظهای بازار پوزیشن میگیرید، قرار دادن استاپ لاسهای قطعی غیرقابل مذاکره است.
یکی از بزرگترین اشتباهات معاملهگران آماتور، استفاده از روشهای مارتینگل (Martingale) یا میانگین کم کردن در ضرر، با این تصور است که “قیمت حتماً برمیگردد”. در بازارهای مالی، یک روند صعودی میتواند هفتهها بدون هیچگونه اصلاح عمیقی ادامه یابد. اگر حجم معاملات (Lot Size) شما متناسب با مارجین حسابتان نباشد، پیش از آنکه بازار به میانگین بازگردد، نقدینگی شما به پایان میرسد.
همواره به یاد داشته باشید: “بازار میتواند بسیار طولانیتر از آنچه شما به لحاظ مالی تحمل کنید، غیرمنطقی بماند.” تحت هیچ شرایطی حد ضرر (Stop Loss) خود را در معاملات بازگشتی گسترش ندهید و حجم معامله را به امید بازگشت سریع قیمت، دوبرابر نکنید.
در نهایت، دو راهکار اصلی برای سودآوری مستمر وجود دارد: سوار شدن بر روندهای کلان، و یا شکار اصلاحات خرد با سیستم بازگشت به میانگین. معاملهگر حرفهای کسی است که ابزارهای شناسایی فاز بازار را در اختیار داشته باشد و بداند چه زمانی باید استراتژی Trend Following را متوقف کرده و استراتژی Mean Reversion را در ۷۰ درصد مواقعی که بازار رنج است، فعال کند.